
La contabilidad de construcción es la rama contable especializada en registrar, controlar y analizar la información financiera de los proyectos de obra. A diferencia de la contabilidad general, aquí cada proyecto funciona como un centro de costo independiente, con sus propios ingresos, gastos y plazos. Si trabajas o estudias en este sector, comprender sus fundamentos es el primer paso para gestionar cualquier obra con solidez.
¿Qué es la contabilidad de construcción?
La contabilidad de construcción es la rama contable especializada en registrar, medir y controlar toda la información financiera que genera la ejecución de proyectos de obra. Su objetivo central es que una empresa constructora sepa, con precisión, cuánto cuesta cada proyecto, cómo se reconocen los ingresos que genera y qué tan rentable resulta al cierre.
A diferencia de lo que ocurre en un comercio o una empresa de servicios, el sector de la construcción no produce en serie ni en un único lugar fijo. Cada contrato de obra implica condiciones distintas: materiales específicos, plazos variables, mano de obra cambiante y riesgos propios. Por eso, la contabilidad general no alcanza para gestionar este sector con rigor.
Esta disciplina también determina en qué momento se registran los ingresos de una obra, algo que no siempre coincide con el cobro efectivo. El reconocimiento puede ocurrir conforme avanza el proyecto o al terminarlo, dependiendo del método contable aplicado y de las normas vigentes en cada país.
Su diferencia con la contabilidad general
La contabilidad general registra las operaciones de una empresa como un todo: compras, ventas, gastos administrativos y utilidades del período. La contabilidad de construcción, en cambio, desagrega esa información al nivel de cada contrato u obra. Esto significa que puedes tener diez proyectos activos y necesitas saber cuánto gana o pierde cada uno por separado, sin mezclar los resultados entre ellos.
Otro punto de diferencia es el tiempo. En un negocio tradicional, los ingresos se reconocen cuando se vende o cuando se entrega el servicio, un proceso que suele cerrarse en días o semanas. En construcción, un contrato puede durar meses o años, lo que obliga a utilizar métodos específicos para determinar cuándo y cómo se registran los ingresos durante ese período.
¿Por qué cada obra es un centro de costo independiente?
Cada obra funciona como un centro de costo independiente porque sus condiciones financieras son únicas: el terreno, los materiales, la mano de obra contratada, los plazos pactados y las condiciones del contrato varían de un proyecto a otro. Mezclar los costos de dos obras distintas en un solo registro hace imposible saber cuál generó rentabilidad y cuál generó pérdida.
Además, los proyectos de construcción se superponen en el tiempo. Una empresa puede estar cerrando una obra, ejecutando otra en su etapa intermedia e iniciando una tercera, todo en el mismo trimestre. Si no existe un control financiero separado por proyecto, el estado de resultados general de la empresa no refleja la realidad de ninguno de ellos.
Características que definen este tipo de contabilidad
La contabilidad de construcción comparte los principios básicos de cualquier sistema contable, pero se distingue por un conjunto de rasgos que la hacen técnicamente distinta. Conocer estas características te permite entender por qué las herramientas y métodos de otros sectores no son directamente aplicables aquí.
Control de costos por proyecto
El control de costos por proyecto significa que cada obra tiene asignado un código o centro de costo al que se imputan todos sus gastos: materiales, mano de obra, equipos, subcontratistas y costos indirectos. Este nivel de detalle permite comparar lo que se presupuestó con lo que realmente se gastó en cada etapa de la obra. Sin ese control, los sobrecostos pueden acumularse sin que nadie lo detecte a tiempo.
El costeo por obra es precisamente el sistema que organiza esta información. Permite identificar en qué actividad o partida se están consumiendo más recursos de los planificados, lo que facilita tomar decisiones correctivas antes de que el desvío afecte el resultado final del proyecto.
Ciclos largos y cierre contable
Una de las complejidades más particulares de este sector es que los proyectos no siempre cierran dentro del mismo año fiscal en que comenzaron. Una obra puede iniciarse en octubre y entregarse en agosto del año siguiente, cruzando el cierre contable anual sin haber concluido. Esto obliga a definir cómo se reconocen los ingresos y costos del período que ya transcurrió, aunque el contrato aún esté en ejecución.
Para resolver esta situación, la contabilidad de construcción utiliza métodos de reconocimiento de ingresos que permiten distribuir el resultado del contrato a lo largo de su duración. De ese modo, los estados financieros de cada período reflejan la actividad económica real de la empresa, no solo los contratos ya terminados.
¿Cómo se reconocen los ingresos en una obra?
El reconocimiento de ingresos es uno de los temas más técnicos de esta disciplina, y también uno de los que más impacta en los estados financieros de una constructora. La pregunta clave es cuándo se registra contablemente el dinero que una obra genera, ya que ese momento puede variar según el método aplicado y la norma vigente. Elegir mal el método distorsiona la imagen financiera de la empresa.
El principio fundamental de la NIIF 15 en construcción es reconocer los ingresos que representen la transferencia de bienes o servicios prometidos al cliente, en una cantidad que refleje la contraprestación que se espera recibir.
Método del porcentaje de avance
El método del porcentaje de avance reconoce ingresos y costos a medida que el proyecto avanza, en proporción al grado de terminación alcanzado en cada período. Si una obra está al 40% de su ejecución al cierre del período, se registra el 40% de los ingresos y costos estimados del contrato. Es el método preferido bajo las normas internacionales vigentes porque refleja la realidad económica de cada etapa.
Para aplicarlo, es necesario medir con precisión el grado de avance de la obra. Esto puede hacerse a través de inspecciones físicas, sobre la proporción de costos incurridos respecto al total estimado, o según el porcentaje de actividades completadas. La elección del método de medición afecta directamente los resultados que se reportan.
Método del contrato terminado
El método del contrato terminado es más conservador: los ingresos y la utilidad del proyecto se reconocen únicamente cuando la obra concluye y se cumple el contrato en su totalidad. Durante la ejecución, los costos se acumulan en una cuenta de obra en curso, pero no se genera ningún resultado hasta el cierre. Este método se utiliza en contextos donde no es posible estimar el avance con fiabilidad.
La desventaja principal de este enfoque es que los estados financieros de los períodos intermedios no reflejan el trabajo realmente ejecutado. Una empresa con varios contratos largos en curso puede mostrar ingresos muy bajos aunque esté operando a plena capacidad, lo que puede generar una imagen distorsionada ante bancos, socios o inversionistas.
Costos en la contabilidad de construcción
Uno de los pilares de esta disciplina es la correcta clasificación y registro de los costos de cada proyecto. En construcción, los costos no son homogéneos: varían según su relación directa con la obra, su forma de asignación y el momento en que se incurren. Clasificarlos bien es la base para elaborar presupuestos precisos, controlar desviaciones y calcular la rentabilidad real de cada contrato.
Costos directos de obra
Los costos directos son aquellos que se pueden identificar y asignar con precisión a una obra específica. Son los más visibles y los primeros que se consideran al presupuestar un proyecto. A continuación se describen los principales:
- Materiales: Todo lo que se incorpora físicamente a la obra, como cemento, acero, madera, tuberías o vidrio. Su costo varía según el mercado y las cantidades definidas en el presupuesto.
- Mano de obra directa: El costo del personal que trabaja directamente en la ejecución de la obra: albañiles, carpinteros, electricistas, plomeros y operadores de maquinaria.
- Subcontratistas: Empresas o personas externas contratadas para ejecutar una partida específica del proyecto, como la instalación eléctrica o las obras de impermeabilización.
- Equipos y maquinaria: El costo de uso, alquiler o depreciación de los equipos empleados directamente en la obra, como grúas, excavadoras o mezcladores.
Puedes profundizar en cómo se estructuran y registran los costos directos de obra para entender cómo impactan en el presupuesto y en el resultado final de cada contrato.
Costos indirectos de obra
Los costos indirectos son aquellos que no se pueden asignar directamente a una sola obra, pero que son necesarios para que los proyectos se ejecuten. Incluyen la supervisión general, los seguros de obra, los costos administrativos del proyecto y los gastos de transporte de materiales entre almacén y frente de trabajo. Su correcta distribución entre proyectos es uno de los desafíos técnicos más relevantes de esta disciplina.
Para distribuir los costos indirectos de obra entre los distintos proyectos activos, se utilizan métodos sistemáticos: puede ser en proporción a los metros cuadrados construidos, a las horas-hombre empleadas o al costo directo de cada obra. La norma exige que el método elegido se aplique de forma consistente a lo largo del tiempo.
¿Qué normas regulan la contabilidad de construcción?
La contabilidad de construcción no opera al margen de las normas internacionales. Existen marcos regulatorios específicos que determinan cómo se deben reconocer los ingresos, cuándo se activan los costos y qué información deben revelar las empresas del sector en sus estados financieros. Conocer estas normas es fundamental para aplicar correctamente los registros contables en cualquier tipo de contrato de obra.
NIIF 15 y su aplicación en contratos de construcción
La NIIF 15 es la norma internacional que regula el reconocimiento de ingresos provenientes de contratos con clientes, y aplica directamente a las empresas de construcción del grupo 1. Su principio central establece que los ingresos se reconocen cuando la empresa transfiere el control del bien o servicio al cliente, en el monto que refleja la contraprestación a la que tiene derecho. En construcción, esto generalmente ocurre de forma progresiva a lo largo de la obra.
La norma también define cómo identificar las obligaciones de desempeño dentro de un contrato, algo muy relevante en proyectos complejos que incluyen diseño, construcción y montaje como componentes separados. Si quieres conocer cómo se aplica este marco en la práctica, puedes consultar los distintos tipos de contratos de construcción y cómo cada uno determina el momento del reconocimiento de ingresos.
Estándar para Pymes: sección 23
Para las empresas que no aplican las NIIF plenas, el Estándar para Pymes —en su sección 23— establece las reglas de reconocimiento de ingresos en contratos de construcción. Esta sección indica que los ingresos y costos se contabilizan con referencia al grado de terminación del contrato al cierre de cada período de reporte. Es, en esencia, una versión más simplificada del mismo principio de avance que aplica la NIIF 15.
La sección 23 también permite tres métodos para estimar el grado de terminación: sobre la proporción de costos incurridos, sobre inspecciones físicas del trabajo ejecutado o sobre el porcentaje de unidades completadas. Cada método tiene sus implicaciones prácticas y la elección debe ser consistente durante toda la duración del contrato.
Documentos y registros clave en una obra
La contabilidad de construcción no opera solo con asientos y registros en pantalla. Detrás de cada entrada contable existe un documento soporte que valida la operación, registra el avance físico y respalda el cobro al cliente. Conocer estos documentos te permite entender cómo fluye la información entre el campo y la oficina contable.
Presupuesto, certificación y grado de avance
El presupuesto de obra es el documento de referencia que establece cuánto debería costar cada partida del proyecto. A partir de él se evalúan las desviaciones, se controlan los costos y se elaboran las certificaciones parciales que dan origen a los cobros al cliente. Sin un presupuesto bien estructurado, cualquier análisis financiero posterior pierde su punto de comparación.
La certificación de obra es el documento mediante el cual el contratista acredita ante el cliente el avance físico ejecutado en un período determinado y solicita el pago correspondiente. Su emisión está directamente vinculada al grado de avance medido, por lo que la precisión en la medición del progreso afecta tanto al registro contable como al flujo de caja del proyecto.
El papel de la nómina y los subcontratistas
La nómina en la construcción presenta una complejidad especial: el personal varía según la etapa de la obra, algunos trabajadores se mueven entre proyectos distintos y las categorías laborales cambian frecuentemente. Asignar correctamente el costo de la nómina a cada obra es fundamental para que el costo de mano de obra de cada proyecto refleje la realidad. Un error en esta asignación distorsiona la rentabilidad de todos los contratos involucrados.
Los subcontratistas en obra representan otro componente crítico del registro contable. Cada contrato con un subcontratista debe documentarse adecuadamente, con sus avances parciales, retenciones de garantía y condiciones de pago claramente establecidas. Ignorar este detalle puede generar pasivos ocultos que se revelan solo cuando el proyecto ya está entregado.
Errores frecuentes en la contabilidad de obras
Conocer los errores más comunes en la contabilidad de obras te permite evitarlos desde el principio. Muchos de estos errores no se detectan durante la ejecución del proyecto, sino al cierre, cuando ya no hay tiempo para corregirlos sin asumir pérdidas. La mayoría tienen su origen en prácticas heredadas de la contabilidad general que no se adaptan a las particularidades del sector.
- Mezclar costos de distintos proyectos: Imputar un gasto al proyecto equivocado distorsiona la rentabilidad de ambas obras. El control por centro de costo debe ser riguroso desde el primer día.
- No registrar la obra en curso: Cuando los costos de una obra en ejecución no se activan correctamente como obra en curso, los estados financieros intermedios muestran pérdidas ficticias que no reflejan la realidad del negocio.
- Ignorar los sobrecostos hasta el cierre: Los sobrecostos en construcción deben identificarse y registrarse en cuanto se detectan, no al finalizar la obra. Hacerlo tarde concentra el impacto en un solo período y dificulta la gestión.
- Aplicar mal el IVA en operaciones de construcción: El tratamiento del IVA en la construcción varía según el tipo de contrato, el cliente y la legislación local. Aplicarlo sin revisar estas condiciones genera contingencias fiscales difíciles de resolver.
- No llevar una curva S de seguimiento: La curva S en una obra de construcción permite comparar el avance planificado con el real. Sin ella, los desvíos de costo y plazo se detectan demasiado tarde para actuar.
- No calcular el punto de equilibrio antes de iniciar: El punto de equilibrio de una obra indica cuánto debe ejecutarse para cubrir todos los costos fijos y variables. Sin este dato, es imposible saber si el contrato tiene margen real de ganancia.
Preguntas frecuentes
¿Qué estudia la contabilidad de construcción?
La contabilidad de construcción estudia cómo se registran, clasifican, controlan y analizan los hechos económicos que genera la ejecución de proyectos de obra. Se ocupa del reconocimiento de ingresos, la clasificación de costos directos e indirectos, los métodos de medición del avance, el tratamiento de contratos de largo plazo y el cumplimiento de las normas contables aplicables al sector. También abarca la gestión de documentos de soporte como presupuestos, certificaciones y actas de entrega que vinculan la actividad del campo con el registro contable.
¿Cuál es la diferencia entre costos directos e indirectos en construcción?
Los costos directos son aquellos que se pueden identificar y asignar con claridad a una obra específica: materiales, mano de obra de campo, equipos utilizados en el proyecto y subcontratistas. Los costos indirectos, en cambio, son necesarios para que la obra funcione, pero no se asocian exclusivamente a ella: incluyen la supervisión general, los seguros, los gastos administrativos del proyecto y el transporte de materiales entre distintos frentes. La diferencia clave está en la trazabilidad: si puedes asignar el costo a una obra concreta sin necesidad de estimaciones, es directo; si debes distribuirlo entre varios proyectos, es indirecto.
¿Qué es el método del porcentaje de avance en construcción?
El método del porcentaje de avance es el sistema contable mediante el cual los ingresos y costos de un contrato de construcción se reconocen en proporción al grado de terminación alcanzado en cada período. Si al cierre del trimestre una obra está al 35% de ejecución, se registra el 35% de los ingresos y costos totales estimados del contrato. Este método es el que exigen las normas internacionales vigentes porque refleja de forma progresiva y realista la actividad económica de la empresa durante toda la duración del proyecto, evitando que los resultados queden concentrados únicamente en el período de entrega.
¿Qué norma contable regula los contratos de construcción?
Los contratos de construcción se regulan principalmente por la NIIF 15 para las entidades del grupo 1, que establece el modelo de reconocimiento de ingresos basado en la transferencia del control al cliente. Para las entidades del grupo 2, la referencia es la sección 23 del Estándar para Pymes, que aplica los mismos principios de avance, pero con una metodología más simplificada. En algunos países también existe normativa local adicional que complementa estos marcos, por lo que es importante verificar las disposiciones vigentes en cada jurisdicción antes de aplicar cualquier método de reconocimiento.
¿Qué es una certificación de obra en contabilidad?
Una certificación de obra es el documento mediante el cual el contratista acredita formalmente ante el cliente el trabajo ejecutado durante un período determinado y solicita el cobro parcial correspondiente a ese avance. En términos contables, la certificación sirve como soporte para reconocer los ingresos del período y registrar la facturación parcial del contrato. Su valor debe coincidir con el avance físico verificado, por lo que está directamente vinculada al grado de terminación medido. Una certificación mal elaborada puede generar descuadres entre el avance real y los registros contables de la obra.
¿Cómo se calcula el punto de equilibrio de una obra?
El punto de equilibrio de una obra es el nivel de ingresos o de avance en el que los ingresos del contrato cubren exactamente todos los costos, sin generar utilidad ni pérdida. Para calcularlo, se dividen los costos fijos del proyecto entre el margen de contribución por unidad de avance o por metro cuadrado ejecutado. Este indicador es clave antes de iniciar cualquier contrato, porque permite evaluar si el precio pactado con el cliente genera un margen real o si la obra nacerá con riesgo de pérdida. También es útil durante la ejecución para monitorear en qué punto el proyecto comienza a generar rentabilidad efectiva.
¿Qué son los sobrecostos en construcción y cómo se controlan?
Los sobrecostos en construcción son los gastos que superan el monto originalmente presupuestado para una obra o una partida específica. Pueden originarse por cambios en el alcance del proyecto, variaciones en el precio de materiales, errores de estimación inicial, condiciones imprevistas en el terreno o retrasos que generan costos adicionales de mano de obra y equipos. Su control requiere comparar periódicamente el costo real acumulado con el presupuesto de referencia, detectar las desviaciones con anticipación y aplicar medidas correctivas antes de que el sobrecosto se vuelva irreversible. Los sobrecostos en construcción deben registrarse contablemente en cuanto se identifican, no al cierre del contrato.
Conclusión
La contabilidad de construcción es una disciplina técnica y especializada que va mucho más allá de llevar un registro de gastos. Su valor real está en que te permite saber, en cualquier momento de la ejecución, si una obra es rentable, cuánto le queda por ejecutar y si los costos están dentro de lo planeado. Sin ese control, cualquier empresa del sector opera con información incompleta.
Lo que has visto aquí —los métodos de reconocimiento de ingresos, la clasificación de costos, los documentos clave y los errores más frecuentes— son los fundamentos que te permiten leer y gestionar la realidad financiera de cualquier proyecto de obra. Aplicar estos conceptos desde el inicio de un contrato marca una diferencia concreta en los resultados que obtienes al cierre.
Si quieres seguir profundizando en este tema, en este sitio web encontrarás contenido específico sobre cada uno de los elementos que conforman la contabilidad de la construcción, desde los contratos EPC hasta la gestión de consorcios de construcción. Cada sección está pensada para que puedas avanzar a tu propio ritmo y con claridad.
Sigue aprendiendo:
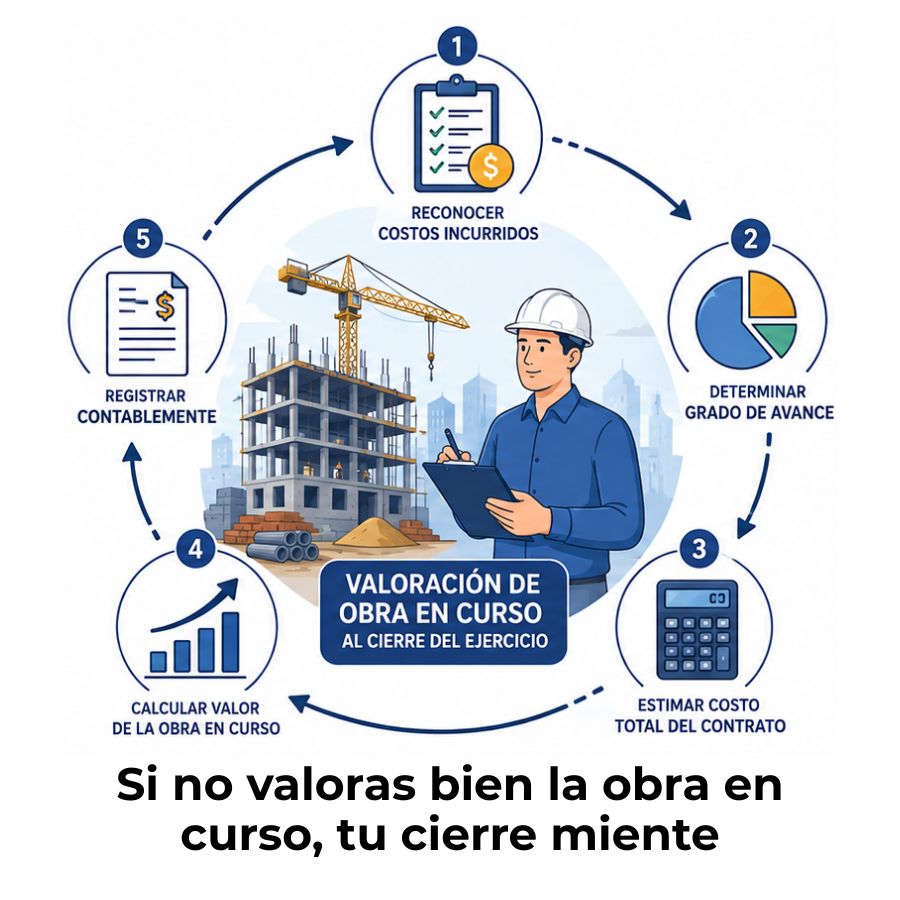
¿Cómo se valora la obra en curso al cierre del ejercicio?
Los costos de construcción
La fianza de cumplimiento: La garantía que cuida tu inversión en obra
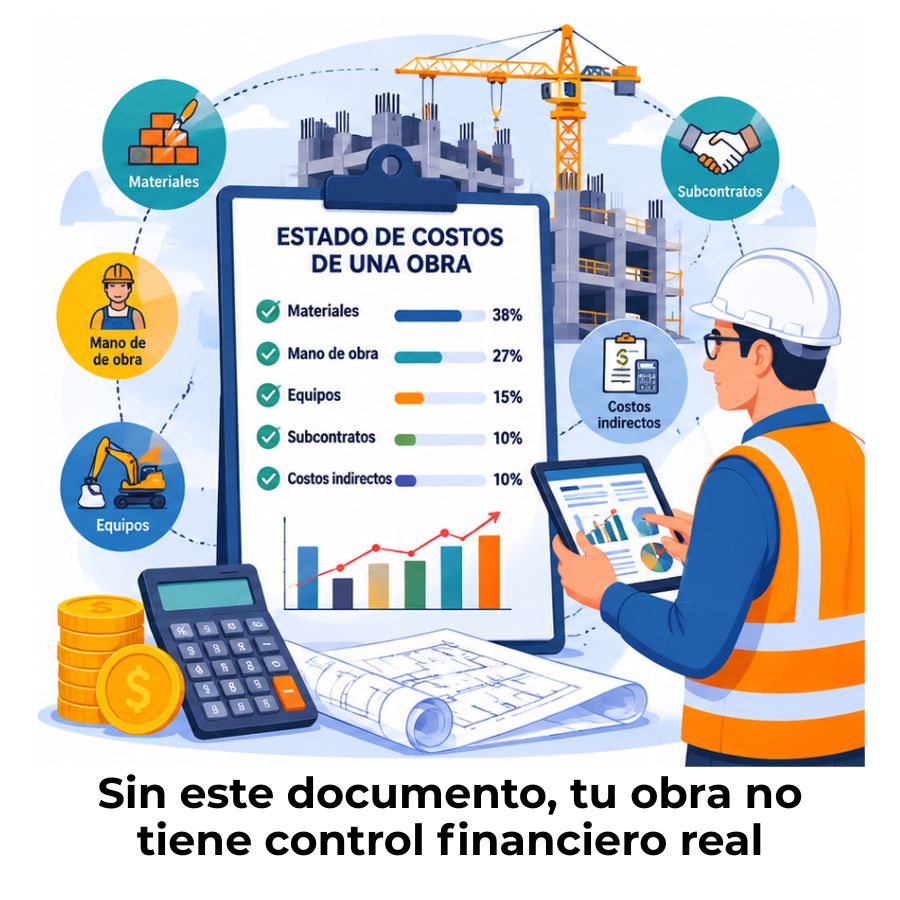
¿Cómo elaborar el estado de costos de una obra?

Control de costos por partida de obra
Seguridad social de los trabajadores de la construcción
Contabilidad de la construcción vs. contabilidad general
Contratos de construcción: Tipos y claves contables
