
Imagina que firmas un contrato para construir un edificio y, meses después, los costos suben más de lo esperado. ¿Quién paga la diferencia: tú o el cliente? La respuesta depende completamente del tipo de contrato que firmaste. Entender cómo funcionan los contratos de construcción no es solo una cuestión legal, sino también contable, y tiene consecuencias directas en los estados financieros de cualquier empresa constructora.
¿Qué es un contrato de construcción?
Un contrato de construcción es un acuerdo negociado específicamente para la fabricación de uno o más activos, como un edificio, un puente, una carretera o un acueducto. A diferencia de otros contratos, este tipo de acuerdo se extiende en el tiempo y suele abarcar más de un periodo contable, lo que genera retos particulares al momento de registrar los ingresos y los costos.
Dentro de este concepto también se incluyen los acuerdos con prestadores de servicios directamente vinculados a la obra, como arquitectos, ingenieros o topógrafos, así como los contratos de demolición y restauración de activos. Lo que los distingue de otros contratos comerciales es que su duración y complejidad hacen imposible registrar todo en un solo momento.
Diferencia entre contrato de construcción y contrato de servicios
La diferencia principal está en el objeto del contrato. En un contrato de construcción se crea o transforma un activo físico con especificaciones definidas por el cliente, mientras que en un contrato de servicios se presta una actividad sin que necesariamente resulte un bien tangible. Un contrato con un arquitecto, por ejemplo, puede ser de servicios. Pero si ese arquitecto también coordina la ejecución de la obra, el acuerdo puede calificar como contrato de construcción.
¿Qué norma regula los contratos de construcción en contabilidad?
Históricamente, la norma de referencia fue la NIC 11 (Norma Internacional de Contabilidad 11), que estableció los criterios para reconocer ingresos y costos en contratos de construcción a lo largo del tiempo. Sin embargo, con la adopción generalizada de la NIIF 15, muchas empresas han migrado hacia este nuevo estándar, que unifica el reconocimiento de ingresos de todos los contratos con clientes, incluidos los de construcción. Ambas normativas comparten la lógica del avance como criterio de reconocimiento.
Tipos de contratos de construcción
No existe un único modelo de contrato para todos los proyectos. El tipo de contrato define quién asume el riesgo económico, cómo se mide el avance y de qué forma se factura el trabajo. Elegir el modelo equivocado puede derivar en conflictos, sobrecostos no previstos o dificultades contables que afectan los estados financieros durante años. A continuación se presentan los modelos más utilizados en el sector.
Contrato a precio fijo o suma alzada
En este modelo, el contratista se compromete a ejecutar la obra completa por un importe cerrado desde la firma del contrato. Cualquier variación en los costos reales corre por cuenta del contratista, salvo que existan cláusulas de revisión expresamente pactadas. Es el modelo que más certeza ofrece al cliente, porque conoce de antemano el precio total. Para el contratista, en cambio, exige un análisis previo muy detallado, ya que cualquier imprevisto reduce su margen.
Este tipo de contrato es el más adecuado cuando el alcance del proyecto está completamente definido antes de comenzar, con planos, especificaciones y cantidades claras. Si el proyecto tiene incertidumbres importantes, el contratista probablemente las cubra inflando el precio de su oferta, lo que puede encarecer el proyecto innecesariamente.
Contrato a precios unitarios
En este caso, se acuerda un precio por cada unidad de trabajo realizada: metros cuadrados de losa, metros lineales de tubería, metros cúbicos de excavación. El contratista recibe el pago según las unidades que efectivamente completa, lo que permite ajustar los volúmenes durante la ejecución sin necesidad de renegociar todo el contrato. Es el modelo preferido cuando el alcance es medible, pero las cantidades exactas pueden variar.
Desde el punto de vista contable, cada precio unitario se integra por costos directos, costos indirectos, financiamiento, utilidad y, en algunos casos, cargos adicionales. Esto facilita el seguimiento del avance y el reconocimiento de ingresos, ya que cada unidad completada representa una obligación de desempeño cumplida.
Contrato de costo reembolsable (costo más comisión)
En este modelo, el cliente reembolsa al contratista todos los costos directos e indirectos incurridos durante la obra, más una cantidad adicional que puede ser una cifra fija o un porcentaje sobre esos costos. El riesgo económico de variaciones y sobrecostos recae sobre el cliente, no sobre el contratista. Por eso, este esquema suele utilizarse cuando el alcance del proyecto es incierto o cuando se trabaja en situaciones donde no es posible definir el precio total de antemano.
La desventaja principal para el cliente es que, si no existe un tope o un precio máximo garantizado, el costo final puede alejarse mucho de las estimaciones iniciales. Por eso, muchos contratos de este tipo incorporan un límite máximo pactado, convirtiéndose en lo que se conoce como contrato mixto.
Contrato llave en mano
El contrato llave en mano implica que el contratista asume la responsabilidad integral del proyecto: desde la redacción del proyecto arquitectónico y la tramitación de licencias hasta la ejecución completa y la entrega funcional de la obra. El cliente recibe el activo terminado y listo para usar. Este modelo concentra todo el riesgo en el contratista, lo que exige un estudio previo exhaustivo del proyecto, ya que los errores u omisiones en la etapa de planificación no pueden trasladarse al cliente.
Para el cliente, la gran ventaja es la simplicidad de gestión: un único interlocutor y un precio global. El contratista, por su parte, tiene incentivos para ser eficiente, porque cualquier ahorro en costos se convierte en mayor margen para él.
Contrato de tiempo y materiales
En este esquema, el cliente paga al contratista según las horas efectivamente trabajadas y los materiales realmente consumidos, conforme a tarifas previamente acordadas. Es el modelo de mayor flexibilidad ante proyectos con alta incertidumbre técnica, como reparaciones, trabajos exploratorios o ramp-up de ingeniería. Sin embargo, si no se establecen límites claros de tiempo y presupuesto, el costo total puede crecer sin control.
Contrato EPC y diseño-construcción
EPC son las siglas de Ingeniería (Engineering), Procura (Procurement) y Construcción (Construction). En este modelo, el contratista es responsable de las tres etapas de forma integrada, lo que lo diferencia del enfoque tradicional, donde el diseño y la construcción se asignan a actores distintos. Es el contrato más utilizado en proyectos industriales de gran escala, como plantas de energía, refinerías o infraestructura de telecomunicaciones.
Para conocer en detalle cada uno de estos modelos y sus implicaciones prácticas en obra, puedes revisar el análisis específico sobre los tipos de contratos de construcción disponible en este sitio web.
¿Cómo se registran contablemente los contratos de construcción?
El principal desafío contable de los contratos de construcción surge de su duración. Como la obra se extiende en varios periodos contables, no es posible esperar a la entrega final para registrar todos los ingresos y costos. Hacerlo así distorsionaría completamente los estados financieros de la empresa durante los años de ejecución. La solución es distribuir el reconocimiento a lo largo del tiempo, en función del avance real del proyecto.
Método del porcentaje de realización o grado de avance
Este es el método estándar para contabilizar los contratos de construcción a largo plazo. Permite reconocer ingresos y costos de forma proporcional al avance real de la obra en cada periodo, en lugar de aguardar a que el proyecto concluya. El porcentaje de avance puede determinarse mediante distintas técnicas: la proporción de costos incurridos respecto al total estimado, la medición física de unidades completadas o la revisión de etapas contractuales alcanzadas.
¿Cómo se calcula el porcentaje de avance?
Técnica 1: Costos incurridos
Costos incurridos a la fecha ÷ Costos totales estimados × 100
Técnica 2: Unidades completadas
Unidades terminadas ÷ Unidades totales del contrato × 100
Técnica 3: Etapas del contrato
Verificación de hitos contractuales definidos y certificados por las partes.
Reconocimiento de ingresos y costos por contrato
Cuando se puede estimar con fiabilidad el resultado final de un contrato, los ingresos y costos se reconocen en el estado de resultados en la proporción del grado de avance. Esto significa que, si una obra tiene un valor total de 1.000.000 y al cierre del periodo el avance es del 40 %, la empresa reconoce 400.000 como ingreso, independientemente de cuánto haya cobrado ya. Los anticipos recibidos no son ingresos: se registran como pasivos hasta que el trabajo correspondiente se ejecuta.
Si el resultado del contrato no se puede estimar con suficiente fiabilidad, la norma indica que los ingresos solo deben reconocerse en la medida en que sea probable recuperar los costos incurridos. Esta situación suele ocurrir en las etapas tempranas de proyectos complejos o cuando existen disputas legales sobre el alcance del contrato.
Elementos esenciales que debe tener un contrato de construcción
Un contrato de construcción bien redactado protege a ambas partes y reduce al mínimo los conflictos durante la ejecución. Los elementos que no pueden faltar son los que definen el alcance, el precio, los plazos y las responsabilidades de cada parte desde el primer día. Estos son los componentes fundamentales:
- Alcance y documentación técnica: Planos, especificaciones, memorias de cálculo y normas de calidad que describen exactamente qué se va a construir.
- Precio y forma de pago: El modelo de fijación (precio global, precios unitarios, costo más honorarios) y el calendario de pagos, incluyendo anticipos y certificaciones de avance.
- Plazos e hitos: Cronograma detallado con fechas de inicio, fechas de entrega parcial y fecha de entrega final, con sus respectivos entregables.
- Distribución de riesgos: Quién asume variaciones de costos, errores de proyecto, condiciones imprevistas del terreno o cambios normativos durante la ejecución.
- Gestión de cambios: Procedimiento claro para aprobar modificaciones del alcance, con sus efectos sobre el precio y el plazo.
- Penalizaciones: Cláusulas que establecen indemnizaciones por retrasos en la entrega, ya sea a favor del cliente o del contratista, según las causas del retraso.
- Resolución de conflictos: Mecanismo acordado para resolver disputas, ya sea mediante mediación, arbitraje o vía judicial.
Un contrato detallado no solo evita malentendidos: también facilita el trabajo contable, porque los términos pactados determinan cuándo y cómo se reconocen los ingresos, se registran los costos y se presentan los resultados en los estados financieros.
¿Cómo se distribuyen los costos en un contrato de construcción?
Uno de los aspectos más complejos de la contabilidad de los contratos de construcción es la correcta clasificación de los costos. No todos los gastos que genera una empresa constructora pertenecen al mismo contrato, y asignarlos de forma incorrecta puede distorsionar la rentabilidad de cada proyecto y la situación financiera de la empresa en su conjunto.
Costos directos del contrato
Son los costos que se pueden vincular de forma directa e inequívoca con un contrato específico. Incluyen los materiales utilizados en la obra, la mano de obra directa del personal en campo, los costos de subcontratistas y los equipos empleados exclusivamente en ese proyecto. Estos costos se registran contra el contrato en el momento en que se incurren y se utilizan como base para calcular el porcentaje de avance cuando se aplica el método de costos incurridos.
Los materiales comprados para un contrato, pero aún no utilizados en la obra, no forman parte del costo reconocido hasta que efectivamente se incorporan al proyecto. Este detalle es relevante porque puede generar diferencias entre el costo pagado y el costo contabilizado como avance en un periodo determinado.
Para profundizar en el trabajo que realizan quienes ejecutan parte de estas obras, el análisis sobre subcontratistas en obra explica su rol dentro de la cadena de contratación y cómo se gestionan sus costos desde el punto de vista contable.
Costos indirectos y costos de la actividad general
Los costos indirectos son aquellos que no se pueden asignar directamente a un único contrato, pero que forman parte de la actividad constructora general. Ejemplos típicos son los costos de preparación de nómina, la administración de obra, los seguros generales o los costos de financiamiento de la actividad. Estos se distribuyen entre los contratos activos utilizando métodos sistemáticos y racionales, aplicados de forma uniforme a costos con características similares.
Existe además una categoría de costos de precontrato, incurridos antes de que el contrato se formalice, como estudios de factibilidad o preparación de ofertas. Estos solo pueden incluirse en el costo del contrato si existe una probabilidad razonable de que el contrato se adjudique y si pueden identificarse y medirse de forma fiable.
Contratos de construcción y su relación con los estados financieros
Los contratos de construcción afectan de forma directa los tres estados financieros principales de una empresa constructora. En el estado de resultados se reflejan los ingresos y costos reconocidos según el grado de avance. En el balance general aparecen los anticipos recibidos (pasivo), los trabajos en curso por encima de las facturaciones (activo) y las provisiones por pérdidas esperadas. En el estado de flujos de efectivo, en cambio, se muestra el movimiento real de dinero, que puede diferir significativamente de los ingresos contabilizados.
Esta diferencia entre el flujo de caja real y el ingreso reconocido es uno de los puntos más confusos para quienes se acercan por primera vez a la contabilidad de la construcción. Una empresa puede registrar un ingreso importante en el periodo y al mismo tiempo tener poco efectivo disponible, porque el cliente aún no ha pagado la certificación correspondiente.
Si quieres entender cómo se presentan estas cifras de forma ordenada, el análisis sobre los estados financieros de constructoras te explica cada componente con ejemplos del sector.
| Estado financiero | Efecto de los contratos de construcción |
|---|---|
| Estado de resultados | Reconocimiento de ingresos y costos según el grado de avance del contrato |
| Balance general | Anticipos como pasivo, trabajos en curso como activo, provisiones por pérdidas |
| Flujo de efectivo | Refleja cobros y pagos reales, que pueden diferir del ingreso contabilizado |
| Notas a los estados financieros | Revelación del método contable usado, técnicas de avance y montos por contrato |
Errores frecuentes al gestionar contratos de construcción
Gestionar mal los contratos de construcción no solo genera conflictos legales: también produce errores contables que pueden distorsionar los estados financieros de la empresa y dificultar la toma de decisiones. Conocer los errores más habituales es el primer paso para evitarlos. Estos son los que aparecen con mayor frecuencia:
- Registrar anticipos como ingresos: Un anticipo es un pasivo hasta que el trabajo asociado se ejecuta. Reconocerlo como ingreso antes de tiempo infla artificialmente los resultados del periodo.
- No actualizar el estimado de costos totales: Si los costos reales empiezan a superar los estimados iniciales, el porcentaje de avance calculado resulta incorrecto y los ingresos reconocidos quedan desajustados.
- Ignorar los cambios de alcance sin orden aprobada: Ejecutar trabajos adicionales sin documentarlos en una orden de cambio puede hacer que esos costos se pierdan sin ingreso asociado.
- Mezclar costos de distintos contratos: Asignar costos de un proyecto a otro, aunque sea por conveniencia administrativa, genera informes de rentabilidad incorrectos por contrato.
- No provisionar pérdidas esperadas: Cuando se detecta que un contrato terminará con pérdida, la norma exige reconocer esa pérdida de forma inmediata, no esperar al cierre del proyecto.
- Confundir facturación con ingreso reconocido: Lo que se factura al cliente en un periodo no es necesariamente el ingreso del periodo. El reconocimiento depende del avance, no de la factura emitida.
Para un análisis más detallado de estos y otros problemas que afectan la contabilidad de las empresas del sector, puedes consultar el artículo sobre errores contables comunes en empresas constructoras, donde cada caso se explica con contexto y soluciones prácticas.
Preguntas frecuentes
¿Qué diferencia hay entre un contrato a precio fijo y uno a precios unitarios?
En un contrato a precio fijo, el contratista se compromete a ejecutar la obra completa por una suma total cerrada, independientemente de los costos reales que enfrente. En un contrato a precios unitarios, el pago depende de las unidades de trabajo efectivamente completadas, lo que permite ajustar los volúmenes durante la ejecución. La diferencia clave está en quién asume el riesgo de variaciones: en el primero, el contratista; en el segundo, el riesgo se distribuye entre ambas partes según las variaciones de cantidad.
¿Qué método contable se usa para los contratos de construcción a largo plazo?
El método estándar es el del porcentaje de realización o grado de avance, que permite reconocer ingresos y costos de forma progresiva, en proporción al avance real de la obra en cada periodo contable. Este método está respaldado por la NIC 11 y, en el marco más reciente, por la NIIF 15, que establece el principio general de reconocer ingresos cuando o a medida que se satisfacen las obligaciones de desempeño pactadas en el contrato.
¿Qué son los contratos de construcción mixtos?
Los contratos mixtos combinan características de dos modelos distintos. El ejemplo más común es un contrato de costo reembolsable al que se le añade un precio máximo garantizado: el cliente asume los costos hasta ese tope, pero cualquier exceso corre por cuenta del contratista. También existen combinaciones de precios unitarios con suma alzada para los gastos generales y utilidades. Estos modelos buscan equilibrar la flexibilidad de un esquema abierto con la certeza de un límite de gasto.
¿Cuándo se reconocen los ingresos en un contrato de construcción?
Los ingresos de un contrato de construcción se reconocen a medida que avanza la obra, no cuando se firma el contrato ni cuando se recibe el pago. El reconocimiento ocurre en función del grado de realización, calculado mediante la proporción de costos incurridos, la medición de unidades completadas o el cumplimiento de hitos contractuales. Si el resultado final del contrato no se puede estimar con fiabilidad, los ingresos solo se reconocen en la medida en que sea probable recuperar los costos incurridos.
¿Qué pasa si el resultado de un contrato de construcción no se puede estimar con fiabilidad?
En ese caso, la norma establece que los ingresos solo deben reconocerse hasta el monto de los costos en que se haya incurrido y que sea probable recuperar. Es decir, no se reconoce margen de utilidad mientras persista la incertidumbre. Además, si se detecta que el contrato generará una pérdida, esa pérdida debe reconocerse de inmediato y en su totalidad, sin esperar al cierre del proyecto. Esto ocurre con frecuencia en contratos con disputas sobre el alcance o en proyectos con alta volatilidad de costos.
¿Qué costos se incluyen en un contrato de construcción para efectos contables?
Para efectos contables, los costos de un contrato de construcción se dividen en tres grupos. Los costos directos son los que se vinculan directamente con el proyecto: materiales, mano de obra, subcontratistas y equipos. Los costos indirectos son compartidos entre varios contratos y se asignan mediante métodos sistemáticos. Finalmente, los costos de precontrato, como estudios de factibilidad o preparación de ofertas, solo se incluyen si existe una probabilidad razonable de que el contrato se adjudique.
¿Cuál es la diferencia entre un contrato llave en mano y un contrato EPC?
Ambos modelos implican que el contratista asume la responsabilidad integral del proyecto, pero difieren en su alcance técnico. El contrato llave en mano se centra en entregar la obra terminada y funcional, abarcando diseño, permisos y ejecución. El contrato EPC (Ingeniería, Procura y Construcción) va más allá: integra también la ingeniería de detalle y la gestión de adquisiciones de equipos y materiales como parte formal del alcance contratado, lo que lo hace más habitual en proyectos industriales de gran complejidad.
¿Qué relación tienen los contratos de construcción con la NIIF 15?
La NIIF 15 reemplazó a la NIC 11 como norma de referencia para el reconocimiento de ingresos, incluidos los de contratos de construcción. Bajo este estándar, el contratista debe identificar las obligaciones de desempeño del contrato, asignar el precio de la transacción a cada una y reconocer el ingreso cuando o a medida que satisface cada obligación. En la mayoría de los contratos de construcción, esto ocurre de forma progresiva en el tiempo, lo que resulta coherente con el método del porcentaje de avance que ya establecía la NIC 11. Para una visión más amplia del marco contable, el artículo sobre contabilidad de la construcción desarrolla los fundamentos completos del sector.
Conclusión
Los contratos de construcción son mucho más que documentos legales. Definen cómo se distribuyen los riesgos entre las partes, cómo se mide el avance del proyecto y, sobre todo, cómo se registran los ingresos y costos en la contabilidad de la empresa durante meses o años. Entender su funcionamiento te da una base sólida para analizar cualquier proyecto del sector con criterio propio.
Ahora conoces los tipos principales de contratos, las diferencias en la distribución del riesgo, el método del porcentaje de avance y los errores más habituales que conviene evitar. Puedes aplicar este conocimiento para interpretar contratos reales, analizar estados financieros de constructoras o simplemente entender mejor por qué las cifras de un proyecto cambian de un periodo a otro.
Si este tema despertó tu interés, en este sitio web encontrarás muchos más contenidos relacionados con la contabilidad del sector construcción, explicados con el mismo nivel de detalle y desde una perspectiva práctica. Cada artículo está pensado para que avances a tu propio ritmo, sin importar desde qué punto partes.
Sigue aprendiendo:

¿Cómo calcular el costo de una obra de construcción?
La facturación por avance de obra
Los indicadores financieros que toda constructora debería conocer
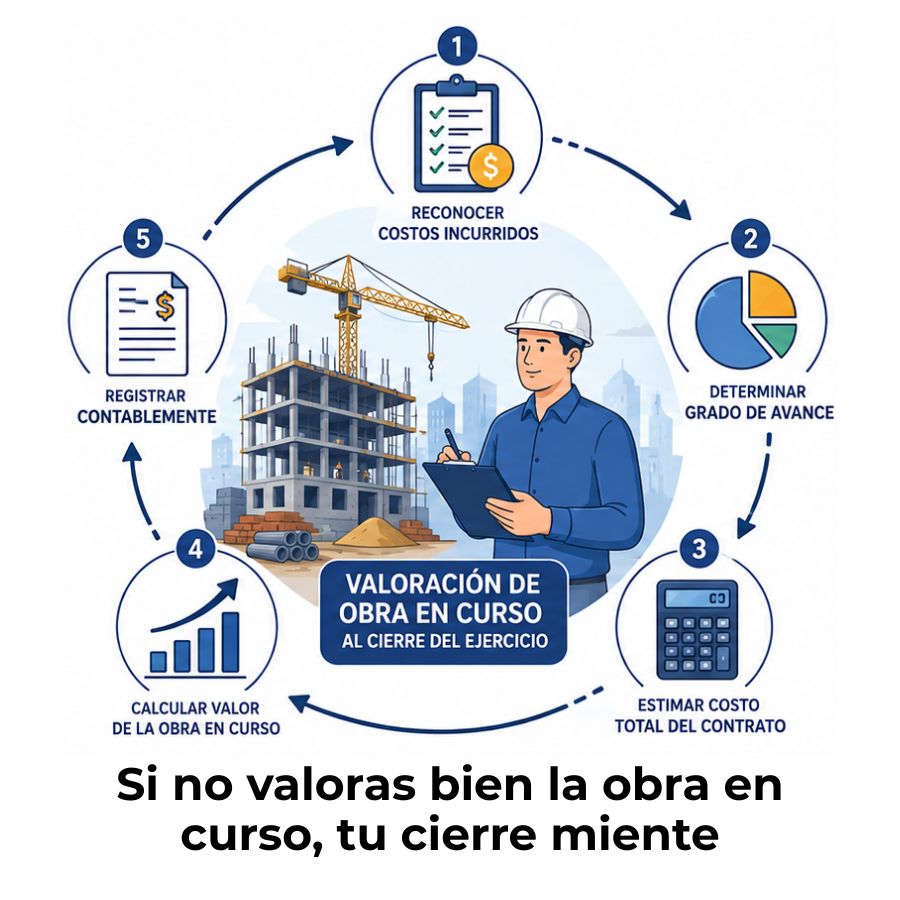
¿Cómo se valora la obra en curso al cierre del ejercicio?
Anticipos de obra: Controla el flujo de caja desde el primer día
Punto de equilibrio de una obra
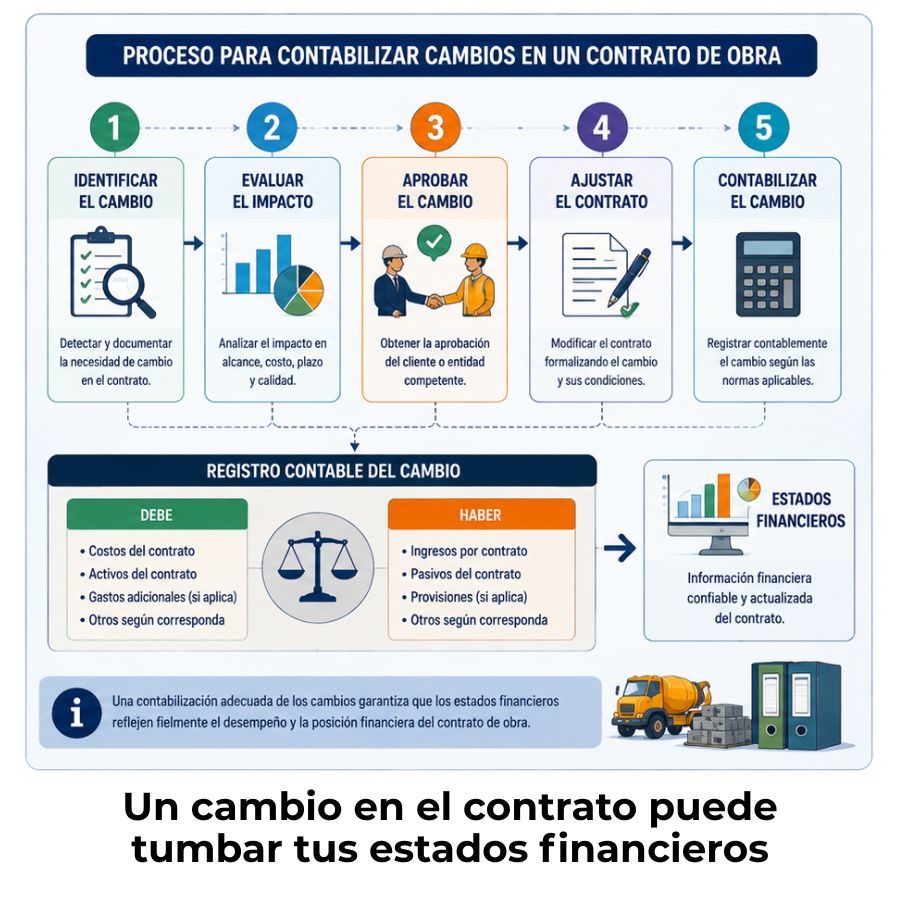
¿Cómo se contabilizan los cambios en un contrato de obra?
¿Cómo afecta la inflación a un contrato de construcción?
