
Un consorcio de construcción es un acuerdo formal entre dos o más empresas que se unen para ejecutar un proyecto específico, compartiendo recursos, riesgos y resultados. No implica crear una nueva sociedad, aunque sí genera obligaciones contables y tributarias concretas para cada integrante.
¿Qué es un consorcio de construcción?
Un consorcio de construcción es un contrato formal entre dos o más empresas que deciden unir capacidades para ejecutar un proyecto específico, sin que eso implique crear una nueva persona jurídica en el sentido civil del término. Cada integrante conserva su identidad legal propia y actúa con autonomía fuera del consorcio, pero dentro de él asume compromisos concretos frente a los demás socios y frente a terceros.
Esta figura surge cuando la magnitud de una obra —ya sea por su valor, su complejidad técnica o los requisitos de solvencia del contratante— supera lo que una sola empresa puede ofrecer. En lugar de rechazar el proyecto, las compañías suman sus fortalezas y presentan una oferta conjunta que ninguna de ellas podría sostener de manera individual.
Diferencia entre consorcio y sociedad en la construcción
La diferencia más importante radica en la permanencia y la autonomía. Una sociedad es una persona jurídica independiente que nace para operar de manera indefinida, con su propio patrimonio, razón social y estructura de gobierno. Un consorcio, en cambio, se constituye para un fin puntual y tiene una duración limitada al proyecto que le dio origen; cuando ese proyecto termina, el consorcio se disuelve.
Además, en una sociedad los socios transfieren aportes a una nueva entidad y esos bienes pasan a pertenecer a la sociedad. En el consorcio, los bienes que cada parte aporta para ejecutar el trabajo siguen siendo de su propietario original; el consorcio los usa, pero no los incorpora a un patrimonio propio. Esa distinción tiene consecuencias contables directas que verás más adelante.
| Característica | Sociedad | Consorcio |
|---|---|---|
| Persona jurídica propia | Sí, siempre | Solo si lleva contabilidad independiente (efecto tributario) |
| Duración | Indefinida | Limitada al proyecto |
| Patrimonio propio | Sí | No; los bienes pertenecen a cada integrante |
| Base legal | Ley General de Sociedades | Ley General de Sociedades (contratos asociativos) |
| Constitución | Escritura pública e inscripción registral | Contrato privado o público según el caso |
¿Qué establece el contrato de consorcio?
El contrato de consorcio es el documento que da vida jurídica a la alianza y regula todo lo que ocurrirá durante la ejecución del proyecto. Su contenido no es una simple formalidad; define las reglas de convivencia entre empresas que, fuera del consorcio, pueden ser incluso competidoras. Por eso, mientras más claro y detallado sea, menores serán los conflictos durante la obra.
Cláusulas esenciales de un contrato de consorcio:
- Objeto del consorcio: El proyecto específico que se va a ejecutar.
- Partes integrantes: Identificación completa de cada empresa participante.
- Porcentaje de participación: Cuánto aporta y cuánto le corresponde a cada uno.
- Responsabilidades individuales: Qué actividades asume directamente cada empresa.
- Operador o representante: Quién actuará como vocero frente al contratante.
- Duración: El plazo del consorcio, vinculado al cronograma de la obra.
- Régimen contable: Si se llevará contabilidad independiente o no.
¿Cómo funciona un consorcio de construcción?
El funcionamiento de un consorcio de construcción sigue una lógica bastante clara: varias empresas se ponen de acuerdo, firman el contrato, presentan su oferta de manera conjunta ante el contratante y, si ganan, ejecutan el proyecto según lo pactado. Cada parte hace lo que mejor sabe hacer, y el resultado final es el producto del esfuerzo coordinado de todas ellas.
Lo que hace diferente al consorcio de otras formas de colaboración es que las empresas no pierden su independencia. Cada una sigue emitiendo sus propias facturas, manejando a su personal y respondiendo por sus obligaciones laborales. Lo que comparten son el contrato principal, ciertos costos comunes y, al final, las utilidades o pérdidas del proyecto en la proporción acordada.
Roles y responsabilidades de cada parte
Dentro de un consorcio siempre hay un integrante que actúa como operador o representante común: la empresa que firma el contrato con el cliente, emite las valorizaciones y sirve de interlocutor principal durante la ejecución. Ese rol suele recaer en el integrante con mayor participación porcentual o con más experiencia en el tipo de obra en cuestión.
Los demás integrantes no quedan al margen; cada uno tiene asignadas actividades específicas que debe cumplir en el plazo establecido. Si una empresa falla, el impacto se siente en todo el consorcio, porque el contratante exige resultados al grupo como unidad, no solo a la parte que incumplió. Por eso la selección de socios es una decisión que merece mucho análisis previo.
Distribución de aportes, costos y utilidades
Cada empresa aporta al consorcio en función de su porcentaje de participación. Ese porcentaje puede traducirse en dinero, equipos, mano de obra, tecnología o una combinación de todo ello. Lo que cada parte aporta queda registrado en el contrato y en la contabilidad del consorcio, y sirve de base para calcular tanto los costos que le corresponden como las utilidades que recibirá al final.
Ejemplo de distribución en un consorcio con dos integrantes:
| Concepto | Empresa A (60%) | Empresa B (40%) |
|---|---|---|
| Aporte inicial | 60 % del fondo | 40 % del fondo |
| Asunción de costos | 60 % | 40 % |
| Participación en utilidades | 60 % | 40 % |
Tipos de consorcios en el sector construcción
En el sector construcción conviven distintos modelos de consorcio, y la clasificación más importante desde el punto de vista contable y tributario es la que distingue entre los que llevan contabilidad independiente y los que no. Esa diferencia no es un detalle menor: determina quién tributa, cómo se emiten las facturas y qué libros se deben llevar. Entenderla desde el principio evita errores que luego son difíciles de corregir.
Consorcio con contabilidad independiente
Cuando el consorcio lleva su propia contabilidad, separada de la de cada empresa integrante, adquiere para efectos tributarios una capacidad similar a la de una persona jurídica independiente. Debe inscribirse en el RUC, emitir sus propios comprobantes de pago, presentar declaraciones mensuales y anuales y llevar libros contables electrónicos. En la práctica, funciona como un contribuyente autónomo frente a la administración tributaria.
Esta modalidad es la más común cuando el contrato tiene una duración superior a tres años o cuando la naturaleza de las operaciones permite llevar un registro centralizado de todas las transacciones. La ventaja principal es que los resultados del proyecto quedan claramente delimitados del resto de la contabilidad de cada socio, lo que facilita la supervisión y el control financiero.
Características del consorcio con contabilidad independiente:
- RUC propio: Se inscribe como contribuyente ante la administración tributaria con número de registro individual.
- Contribuyente de renta e IGV: Declara y paga ambos impuestos de forma autónoma, separada de sus integrantes.
- Libros contables electrónicos: Obligado a llevar sus propios registros en el formato exigido por SUNAT.
- Emisión de comprobantes: Factura con su propio RUC por todas las operaciones que realiza.
- Duración habitual: Contratos de más de tres años o proyectos de gran escala.
Consorcio sin contabilidad independiente
En este caso, el consorcio no tiene una contabilidad propia. Las operaciones se registran directamente en la contabilidad de cada empresa integrante, o bien una de ellas asume el rol de llevar los registros del conjunto. Aquí el consorcio no es contribuyente por sí mismo: son los socios quienes declaran y pagan sus obligaciones tributarias de manera individual, en proporción a su participación.
Esta modalidad suele adoptarse cuando la naturaleza de las operaciones hace difícil llevar una contabilidad centralizada, o cuando el contrato tiene una duración corta. Aunque parece más simple, exige coordinación cuidadosa entre los integrantes para evitar duplicidades en el registro de gastos o ingresos y para asegurar que cada uno cumpla con sus obligaciones de forma completa.
| Aspecto | Con contabilidad independiente | Sin contabilidad independiente |
|---|---|---|
| ¿Tiene RUC? | Sí | No |
| ¿Quién declara impuestos? | El consorcio | Cada integrante por separado |
| ¿Emite facturas? | Sí, con su RUC | Cada parte con su propio RUC |
| Libros contables | Propios del consorcio | Los de cada integrante |
| Duración habitual | Más de 3 años | Corto o mediano plazo |
Ventajas y desventajas de los consorcios de construcción
Como cualquier figura jurídica y empresarial, los consorcios de construcción tienen un lado positivo muy concreto y también limitaciones que conviene conocer antes de decidir si es la figura adecuada para un proyecto determinado. Conocer ambos lados te permite tomar decisiones informadas, no solo dejarte llevar por la conveniencia del momento.
Una ventaja que pocas veces se menciona es la que tiene que ver con el acceso al financiamiento de obras. Al sumar la solvencia de varios integrantes, el consorcio puede acceder a líneas de crédito y avales que individualmente ninguno de los socios obtendría. Eso abre oportunidades reales para proyectos de infraestructura que de otra manera quedarían fuera de alcance.
En cuanto a las desventajas, la más delicada es la responsabilidad solidaria. En algunos contratos, si uno de los integrantes no cumple, el contratante puede exigir el cumplimiento a cualquiera de los demás, independientemente del porcentaje de participación de cada uno. Por eso, elegir bien a los socios no es un paso opcional: es parte de la gestión del riesgo financiero en obras.
¿Cómo se lleva la contabilidad de un consorcio de construcción?
La contabilidad de un consorcio de construcción depende directamente del tipo que se haya constituido. Sin embargo, independientemente de si el consorcio lleva o no contabilidad propia, siempre existe la obligación de registrar con precisión los aportes, los costos incurridos y los ingresos generados. Un registro contable incompleto o desordenado puede derivar en problemas tributarios para todos los integrantes, no solo para el que cometió el error.
El contrato de consorcio que lleva contabilidad independiente es tratado como contribuyente del Impuesto a la Renta y del IGV, aunque en el derecho civil no constituya una persona jurídica distinta de sus integrantes.
Registro de operaciones y libros contables
Cuando el consorcio lleva contabilidad independiente, debe registrar todas sus operaciones en libros propios: registro de ventas, registro de compras, libro diario, libro mayor y, en los casos que corresponda, libros de inventarios y balances. Esos registros deben mantenerse en formato electrónico conforme a los requisitos de la administración tributaria, y cualquier discrepancia entre ellos puede generar observaciones durante una fiscalización.
En el caso del consorcio sin contabilidad independiente, cada empresa integra las operaciones del consorcio a sus propios libros. Eso exige un sistema de codificación o centros de costo que permita identificar exactamente qué ingresos y gastos corresponden al proyecto consorciado y cuáles pertenecen a la actividad ordinaria de la empresa. Sin esa distinción, el control financiero se vuelve prácticamente imposible.
Libros contables según el tipo de consorcio:
| Libro o registro | Con contabilidad independiente | Sin contabilidad independiente |
|---|---|---|
| Registro de ventas | Del consorcio | De cada integrante |
| Registro de compras | Del consorcio | De cada integrante |
| Libro diario y mayor | Del consorcio | Integrado en el de cada empresa |
| Declaraciones tributarias | El consorcio declara | Cada integrante declara |
Obligaciones tributarias del consorcio
Las obligaciones tributarias varían según la modalidad contable, pero en todos los casos los integrantes del consorcio deben estar al tanto del tratamiento fiscal que les corresponde. Un consorcio con contabilidad independiente es contribuyente del Impuesto a la Renta y del IGV, por lo que debe presentar sus declaraciones mensuales y su declaración anual de renta de la misma forma que lo haría cualquier empresa.
Para profundizar en cómo se estructura el cumplimiento fiscal de este tipo de operaciones, es útil revisar el régimen tributario para constructoras, donde se detallan las particularidades que aplican a las empresas del sector y que también influyen sobre los consorcios que estas integran.
Obligaciones tributarias según el tipo de consorcio:
- Inscripción en el RUC: Obligatoria solo para el consorcio con contabilidad independiente.
- Declaración mensual de IGV y renta: El consorcio independiente declara por sus propias operaciones.
- Declaración anual de renta: El consorcio independiente presenta su propia declaración.
- Responsabilidad solidaria: En el consorcio sin contabilidad independiente, los integrantes responden de forma individual y, en algunos casos, solidaria.
- Libros electrónicos: Tanto el consorcio como sus integrantes deben cumplir con los formatos electrónicos exigidos por la normativa vigente.
Consorcios de construcción y contratos con el Estado
Una de las razones más frecuentes por las que se forman consorcios en el sector construcción es la necesidad de cumplir con los requisitos de solvencia que exigen las licitaciones públicas. Los contratos con el Estado, en especial los de infraestructura vial, edificaciones públicas o proyectos de saneamiento, tienen exigencias técnicas y financieras que muchas empresas medianas no pueden satisfacer por sí solas.
Al unirse en consorcio, las empresas suman su experiencia y su capacidad económica para cumplir con esos requisitos. El consorcio puede tener su propio RUC y, con él, firmar el contrato directamente con la entidad pública contratante, lo que le da plena validez jurídica y permite emitir las facturas correspondientes a la obra. Esa es una de las razones por las que el consorcio con contabilidad independiente es la figura preferida en contratación pública.
Otro aspecto clave en los contratos públicos es que el Estado puede exigir garantías de fiel cumplimiento, garantías de adelanto y seguros de responsabilidad civil. Cuando se trata de un consorcio, esas garantías se presentan a nombre del consorcio en su conjunto, y cada integrante responde solidariamente si hay un incumplimiento. Eso hace que el análisis previo del contrato y la selección de socios sean pasos que no se pueden tomar a la ligera. Para entender mejor el panorama financiero completo, resulta muy útil revisar la contabilidad de la construcción como marco general de referencia.
Preguntas frecuentes
¿Qué diferencia hay entre un consorcio y una UTE?
Una UTE (Unión Temporal de Empresas) es la denominación que usa la legislación española para referirse a una figura muy similar al consorcio: una agrupación temporal de empresas para ejecutar un proyecto específico. En los países de América Latina, la figura equivalente es el consorcio. Ambas formas comparten la temporalidad, la ausencia de personalidad jurídica plena en el derecho civil y la responsabilidad solidaria de sus integrantes, aunque las reglas específicas varían según el ordenamiento jurídico de cada país. En el contexto peruano, el término correcto y más utilizado en contratación pública y privada es «consorcio».
¿Un consorcio de construcción tiene RUC propio?
Sí, pero solo cuando lleva contabilidad independiente de la de sus integrantes. En ese caso, el consorcio está obligado a inscribirse en el RUC ante SUNAT, obtener su Clave SOL y cumplir con todas las obligaciones formales de un contribuyente, incluyendo la emisión de comprobantes de pago, la presentación de declaraciones mensuales y anuales y el uso de libros electrónicos. El consorcio sin contabilidad independiente no tiene RUC propio; en ese caso, son los integrantes quienes facturan y declaran individualmente por las operaciones que les corresponden.
¿Qué impuestos paga un consorcio de construcción?
Un consorcio con contabilidad independiente es contribuyente del Impuesto a la Renta y del Impuesto General a las Ventas (IGV). Declara y paga ambos impuestos de forma autónoma, exactamente igual que lo haría una empresa. También puede estar sujeto a retenciones, percepciones y detracciones si sus operaciones así lo requieren. En el consorcio sin contabilidad independiente, cada integrante declara y paga los impuestos que corresponden a su propia participación en las operaciones del consorcio, sin que exista una obligación tributaria centralizada para el grupo.
¿Cuántas empresas pueden integrar un consorcio de construcción?
La legislación no establece un número máximo de integrantes para un consorcio de construcción. Desde el punto de vista jurídico, basta con que participen dos o más empresas para que se pueda constituir el consorcio. En la práctica, el número de integrantes suele estar condicionado por la complejidad del proyecto: obras muy especializadas pueden requerir tres, cuatro o incluso más empresas, cada una aportando una capacidad técnica específica. Lo que sí es determinante es que cada integrante tenga claro su rol, su porcentaje de participación y sus obligaciones, para evitar conflictos durante la ejecución.
¿Qué pasa si un integrante del consorcio incumple sus obligaciones?
El incumplimiento de uno de los integrantes puede tener consecuencias sobre todo el consorcio, especialmente cuando existe responsabilidad solidaria frente al contratante. En esos casos, el cliente puede exigir el cumplimiento de las obligaciones pendientes a cualquiera de los demás socios, independientemente de su porcentaje de participación. Los demás integrantes tendrán luego el derecho de repetir contra el que incumplió, pero eso implica iniciar un proceso legal que consume tiempo y recursos. Por eso el contrato de consorcio debe incluir cláusulas claras sobre las consecuencias del incumplimiento y los mecanismos de resolución de disputas entre las partes.
¿Cómo se reparten las utilidades en un consorcio de construcción?
Las utilidades se reparten en función del porcentaje de participación que cada empresa tiene en el consorcio, tal como queda establecido en el contrato. Si una empresa tiene el 60 % de participación, le corresponde el 60 % de las utilidades generadas por el proyecto, una vez descontados todos los costos y gastos de la ejecución. Esa distribución debe estar respaldada por los registros contables del consorcio y, en el caso del consorcio con contabilidad independiente, los resultados se liquidan formalmente al cierre del proyecto antes de que cada integrante incorpore su parte a su propia contabilidad.
¿Cuándo conviene formar un consorcio en lugar de una empresa nueva?
Formar un consorcio conviene cuando el proyecto es temporal y bien definido, cuando las empresas involucradas ya tienen trayectoria y capacidad instalada, y cuando no se quieren asumir los costos y tiempos que implica constituir una nueva sociedad. Crear una empresa nueva tiene sentido cuando se busca una relación comercial de largo plazo o cuando el negocio en común va más allá de un proyecto puntual. El consorcio, en cambio, es ideal para obras con inicio y fin claros, donde cada empresa quiere mantener su identidad jurídica y sus operaciones habituales sin interferencias.
Conclusión
Los consorcios de construcción son una figura que permite a varias empresas unir fuerzas para ejecutar proyectos que individualmente no podrían asumir. Su característica más distintiva es que cada integrante conserva su identidad jurídica mientras comparte responsabilidades, costos y resultados con los demás socios. Entender cómo se estructuran y cómo funcionan es el primer paso para trabajar con ellos de manera segura y eficiente.
A lo largo de este artículo viste las diferencias entre el consorcio con y sin contabilidad independiente, las obligaciones tributarias que genera cada modalidad, las ventajas y los riesgos que implica esta figura, y el papel que juega en la contratación pública. Con esa base, puedes analizar mejor cualquier proyecto que te llegue bajo esta forma de colaboración y tomar decisiones con más criterio técnico y financiero.
Si quieres seguir ampliando tu conocimiento sobre la contabilidad del sector, en este sitio web encontrarás más contenido orientado a ayudarte a dominar los aspectos contables, tributarios y financieros que hacen diferente a la industria de la construcción. Cada artículo está pensado para que aprendas con claridad, sin importar desde dónde partes.
Sigue aprendiendo:

Subcontratistas en obra: Roles, registros y obligaciones
Depreciación de maquinaria de construcción

Rentabilidad de obras: Más margen, mejores decisiones
Sobrecostos en construcción: ¿Cómo evitarlos?
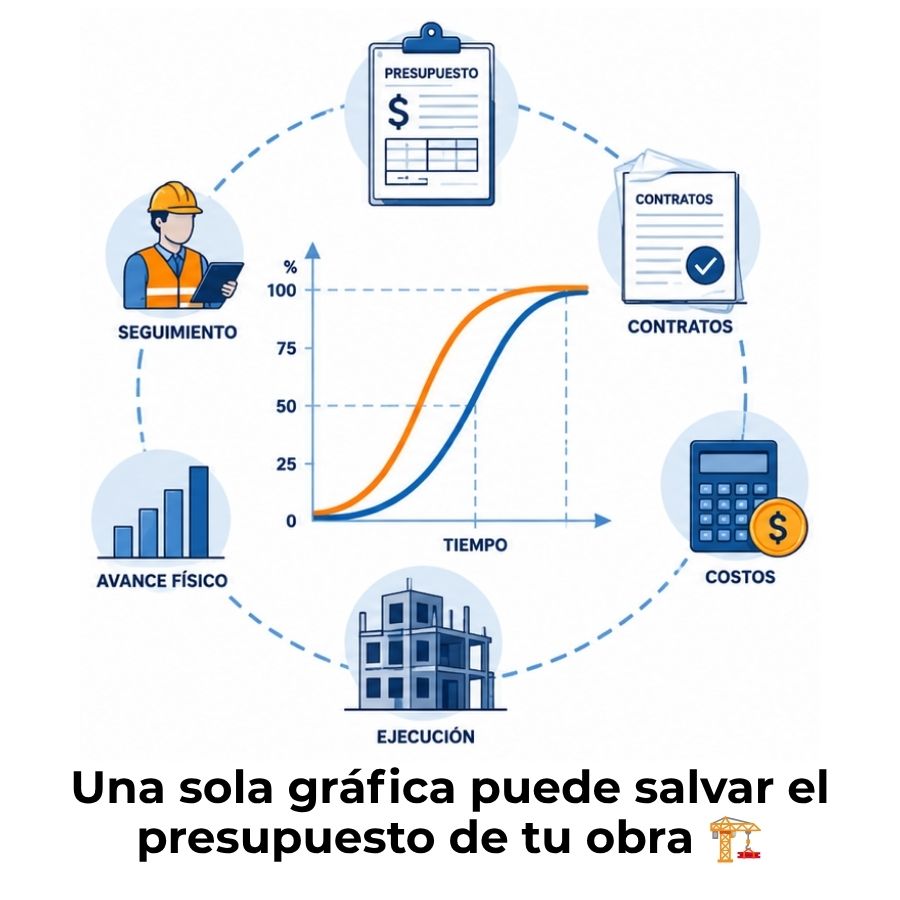
Curva S en una obra de construcción
Partidas de un presupuesto de obra de construcción
Seguridad social de los trabajadores de la construcción
¿Cómo se contabiliza una garantía decenal en construcción?
