
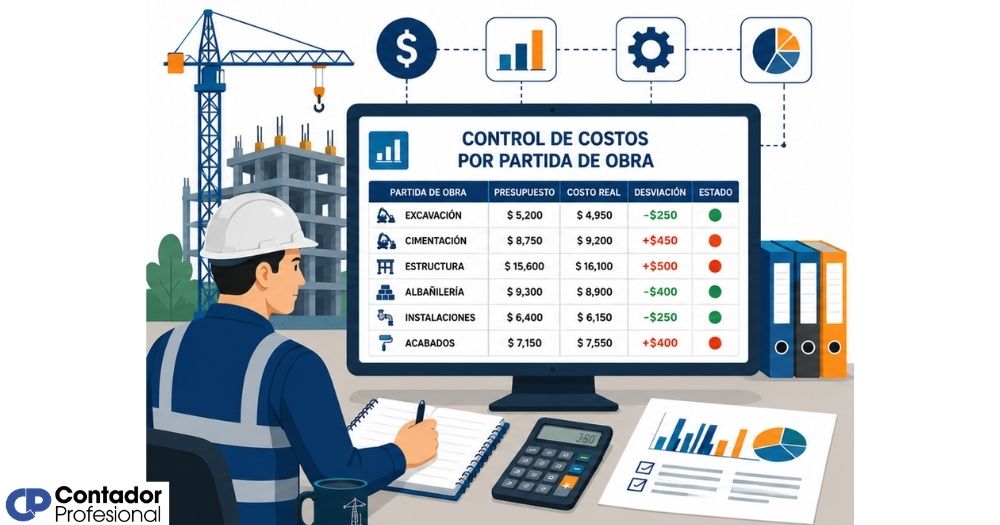
El control de costos por partida de obra es el proceso de asignar un presupuesto específico a cada actividad constructiva y compararlo, de forma continua, con lo que realmente se gasta. Así puedes detectar desviaciones antes de que afecten el resultado económico del proyecto.

¿Qué es el control de costos por partida de obra?
El control de costos por partida de obra es el proceso mediante el cual se asigna un presupuesto específico a cada actividad o componente del proyecto de construcción y se compara de forma continua con el gasto real que va generando esa actividad durante la ejecución. Su objetivo principal es detectar desviaciones a tiempo para poder corregirlas antes de que afecten el resultado económico del proyecto.
A diferencia de revisar solo el presupuesto global al final del proyecto, este enfoque desagrega el costo total en unidades más pequeñas y manejables. Cada actividad tiene su propio límite de gasto, su propio registro de gastos reales y su propio indicador de cumplimiento. Eso convierte el presupuesto en una herramienta de gestión activa y no solo en un documento de referencia.
¿Qué es una partida de obra y cómo se mide?
Una partida de obra es una unidad de trabajo concreta, medible e identificable dentro del presupuesto de una construcción. Representa una actividad específica —como la excavación de zanjas, el vaciado de una losa o la instalación de tuberías— a la que se le asigna una cantidad, una unidad de medida y un costo por unidad. Esa combinación es lo que se conoce como precio unitario.
La medición de una partida depende de su naturaleza: algunas se miden en metros cuadrados, otras en metros lineales, en metros cúbicos, en unidades o en horas de trabajo. Lo importante es que esa unidad de medida sea verificable en campo, porque sobre ella se calcula tanto el presupuesto como el avance real de la obra.
Diferencia entre partida directa e indirecta
No todas las partidas responden al mismo tipo de costo. Las partidas directas agrupan los recursos que se pueden asignar con precisión a una actividad específica: la mano de obra que construye un muro, los materiales que forman parte de ese muro o la maquinaria usada en esa tarea concreta. Las partidas indirectas, en cambio, recogen los costos necesarios para que la obra funcione, pero que no se pueden atribuir a una sola actividad.
Comprender esta diferencia es fundamental porque el control de los costos indirectos de obra requiere una metodología distinta a la del control de los costos directos. Los indirectos suelen distribuirse de forma proporcional entre partidas o gestionarse como una partida global propia.
Estructura de costos dentro de cada partida
Cada partida no es un número aislado. Detrás de ese costo hay tres o cuatro componentes que se identifican, cuantifican y controlan por separado. Entender qué hay dentro de cada partida es lo que permite saber exactamente dónde está ocurriendo el sobrecosto cuando el gasto real empieza a superar lo planificado.
Mano de obra: el recurso humano de cada partida
La mano de obra incluye el costo de todos los trabajadores asignados a una actividad específica. Para controlarla por partida, se utilizan los llamados partes de trabajo, que son registros diarios donde cada operario indica en qué tarea estuvo trabajando y durante cuántas horas. Esos datos se imputan directamente a la partida correspondiente, lo que permite saber cuántas horas humanas reales se destinaron a cada actividad frente a las horas que se estimaron en el presupuesto.
Además del salario base, el costo real de mano de obra incluye cargas sociales, prestaciones y, en algunos casos, gastos de transporte o dietas. Ignorar estos conceptos al presupuestar genera una diferencia entre el costo planificado y el real que parece inexplicable, pero tiene una causa muy concreta: una estimación incompleta desde el inicio.
Materiales y su trazabilidad en obra
El control de materiales va más allá de registrar qué se compró. Para que sea útil dentro del control por partida, cada compra debe vincularse a la partida donde ese material será consumido. Esa trazabilidad —desde la orden de compra hasta el consumo real en obra— es lo que permite detectar si se está usando más material del estimado o si hubo mermas y desperdicios que no estaban previstos.
Un almacén bien gestionado es parte del control de costos. Si los materiales se reciben sin registrar a qué partida pertenecen, el sistema de control pierde precisión desde el primer día. La trazabilidad no es un trámite burocrático: es la información que le da sentido al presupuesto.
Equipos y subcontratos como componentes de partida
Los equipos —ya sean propios o alquilados— generan un costo que también debe asignarse a la partida donde se usaron. El problema más frecuente con este componente es que los equipos permanecen en obra más tiempo del planificado, generando un costo adicional que se acumula sin que nadie lo registre explícitamente. Por eso es fundamental registrar las fechas de uso, las tarifas diarias y las renovaciones de contrato.
En el caso de los subcontratos, el control se realiza a través de los contratos firmados, los albaranes de trabajo ejecutado y los estados de pago. Cada pago a un subcontratista debe quedar asociado a la partida que le corresponde dentro del presupuesto, para que el gasto real quede reflejado correctamente en el sistema de seguimiento.
¿Cómo se hace el control de costos por partida de obra?
El proceso de control de costos por partida sigue una secuencia lógica de cuatro pasos que se repiten a lo largo de toda la ejecución del proyecto. No es un proceso que se realiza una sola vez: es un ciclo continuo de planificación, registro, comparación y corrección que mantiene el proyecto económicamente bajo control en todo momento.
Paso 1: Definir y codificar cada partida
Antes de controlar cualquier costo, necesitas saber exactamente qué actividades componen el proyecto. Cada partida debe estar claramente definida, con un nombre descriptivo, una unidad de medida y un código único que la identifique dentro del sistema de seguimiento. Este código es el que permite cruzar datos entre el presupuesto, las compras, los partes de trabajo y la contabilidad sin ambigüedades.
Las partidas se agrupan normalmente en capítulos que respetan el orden cronológico de la construcción: obras preliminares, movimiento de tierras, estructura, cerramientos, instalaciones y acabados. Esta estructura jerárquica facilita tanto la lectura del presupuesto como el seguimiento del avance real por frentes de trabajo.
Paso 2: Asignar el presupuesto base a cada partida
Una vez definidas las partidas, se asigna a cada una su presupuesto base: la cantidad de recursos planificada multiplicada por su precio unitario. Este presupuesto aprobado se convierte en la referencia contra la que se medirá el gasto real durante toda la ejecución. Sin esta línea base, no hay punto de comparación posible y el control pierde todo su valor.
El análisis de precios unitarios es la herramienta que sustenta esta asignación. Cada precio unitario desglosa cuánto cuesta ejecutar una unidad de la partida en términos de mano de obra, materiales y equipos. Cuanto más preciso sea ese análisis, más fiable será el presupuesto y más útil el control posterior.
Paso 3: Registrar los gastos reales por partida
Durante la ejecución, cada gasto que se produce —una factura de materiales, el pago a un subcontratista, las horas de maquinaria— debe registrarse e imputarse a la partida que le corresponde. Este registro diario o semanal es el corazón del sistema de control. Sin él, no hay datos reales con qué comparar el presupuesto y el seguimiento se vuelve puramente teórico.
Cuanto más ordenado y oportuno sea este registro, más útil será la información que genere. Los errores más comunes en este paso son imputar gastos a la partida equivocada, registrar compras sin vincularlas a ninguna partida o acumular documentos para registrarlos todos al final del mes, cuando ya es tarde para corregir desviaciones.
Paso 4: Comparar presupuesto vs. costo real y detectar desviaciones
Con el presupuesto base y el registro de gastos reales, el siguiente paso es la comparación sistemática entre ambos. La diferencia entre lo planificado y lo ejecutado se llama desviación. Una desviación positiva indica que la partida está costando más de lo previsto; una negativa, que se ha gastado menos de lo estimado, lo cual puede ser una buena señal o una señal de que la actividad aún no se ha ejecutado completamente.
Este tipo de comparativo, actualizado con regularidad, permite identificar con precisión qué partidas están en riesgo y cuáles se mantienen dentro del margen previsto. Para profundizar en cómo se estructuran los costos a este nivel, vale la pena revisar el enfoque del costeo por obra, que complementa el control partida a partida con una visión financiera más amplia del proyecto.
El análisis de precios unitarios como base del control
El análisis de precios unitarios (APU) es el documento que descompone el costo de ejecutar una unidad de cualquier partida de obra. Especifica cuánta mano de obra, cuántos materiales y cuántos recursos de maquinaria se necesitan para producir esa unidad, y a qué precio. Es la base sobre la que se construye todo el presupuesto y, por tanto, la referencia desde la que se mide cualquier desviación.
Cuando el costo real por metro cúbico vaciado en obra supera los $160,40 del ejemplo, el equipo de control sabe exactamente dónde investigar: ¿subió el precio del concreto?, ¿la cuadrilla tardó más de las 0,8 horas previstas?, ¿el vibrador se usó más tiempo del estimado? Esa precisión analítica solo es posible porque el precio unitario desagregó el costo desde el principio.
¿Cómo identificar y corregir desviaciones por partida?
Detectar una desviación a tiempo es tan importante como tener un buen presupuesto. Una partida puede empezar a desviarse por muchas razones: un cambio en el precio de los materiales, un rendimiento de mano de obra menor al previsto, un cambio de alcance no presupuestado o simplemente un error de estimación. El control por partida no elimina las desviaciones, pero sí permite reaccionar antes de que se conviertan en pérdidas irreversibles.
Señales de alerta en el seguimiento de partidas
No siempre una desviación es visible de inmediato. Hay señales previas que indican que una partida está en riesgo antes de que el sobrecosto aparezca en los registros. Prestarles atención temprana marca la diferencia entre una corrección sencilla y una crisis financiera en plena ejecución.
- Consumo de materiales mayor al rendimiento previsto: Si se están usando más unidades de material por metro ejecutado que lo que indica el análisis de precios unitarios, hay desperdicio o una estimación incorrecta.
- Horas reales de mano de obra muy superiores a las estimadas: Puede indicar baja productividad, condiciones de trabajo imprevistas o una cuadrilla sobredimensionada para la tarea.
- Facturas de compra que superan el precio unitario del presupuesto: Señal directa de que el mercado subió o de que no se negociaron bien las condiciones con el proveedor.
- Equipos en obra sin actividad registrada en ninguna partida: Costo que corre sin asignarse a ningún centro de costo, invisibilizando su impacto real.
- Subcontratos con órdenes de cambio frecuentes: Cada modificación al contrato original suele implicar un costo adicional que, si no se documenta, termina fuera del control por partidas.
Acciones correctivas ante una desviación detectada
Cuando una desviación se confirma, el equipo de control tiene tres caminos posibles. Primero, corregir la causa raíz: si el problema es productividad, se revisan los métodos de trabajo; si es precio de materiales, se renegocia o se busca un proveedor alternativo. Segundo, compensar con eficiencias en otras partidas del mismo capítulo, siempre que esas eficiencias sean reales y no solo traslados de gasto. Tercero, solicitar formalmente una ampliación de presupuesto cuando la desviación proviene de un cambio de alcance aprobado por el cliente.
Lo que nunca debe hacerse es ignorar la desviación o reclasificarla en otra partida para que los números cuadren. Esa práctica no corrige el problema: solo lo oculta hasta que el proyecto termina con pérdidas que nadie sabe explicar. Conocer el origen real de los sobrecostos en construcción es el primer paso para evitarlos en proyectos futuros.
Herramientas para el control de costos por partida
Las herramientas que uses para controlar costos por partida determinan directamente la velocidad y precisión con que obtienes información. No se trata de usar la herramienta más sofisticada, sino la que mejor se adapte al tamaño del proyecto y a la capacidad del equipo que la va a operar.
📊 Hojas de cálculo
Útiles para obras pequeñas y medianas. Permiten crear plantillas de seguimiento por partida, calcular desviaciones automáticamente y generar informes básicos. Su principal limitación es la actualización manual y el riesgo de errores de fórmula.
🏗️ Software especializado en obra
Plataformas diseñadas específicamente para la gestión de proyectos de construcción. Automatizan la imputación de gastos por partida, generan alertas de desviación en tiempo real y permiten integrar compras, contratos y avance físico en un mismo entorno.
📂 ERP con módulo de construcción
Los sistemas de planificación de recursos empresariales (ERP) con módulos para el sector constructor integran el control por partidas directamente con la contabilidad de la empresa. Cada gasto registrado en obra actualiza automáticamente los estados financieros de la compañía.
Sea cual sea la herramienta elegida, lo que determina su eficacia es la disciplina del equipo para registrar la información a tiempo y con precisión. Una plataforma avanzada con datos mal imputados genera información inútil; una hoja de cálculo bien mantenida puede ser más valiosa que cualquier software con registros incompletos. La disciplina operativa es parte de la herramienta, independientemente de cuál elijas. Esto se integra de forma natural con los principios generales de la contabilidad de la construcción.
Errores frecuentes que distorsionan el control por partidas
Conocer los errores más comunes en el control por partidas es tan útil como conocer el proceso correcto. Muchos proyectos implementan el sistema, pero no obtienen los resultados esperados porque cometen alguna de estas fallas desde el inicio o durante la ejecución. La mayoría no son errores técnicos, sino de disciplina y organización.
- Partidas demasiado grandes o poco definidas: Cuando una partida agrupa actividades muy distintas, la desviación aparece pero no se puede identificar cuál actividad específica la está causando. Una partida bien definida es una partida controlable.
- Gastos imputados a la partida incorrecta: Ocurre cuando los registros se hacen con prisa o sin criterio claro. Una compra de materiales asignada a la partida equivocada distorsiona el seguimiento de dos partidas al mismo tiempo.
- Actualización del registro solo al final del mes: Para cuando se detecta la desviación, ya se tomaron decisiones de compra y ejecución que podrían haberse evitado. El control por partidas pierde su valor si no se alimenta con frecuencia suficiente.
- No actualizar los precios del presupuesto base: En proyectos largos, los precios de materiales y mano de obra cambian. Un presupuesto con precios del año anterior no es una referencia válida para controlar el gasto actual.
- Presupuesto base sin partida de contingencia: Todo proyecto tiene imprevistos. Si no existe una partida específica para absorberlos, los imprevistos se cargan a otras partidas, distorsionando el análisis de todas ellas.
Evitar estos errores no requiere tecnología avanzada. Requiere que todo el equipo —desde el residente de obra hasta el área contable— entienda para qué sirve el control y qué información necesita cada paso del proceso. El control de los costos directos de obra es especialmente sensible a estos errores, porque representan la mayor parte del gasto total del proyecto.
Preguntas frecuentes
¿Cuál es la diferencia entre partida de obra y capítulo de obra?
Un capítulo es una agrupación de partidas que comparten una categoría o fase constructiva común, como «estructura» o «instalaciones». Una partida, en cambio, es la unidad mínima medible dentro de ese capítulo: una actividad concreta con una unidad de medida, un precio unitario y un costo total asignado. El capítulo organiza; la partida es el nivel donde se registra, controla y compara el gasto real. Para que el control funcione, ambos niveles deben estar bien definidos desde el inicio del presupuesto.
¿Qué datos debe contener el registro de una partida?
Un registro completo de partida incluye: el código y nombre de la partida, la unidad de medida, la cantidad presupuestada, el precio unitario, el costo total planificado, el avance físico ejecutado a la fecha, el gasto real acumulado y la desviación calculada. Con esos datos puedes saber, en cualquier momento, si la partida está dentro del presupuesto o cuánto se ha desviado, y en qué componente —materiales, mano de obra o equipos— está el problema principal.
¿Con qué frecuencia se debe actualizar el control de costos por partida?
La frecuencia ideal depende del tamaño y ritmo del proyecto, pero como referencia general, el registro de gastos debe actualizarse al menos semanalmente durante la ejecución activa. Las comparativas de desviación se pueden revisar de forma quincenal o mensual para tomar decisiones correctivas. En proyectos con alto volumen de compras o subcontratos simultáneos, el registro diario puede ser necesario para mantener la información útil y oportuna.
¿Qué es el precio unitario de una partida de obra?
El precio unitario es el costo que representa ejecutar una sola unidad de una partida de obra —un metro cuadrado de encofrado, un metro cúbico de concreto, una unidad de luminaria instalada—. Se obtiene sumando el costo de todos los recursos necesarios para producir esa unidad: materiales, mano de obra y equipos. Es el dato fundamental del análisis de precios unitarios y la base sobre la que se construye el presupuesto completo. Cuanto más preciso sea, más confiable será el control posterior.
¿Qué pasa si no se controlan los costos por partida en una obra?
Sin control por partida, los sobrecostos se acumulan sin que nadie los detecte hasta que el proyecto ya está muy avanzado o incluso terminado. En ese punto, las posibilidades de corrección son prácticamente nulas. El margen de utilidad se erosiona partida a partida, y al final del proyecto los números no cierran sin que exista una explicación clara de dónde se fue el dinero. La falta de control por partidas no solo afecta la rentabilidad del proyecto actual: también impide mejorar las estimaciones en proyectos futuros.
¿El control por partidas sirve para obras pequeñas también?
Sí. Aunque es en los proyectos grandes donde el volumen de información hace más evidente su necesidad, el control por partidas aporta valor en cualquier escala de obra. En proyectos pequeños, una versión simplificada con tres o cuatro partidas principales ya permite detectar desviaciones significativas. Adaptar la herramienta al tamaño del proyecto es lo correcto; prescindir del control argumentando que la obra es pequeña suele resultar costoso.
¿Cómo se relaciona el control por partidas con la contabilidad de la empresa?
El control por partidas opera a nivel de proyecto, mientras que la contabilidad opera a nivel de empresa. Ambos sistemas deben estar conectados: cada gasto registrado en obra debe quedar reflejado también en la contabilidad general de la empresa, vinculado al proyecto y a la partida correspondiente. Cuando esa conexión funciona correctamente, la empresa puede conocer la rentabilidad de cada obra individualmente y no solo el resultado global de todas sus operaciones. Integrar ambos niveles de información es uno de los objetivos del costeo por obra bien implementado.
Conclusión
El control de costos por partida de obra transforma el presupuesto de un documento estático en una herramienta de gestión activa. Al desagregar el costo total del proyecto en unidades medibles y comparar continuamente lo planificado con lo ejecutado, puedes identificar exactamente dónde se está perdiendo dinero y cuándo actuar para corregirlo antes de que el daño sea irreversible.
Para aplicarlo bien en tu trabajo, comienza por definir y codificar cada partida con claridad, asigna un presupuesto base respaldado por un análisis de precios unitarios sólido y establece una rutina de registro de gastos que sea frecuente y precisa. Evita los errores más comunes —partidas mal definidas, registros tardíos y precios no actualizados— y tendrás un sistema de control que realmente funciona.
Si te interesa seguir profundizando en la gestión financiera de proyectos de construcción, en este sitio web encontrarás más contenidos sobre contabilidad de obra, análisis de costos y herramientas para mejorar la rentabilidad de cada proyecto que gestionas.
Sigue aprendiendo:
Auditoría de obras: Protege tu proyecto desde adentro
Los indicadores financieros que toda constructora debería conocer
Certificación de obra: El dato que muy pocos conocen
Depreciación de maquinaria de construcción
Retención de garantía en obras
Costeo por obra en construcción
Acta de recepción de obra y su registro contable
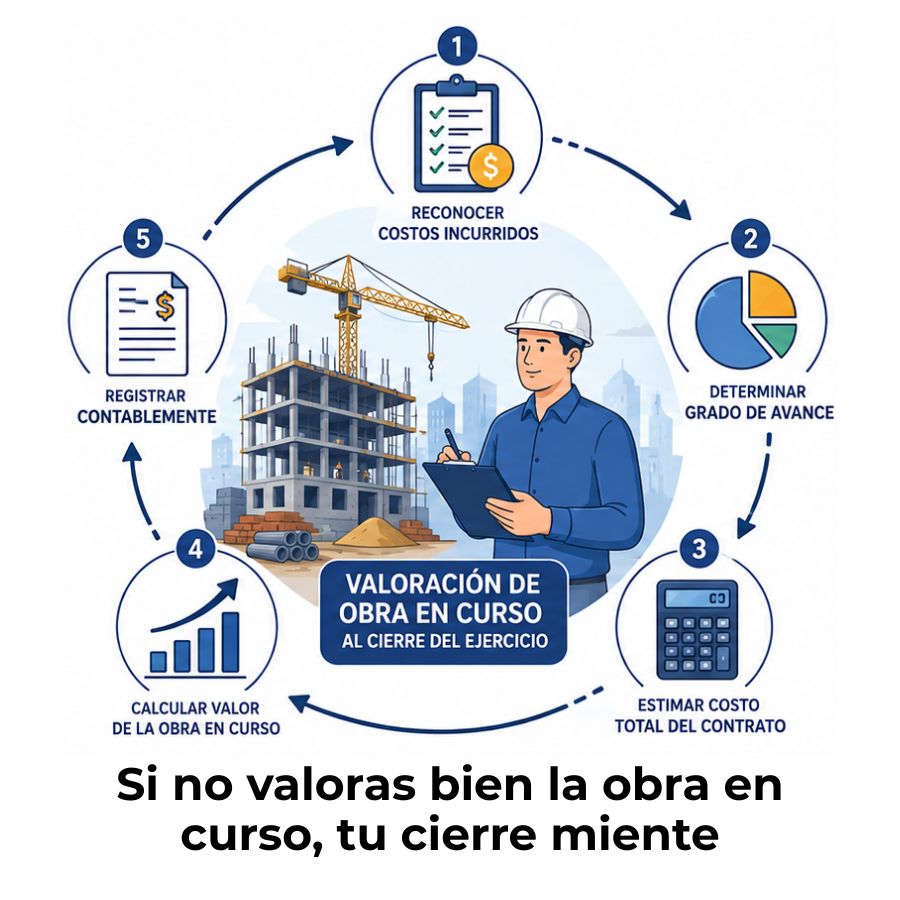
¿Cómo se valora la obra en curso al cierre del ejercicio?
