
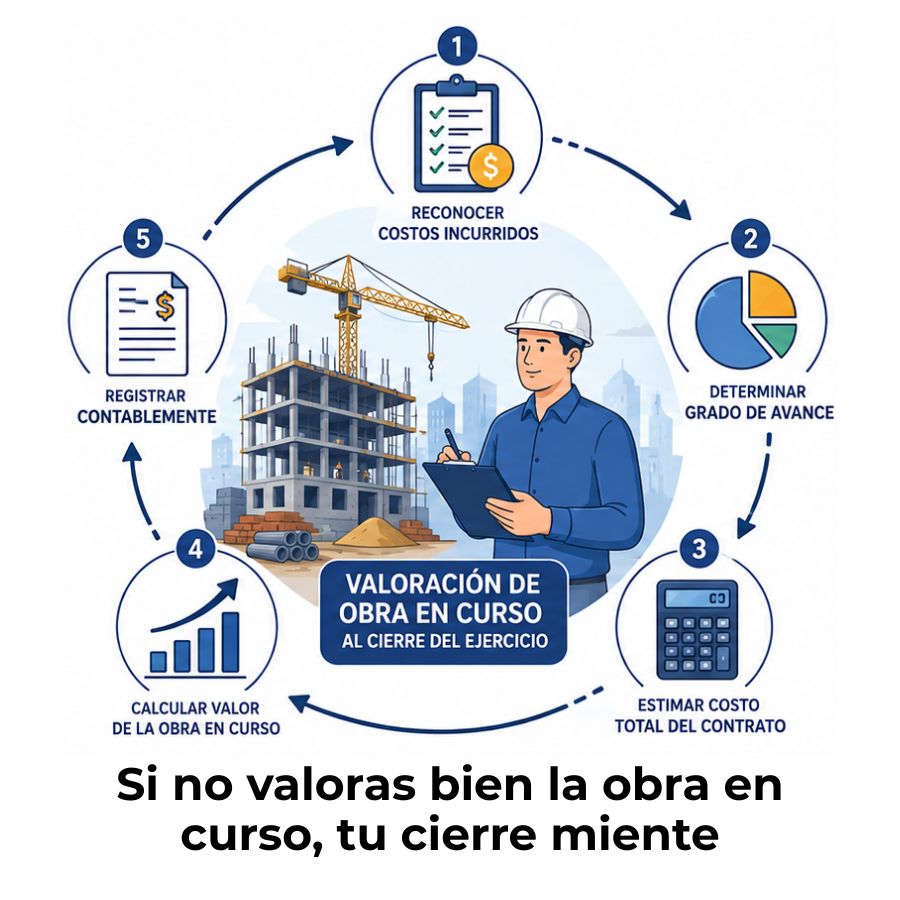
Al cierre del ejercicio, la obra en curso se valora por los costes incurridos acumulados o, si se cumplen las condiciones necesarias, aplicando el método del porcentaje de realización para reconocer ingresos proporcionales al avance. La elección entre uno y otro método no es libre: la normativa del Plan General de Contabilidad de Empresas Constructoras establece cuándo se aplica cada uno.
¿Qué es la obra en curso en contabilidad?
En contabilidad de la construcción, la obra en curso es cualquier unidad de obra que se encuentra en ejecución parcial al cierre del ejercicio y que todavía no se ha registrado como venta ni como cifra de negocios. Es decir, es trabajo real que ya has realizado, pero que aún no ha generado una certificación ni una factura al cliente.
Su importancia radica en que representa un activo económico real. Si al cerrar el año ignoras ese trabajo ejecutado, el resultado de tu empresa queda incompleto y las cuentas anuales no informan con fidelidad sobre la situación financiera del negocio. De ahí que la normativa contable obligue a valorarla y reflejarla antes de formular el balance.
Diferencia entre obra en curso y obra terminada
La diferencia fundamental es el estado de ejecución en la fecha de cierre. La obra en curso no ha concluido ni se ha entregado al cliente, por lo que no puede reconocerse como ingreso definitivo. La obra terminada, en cambio, ya ha sido objeto de liquidación o entrega y su resultado queda completamente reconocido en el ejercicio en que finaliza.
Esta distinción importa porque el tratamiento contable es completamente diferente en cada caso. La obra en curso exige una valoración específica al cierre y el uso de cuentas propias del Plan General de Contabilidad para Empresas Constructoras (PGCEC). La obra terminada, en cambio, cierra su ciclo con los asientos de liquidación del contrato.
¿Dónde aparece la obra en curso en el balance?
La obra en curso figura en el activo del balance, dentro de las existencias o del activo no corriente, según la naturaleza de la obra. En el caso de una constructora que ejecuta contratos por encargo, la cuenta principal es la cuenta 340 «Obras en curso», que recoge el valor de las unidades ejecutadas pero no certificadas al cierre.
Si se trata de construcciones que la propia empresa realiza para sí misma con destino al inmovilizado material, el registro se hace en la cuenta 231 «Construcciones en curso», que también se integra en el activo no corriente. El criterio de clasificación depende, por tanto, de si la obra es para un tercero o para uso propio de la empresa.
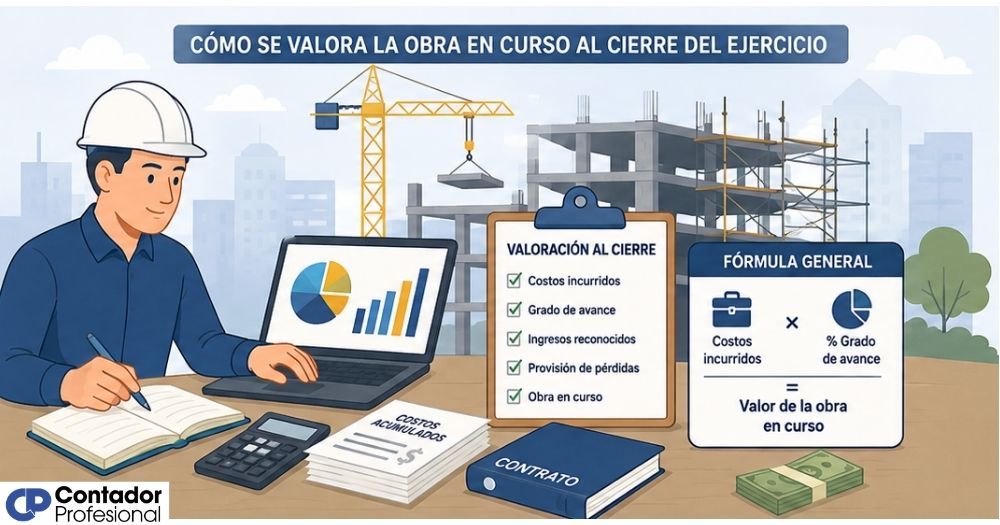
¿Cómo se valora la obra en curso al cierre del ejercicio?
La valoración de la obra en curso al cierre del ejercicio no es arbitraria. La normativa establece un proceso claro: el valor que se activa en el balance debe corresponderse con los costes realmente incurridos hasta la fecha de cierre, o bien con el ingreso proporcional al avance cuando se aplica el método del porcentaje de realización. En ningún caso se pueden anticipar ingresos futuros sin cumplir los requisitos exigidos.
El punto de partida siempre es el mismo: identificar qué parte de la obra está realmente ejecutada a 31 de diciembre. Esa medición técnica, que normalmente realiza el arquitecto o el técnico responsable de la obra, es la que alimenta el cálculo contable. Sin una estimación fiable del avance, no hay base para un asiento correcto.
Valoración por el coste incurrido acumulado
Cuando no es posible estimar el resultado final de la obra con suficiente fiabilidad, la valoración se realiza por los costes incurridos y acumulados hasta la fecha de cierre. Estos costes se activan en el balance como existencias o como activo en curso, pero no se reconoce ningún beneficio hasta que el contrato finaliza o las condiciones de fiabilidad se cumplen.
En la práctica, este criterio se aplica en contratos con mucha incertidumbre sobre el coste total, sobre las posibles modificaciones del alcance o sobre la capacidad de cobro. La prudencia contable impone no reconocer un margen que todavía no está asegurado. Solo se traslada al resultado lo que sea recuperable con certeza razonable.
El papel de las certificaciones de obra en la valoración
Las certificaciones de obra son documentos técnicos que acreditan el volumen de trabajo ejecutado en un periodo. Son la base para facturar al cliente y, al mismo tiempo, la referencia más objetiva para cuantificar el avance de cara al cierre contable. Una certificación firmada da lugar a un ingreso reconocido; la obra ejecutada pero no certificada requiere un asiento de regularización al cierre.
La diferencia entre la obra realmente ejecutada y lo que se ha certificado es precisamente la magnitud que debes reflejar en la cuenta 340 al cierre. Si has ejecutado más de lo que has certificado, esa diferencia tiene valor económico y debe aparecer en el activo del balance, con su correspondiente contrapartida en la cuenta de ingresos. Puedes profundizar en cómo funciona este proceso en el artículo sobre facturación por avance de obra.
Método del porcentaje de realización o grado de avance
El método del porcentaje de realización, también llamado método del grado de avance, permite reconocer ingresos de forma proporcional al estado de ejecución de la obra en cada cierre. Es el método que el PGCEC establece como preferente siempre que se cumplan determinadas condiciones de fiabilidad en la estimación.
Su lógica es coherente con el principio de devengo: si has ejecutado el cuarenta por ciento de una obra, has generado el cuarenta por ciento del ingreso total previsto, aunque todavía no lo hayas cobrado ni certificado en su totalidad. Reconocer ese ingreso en el ejercicio en que se genera es lo que exige la norma contable cuando las condiciones de fiabilidad están presentes.
Fórmula para calcular el porcentaje de avance
La fórmula más habitual, basada en los costes incurridos, es la siguiente: porcentaje de avance = costes incurridos hasta la fecha ÷ costes totales previstos al finalizar la obra. Ese porcentaje se aplica después sobre los ingresos totales contratados para obtener el ingreso que corresponde reconocer en el ejercicio. El resultado es el ingreso a registrar, con independencia de lo que se haya facturado.
También existe la variante basada en mediciones técnicas o en unidades físicas ejecutadas. En ese caso, el arquitecto o técnico certifica qué porcentaje del trabajo está concluido desde un punto de vista físico, y ese dato sustituye al cálculo económico anterior. Ambas formas son válidas según la NIIF 15 y el proyecto de reforma del PGC, siempre que sean representativas del trabajo real transferido al cliente.
Condiciones para aplicar este método
No puedes aplicar el método del porcentaje de realización de forma libre. La NRV 14.ª del PGC exige que se cumplan tres condiciones de forma simultánea: que el importe de los ingresos pueda valorarse con fiabilidad, que sea probable que la empresa reciba los rendimientos económicos del contrato y que el grado de realización de la obra pueda determinarse de forma fiable en la fecha de cierre.
- Valoración fiable de los ingresos: El precio del contrato debe estar acordado o puede estimarse con razonable certeza.
- Probabilidad de cobro: Debe ser probable que la empresa reciba los beneficios económicos derivados del contrato.
- Estimación fiable del avance: El grado de realización de la obra en la fecha de cierre debe poder determinarse con objetividad.
- Medición fiable de los costes: Los costes incurridos y los necesarios para completar el contrato deben poder estimarse con suficiente precisión.
Método del contrato cumplido
El método del contrato cumplido es el criterio alternativo cuando no se cumplen las condiciones necesarias para aplicar el porcentaje de realización. Bajo este método, los ingresos del contrato solo se reconocen cuando la obra finaliza y se entrega al cliente. Durante la ejecución, únicamente se activan los costes en el balance, sin registrar ningún margen ni beneficio hasta ese momento.
Este método aplica el principio de prudencia de forma estricta: si no puedes estimar con fiabilidad cuánto vas a ganar en un contrato, es más prudente esperar a que concluya antes de reconocer ningún resultado. Su uso, por tanto, no es opcional, sino consecuencia directa de la ausencia de los requisitos de fiabilidad exigidos por la norma.
¿Cuándo se aplica el método del contrato cumplido?
Se aplica cuando el resultado del contrato no puede estimarse de forma fiable. Esto ocurre, por ejemplo, en contratos con un alcance muy variable, en obras con litigios sobre el precio final o cuando la capacidad de cobro del cliente es incierta. En esos casos, el PGCEC y la NRV 14.ª del PGC coinciden en que la prudencia obliga a diferir el reconocimiento del resultado hasta la conclusión del contrato.
Es importante subrayar que el método del contrato cumplido no es una elección contable libre. El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) ha dejado claro que la norma establece una jerarquía: el porcentaje de realización es el método principal y el contrato cumplido es el de reserva, aplicable únicamente cuando fallan las condiciones de fiabilidad del primero.
Tratamiento de la obra en curso bajo este método
Mientras la obra no finaliza, todos los costes incurridos se activan en el balance como existencias en curso o como activo no corriente, según el tipo de obra. No se reconoce ningún ingreso ni ningún resultado hasta la entrega o liquidación del contrato. Si en algún momento los costes acumulados superan los ingresos recuperables, la diferencia se registra como pérdida del ejercicio de forma inmediata, sin diferirla.
Al cierre de cada ejercicio, el asiento contable consiste en regularizar las existencias: se da de alta la obra en curso por los costes del ejercicio, con cargo a la cuenta de existencias correspondiente y abono a la variación de existencias. No hay reconocimiento de ingresos en la cuenta 706 hasta que el contrato se complete y la obra se entregue al cliente.
Asientos contables al cierre del ejercicio
Los asientos que se generan al cierre dependen directamente del método aplicado. En ambos casos, el objetivo contable es el mismo: que el balance refleje el valor real de la obra ejecutada y que la cuenta de resultados recoja únicamente lo que corresponde al ejercicio. A continuación se detallan los asientos más habituales en cada situación.
Asiento con el método del porcentaje de realización
Cuando aplicas el método del grado de avance y la obra ejecutada supera lo certificado, debes registrar la diferencia como ingreso del ejercicio. El asiento se carga en la cuenta 434 «Clientes, obra ejecutada pendiente de certificar» y se abona en la cuenta 706 «Ingresos por obras ejecutadas». Así, el resultado del ejercicio recoge el ingreso proporcional al avance, aunque el cliente todavía no haya firmado la certificación.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 434 | Clientes, obra ejecutada pendiente de certificar | X | |
| 706 | Ingresos por obras ejecutadas (o ventas) | X |
En el ejercicio siguiente, cuando el cliente firma la certificación y se emite la factura, este asiento se revierte: se anula la cuenta 434 y se sustituye por la cuenta de clientes ordinarios 430. De esta forma, el ingreso no se duplica y el ciclo contable del contrato queda correctamente cerrado.
Asiento con el método del contrato cumplido
Con el método del contrato cumplido, al cierre del ejercicio el asiento recoge únicamente la variación de existencias de obra en curso. No se reconoce ingreso alguno; solo se activa el coste. El cargo se realiza en la cuenta 340 «Obras en curso» y el abono en la cuenta 710 «Variación de existencias de obras en curso». El resultado del ejercicio no incorpora ningún margen hasta que la obra finaliza.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 340 | Obras en curso (existencias) | X | |
| 710 | Variación de existencias de obras en curso | X |
La cuenta 340 y la cuenta 706 en la práctica
La cuenta 340 «Obras en curso» es la cuenta de existencias específica del PGCEC para recoger las unidades de obra ejecutadas pero no certificadas al cierre. Solo funciona en el momento del cierre del ejercicio: se carga al final del año por el importe inventariado y se abona al inicio del siguiente ejercicio, o en el momento en que se expide la certificación correspondiente.
La cuenta 706, por su parte, recoge los ingresos por obras ejecutadas cuando se aplica el método del porcentaje de realización. Su uso implica que ya se han cumplido las condiciones de fiabilidad y que el ingreso reconocido está respaldado por una estimación objetiva del avance. Usar la cuenta 706 sin esa base sería una infracción de la norma contable aplicable.
Pérdidas previstas en la obra: ¿cómo se registran?
Cuando las estimaciones disponibles indican que el coste total para completar la obra va a superar los ingresos contratados, el contrato genera una pérdida prevista. Esa pérdida debe registrarse íntegramente en el ejercicio en que se detecta, con independencia del método de reconocimiento de ingresos aplicado y sin esperar a que la obra concluya. Es una exigencia del principio de prudencia contable.
El mecanismo contable habitual es dotar una provisión por contratos onerosos. Se carga la cuenta de gastos correspondiente y se abona una cuenta del subgrupo 49 de provisiones. Si en ejercicios posteriores la situación mejora y la pérdida prevista se reduce, la provisión se revierte parcialmente. En ningún caso puede compensarse esa pérdida esperada con los beneficios previstos en otros contratos distintos.
Ejemplo práctico de valoración de obra en curso
Para entender cómo funciona la valoración en la práctica, considera el siguiente caso. Una constructora tiene un contrato de obra por un precio total de 13.000.000 €. Los costes totales previstos al inicio son de 10.000.000 €. Al cierre del primer ejercicio, los costes incurridos ascienden a 2.500.000 €. Se cumplen todas las condiciones para aplicar el método del porcentaje de realización. A continuación se muestra cómo se calcula el ingreso a reconocer en ese primer año.
Datos del contrato — Primer ejercicio
| Concepto | Importe |
|---|---|
| Precio total del contrato | 13.000.000 € |
| Costes totales previstos | 10.000.000 € |
| Costes incurridos en el ejercicio | 2.500.000 € |
| Porcentaje de avance | 25 % |
Cálculo del ingreso a reconocer:
Asiento al cierre del primer ejercicio:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 434 | Clientes, obra ejecutada pendiente de certificar | 3.250.000 | |
| 706 | Ingresos por obras ejecutadas | 3.250.000 |
El resultado bruto del contrato en este primer ejercicio es la diferencia entre el ingreso reconocido (3.250.000 €) y los costes incurridos (2.500.000 €), lo que equivale a un margen de 750.000 €. Ese margen refleja exactamente la rentabilidad proporcional al avance y es coherente con el margen total previsto del contrato. Puedes ampliar cómo se gestiona este proceso dentro de la contabilidad de la construcción.
En el segundo y tercer ejercicio, el cálculo se actualiza con los costes acumulados y los nuevos datos del presupuesto. Si el coste total previsto cambia, el porcentaje de avance se recalcula con los datos revisados, lo que puede modificar el ingreso a reconocer en ese período. Este seguimiento continuo del contrato es lo que hace que la obra en curso requiera atención específica en cada cierre.
Preguntas frecuentes
¿Qué cuenta contable recoge la obra en curso?
En el Plan General de Contabilidad para Empresas Constructoras, la cuenta 340 «Obras en curso» es la que recoge el valor de las unidades de obra ejecutadas pero no certificadas al cierre del ejercicio. Esta cuenta figura en el activo del balance dentro de las existencias y solo se mueve en el momento del cierre y al inicio del ejercicio siguiente, o cuando se expide la certificación. Si la obra es para uso propio de la empresa, la cuenta utilizada es la 231 «Construcciones en curso», que se integra en el activo no corriente. La elección entre una y otra depende de si el destino final de la obra es un cliente externo o el propio inmovilizado de la empresa.
¿Qué diferencia hay entre el método del grado de avance y el contrato cumplido?
La diferencia principal está en el momento en que se reconoce el ingreso. Con el método del grado de avance, el ingreso se va reconociendo de forma proporcional al trabajo ejecutado en cada ejercicio, aunque la obra no haya terminado. Con el método del contrato cumplido, el ingreso se registra únicamente cuando la obra finaliza y se entrega al cliente. El primero requiere que el resultado del contrato pueda estimarse con fiabilidad; el segundo se aplica precisamente cuando esa estimación no es posible. No existe libertad para elegir entre ambos métodos: la norma establece cuál corresponde en función de las circunstancias del contrato.
¿Qué ocurre si el resultado de la obra no puede estimarse con fiabilidad?
Cuando no es posible estimar el resultado del contrato con suficiente fiabilidad, la norma obliga a aplicar el método del contrato cumplido. En ese caso, los ingresos solo se reconocen hasta el importe de los costes incurridos que sea probable recuperar. Esto significa que se activan en el balance los costes incurridos como activo, pero no se registra ningún margen ni beneficio hasta que la obra concluye. Si en algún punto se hace evidente que los costes van a superar los ingresos recuperables, la diferencia se imputa como pérdida en el ejercicio en que se detecta, sin diferirla al futuro.
¿Cuándo se traspasa la obra en curso al inmovilizado material?
La obra en curso se traspasa al inmovilizado material cuando los trabajos finalizan y el activo queda en condiciones de funcionamiento. En ese momento, la cuenta 231 «Construcciones en curso» se abona y el importe se traslada a la cuenta correspondiente del subgrupo 21, por ejemplo, la cuenta 211 «Construcciones». Este traspaso marca el momento en que el activo comienza a amortizarse, ya que la amortización no se practica mientras la obra está en ejecución, sino solo desde que el bien está disponible y listo para su uso previsto.
¿Qué son las certificaciones de obra y para qué sirven?
Las certificaciones de obra son documentos técnicos emitidos, habitualmente, por el arquitecto o el director de obra, que acreditan el volumen de trabajo ejecutado en un período determinado. Sirven como base para emitir la factura al cliente y como referencia objetiva del avance de la obra de cara al cierre contable. Una certificación firmada da lugar a un ingreso reconocido y al cargo de la cuenta de clientes ordinarios (430). La obra ejecutada que supera lo certificado al cierre del ejercicio es la que genera el asiento específico en la cuenta 434, pendiente de formalizar en el siguiente período.
¿Cómo afecta la obra en curso al resultado del ejercicio?
La obra en curso afecta al resultado del ejercicio de dos formas posibles. Si se aplica el método del porcentaje de realización, el ingreso reconocido proporcional al avance aumenta el resultado del período, aunque no se haya cobrado ni certificado. Si se aplica el contrato cumplido, los costes incurridos se activan en el balance y no afectan directamente al resultado hasta que la obra concluye. En cualquier caso, si se detecta una pérdida prevista en el contrato, esta reduce el resultado del ejercicio en que se identifica, de forma inmediata e íntegra.
¿Qué normativa regula la valoración de la obra en curso en España?
La normativa principal es la Orden de 27 de enero de 1993 del PGCEC, que adapta el Plan General de Contabilidad a las empresas constructoras y regula específicamente las cuentas y los métodos de valoración de la obra en curso. Esta norma se complementa con la NRV 14.ª del PGC de 2007 sobre reconocimiento de ingresos y con las resoluciones del ICAC sobre coste de producción. En el ámbito internacional, la NIIF 15 sobre reconocimiento de ingresos de contratos con clientes sirve de referencia para los criterios que se están incorporando al PGC en su proceso de reforma.
Conclusión
Valorar la obra en curso al cierre del ejercicio no es un trámite administrativo: es la forma en que la contabilidad de la construcción garantiza que tus cuentas anuales reflejen el trabajo que realmente has realizado, aunque no esté certificado ni cobrado. El método que apliques, ya sea el porcentaje de realización o el contrato cumplido, determina cuándo y cuánto reconoces en tus resultados.
Lo que has visto aquí te permite identificar qué condiciones debe cumplir tu contrato para aplicar cada método, cómo calcular el porcentaje de avance, qué asientos generar al cierre y cómo tratar las pérdidas previstas. Con esos elementos puedes afrontar el cierre de cada ejercicio con una base sólida y sin dejar valor ejecutado fuera de tus cuentas.
Si quieres seguir profundizando en la contabilidad específica del sector, en este sitio web encontrarás más contenidos dedicados a las particularidades contables de las empresas constructoras e inmobiliarias, con explicaciones claras y ejemplos aplicables desde el primer día.
Sigue aprendiendo:
Anticipos de obra: Controla el flujo de caja desde el primer día
Obra terminada: Reconoce ingresos correctamente
Contabilidad para pequeñas empresas constructoras
Retención de garantía en obras
¿Cómo afecta la inflación a un contrato de construcción?
Devolución de la retención de garantía en construcción
Seguridad social de los trabajadores de la construcción
Certificación de obra: El dato que muy pocos conocen
