
El grado de avance es el método contable que permite reconocer ingresos de un contrato de construcción de forma proporcional al trabajo ejecutado en cada periodo. Cuanto más avanza la obra, más ingreso se registra. A continuación, vas a entender cómo funciona, cómo se calcula y qué condiciones debe cumplir para aplicarse correctamente.
¿Qué es el grado de avance en contabilidad de la construcción?
En la contabilidad de la construcción, los contratos suelen ejecutarse durante meses o años. Esto plantea una pregunta central: ¿cuándo se reconocen los ingresos? El grado de avance es el método que permite reconocer ingresos de forma proporcional al trabajo ejecutado en cada periodo contable, sin esperar a que la obra finalice por completo.
También se conoce como método del porcentaje de realización o porcentaje de terminación. Su principio es claro: si una obra lleva ejecutado el 40 % del trabajo, la empresa debe reconocer el 40 % de los ingresos totales del contrato en ese momento. Así, cada periodo refleja fielmente el avance real y los estados financieros no acumulan todo al final.
¿Cómo se reconocen los ingresos con este método?
Al aplicar el grado de avance, los ingresos del contrato no se reconocen en un bloque único al entregar la obra, sino que se distribuyen entre los periodos contables en función del trabajo completado en cada uno. Esto significa que al cierre de cada ejercicio la empresa calcula qué porcentaje del contrato ha ejecutado y registra la parte proporcional de los ingresos pactados.
Este tratamiento responde al principio de devengo: los ingresos deben registrarse cuando se generan, no cuando se cobran. Si una empresa ejecuta el 30 % de una obra en el primer año, reconoce el 30 % del precio total del contrato como ingreso de ese ejercicio, independientemente de cuánto haya facturado o cobrado hasta ese momento.
Diferencia entre grado de avance y contrato cumplido
Frente al grado de avance, existe otro método llamado contrato cumplido, que reconoce todos los ingresos únicamente cuando la obra está terminada o sustancialmente completa. La diferencia fundamental es el momento en que aparecen los ingresos en la cuenta de resultados: en el grado de avance se distribuyen a lo largo de la obra; en el contrato cumplido, se concentran al final.
| Criterio | Grado de avance | Contrato cumplido |
|---|---|---|
| Momento del reconocimiento | A medida que avanza la obra | Al terminar la obra |
| Imagen de los estados financieros | Refleja el progreso real en cada periodo | Concentra resultados en el último periodo |
| Requiere estimaciones fiables | Sí, en cada cierre | No imprescindible durante la ejecución |
| Marco normativo preferente | NIIF 15, NRV 14.ª del PGC | Casos de alta incertidumbre |
| Aplicación habitual | Contratos plurianuales con estimaciones fiables | Contratos con resultado incierto |
¿Cómo se calcula el grado de avance de una obra?
No existe una sola forma de medir cuánto se ha avanzado en un contrato de construcción. La normativa reconoce varios métodos, y la empresa debe elegir el que mejor refleje el progreso real del trabajo ejecutado, aplicándolo de forma uniforme a todas las obras similares. Una vez elegido, no puede cambiarse de método arbitrariamente entre periodos.
Método basado en costes incurridos
Es el procedimiento más habitual en la práctica contable. El grado de avance se obtiene dividiendo los costes acumulados hasta la fecha entre los costes totales estimados del contrato. El resultado, expresado en porcentaje, se multiplica por el precio total del contrato para obtener el ingreso que corresponde reconocer hasta ese momento.
Fórmula del grado de avance por costes:
Grado de avance (%) = (Costes incurridos acumulados ÷ Costes totales estimados) × 100
Ingreso a reconocer en el periodo = Precio total del contrato × Grado de avance acumulado − Ingresos ya reconocidos en periodos anteriores
Su principal limitación es que el resultado depende directamente de la calidad de las estimaciones de coste. Si los costes totales se estiman por debajo de la realidad, el porcentaje de avance será mayor de lo que corresponde y los ingresos reconocidos estarán sobrevalorados. Por eso, actualizar las estimaciones en cada cierre es una obligación, no una opción.
Método basado en el producto o unidades ejecutadas
En este caso, el avance se mide a partir de los resultados físicos obtenidos. Se divide la cantidad de unidades ya terminadas entre el total de unidades que contempla el contrato. Es especialmente adecuado cuando la obra se puede medir de forma objetiva: metros lineales de tubería instalados, kilómetros de carretera asfaltados o metros cuadrados de losa terminada.
Su ventaja frente al método de costes es que no depende de estimaciones de gasto, sino de datos físicos verificables. Sin embargo, puede infraestimar el avance real si las unidades más costosas quedan pendientes al final del proyecto, distorsionando el reconocimiento de ingresos en los periodos intermedios.
Método basado en inspección del trabajo ejecutado
Un técnico o perito cualificado evalúa el estado real de la obra en un momento determinado y emite un dictamen sobre el porcentaje completado. Este método aporta una valoración directa e independiente del avance, pero introduce un componente subjetivo que los otros dos métodos evitan. Su uso es más frecuente en obras de difícil cuantificación física o cuando las partidas de coste son muy heterogéneas.
Condiciones para aplicar el grado de avance
El grado de avance no puede aplicarse en cualquier circunstancia. La normativa contable exige que se cumplan cuatro condiciones de forma simultánea antes de reconocer ingresos por este método. Si alguna de ellas no se cumple, los ingresos deben reconocerse únicamente hasta el importe de los costes recuperables, sin registrar beneficio alguno.
- Importe de los ingresos valorable con fiabilidad: El precio del contrato debe estar fijado o ser estimable con suficiente precisión para que el ingreso reconocido sea representativo.
- Probabilidad de recibir los beneficios económicos: Debe existir una expectativa razonable de que el cliente pagará el importe acordado por los trabajos realizados.
- Grado de realización medible con fiabilidad: La empresa debe contar con los medios técnicos y la información necesaria para estimar con rigor el porcentaje completado al cierre de cada periodo.
- Costes incurridos y pendientes valorables con fiabilidad: Tanto los costes ya asumidos como los que restan hasta completar el contrato deben poder estimarse de forma razonable y documentada.
Importante: Si durante la ejecución de la obra desaparece alguna de estas condiciones, el método de reconocimiento debe revisarse y adaptarse. La aplicación del grado de avance no es una decisión puntual, sino un seguimiento continuo durante toda la vida del contrato.
Asientos contables del grado de avance paso a paso
Entender la mecánica contable del grado de avance requiere ver cómo se trasladan los cálculos a los libros de la empresa. A continuación se desarrolla el registro de un contrato sencillo para ilustrar cada movimiento. El objetivo es que puedas identificar qué cuenta se mueve, en qué sentido y por qué razón en cada momento del ciclo contable.
Ejemplo base
- Precio total del contrato: 300.000 €
- Costes totales estimados: 240.000 €
- Costes incurridos en el Año 1: 72.000 €
- Grado de avance Año 1: 72.000 ÷ 240.000 = 30 %
- Ingresos a reconocer Año 1: 300.000 × 30 % = 90.000 €
Registro de costes del periodo
El primer movimiento recoge todos los gastos asociados a la ejecución de la obra durante el ejercicio: materiales, mano de obra, subcontratas y costes indirectos imputables. Estos costes se acumulan en una cuenta de existencias denominada «Obras en curso» o «Contratos en ejecución», que representa el activo en construcción pendiente de entrega.
| Cuenta | Debe | Haber |
|---|---|---|
| Obras en curso (activo) | 72.000 € | |
| Tesorería / Proveedores | 72.000 € |
Reconocimiento de ingresos según el avance
Una vez calculado el grado de avance, se registra el ingreso proporcional. Como la obra aún no se ha entregado, el ingreso reconocido genera una cuenta por cobrar frente al cliente o, si ya existen certificaciones emitidas, compensa las cantidades ya facturadas. Este asiento transforma el trabajo ejecutado en un resultado contable del periodo.
| Cuenta | Debe | Haber |
|---|---|---|
| Clientes / Ingresos por certificar (activo) | 90.000 € | |
| Ingresos por contratos de construcción | 90.000 € |
Ajuste al cierre del ejercicio
Al cierre, si los costes totales estimados han variado respecto a la previsión inicial, el grado de avance cambia. Cualquier modificación en la estimación de costes altera el porcentaje ya calculado y obliga a ajustar los ingresos reconocidos de forma prospectiva, afectando al ejercicio en curso sin corregir los periodos anteriores ya cerrados. Este ajuste es uno de los puntos más delicados del método.
Además, si en algún momento se detecta que el contrato va a generar pérdidas —porque los costes superarán los ingresos—, la pérdida esperada debe reconocerse de inmediato en su totalidad, sin esperar al final del contrato. Este principio de prudencia protege a los usuarios de los estados financieros frente a sorpresas negativas tardías.
Errores frecuentes al aplicar el grado de avance
Conocer el método no es suficiente si en la práctica se cometen errores que distorsionan los estados financieros. Los problemas más habituales no surgen de desconocer la fórmula, sino de aplicarla sin actualizar los datos en cada cierre o de ignorar las condiciones que la normativa exige para su uso.
- No actualizar la estimación de costes totales: Si los costes reales comienzan a desviarse del presupuesto y no se revisa la estimación, el grado de avance calculado deja de representar la realidad y los ingresos reconocidos pierden fiabilidad.
- Reconocer ingresos cuando hay incertidumbre alta: Aplicar el método sin que se cumplan todas las condiciones normativas es un error contable que puede derivar en ingresos sobrevalorados y, en última instancia, en problemas con auditores y reguladores.
- Ignorar las pérdidas esperadas del contrato: Si los costes previstos superan los ingresos del contrato, la pérdida debe registrarse de inmediato. Diferirla es contrario al principio de prudencia contable.
- Cambiar el método de medición sin justificación: Pasar del método de costes al de unidades ejecutadas sin una razón objetiva que lo respalde va en contra del principio de uniformidad y puede cuestionar la comparabilidad de los estados financieros.
- Confundir el grado de avance con la facturación: Los importes facturados al cliente no determinan los ingresos a reconocer. El ingreso depende del trabajo ejecutado, no de cuánto se ha cobrado o certificado.
Relación entre el grado de avance y la certificación de obra
El grado de avance y la certificación de obra son dos conceptos que conviven en el día a día de una constructora, aunque responden a finalidades distintas. La certificación de obra es el documento técnico que acredita el trabajo ejecutado en un periodo y sirve de base para la facturación al cliente, mientras que el grado de avance es el criterio contable que determina cuántos ingresos deben reconocerse en los libros.
En muchos contratos, ambos van de la mano: el porcentaje certificado sirve como punto de partida para calcular el ingreso contable. Pero no siempre coinciden: pueden existir trabajos ejecutados que aún no se han certificado formalmente, o certificaciones que incluyen anticipos que contablemente no constituyen ingreso todavía. Por eso, el contador debe comprender ambas figuras para hacer un registro correcto.
Preguntas frecuentes
¿Qué norma regula el grado de avance en España?
En España, el tratamiento del grado de avance se encuentra principalmente en la Norma de Registro y Valoración 14.ª (NRV 14.ª) del Plan General de Contabilidad, que regula el reconocimiento de ingresos por contratos de construcción y prestación de servicios. Esta norma sigue los criterios establecidos por la Norma Internacional de Información Financiera 15 (NIIF 15), que unifica el reconocimiento de ingresos bajo el principio de transferencia del control al cliente. El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) ha desarrollado proyectos de resolución para adaptar estos criterios al entorno contable español.
¿Cuál es la diferencia entre grado de avance y porcentaje de terminación?
En la práctica, ambos términos se usan de forma indistinta y hacen referencia al mismo concepto: el porcentaje del contrato que se ha ejecutado en un momento determinado. La denominación varía según el marco normativo: la NIIF 15 y los estándares internacionales hablan de «porcentaje de terminación» o «método de reconocimiento a lo largo del tiempo», mientras que la normativa española y la práctica habitual en el sector utilizan «grado de avance» o «grado de realización». El fondo económico y la mecánica de cálculo son idénticos en ambos casos.
¿Qué sucede si no se puede estimar el resultado del contrato con fiabilidad?
Cuando no es posible estimar el resultado del contrato con suficiente fiabilidad, los ingresos solo se reconocen hasta el importe de los costes incurridos que sean recuperables. Esto significa que no se registra ningún beneficio mientras persiste la incertidumbre. Los costes del periodo se contabilizan como gasto y se reconoce un ingreso equivalente, de modo que el resultado neto de la operación es cero hasta que la situación se aclare. Esta es la aplicación directa del principio de prudencia en los contratos de construcción.
¿El grado de avance aplica solo a contratos de construcción?
No. Aunque es un método especialmente habitual en el sector de la construcción, el grado de avance también se aplica al reconocimiento de ingresos por prestación de servicios de larga duración en cualquier sector económico. La NIIF 15 establece que, siempre que una obligación de desempeño se satisfaga a lo largo del tiempo —porque el cliente recibe y consume los beneficios a medida que se presta el servicio—, los ingresos deben reconocerse en función del avance y no al final.
¿Qué pasa si los costes reales superan los estimados durante la obra?
Si durante la ejecución los costes reales superan las estimaciones originales, el grado de avance calculado con el método de costes se modifica automáticamente, ya que cambia el denominador de la fórmula. Si la desviación es tan grande que los costes totales superan los ingresos del contrato, se genera una pérdida esperada que debe reconocerse de inmediato en su totalidad, independientemente del grado de avance alcanzado. Esta obligación responde al principio de prudencia y evita que los estados financieros presenten una imagen optimista que no se corresponde con la realidad económica del contrato.
¿Se puede cambiar el método de medición del grado de avance durante la obra?
El principio de uniformidad exige que, una vez elegido un método para medir el grado de avance, este se aplique de forma consistente a todas las obras similares y durante toda su duración. Un cambio de método solo puede justificarse si existe una razón objetiva que demuestre que el nuevo método proporciona información más fiable y relevante sobre el avance real. En ese caso, el cambio se trata como un cambio en estimación contable y se aplica de forma prospectiva, sin modificar los periodos ya cerrados.
¿Cómo afecta el grado de avance a los estados financieros de la empresa?
El grado de avance tiene un impacto directo en tres estados financieros. En la cuenta de pérdidas y ganancias, distribuye los ingresos y el resultado entre los distintos ejercicios de duración del contrato. En el balance de situación, genera activos por contratos cuando los ingresos reconocidos superan lo facturado, o pasivos cuando la facturación supera los ingresos reconocidos. En el estado de flujos de efectivo, la diferencia entre los ingresos reconocidos y los cobros reales explica variaciones en el capital circulante que deben interpretarse correctamente para no confundir rentabilidad con liquidez.
Conclusión
El grado de avance es el método que permite que los estados financieros de una empresa constructora reflejen lo que realmente ocurre en cada periodo, sin esperar al final de la obra para reconocer ingresos ni acumular resultados que distorsionen la imagen de la empresa. Comprender su lógica es el primer paso para aplicarlo con rigor.
A lo largo de este contenido has visto qué es el grado de avance, cuáles son los métodos para calcularlo, qué condiciones exige la normativa y cómo se traslada a los asientos contables. Ahora puedes identificar cada pieza del proceso y saber qué dato corresponde a cada momento del contrato. Aplicar este conocimiento en la revisión de un contrato real te ayudará a afianzarlo con rapidez.
Si quieres seguir profundizando en la contabilidad del sector, este sitio web tiene más contenidos dedicados a los conceptos, normas y casos prácticos que definen la contabilidad de la construcción. Cada artículo está pensado para que avances de lo más básico a lo más específico, a tu propio ritmo.
Sigue aprendiendo:
Costeo por obra en construcción
¿Cómo se valora la obra en curso al cierre del ejercicio?
Seguro de obra: Cobertura real para cada etapa de tu construcción
Curva S en una obra de construcción
Nómina en la construcción: Componentes y cálculo
Punto de equilibrio de una obra
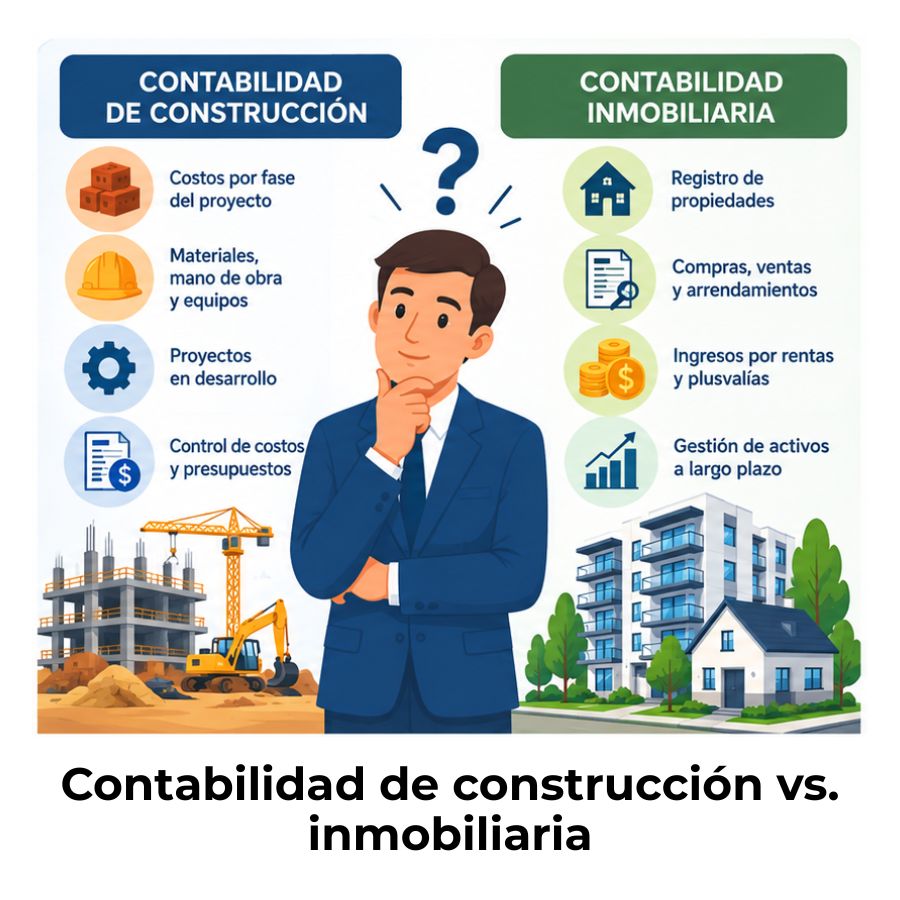
Diferencia entre contabilidad de construcción e inmobiliaria
La fianza de cumplimiento: La garantía que cuida tu inversión en obra
