
Empezaste con un presupuesto claro, un plazo definido y todo parecía bajo control. Unas semanas después, los números ya no cuadran. Si alguna vez has vivido eso en una obra, no fue mala suerte: fue un sobrecosto, y tiene causas más predecibles de lo que imaginas. Entender cómo funciona es la primera decisión inteligente antes de cualquier proyecto.
¿Qué son los sobrecostos en construcción?
Un sobrecosto en construcción es la diferencia positiva entre el costo real de una obra y el presupuesto que se aprobó antes de comenzar. En otras palabras, ocurre cuando gastas más dinero del que habías planificado. No es un fenómeno excepcional: es uno de los problemas más documentados en proyectos de todo tamaño, desde una vivienda unifamiliar hasta una autopista.
Este concepto va mucho más allá de un simple error de cálculo. Un sobrecosto refleja una brecha entre la planificación y la realidad de la ejecución. Cuanto más grande es esa brecha, mayor es el daño financiero para el proyecto, el contratista y, en muchos casos, el cliente o el organismo que financia la obra.
Diferencia entre costo estimado y costo real
El costo estimado es la cifra que se calcula antes de ejecutar la obra, basándose en planos, especificaciones técnicas, precios de mercado y una lista de cantidades de materiales. El costo real, en cambio, es lo que efectivamente se registra en los libros contables al finalizar la obra. La brecha entre ambos es el sobrecosto, y su magnitud depende de qué tan sólida fue la planificación inicial.
Un costo estimado bien elaborado contempla no solo los materiales y la mano de obra, sino también los imprevistos, las fluctuaciones del mercado y el tiempo de ejecución. Cuando alguno de esos factores no se considera con suficiente detalle, el margen de error crece y, con él, el riesgo de sobrecosto. Estimar bien no es adivinar el futuro: es reducir la incertidumbre con información real.
¿Cómo se calcula un sobrecosto?
El cálculo básico de un sobrecosto es sencillo: se resta el presupuesto inicial al costo real y se divide el resultado entre el presupuesto inicial, expresando el resultado como porcentaje. Esa cifra te indica qué tan lejos quedó la ejecución de lo planificado. Cuanto mayor es el porcentaje, más grave es la desviación.
Fórmula del sobrecosto
Sobrecosto (%) = [(Costo real − Presupuesto inicial) ÷ Presupuesto inicial] × 100
Ejemplo: Si el presupuesto fue de $500.000.000 y el costo real fue de $640.000.000, el sobrecosto es del 28%.
Causas más comunes de los sobrecostos en obra
Los sobrecostos rara vez son accidentales. Casi siempre responden a decisiones o condiciones que pudieron anticiparse. Identificar las causas con claridad es el primer paso para evitarlas en proyectos futuros o para controlarlas en los que ya están en marcha.
Errores en la planeación y estimación inicial
Uno de los orígenes más frecuentes del sobrecosto es un presupuesto elaborado con información incompleta o desactualizada. Cuando las cantidades de obra se calculan con planos preliminares, cuando los precios de materiales se toman de referencias antiguas o cuando no se consulta el mercado local antes de presupuestar, el estimado ya nace con un margen de error que terminará convirtiéndose en sobrecosto.
Un estudio publicado en el Journal of the American Planning Association encontró que 9 de cada 10 proyectos de construcción habían subestimado su costo, y que las desviaciones de entre el 50 % y el 100 % respecto al presupuesto inicial eran muy comunes. Esto evidencia que el problema no es puntual ni regional: es estructural en la forma en que se planifican las obras.
Cambios en el alcance del proyecto
Cuando el cliente o el equipo de diseño decide modificar los planos, agregar áreas, cambiar especificaciones técnicas o alterar los acabados a mitad de ejecución, se generan costos adicionales que no estaban contemplados. Si esos cambios no se documentan ni se valoran económicamente en el momento en que ocurren, los sobrecostos se acumulan de forma silenciosa hasta que resulta difícil explicar de dónde vino la diferencia.
Gestionar los cambios de alcance requiere un procedimiento formal: toda modificación debe quedar por escrito, valorada económicamente y aprobada antes de ejecutarse. Sin ese control, incluso un cambio menor puede convertirse en la puerta de entrada a una cadena de gastos no presupuestados que afecten el resultado final del proyecto.
Factores externos: materiales, mano de obra y mercado
No todos los sobrecostos tienen origen interno. La inflación, el alza de precios de materiales de construcción, la escasez de insumos o las variaciones en los salarios del sector pueden elevar los costos reales por encima de lo que se pactó al inicio. Estos factores externos son difíciles de controlar, pero sí pueden anticiparse mediante cláusulas de revisión de precios en el contrato y reservas de contingencia bien dimensionadas.
Mala gestión de subcontratistas y proveedores
Cuando los subcontratistas no cumplen los plazos o los proveedores entregan materiales fuera de tiempo, se generan retrasos que se traducen en costos adicionales de personal, arriendo de maquinaria y gastos administrativos. Además, las compras urgentes para compensar una entrega fallida siempre cuestan más que las planificadas con anticipación, lo que deteriora el margen del proyecto de forma directa.
¿Cómo afectan los sobrecostos a la rentabilidad de una obra?
El impacto de un sobrecosto no se limita a un número en una hoja de cálculo. Tiene consecuencias reales sobre la viabilidad del proyecto, las relaciones contractuales y la imagen financiera de la empresa constructora. Comprender ese impacto en toda su dimensión es lo que permite tomar decisiones de prevención a tiempo, antes de que el daño sea irreversible.
Impacto financiero directo
El primer efecto visible de un sobrecosto es la reducción del margen de utilidad. Si una empresa constructora planificó ganar un 12 % sobre el costo total de la obra y termina con un sobrecosto del 15 %, no solo desaparece la utilidad: la empresa termina absorbiendo pérdidas reales. En proyectos financiados con crédito, los sobrecostos también generan mayores gastos por intereses, ya que el plazo del préstamo se extiende junto con la obra.
En algunos casos, el sobrecosto compromete la liquidez del proyecto. Si el flujo de caja no puede cubrir los gastos adicionales durante la ejecución, la obra puede detenerse parcialmente o de forma total, lo que agrava todavía más la situación financiera del contratista y del cliente.
Consecuencias contractuales y legales
Dependiendo del tipo de contrato que se haya firmado, los sobrecostos pueden derivar en conflictos legales entre el cliente y el contratista. En contratos de precio fijo o suma alzada, el contratista asume el riesgo y debe absorber la diferencia. En contratos por administración delegada, el cliente recibe el costo real, pero puede reclamar si considera que hubo negligencia o mala gestión. Cada tipo de contrato distribuye el riesgo del sobrecosto de forma diferente.
Tipos de sobrecostos según su origen
No todos los sobrecostos son iguales ni surgen por las mismas razones. Clasificarlos correctamente te ayuda a identificar en qué etapa del proyecto falló el control y qué ajustes debes hacer para que no se repita. Entender el origen de la desviación es la base de cualquier estrategia de mejora.
- Sobrecosto por diseño: Ocurre cuando los planos o especificaciones técnicas son deficientes, contradictorios o incompletos, y la obra debe rediseñarse o ajustarse durante la ejecución.
- Sobrecosto por alcance: Se genera cuando el cliente o el equipo de proyecto decide ampliar, modificar o agregar elementos que no estaban en el contrato original.
- Sobrecosto por precio: Resulta del aumento en el valor de los materiales, la mano de obra o los equipos entre el momento en que se estimó el costo y el momento en que se ejecuta la obra.
- Sobrecosto por productividad: Aparece cuando el rendimiento del personal o de los equipos es menor al planificado, lo que alarga los plazos y eleva los costos operativos.
- Sobrecosto por riesgo no previsto: Surge de condiciones inesperadas como hallazgos en el subsuelo, fenómenos climáticos extremos o cambios normativos que obligan a replantear parte de la obra.
- Sobrecosto por financiamiento: Se produce cuando los retrasos en la obra prolongan el período del crédito y los intereses acumulados superan lo que se había calculado inicialmente.
¿Cómo prevenir los sobrecostos en un proyecto de construcción?
La prevención de sobrecostos no depende de un solo momento ni de una sola decisión. Es el resultado de aplicar controles sistemáticos en cada fase del proyecto: antes de comenzar, durante la ejecución y al momento de cerrar la obra. Los proyectos que terminan dentro del presupuesto no tienen suerte: tienen procesos.
Control presupuestal desde la fase de diseño
El mejor momento para prevenir un sobrecosto es antes de que la obra comience. Un presupuesto elaborado con planos definitivos, precios actualizados del mercado local y cantidades verificadas con el equipo técnico reduce significativamente el margen de error. Además, incluir una reserva de contingencia de entre el 5 % y el 15 % del costo total, dependiendo de la complejidad de la obra, permite absorber imprevistos sin comprometer la rentabilidad del proyecto.
También es clave revisar el presupuesto con el equipo que va a ejecutar la obra, no solo con el que lo elaboró. Quienes trabajan en campo suelen identificar supuestos poco realistas que pasan desapercibidos en oficina. Ese cruce de miradas entre planificación y ejecución puede ahorrarte más dinero que cualquier otro ajuste posterior.
Seguimiento y registro contable durante la ejecución
De nada sirve un buen presupuesto si no se lleva un seguimiento riguroso durante la construcción. Registrar cada gasto en el momento en que ocurre, compararlo con el presupuesto aprobado y generar reportes periódicos de avance financiero te permite detectar desviaciones cuando todavía pueden corregirse. Una desviación detectada en la semana diez cuesta mucho menos que la misma desviación detectada en la semana treinta.
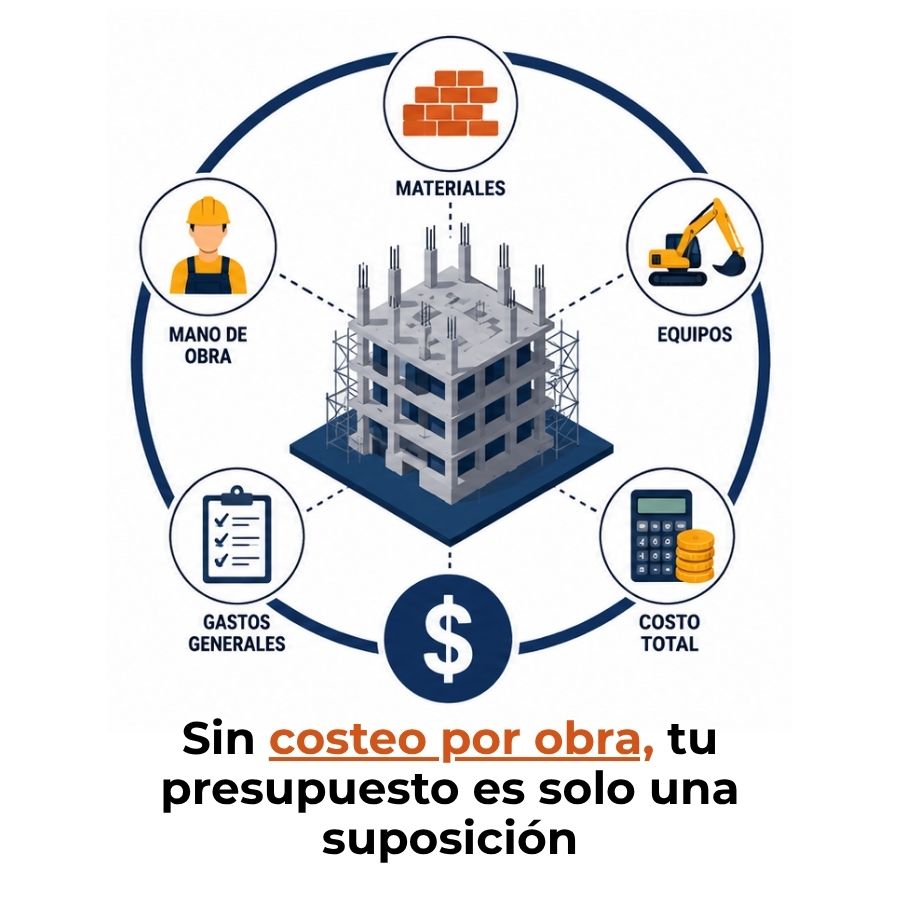
El costeo por obra es una metodología que permite asignar y controlar todos los costos de un proyecto de forma específica, separando los gastos de cada obra para evaluar su desempeño financiero de manera independiente. Aplicarlo desde el inicio facilita enormemente el seguimiento y reduce el riesgo de que los costos de una obra se mezclen con los de otra.
Gestión de riesgos y contingencias
Identificar los riesgos antes de comenzar la obra no elimina la posibilidad de que ocurran, pero sí te permite preparar una respuesta antes de que se conviertan en un problema financiero. Una matriz de riesgos que considere probabilidad, impacto económico y plan de respuesta es una herramienta concreta que reduce la exposición del proyecto a sobrecostos inesperados.
¿Cómo registrar contablemente los sobrecostos?
Desde el punto de vista contable, un sobrecosto no desaparece por no registrarse: simplemente queda oculto hasta que el cierre de la obra lo revela. Por eso, llevar un registro contable preciso de todos los costos reales es tan importante como elaborar un buen presupuesto. La contabilidad de la obra debe reflejar en todo momento lo que realmente está ocurriendo, no lo que se planificó.
Los costos directos de obra, como materiales, mano de obra y equipos asignados directamente a la construcción, deben registrarse de forma separada de los costos indirectos de obra, que incluyen la administración, los seguros y los gastos de supervisión. Esta separación permite identificar con claridad en qué categoría de costo se está produciendo la mayor parte de la desviación.
Cuando un gasto adicional es aprobado formalmente como parte de un cambio de alcance, se registra como un ajuste al presupuesto. Cuando no tiene aprobación documentada, se convierte en un sobrecosto no justificado que afecta directamente el margen del proyecto. La diferencia entre ambos registros no es solo contable: tiene implicaciones legales y contractuales.
Una buena práctica es llevar un reporte mensual que compare el costo real acumulado contra el presupuesto ejecutado en el mismo período. Si ese comparativo se revisa y discute con el equipo de obra, se convierte en una herramienta de gestión financiera activa, no solo en un registro histórico. Para profundizar en cómo estructurar este control, la contabilidad de la construcción ofrece metodologías específicas diseñadas para este tipo de proyectos.
Herramientas y métodos para controlar los costos de obra
Controlar los costos de una obra no requiere tecnología compleja, pero sí requiere disciplina y consistencia. Las herramientas más efectivas son aquellas que se usan de forma sistemática a lo largo de todo el proyecto, no solo cuando ya hay señales de problema. A continuación se presentan los métodos más utilizados en la gestión de costos de construcción.
- Curva S de avance: Representa gráficamente el progreso planificado versus el real, tanto en tiempo como en costo. Permite detectar de un vistazo si el proyecto está adelantado, retrasado o dentro del presupuesto en cada corte de control.
- Gestión del valor ganado (EVM): Integra el avance físico de la obra con los costos incurridos para determinar si se está obteniendo el valor esperado por cada peso gastado. Es uno de los métodos más completos para controlar proyectos complejos.
- Comparativo presupuesto-real por partida: Consiste en revisar periódicamente cada línea del presupuesto y comparar lo que se estimó con lo que se ha gastado hasta la fecha. Es simple, pero sumamente efectivo cuando se hace con regularidad.
- Sistema de órdenes de cambio: Formaliza cada modificación al alcance original mediante un documento que describe el cambio, su justificación, el costo adicional aprobado y la firma de las partes. Impide que los cambios informales se acumulen sin control financiero.
- Software de gestión de proyectos: Plataformas especializadas en construcción permiten centralizar el presupuesto, registrar los gastos reales, generar alertas automáticas ante desviaciones y producir informes financieros en tiempo real, eliminando la dependencia de hojas de cálculo manuales.
Preguntas frecuentes
¿Qué diferencia hay entre sobrecosto y desviación presupuestal?
Aunque se usan de forma similar, existe un matiz relevante entre los dos términos. Una desviación presupuestal es cualquier diferencia entre lo planificado y lo real, ya sea positiva (ahorro) o negativa (gasto mayor). El sobrecosto, en cambio, hace referencia exclusivamente a la variación negativa, es decir, cuando el costo real supera al presupuestado. Todo sobrecosto es una desviación presupuestal, pero no toda desviación presupuestal es un sobrecosto. Usar estos términos con precisión ayuda a comunicar con claridad el estado financiero de un proyecto.
¿Quién es responsable de los sobrecostos en una obra?
La responsabilidad depende del origen del sobrecosto y del tipo de contrato firmado. Si la causa es un error de diseño, la responsabilidad puede recaer sobre el equipo técnico o el consultor de proyecto. Si es resultado de cambios solicitados por el cliente, es el cliente quien asume el costo adicional. Si proviene de una mala ejecución o gestión ineficiente de recursos, la responsabilidad es del contratista. En contratos de precio fijo, el contratista asume la mayoría de los riesgos; en contratos por administración, el cliente comparte más exposición. Por eso, revisar con detalle el tipo de contrato antes de firmar es una decisión que tiene consecuencias financieras directas.
¿Los sobrecostos se pueden reclamar legalmente?
Sí, siempre que exista evidencia documental que respalde la reclamación. Para que un sobrecosto sea reclamable, generalmente se necesita demostrar que la causa fue ajena a la responsabilidad del reclamante, que el gasto adicional está debidamente documentado con facturas o registros contables y que se notificó oportunamente a la contraparte. La documentación es el elemento central de cualquier reclamación exitosa. Sin registros formales de los cambios, los gastos y las comunicaciones, la reclamación difícilmente prospera, independientemente de lo legítimo que sea el fundamento.
¿Cómo afecta la inflación a los sobrecostos en construcción?
La inflación eleva el precio de los materiales, la mano de obra y los equipos entre el momento en que se elabora el presupuesto y el momento en que se ejecutan esas partidas. Si el contrato no incluye una cláusula de revisión de precios o de ajuste por inflación, el contratista absorbe esa diferencia como un sobrecosto por precio. En períodos de alta inflación, este tipo de sobrecosto puede ser tan significativo como el originado por errores de planeación. Por eso, en proyectos con plazos superiores a seis meses, incluir mecanismos de ajuste de precios en el contrato es una práctica financiera recomendable.
¿Qué porcentaje de sobrecosto es aceptable en una obra?
No existe un porcentaje universalmente aceptado, ya que depende del tipo de obra, el plazo de ejecución y el nivel de incertidumbre del proyecto. Sin embargo, en la práctica profesional suele considerarse que una desviación de hasta el 5 % está dentro del rango de control normal, mientras que desviaciones entre el 5 % y el 15 % requieren análisis y corrección. Por encima del 15 %, el proyecto enfrenta un problema financiero que necesita atención prioritaria. Tener una reserva de contingencia bien dimensionada es la forma más directa de protegerse frente a desviaciones menores sin comprometer la rentabilidad del proyecto.
¿Cuál es la diferencia entre sobrecosto y sobretiempo?
El sobretiempo se refiere a la extensión del plazo de ejecución de la obra más allá de lo programado originalmente. El sobrecosto, en cambio, es la diferencia económica entre lo presupuestado y lo gastado. Aunque son conceptos distintos, están estrechamente relacionados: un sobretiempo casi siempre genera un sobrecosto, ya que mantener personal, equipos y administración activos durante más tiempo implica gastos adicionales que no estaban en el presupuesto inicial. Por ese motivo, los controles de plazo y los controles de costo deben gestionarse de forma integrada.
¿Cómo influye la falta de planeación en los sobrecostos?
La falta de planeación es la causa raíz de la mayoría de los sobrecostos en construcción. Cuando se inicia una obra sin planos definitivos, sin presupuesto detallado, sin un plan de compras anticipado o sin un cronograma realista, cada decisión que debió tomarse antes de comenzar se convierte en un problema que hay que resolver en campo, con mayor urgencia y mayor costo. Un estudio realizado en Colombia identificó la inadecuada planeación y la falta de integración entre profesionales como uno de los factores más influyentes en la fluctuación de costos y tiempos en los proyectos del país. Invertir tiempo en planear bien es, en términos financieros, la intervención más rentable de todo el proceso.
Conclusión
Los sobrecostos en construcción no son inevitables ni imposibles de controlar. Son el resultado de decisiones concretas —o de la falta de ellas— en momentos específicos del ciclo de vida de un proyecto. Comprender qué los origina, cómo impactan las finanzas de la obra y cuáles son los mecanismos para anticiparlos te coloca en una posición mucho más sólida frente a cualquier proyecto que debas gestionar o analizar.
Ahora que conoces los tipos de sobrecosto, las causas más frecuentes, cómo se registran contablemente y qué herramientas existen para controlarlos, puedes aplicar ese conocimiento desde la fase de presupuestación. Una estimación rigurosa, un seguimiento periódico y un sistema de control de cambios formal son, juntos, la combinación más efectiva para mantener cualquier obra dentro de los márgenes financieros previstos.
Si quieres profundizar en los fundamentos que hacen posible este tipo de control, en este sitio web encontrarás más contenidos sobre contabilidad de la construcción, costeo y gestión financiera de proyectos, desarrollados con el mismo nivel de detalle y claridad que acabas de encontrar aquí.
Sigue aprendiendo:
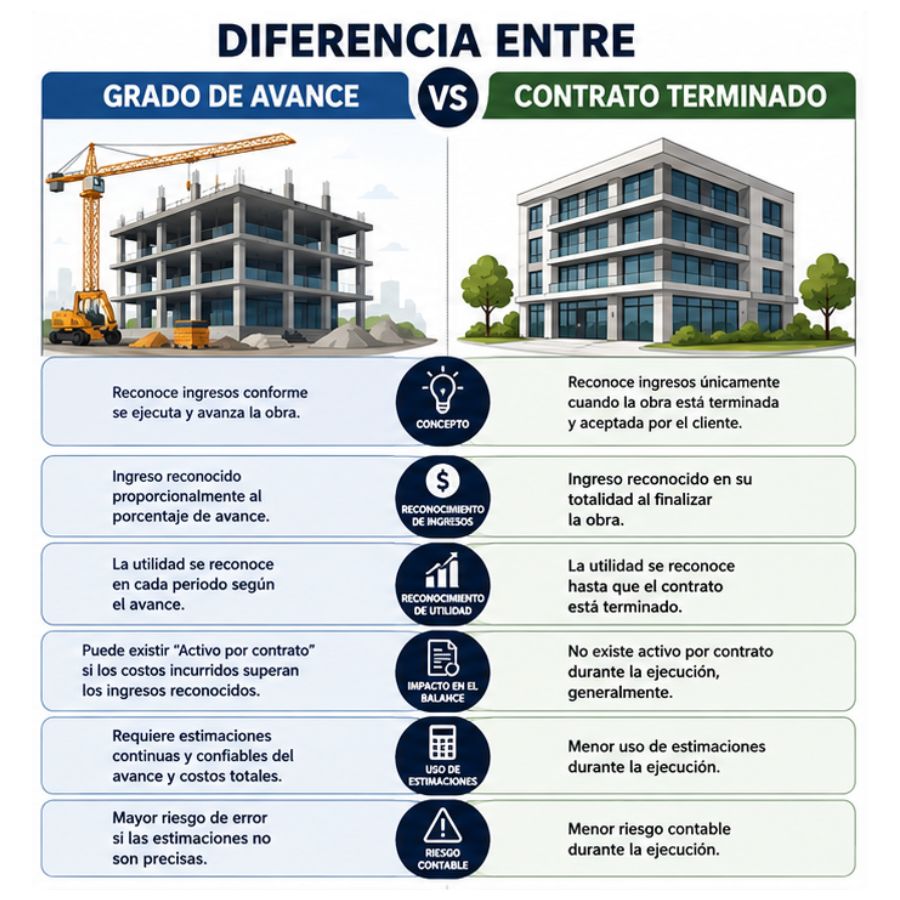
Diferencia entre grado de avance y contrato terminado
Retención de garantía en obras
¿Cómo afecta la inflación a un contrato de construcción?
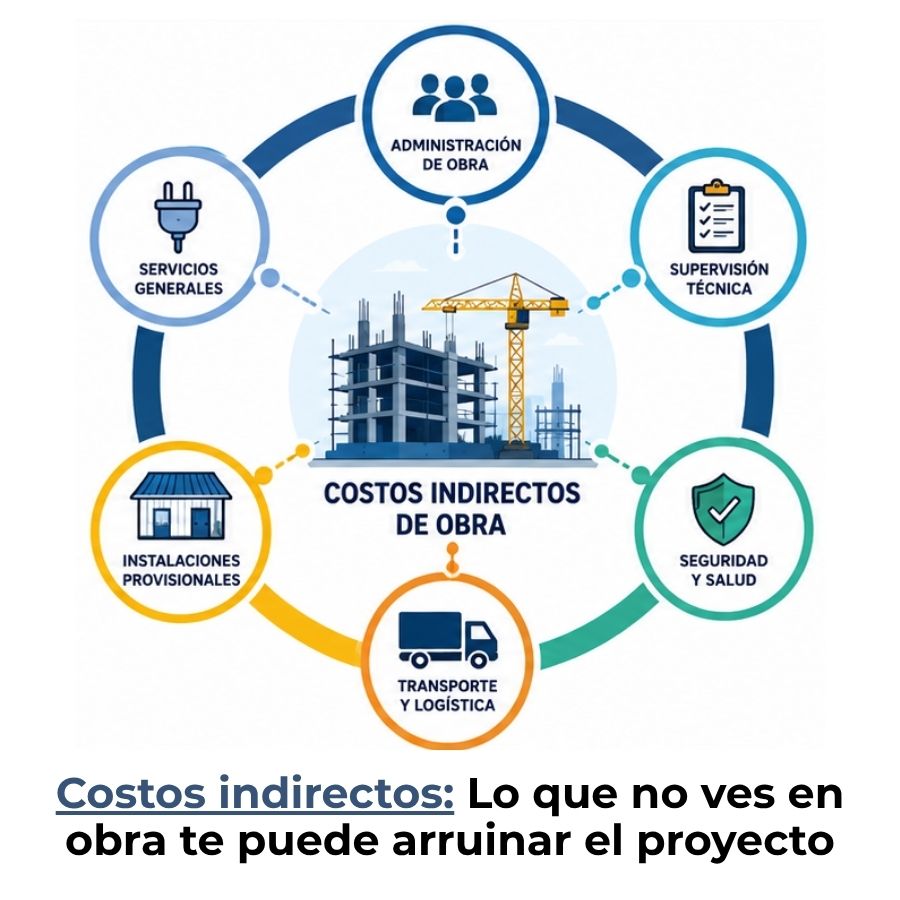
Costos indirectos de obra: Identifícalos y protege tu margen
Consorcios de construcción
Obra terminada: Reconoce ingresos correctamente
Costeo por obra en construcción
El riesgo financiero en obras
