
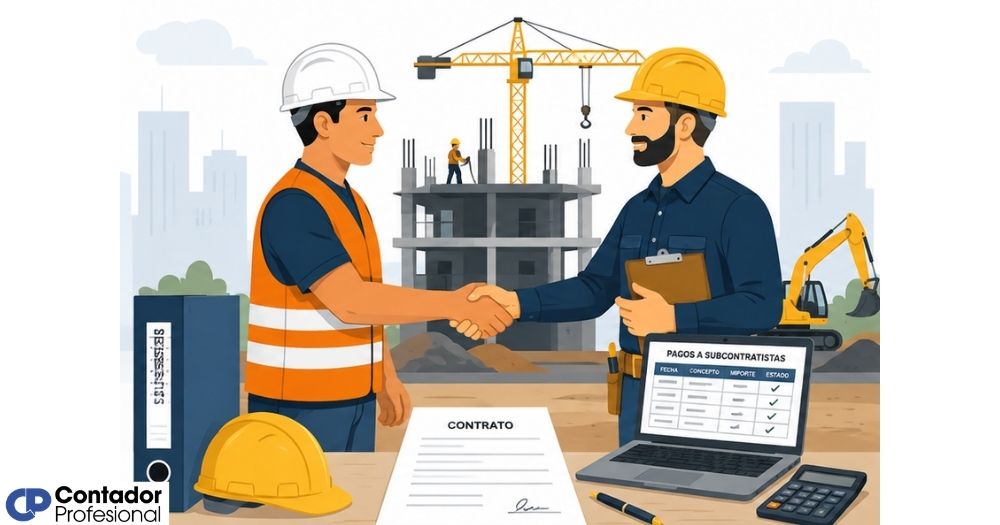
Un subcontratista en obra es la empresa o profesional que, contratado por el contratista principal, ejecuta una parte específica del proyecto de construcción. Saber cómo se clasifican, qué obligaciones legales tienen y cómo se registran sus pagos en la contabilidad es clave para llevar una gestión ordenada y evitar responsabilidades fiscales no deseadas.

¿Qué es un subcontratista en obra?
Un subcontratista en obra es la empresa o profesional que, contratado por el contratista principal, asume la ejecución de una parte específica del proyecto de construcción. No tiene relación contractual directa con el promotor o dueño de la obra: su vínculo es exclusivamente con el contratista que lo contrató. Esta distinción es el punto de partida para entender toda la cadena de responsabilidades que se genera en un proyecto.
La figura del subcontratista existe porque los proyectos de construcción son complejos por naturaleza. Una sola empresa difícilmente concentra toda la experiencia técnica que requiere una obra: estructura, instalaciones eléctricas, fontanería, carpintería, impermeabilización. Cada especialidad suele ser ejecutada por una empresa diferente, y esas empresas son, precisamente, los subcontratistas.
Diferencia entre contratista y subcontratista
El contratista es la empresa que firma el contrato directamente con el promotor y asume la responsabilidad global de la obra. Es el interlocutor principal y quien responde ante el dueño del proyecto por el resultado final. El subcontratista, en cambio, recibe su encargo del contratista y solo ejecuta la parte del trabajo que le fue asignada, dentro de los plazos y condiciones que ambos acordaron.
Una forma sencilla de diferenciarlo: el contratista coordina, el subcontratista ejecuta. El primero tiene visión global del proyecto; el segundo tiene dominio técnico de su especialidad. Ambos roles son necesarios y complementarios, pero sus obligaciones legales y contables son distintas.
Tipos de subcontratistas según su especialidad
Los subcontratistas no son todos iguales. Se clasifican según la naturaleza del trabajo que realizan dentro de la obra. Conocer esta distinción ayuda a identificar qué tipo de contrato corresponde, qué requisitos legales aplican y cómo debe registrarse el gasto en la contabilidad.
- Subcontratistas de obra civil: ejecutan trabajos estructurales como cimentaciones, muros, forjados y excavaciones.
- Subcontratistas de instalaciones: se encargan de sistemas eléctricos, fontanería, climatización, telecomunicaciones y gas.
- Subcontratistas de acabados: realizan revestimientos, pintura, carpintería, pavimentos y falsos techos.
- Subcontratistas especializados: aportan servicios técnicos muy concretos como impermeabilización, control de calidad o demolición selectiva.
¿Cómo funciona la cadena de subcontratación en construcción?
La cadena de subcontratación describe cómo se distribuye el trabajo entre las distintas empresas que intervienen en una obra. No es una relación libre sin límites: la legislación fija hasta dónde puede llegar esa cadena para evitar que las responsabilidades se diluyan entre demasiados actores y los trabajadores queden desprotegidos.
Niveles de subcontratación permitidos por ley
La Ley 32/2006, reguladora de la subcontratación en el sector de la construcción, establece que solo se pueden encadenar hasta tres niveles de subcontratación en condiciones ordinarias. Superar ese límite requiere causas justificadas y autorización expresa de la dirección facultativa.
Más allá del tercer nivel, la ley prohíbe la subcontratación, salvo excepciones muy concretas. Esta restricción tiene un propósito claro: garantizar que cada empresa de la cadena tenga medios propios, asuma sus riesgos y responda por sus trabajadores, en lugar de delegar indefinidamente hasta que nadie sea responsable de nada.
El libro de subcontratación: qué es y para qué sirve
El libro de subcontratación es un documento obligatorio en toda obra de construcción. En él se registra, por orden cronológico, cada subcontrata que interviene en el proyecto: el nombre de la empresa, el trabajo encomendado, el importe del contrato y la fecha de incorporación. Este libro debe estar disponible en la propia obra en todo momento.
Pueden consultarlo la dirección facultativa, el coordinador de seguridad y, si es necesario, la Inspección de Trabajo. No llevar el libro de subcontratación actualizado es una infracción sancionable, por lo que su mantenimiento no es una opción, sino una obligación que el contratista principal debe cumplir desde el inicio de la obra.
Requisitos legales para ser subcontratista en obra
No cualquier empresa puede actuar como subcontratista en una obra de construcción. La ley exige que cumpla una serie de condiciones antes de empezar a trabajar. Estos requisitos buscan garantizar que el subcontratista tiene capacidad real para ejecutar lo que se le encarga y que no va a dejar a sus trabajadores sin cobertura.
Inscripción en el Registro de Empresas Acreditadas
El Registro de Empresas Acreditadas (REA) es un registro público gestionado por la autoridad laboral competente. Toda empresa que quiera actuar como contratista o subcontratista en obras de construcción debe estar inscrita en él antes de comenzar a trabajar. Su función es acreditar que la empresa cumple con los requisitos mínimos de organización, solvencia y prevención de riesgos laborales.
La inscripción no es permanente: debe renovarse periódicamente y puede perderse si la empresa deja de cumplir las condiciones exigidas. El contratista principal tiene la obligación de verificar que sus subcontratistas están inscritos en el REA antes de que comiencen a operar en la obra, ya que de lo contrario también asume responsabilidad por ese incumplimiento.
Obligaciones fiscales y de seguridad social
Para que un subcontratista pueda trabajar legalmente en una obra, debe estar al corriente de sus obligaciones tanto con Hacienda como con la Seguridad Social. Esto incluye la presentación de declaraciones en plazo, el pago de los impuestos propios de su actividad y las cotizaciones de sus trabajadores. Un subcontratista con deudas fiscales arrastra un riesgo que puede trasladarse al contratista que lo contrató.
Responsabilidad fiscal del contratista ante sus subcontratistas
Uno de los aspectos que más sorprende a quienes se acercan por primera vez a la contabilidad de la construcción es que contratar a un subcontratista no exime al contratista de responsabilidad fiscal. La ley establece mecanismos por los que el contratista puede acabar respondiendo por las deudas tributarias del subcontratista si no toma las precauciones adecuadas.
Responsabilidad subsidiaria y solidaria
El artículo 43.1 de la Ley General Tributaria establece que quien contrata o subcontrata la ejecución de obras correspondientes a su actividad económica principal puede ser responsable subsidiario de las obligaciones tributarias del subcontratista, en la parte proporcional al trabajo encomendado. Esto afecta especialmente al IVA repercutido y a las retenciones sobre trabajadores.
Además, en materia laboral y de Seguridad Social, la responsabilidad puede ser solidaria: si el subcontratista no paga las cotizaciones de sus trabajadores, el contratista principal puede ser obligado a asumir esa deuda. Esta regla busca que los trabajadores siempre tengan a alguien que responda por sus derechos, independientemente de si su empleador directo cumple o no.
El certificado de estar al corriente: cómo protege al contratista
Existe una forma clara de protegerse de esa responsabilidad subsidiaria: solicitar al subcontratista un certificado de estar al corriente de sus obligaciones tributarias, emitido por la Agencia Tributaria, antes de cada pago de factura. Este certificado debe tener una antigüedad máxima de doce meses respecto al momento del pago.
Si el subcontratista entrega ese certificado vigente antes del pago, el contratista queda exonerado de la responsabilidad tributaria que de otro modo podría recaer sobre él.
En la práctica, muchos contratistas crean un procedimiento interno para recopilar y archivar estos certificados por cada subcontratista y cada factura pagada. Es una medida sencilla que puede evitar reclamaciones fiscales de considerable impacto económico.
¿Cómo se registran contablemente los subcontratistas en obra?
El registro contable de los subcontratistas en obra es uno de los procesos más específicos de la contabilidad de la construcción. No se trata simplemente de apuntar un gasto: hay cuentas propias, momentos de reconocimiento distintos y tratamientos especiales para los anticipos. Entender esta mecánica es fundamental para que los estados financieros de la constructora reflejen la realidad de cada proyecto.
Cuentas contables asociadas a los subcontratistas
En el plan contable aplicado a la construcción, los trabajos realizados por subcontratistas se registran habitualmente en la cuenta de gastos específica para subcontratistas, diferenciada del resto de proveedores. Esta separación permite al director financiero analizar con precisión cuánto del coste total de la obra corresponde a trabajo propio y cuánto a trabajo externalizado.
Estas cuentas permiten que la información quede segmentada desde el inicio. Cuando se analiza el coste de una obra, es posible identificar de inmediato qué parte del gasto proviene de subcontratistas y cuánto se adeuda todavía, lo que facilita el control del presupuesto en tiempo real.
Anticipos a subcontratistas y su tratamiento contable
Es habitual que, antes de que el subcontratista empiece a trabajar, el contratista le entregue un anticipo a cuenta del trabajo que realizará. Este anticipo no es un gasto en el momento en que se entrega: se registra como un activo en la cuenta de anticipos a subcontratistas, ya que representa una cantidad que todavía no se ha devengado como coste.
Cuando el subcontratista emite su factura por el trabajo ejecutado, se reconoce el gasto completo y se aplica el anticipo ya pagado, reduciendo así el importe que queda pendiente de pago. Este proceso garantiza que el gasto se registra en el período en que realmente se presta el servicio, no antes, respetando el principio de devengo.
Asiento contable básico: recepción de factura de subcontratista
Cuando el subcontratista emite una factura por los trabajos realizados, la empresa constructora debe registrar ese gasto en su contabilidad. El asiento recoge tres elementos: el gasto de los trabajos subcontratados, el IVA soportado que la constructora podrá deducir y la deuda que queda pendiente de pago con el subcontratista.
Este asiento se genera en el momento en que la empresa recibe y acepta la factura del subcontratista. Si existía un anticipo previo, se añade un asiento adicional que aplica ese anticipo y reduce el saldo pendiente con el subcontratista en la cuenta 410, cancelando la cuenta 417 en la misma proporción.
Para profundizar en cómo se clasifica el gasto dentro del sector, puedes revisar los fundamentos de la contabilidad de la construcción, donde se explican los criterios generales que rigen el reconocimiento de costos en proyectos de obra.
Control de costos y pagos a subcontratistas
Registrar correctamente las facturas de los subcontratistas es solo la mitad del trabajo. La otra mitad consiste en controlar que los pagos que se realizan corresponden al trabajo que realmente se ha ejecutado. Sin ese control, es muy fácil que una obra acabe pagando más de lo que debería o que un subcontratista cobre por avances que aún no ha completado.
Certificaciones de obra como base del pago
La certificación de obra es el documento que formaliza cuánto trabajo ha ejecutado el subcontratista en un período determinado. Es el paso previo e indispensable para autorizar cualquier pago: primero se mide el avance real, se emite la certificación y solo entonces se procesa la factura y se autoriza el pago. Este orden protege a la constructora de pagar trabajo que todavía no existe.
Las certificaciones suelen emitirse mensualmente y se comparan con el presupuesto original contratado con el subcontratista. Si hay desviaciones, se detectan pronto y se pueden tomar decisiones antes de que el impacto en el margen del proyecto sea difícil de recuperar. Para entender cómo estos activos se integran en el balance general del proyecto, es útil conocer también el tratamiento de la depreciación de maquinaria de construcción, ya que ambos conceptos forman parte del costo total de la obra.
Retenciones aplicadas a subcontratistas
Es práctica habitual en el sector que el contratista retenga un porcentaje del importe de cada certificación aprobada. Esta retención actúa como garantía de buen fin: se reserva una parte del pago y no se entrega hasta que el subcontratista ha finalizado su trabajo, ha corregido los posibles defectos detectados y la dirección facultativa ha dado su conformidad al resultado.
Contablemente, esa retención se registra como una deuda con el subcontratista que queda pendiente de pago hasta que se cumplan las condiciones acordadas. Mantener un registro claro de las retenciones por subcontratista y por obra es fundamental para no perder de vista compromisos de pago futuros que afectan a la planificación de tesorería del proyecto.
Errores frecuentes al gestionar subcontratistas en obra
Gestionar subcontratistas implica coordinar múltiples frentes a la vez: el contractual, el fiscal, el contable y el operativo. Es normal que surjan errores, pero conocerlos de antemano permite establecer controles que los previenen antes de que se conviertan en problemas reales.
- No verificar el REA antes de contratar: trabajar con un subcontratista no inscrito en el Registro de Empresas Acreditadas expone al contratista a sanciones y a responsabilidad directa por los incumplimientos de ese tercero.
- Pagar sin certificación aprobada: autorizar pagos sin que exista una certificación de obra que respalde el avance real es uno de los errores que más distorsionan el control del presupuesto y pueden llevar a sobrecostes difíciles de recuperar.
- No archivar el certificado fiscal: olvidar solicitar o guardar el certificado de obligaciones tributarias del subcontratista antes de cada pago deja al contratista expuesto a responsabilidad subsidiaria ante Hacienda.
- Registrar el anticipo como gasto: contabilizar un anticipo entregado al subcontratista directamente en la cuenta de gastos, en lugar de en la cuenta de anticipos, distorsiona el resultado del período y no refleja la realidad económica del proyecto.
- No controlar los niveles de subcontratación: permitir que un subcontratista vuelva a subcontratar sin supervisión puede superar los límites legales, generando infracciones que recaen sobre el contratista principal.
- Confundir el libro de subcontratación con el contrato: el libro de subcontratación es un registro obligatorio de todas las empresas que trabajan en la obra, no un sustituto del contrato escrito que debe existir con cada subcontratista.
Muchos de estos errores se evitan con una cosa: documentar cada paso del proceso desde el primer día. Un contrato escrito, una certificación aprobada, un certificado fiscal archivado y un asiento contable registrado en tiempo son la base de una gestión sin sorpresas. Para proyectos donde también interviene maquinaria propia, completar este control con el tratamiento del seguro de obra permite cerrar el ciclo de gestión financiera con mayor solidez.
Preguntas frecuentes
¿Qué diferencia hay entre un contratista y un subcontratista de obra?
El contratista firma el contrato directamente con el promotor y asume la responsabilidad global del proyecto. El subcontratista, en cambio, recibe su encargo del contratista y ejecuta únicamente la parte del trabajo que le fue asignada. No existe relación contractual entre el subcontratista y el promotor: toda la cadena de responsabilidad pasa por el contratista principal, que es quien responde ante el dueño de la obra por el resultado final.
¿Cuántos niveles de subcontratación se permiten en construcción?
La Ley 32/2006 establece un máximo de tres niveles de subcontratación en condiciones ordinarias. Más allá del tercer nivel, la subcontratación solo es posible en casos excepcionales debidamente justificados y con la aprobación de la dirección facultativa. Este límite busca que las responsabilidades queden claramente asignadas y que los trabajadores de todas las empresas de la cadena estén protegidos.
¿Qué obligaciones fiscales tiene un subcontratista de obra?
Un subcontratista debe estar al corriente con Hacienda y la Seguridad Social en todo momento: presentar sus declaraciones en plazo, pagar sus impuestos y cotizar correctamente por sus trabajadores. Además, debe emitir facturas correctas por los trabajos realizados, aplicando el IVA correspondiente. El incumplimiento de estas obligaciones no solo le genera problemas propios, sino que puede trasladar responsabilidad fiscal al contratista que lo contrató.
¿Cómo se registra contablemente el pago a un subcontratista?
El proceso tiene dos momentos. Primero, cuando se recibe la factura: se carga la cuenta de trabajos realizados por subcontratistas y el IVA soportado, y se abona la cuenta de subcontratistas acreedores. Segundo, cuando se realiza el pago efectivo: se cancela la deuda con el subcontratista abonando tesorería. Si existía un anticipo previo, se aplica en ese momento, reduciendo el saldo pendiente con la cuenta correspondiente de anticipos.
¿Qué es el Registro de Empresas Acreditadas en construcción?
El Registro de Empresas Acreditadas (REA) es un registro público gestionado por la autoridad laboral que acredita que una empresa cumple los requisitos mínimos para actuar como contratista o subcontratista en obras de construcción. Estar inscrito demuestra que la empresa tiene organización propia, trabajadores con formación en prevención de riesgos y que cumple con sus obligaciones sociales y fiscales. Su inscripción debe estar vigente durante toda la duración de los trabajos en la obra.
¿Qué es la responsabilidad solidaria en la subcontratación de obra?
La responsabilidad solidaria implica que el contratista principal puede ser obligado a pagar las deudas laborales o de Seguridad Social de sus subcontratistas si estos no las satisfacen. Esta figura existe para proteger a los trabajadores: si el subcontratista que los empleó no les paga sus cotizaciones o salarios, pueden reclamar al contratista principal como responsable solidario. Por eso es clave verificar el cumplimiento fiscal de cada subcontratista antes y durante la obra.
¿Qué es una certificación de obra y cómo se relaciona con el pago al subcontratista?
Una certificación de obra es el documento que cuantifica el trabajo ejecutado por el subcontratista durante un período concreto, generalmente un mes. Es la base sobre la que se emite la factura y se autoriza el pago: sin certificación aprobada, no debería procesarse ningún desembolso. Este mecanismo garantiza que la constructora solo paga por trabajo realmente realizado y le permite comparar el avance real con el presupuesto contratado para detectar desviaciones a tiempo.
¿Qué documentos debe aportar un subcontratista antes de iniciar la obra?
Antes de comenzar cualquier trabajo, el subcontratista debe entregar: el certificado de inscripción vigente en el Registro de Empresas Acreditadas, los certificados de estar al corriente con Hacienda y la Seguridad Social, la documentación de prevención de riesgos laborales de sus trabajadores, los reconocimientos médicos vigentes y el seguro de responsabilidad civil. El contratista debe archivar y verificar toda esta documentación antes de permitir el acceso a la obra.
Conclusión
Los subcontratistas son una parte esencial de cualquier proyecto de construcción. Entender qué son, cómo se articulan dentro de la cadena de subcontratación y qué responsabilidades llevan asociadas te da una base sólida para moverse con seguridad en el ámbito de la contabilidad de la construcción. Sin esa comprensión, es fácil tomar decisiones que parecen correctas en el momento, pero que generan problemas fiscales o contables más adelante.
Los puntos más importantes que puedes llevar a la práctica desde hoy son verificar el registro y la situación fiscal de cada subcontratista antes de contratarlo, documentar cada paso con contratos escritos y certificaciones de obra, registrar correctamente los anticipos y facturas según las cuentas que corresponden y archivar el certificado de obligaciones tributarias antes de cada pago. Esos hábitos, bien establecidos, protegen el margen del proyecto y evitan la mayoría de los errores más costosos del sector.
Si este tema te ha generado más preguntas sobre cómo funciona la contabilidad en los proyectos de construcción, en este sitio web encontrarás más contenido que te ayudará a seguir construyendo ese conocimiento de forma ordenada y sin tecnicismos innecesarios.
Sigue aprendiendo:
Costeo por obra en construcción

Control de costos por partida de obra
Devolución de la retención de garantía en construcción
Seguridad social de los trabajadores de la construcción
Software contable para constructoras: ¿Qué debe tener?
Partidas de un presupuesto de obra de construcción
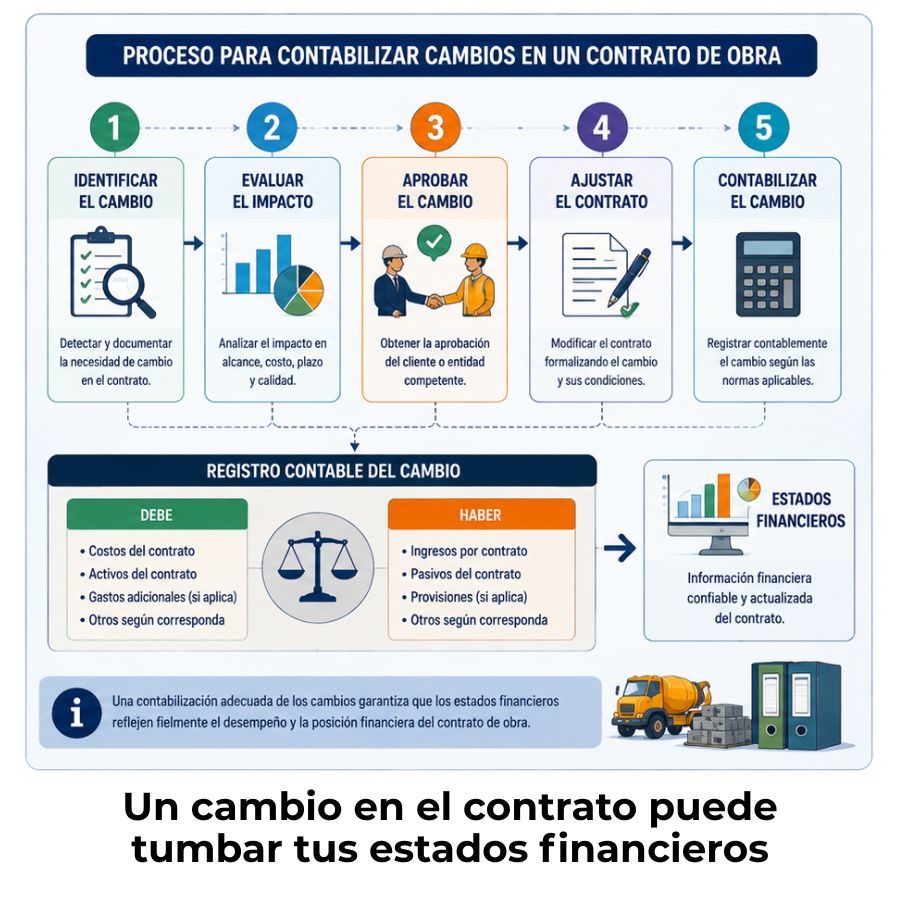
¿Cómo se contabilizan los cambios en un contrato de obra?
Retención de garantía en obras
