
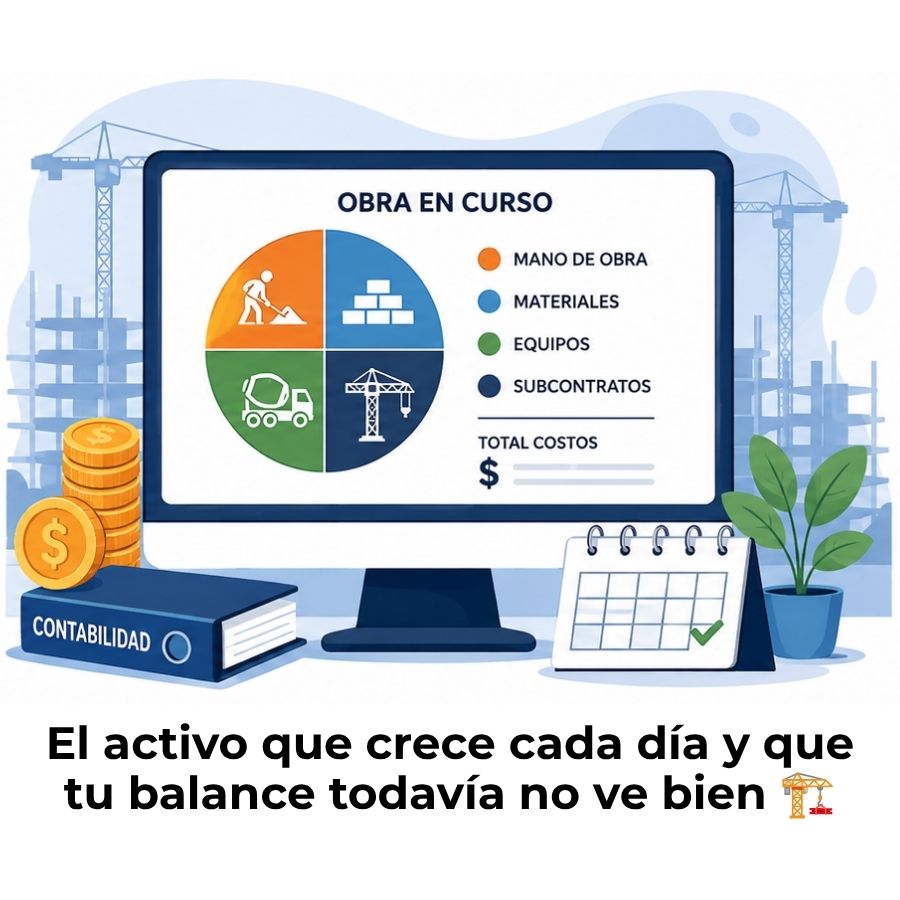
Cuando una empresa constructora ejecuta un proyecto que no ha concluido al cierre del período, los costos acumulados se registran en una cuenta de activo llamada «obra en curso». Esta cuenta refleja todo lo invertido en el proyecto hasta ese momento y permanece abierta hasta que la obra queda terminada o se transfiere al cliente. Saber cómo funciona te permite registrar cada etapa con precisión.
¿Qué es una obra en curso en contabilidad?
La obra en curso es una cuenta contable de activo que registra todos los costos acumulados de un proyecto de construcción mientras este todavía no ha concluido ni está disponible para su uso o entrega. No representa un activo terminado, sino un activo en proceso de creación. Su saldo crece a medida que avanza el proyecto y se cierra únicamente cuando la obra queda finalizada o se transfiere al destinatario correspondiente.
Dentro de la contabilidad de la construcción, esta cuenta tiene una importancia especial porque los proyectos rara vez terminan dentro del mismo ejercicio contable en que comienzan. Eso obliga a llevar un registro preciso de lo que se ha invertido en cada obra sin confundirlo con los gastos del período ni con los ingresos ya devengados.
Diferencia entre obra en curso y obra terminada
La distinción entre estas dos situaciones es más práctica de lo que parece. Una obra en curso sigue acumulando costos en el activo porque el proyecto todavía no puede generar beneficios económicos de forma independiente. En cambio, una obra terminada ya está disponible para su uso, para la venta o para la entrega al cliente, y a partir de ese momento cambia su clasificación dentro del balance.
El error más común es confundir el avance físico con el cierre contable. Que una obra esté casi lista no significa que ya deba salir de esta cuenta. El traslado ocurre cuando se cumplen las condiciones que marca la normativa aplicable: que el activo esté en condiciones de funcionamiento o que el contrato haya sido ejecutado según lo pactado.
¿Cómo se clasifica dentro del balance general?
La obra en curso se ubica dentro del activo no corriente, específicamente en el grupo del inmovilizado material en construcción. No aparece junto a los activos ya operativos porque todavía no genera rendimiento. Su posición en el balance refleja una inversión en curso, no un recurso disponible. Esto es relevante al momento de analizar la estructura financiera de una empresa constructora, ya que puede representar una parte significativa del activo total durante años.
| Concepto | Obra en curso | Obra terminada |
|---|---|---|
| Estado del proyecto | En ejecución | Completado y entregado |
| Clasificación en balance | Activo no corriente (inmovilizado en construcción) | Inmovilizado material o existencias |
| ¿Genera amortización? | No | Sí, desde que está operativa |
| Saldo de la cuenta | Crece con cada costo registrado | Se traslada a otra cuenta |
¿Qué costos forman parte de una obra en curso?
No todos los gastos de una empresa constructora pueden cargarse a la obra en curso. Solo se incorporan aquellos que son atribuibles directa o indirectamente al proyecto específico. Mezclar costos de distintas obras o incluir gastos generales no asignables es uno de los errores contables más frecuentes en el sector. La regla básica es que cada costo debe poder vincularse de forma razonable y verificable con el contrato o proyecto al que se carga.
Costos directos atribuibles a la obra
Los costos directos son los que se pueden identificar con precisión en cada proyecto. Son los que más fácilmente se asignan porque existe evidencia documental clara de su uso en la obra concreta.
- Materiales de construcción: Costo de adquisición de todos los insumos consumidos directamente en la obra, como cemento, acero, madera o tuberías.
- Mano de obra directa: Salarios, cargas sociales y beneficios del personal que trabaja físicamente en el proyecto durante el período de ejecución.
- Maquinaria y equipos: Costo de alquiler o la amortización proporcional de los equipos utilizados en esa obra específica.
- Subcontrataciones: El costo de los servicios prestados por terceros contratados para ejecutar partes concretas del proyecto.
- Transporte y logística: Gastos de traslado de materiales y equipos al sitio de la obra cuando son directamente imputables al proyecto.
Costos indirectos y gastos generales asignables
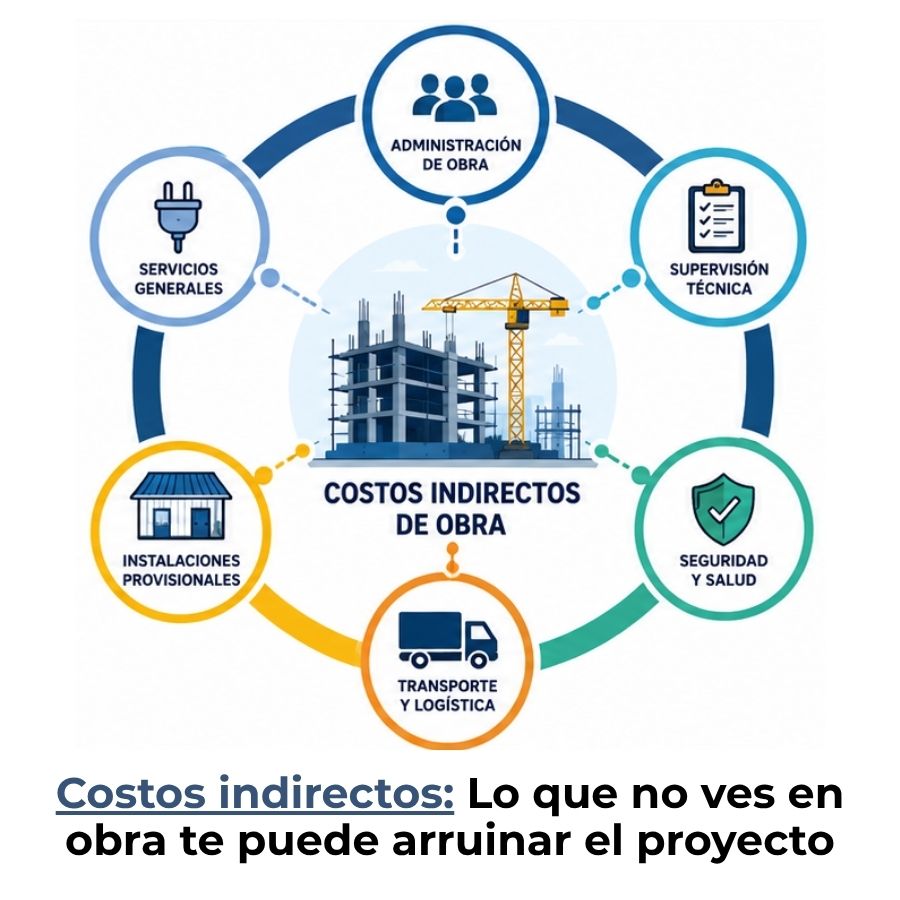
Además de los costos directos, ciertos gastos de carácter general también pueden incorporarse a la obra en curso cuando existe un criterio razonable de distribución. No se trata de volcar todos los gastos de la empresa, sino de asignar los que tienen una relación lógica con la ejecución del proyecto.
- Supervisión técnica: Costos del personal responsable del control y dirección de la obra cuando su dedicación al proyecto puede cuantificarse.
- Seguros de obra: Primas de seguros contratados específicamente para cubrir el proyecto durante su ejecución.
- Gastos de administración de obra: Costos de gestión directamente vinculados al contrato, distintos de los gastos generales de la oficina central.
- Gastos financieros: En determinadas circunstancias y según la normativa aplicable, los intereses de financiamiento relacionados con la obra pueden incorporarse al costo del activo.
¿Cómo se contabiliza una obra en curso?
El proceso contable de una obra en curso sigue una lógica progresiva: primero se abre la cuenta, luego se registran los costos a medida que se incurre en ellos y, finalmente, se cierra la cuenta cuando el proyecto concluye. Cada etapa tiene asientos específicos que deben reflejar la realidad económica del proyecto en ese momento. Entender este flujo te evita errores que suelen aparecer al cierre del ejercicio.
Apertura y registro de la cuenta contable
El primer paso es abrir una cuenta individualizada para el proyecto. En el Plan General de Contabilidad para Empresas Constructoras, la cuenta habitual es la 339 — Construcciones y obras en curso, aunque también se utilizan las cuentas del subgrupo 23 cuando se trata de inmovilizaciones materiales en construcción para uso propio de la empresa. Lo importante es que cada proyecto tenga su propia cuenta o subcuenta, de modo que los costos no se mezclen entre distintas obras.
Asientos durante la ejecución de la obra
A lo largo de la ejecución, cada vez que se incurre en un costo atribuible al proyecto, se registra un asiento que carga la cuenta de obra en curso y abona la cuenta correspondiente al recurso utilizado. Veamos un ejemplo práctico con los asientos más habituales.
| Concepto | Cuenta debitada | Cuenta acreditada |
|---|---|---|
| Compra de materiales para la obra | Obra en curso (339 / 23X) | Proveedores / Tesorería |
| Registro de mano de obra directa | Obra en curso (339 / 23X) | Remuneraciones por pagar |
| Factura de subcontratista | Obra en curso (339 / 23X) | Proveedores de servicios |
| Amortización proporcional de maquinaria | Obra en curso (339 / 23X) | Amortización acumulada |
| Trabajos ejecutados por la propia empresa | Obra en curso (339 / 23X) | Trabajos realizados para el inmovilizado (733) |
Cierre de la cuenta al finalizar el proyecto
Cuando la obra queda terminada, la cuenta de obra en curso se abona por su saldo total y se carga la cuenta de destino correspondiente. Si la construcción era para uso propio de la empresa, el saldo pasa al subgrupo del inmovilizado material (por ejemplo, a la cuenta 211 — Construcciones). Si era un proyecto bajo contrato para un cliente, el reconocimiento del ingreso y el cierre de la cuenta dependen del método de reconocimiento aplicado.
📌 Ejemplo de cierre de cuenta
Una empresa construye sus propias oficinas. Durante dos años acumula 480.000 € en la cuenta 231 — Construcciones en curso. Al finalizar la obra, registra:
Débito: 211 — Construcciones → 480.000 €
Crédito: 231 — Construcciones en curso → 480.000 €
Desde ese momento, el activo comienza a amortizarse.
Métodos de reconocimiento de ingresos en obra en curso
Uno de los aspectos más complejos en la contabilidad de proyectos de construcción es decidir en qué momento se reconocen los ingresos del contrato. No basta con saber que la obra avanza: hay que determinar cuánto de ese avance se convierte en ingreso reconocido en el período contable. Para eso existen dos métodos principales, cada uno con sus propias condiciones de aplicación.
Método del porcentaje de avance (o realización)
Este método reconoce los ingresos de forma proporcional al grado de avance de la obra al cierre de cada período. Si un proyecto está ejecutado al 40 %, se reconoce el 40 % del ingreso total del contrato en ese ejercicio. Para calcularlo, puedes apoyarte en el concepto de grado de avance, que mide con precisión qué proporción del proyecto se ha completado en relación con el total pactado.
Este es el método preferido cuando el resultado del contrato puede estimarse de forma fiable. Distribuye tanto los ingresos como los costos a lo largo de la vida del proyecto, lo que ofrece una imagen más real del desempeño de la empresa en cada ejercicio. Para aplicarlo correctamente, necesitas tener bien definidos el presupuesto total del contrato y los costos incurridos hasta el momento del cierre.
Método del contrato cumplido
Bajo este método, los ingresos del contrato solo se reconocen cuando la obra está completamente terminada o ha alcanzado un estado de finalización sustancial. Durante toda la ejecución, los costos se acumulan en la cuenta de obra en curso sin que se registre ningún ingreso. El resultado del contrato queda diferido hasta el cierre del proyecto.
Este enfoque era más conservador y se utilizaba cuando no era posible estimar el resultado del contrato con suficiente fiabilidad. Sin embargo, la normativa internacional actual (NIIF 15) lo ha desplazado prácticamente en su totalidad, favoreciendo el reconocimiento progresivo de ingresos cuando se cumplen ciertas condiciones. Para entender mejor cómo se reconocen los ingresos en cada etapa, el concepto de facturación por avance de obra complementa directamente este análisis.
¿Cómo afecta la obra en curso al resultado del ejercicio?
El tratamiento de la obra en curso tiene un impacto directo sobre el resultado del período. Si los costos se registran como gastos del ejercicio sin reconocer el ingreso equivalente, el resultado aparecerá artificialmente deteriorado. Por eso, la correcta asignación de costos a la cuenta de obra en curso —en lugar de a resultados— es lo que permite que el ejercicio refleje la realidad económica del negocio.
Al cierre de cada ejercicio, la empresa debe evaluar el estado de avance de todas sus obras en proceso. Aquellas obras que han generado ingresos devengables deben reconocerlos según el método elegido. Las que todavía no permiten una estimación fiable mantienen su saldo en el activo sin impacto en resultados. Para calcular correctamente ese impacto, es necesario conocer cómo se determina el margen de utilidad en obra, ya que ese margen define cuánto de lo facturado se convierte realmente en resultado.
Obra en curso según el PGCEC y la normativa internacional
El marco normativo que regula la obra en curso varía según el país y el tipo de normas que aplique la empresa, pero hay dos referencias que dominan el sector: el Plan General de Contabilidad para Empresas Constructoras a nivel español y las normas internacionales de información financiera. Conocer ambos marcos te permite entender por qué en distintos contextos se aplican criterios diferentes para el mismo tipo de operación.
El Plan General de Contabilidad para Empresas Constructoras
El PGCEC es la adaptación sectorial del Plan General de Contabilidad al ámbito de la construcción. Establece un cuadro de cuentas específico para el sector, que incluye cuentas propias para materiales de construcción, obras en curso y obras terminadas. Dentro del grupo 3 (existencias), la obra en curso aparece como una categoría diferenciada de las obras terminadas, lo que obliga a llevar un seguimiento separado para cada proyecto en ejecución.
Una de sus aportaciones más relevantes es que distingue claramente entre obras realizadas con contrato y obras ejecutadas sin encargo previo para su venta posterior. En el primer caso, se aplica el método del porcentaje de realización. En el segundo, los ingresos solo se reconocen cuando se produce la transmisión efectiva del bien construido. Esta distinción determina directamente cómo se trata la obra en curso en el balance y en la cuenta de resultados.
Transición de la NIC 11 a la NIIF 15
Durante décadas, la NIC 11 fue la norma de referencia internacional para los contratos de construcción. Su método principal era el porcentaje de terminación, que distribuía ingresos y costos a lo largo de la vida del contrato en proporción al avance de la obra. Sin embargo, desde el 1 de enero de 2018, la NIC 11 fue reemplazada por la NIIF 15, que establece un modelo de reconocimiento de ingresos basado en la transferencia del control al cliente.
La transición no cambia el resultado final para la mayoría de los contratos de construcción, porque la naturaleza de estos proyectos suele cumplir los criterios de reconocimiento progresivo que exige la NIIF 15. La diferencia está en el enfoque conceptual: ya no se habla de grado de avance físico, sino de cuándo y en qué medida el cliente obtiene el control sobre el activo. Para quienes reportan bajo normas IFRS completas, la NIC 11 ya no tiene aplicación directa en la preparación de estados financieros actuales.
| Aspecto | NIC 11 (hasta 2017) | NIIF 15 (desde 2018) |
|---|---|---|
| Base de reconocimiento | Grado de avance de la obra | Transferencia del control al cliente |
| Método principal | Porcentaje de terminación | Reconocimiento a lo largo del tiempo o en un momento |
| Aplicación actual | Solo en marcos locales no adaptados | Vigente bajo IFRS completas |
| Impacto en contratos de construcción | Resultado distribuido por ejercicios | Resultado distribuido cuando se transfiere control |
Preguntas frecuentes
¿En qué cuenta contable se registra una obra en curso?
Depende del marco normativo que apliques. En el Plan General de Contabilidad para Empresas Constructoras, la obra en curso se registra típicamente en el subgrupo 339 — Construcciones y obras en curso, dentro del grupo de existencias. Si la construcción es para uso propio de la empresa, se utiliza la cuenta 231 — Construcciones en curso, del subgrupo de inmovilizaciones materiales en curso. Lo habitual es que cada proyecto tenga su propia subcuenta para evitar mezclar saldos entre distintas obras.
¿Cuándo se traslada la obra en curso al inmovilizado material?
El traslado ocurre en el momento en que la obra queda terminada y el activo construido está en condiciones de funcionamiento para el fin al que fue destinado. En ese punto, el saldo acumulado en la cuenta de obra en curso se abona y se carga la cuenta del inmovilizado material que corresponda. Desde ese momento, el activo comienza a depreciarse según su vida útil estimada. No basta con que la obra esté casi lista: el activo debe estar operativamente disponible para que se produzca el traslado contable.
¿Qué diferencia hay entre obra en curso y trabajos en proceso?
Ambos términos se refieren a la misma realidad económica: costos acumulados en un proyecto que todavía no ha concluido. La diferencia es terminológica y varía según el país o el marco normativo. En España y muchos países hispanohablantes con tradición del Plan General de Contabilidad, se habla de obra en curso o construcciones en curso. En otros países latinoamericanos, con referencia al PCGE o marcos propios, el término más habitual es trabajos en proceso o trabajos en curso. El tratamiento contable de fondo es esencialmente el mismo.
¿Cómo se valora una obra en curso al cierre del ejercicio?
Al cierre del ejercicio, la obra en curso se valora por el total de los costos incurridos hasta esa fecha que sean directa o indirectamente atribuibles al proyecto. Si se aplica el método del porcentaje de avance, también se puede reconocer una parte del resultado esperado del contrato en función del grado de ejecución alcanzado. Es imprescindible revisar al cierre si existe algún indicio de que los costos totales estimados superarán los ingresos del contrato, ya que en ese caso la pérdida esperada debe reconocerse de inmediato.
¿Qué pasa si los costos superan los ingresos del contrato?
Cuando se estima que los costos totales de la obra van a superar los ingresos pactados en el contrato, la pérdida esperada debe registrarse de forma inmediata, sin esperar a que el proyecto concluya. Este principio de prudencia evita que el balance muestre una situación mejor de la real. La pérdida se reconoce en resultados en el período en que se detecta, aunque la obra todavía siga en ejecución. Esto es aplicable tanto bajo el PGCEC como bajo la NIIF 15.
¿Se puede amortizar una obra en curso?
No. Mientras una construcción permanece en la cuenta de obra en curso, no está sujeta a amortización. La depreciación de un activo comienza únicamente cuando ese activo está disponible para su uso, es decir, cuando la obra ha concluido y el saldo de la cuenta de obra en curso se ha trasladado al inmovilizado material operativo. Durante todo el tiempo que dura la ejecución del proyecto, el activo crece en valor por los costos que se le incorporan, pero sin sufrir ningún cargo por amortización.
¿Qué es la obra ejecutada pendiente de certificar?
La obra ejecutada pendiente de certificar es la parte del trabajo que ya ha sido realizada físicamente, pero que todavía no ha sido objeto de una certificación formal por parte del cliente o de la dirección facultativa. Es una situación muy habitual en contratos de construcción: la empresa ha avanzado en la obra, ha incurrido en costos, pero el cliente aún no ha aprobado ni reconocido ese avance de forma documentada. Desde el punto de vista contable, estos trabajos ya ejecutados deben figurar en la cuenta de obra en curso y no pueden diferirse hasta que llegue la certificación.
Conclusión
La obra en curso no es simplemente una cuenta más dentro del balance de una constructora. Es el reflejo contable de todo lo que has invertido en un proyecto mientras este todavía no está terminado, y tratarla bien desde el primer asiento marca la diferencia entre unos estados financieros que dicen la verdad y unos que la distorsionan. Cada costo que incorporas correctamente a esta cuenta es un paso hacia una imagen fiel del negocio.
A lo largo de este artículo has visto qué costos forman parte de la obra en curso, cómo registrarlos en cada etapa, qué métodos existen para reconocer los ingresos del contrato y cómo esta cuenta impacta directamente en el resultado del ejercicio. Aplicar estos criterios con rigor te permite cerrar cada período con información confiable, detectar pérdidas a tiempo y tomar decisiones sobre tus proyectos con datos reales, no con suposiciones.
Si quieres seguir profundizando en los temas que mueven la contabilidad de la construcción, en este sitio web encontrarás contenido pensado para que entiendas cada concepto con claridad y lo puedas aplicar desde el primer momento.
Sigue aprendiendo:
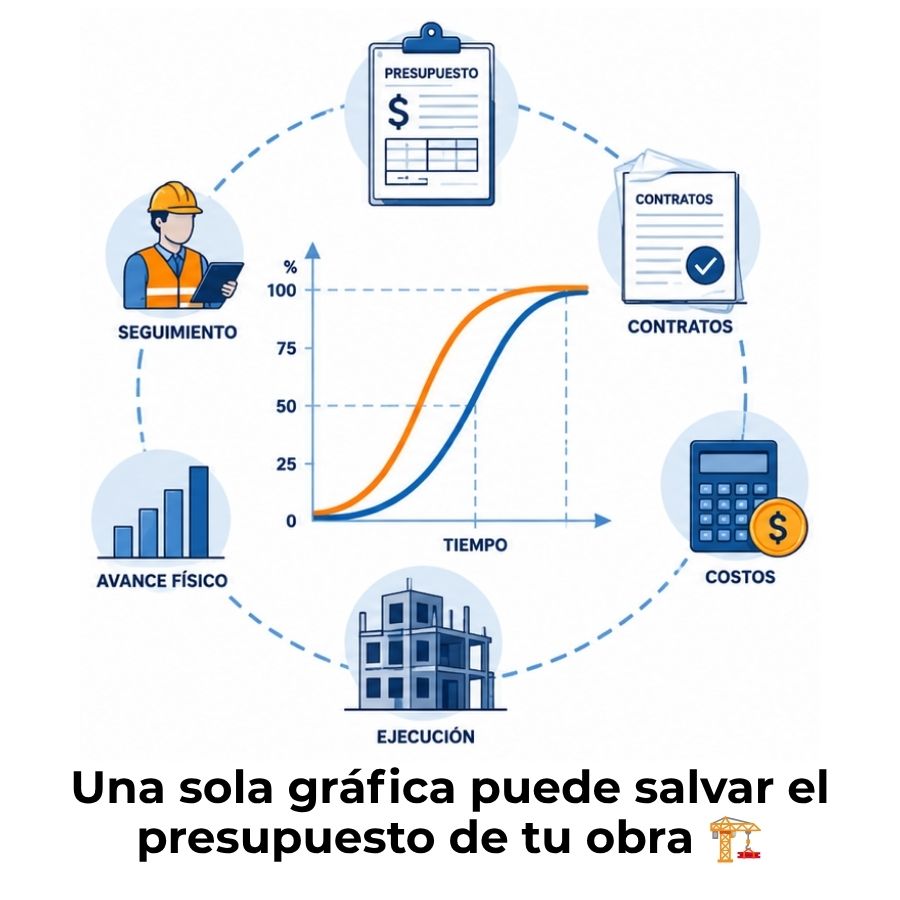
Curva S en una obra de construcción
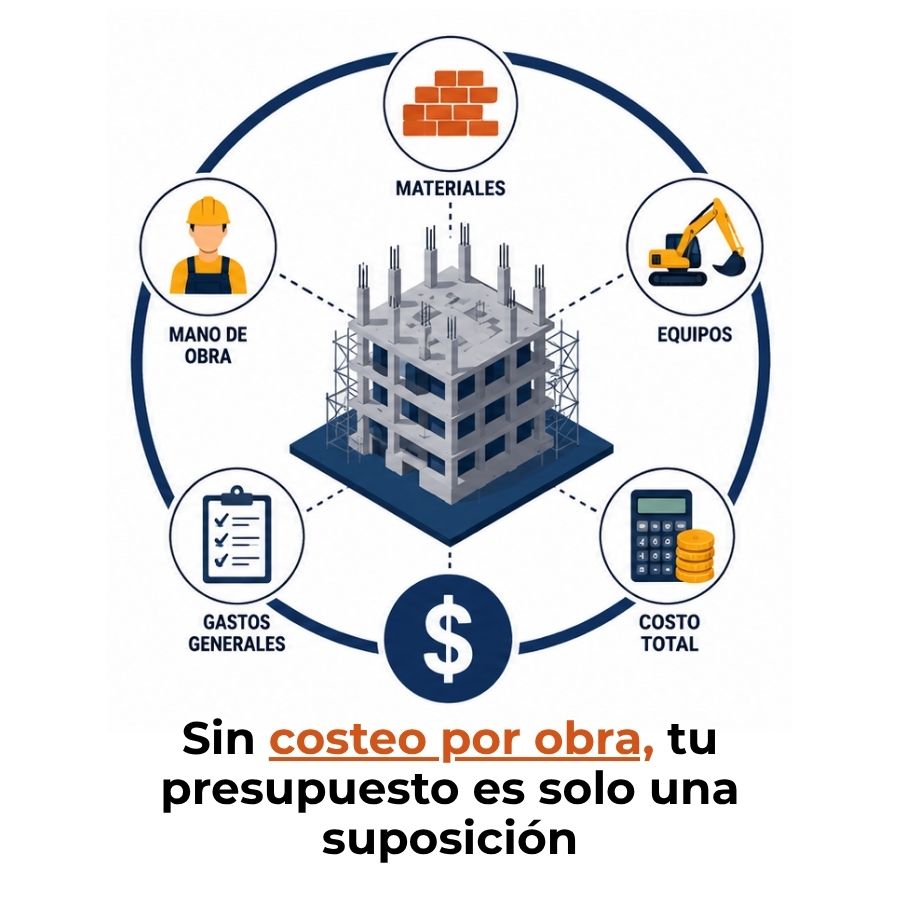
Costeo por obra en construcción
Financiamiento de obras: Más liquidez, más avance ✅
Los estados financieros de constructoras
Punto de equilibrio de una obra
Contabilidad de la construcción vs. contabilidad general
El IVA en la construcción
Costos indirectos de obra: Identifícalos y protege tu margen
