
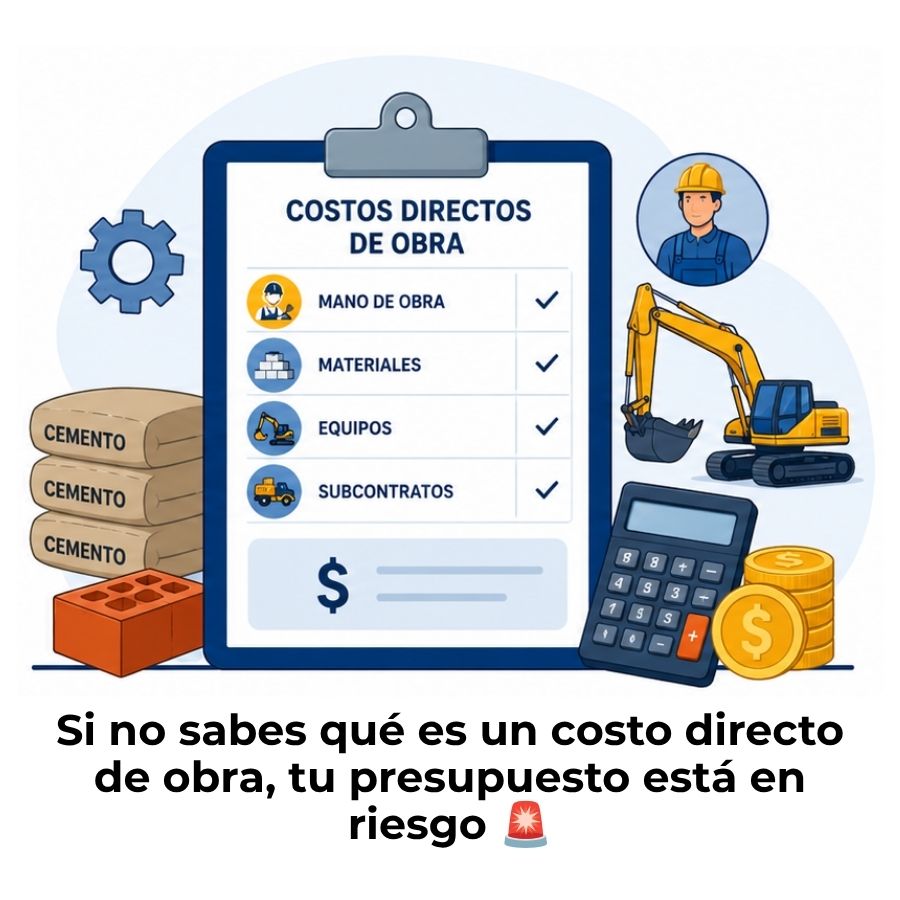
Los costos directos de obra son todos los gastos que se pueden identificar y asignar de forma específica a una partida de trabajo: los materiales que forman la estructura, la mano de obra que la ejecuta y el equipo que la hace posible. Son la parte más cuantiosa del presupuesto y la base sobre la que se construye el precio de cada concepto de una obra.
¿Qué son los costos directos de obra?
Los costos directos de obra son todos los gastos que se pueden identificar y asignar de forma específica a una partida o concepto de trabajo concreto. Dicho de otra manera, son los recursos que se pueden señalar y decir con certeza: «Este gasto pertenece a esta actividad». En construcción, eso incluye los materiales que quedan incorporados físicamente en la obra, la mano de obra que los instala y el equipo que hace posible cada tarea.
Desde el punto de vista de la contabilidad de la construcción, los costos directos son la parte más cuantiosa del presupuesto y la base sobre la que se calcula el precio unitario de cada concepto. Si el presupuesto de una obra fuera un edificio, los costos directos serían su cimentación: todo lo demás se apoya en ellos.
Diferencia entre costo directo e indirecto en construcción
La distinción entre costo directo e indirecto es una de las primeras que debes dominar en la contabilidad de la construcción. Un costo directo se asigna a un concepto de trabajo específico; un costo indirecto, en cambio, sostiene la operación general de la obra, pero no pertenece a ninguna partida en particular. Piensa en el jefe de obra: su salario es necesario, pero no puedes decir que corresponde únicamente a la columna del eje 3.
Esta diferencia no es solo académica. El error más frecuente en obra es mezclar costos indirectos dentro de partidas directas para «simplificar» el presupuesto. El resultado es un precio unitario distorsionado que complica la trazabilidad del gasto y puede hacer que la obra cierre con pérdidas sin que nadie entienda por qué. Para ampliar el tema desde el punto de vista contable, puedes revisar la sección de contabilidad de la construcción, donde se explica con más detalle cómo se registran estos costos.
Componentes de los costos directos de obra
Todo costo directo de obra se integra por tres grandes categorías. Cada una tiene su propia lógica de cuantificación y su propio impacto en el precio unitario. Conocerlas por separado te permite presupuestar con precisión y detectar desviaciones antes de que afecten la rentabilidad del proyecto.
Materiales de construcción
Los materiales son todos los insumos físicos que quedan incorporados en la obra o que se consumen directamente durante su ejecución. Concreto, acero de refuerzo, ladrillos, madera, cables, tuberías: si al terminar la obra ese elemento forma parte de la estructura o desapareció durante el proceso constructivo, es un costo directo de material.
Al cuantificar materiales, no basta con multiplicar la cantidad teórica por el precio de compra. Hay que sumar el flete, el acarreo y el porcentaje de merma y desperdicio propio de cada material. El acero de refuerzo, por ejemplo, genera alrededor de un 3 % a 5 % de desperdicio por cortes; el azulejo puede llegar al 10 % o 15 % en superficies con muchos cortes. Ignorar este margen infla los costos reales sobre el presupuesto original.
Mano de obra directa
La mano de obra directa comprende el costo del trabajo humano involucrado específicamente en la ejecución de cada concepto: el albañil que levanta el muro, el herrero que coloca el acero, el carpintero que arma la cimbra. Lo que distingue a la mano de obra directa de la indirecta es que su trabajo puede medirse y atribuirse a una partida precisa.
En México, por ejemplo, el costo real de la mano de obra no es simplemente el salario diario tabular: se calcula mediante el Factor de Salario Real (FASAR), que incorpora todas las prestaciones legales y extralegales. Este factor puede representar un incremento significativo sobre el salario base, por lo que ignorarlo es uno de los errores más costosos al presupuestar. En otros países de Latinoamérica se aplican mecanismos similares mediante las leyes sociales, que suman aproximadamente entre un 30 % y un 35 % sobre el salario base de cada trabajador.
Maquinaria, equipo y herramienta menor
El tercer componente cubre el costo de las máquinas y herramientas utilizadas directamente en la ejecución de una partida concreta. Una retroexcavadora que hace la excavación de cimentación, una bomba de concreto para el colado de una losa, una revolvedora para la preparación del mortero: todas son costos directos porque su uso se puede asignar a un concepto específico.
La herramienta menor —palas, picos, plomadas, niveles, llanas— se trata de forma diferente. No se meten unidad por unidad, sino que se estiman como un porcentaje del costo de mano de obra, generalmente entre el 3 % y el 5 %. Este porcentaje varía según el tipo de trabajo y las condiciones del proyecto, pero es un valor ampliamente aceptado en la práctica profesional.
¿Cómo se calcula el costo directo de una partida?
El cálculo del costo directo no se hace sobre la obra en su totalidad de golpe. Se realiza concepto por concepto, partida por partida, a través de un instrumento llamado análisis de precios unitarios (APU). Este método estructurado permite determinar cuánto cuesta producir una unidad de medida de cada actividad de la obra: un metro cúbico de concreto, un metro cuadrado de aplanado, un metro lineal de tubería.
El análisis de precios unitarios (APU)
El APU es la planilla donde se detallan, de forma ordenada, todos los recursos necesarios para ejecutar una unidad de medida de un concepto de trabajo. Cada APU desglosa materiales, mano de obra y equipo con sus respectivas cantidades y precios, lo que permite construir el costo directo de forma trazable y revisable. Este formato estandarizado facilita también la comparación entre propuestas de distintos contratistas.
Fórmula del costo directo total
Una vez que el APU desglosa cada recurso con su cantidad y precio unitario, el costo directo de la partida se obtiene de forma sencilla. El costo directo total de una obra es la suma de los costos directos de todas sus partidas: cada concepto multiplicado por el metrado correspondiente y sumados al final del presupuesto. Este total sirve además como denominador para calcular el porcentaje de costos indirectos que se aplicará sobre él.
Costos directos de obra en el presupuesto de construcción
Entender cómo se ubican los costos directos dentro del presupuesto total de una obra es tan importante como saber calcularlos. El presupuesto de un proyecto de construcción no se compone solo de costos directos: sobre ellos se aplican los costos indirectos, el financiamiento, la utilidad y los impuestos, hasta llegar al precio final que se le presenta al cliente o que se somete a licitación.
Relación entre costos directos y precio unitario
El precio unitario de cada concepto de obra es la suma de su costo directo más los cargos adicionales que la empresa aplica sobre él. El costo directo es la base, y todo lo demás se calcula como un porcentaje o cargo adicional sobre ese valor. Por eso, cualquier error en el costo directo de una partida se multiplica a lo largo de todo el presupuesto y puede distorsionar el precio final de forma significativa.
La facturación por avance de obra también depende en gran medida de la correcta identificación de los costos directos, ya que el porcentaje ejecutado en cada corte de estimación se calcula sobre partidas que tienen como base ese costo directo previamente definido en el presupuesto. Si los costos directos no están bien calculados desde el inicio, las estimaciones pierden precisión.
¿Cómo afectan los costos directos a la rentabilidad?
Los costos directos son los que más rápidamente pueden afectar la rentabilidad de un proyecto porque son los de mayor volumen económico. Una variación en el precio del acero, un rendimiento de mano de obra menor al estimado o un desperdicio de material por encima del porcentaje previsto pueden convertir un proyecto rentable en uno deficitario sin que nadie lo note hasta que el daño ya está hecho.
Controlar los costos directos en tiempo real es, por eso, una práctica indispensable en cualquier proyecto bien gestionado. Para ese control, conceptos como la obra en curso y el grado de avance permiten comparar lo ejecutado frente a lo presupuestado y detectar desviaciones antes de que sean irreversibles.
Errores frecuentes al determinar los costos directos
Calcular mal los costos directos es más frecuente de lo que parece, incluso entre profesionales con experiencia. Conocer los errores más habituales te ayuda a evitarlos desde el primer presupuesto que elabores o revises.
- Usar el salario nominal sin aplicar el factor de prestaciones: El costo real de la mano de obra siempre incluye las cargas sociales. Utilizar solo el salario base infla el presupuesto aparente, pero genera pérdidas reales cuando llega la hora de pagar.
- Omitir el flete y el acarreo de materiales: El precio de cotización del proveedor rara vez incluye el transporte hasta la obra. Si no se añade, el costo de materiales queda subestimado desde el inicio.
- No contemplar la merma y el desperdicio: Cada material tiene un porcentaje de pérdida que depende del proceso constructivo. Ignorarlo significa comprar menos material del necesario y sufrir paradas de obra o costos adicionales no presupuestados.
- Clasificar un costo indirecto como directo para «simplificar»: Meter el salario del jefe de obra o el alquiler de la caseta dentro de una partida directa distorsiona el precio unitario y dificulta la comparación entre obras o la detección de desviaciones.
- Basarse en rendimientos estándar sin ajustar al proyecto: Los rendimientos de mano de obra y equipo varían según la altura, el clima, el tipo de suelo y la experiencia del personal. Usar tablas genéricas sin validación puede alejar el presupuesto de la realidad de forma considerable.
Para comprender mejor la frontera entre lo que es un costo directo y lo que no, conviene revisar en detalle los costos indirectos de obra, donde se explican los gastos que sí pertenecen al lado indirecto del presupuesto y cómo se calculan sobre el total directo.
Preguntas frecuentes
¿Cuáles son los costos directos de una obra de construcción?
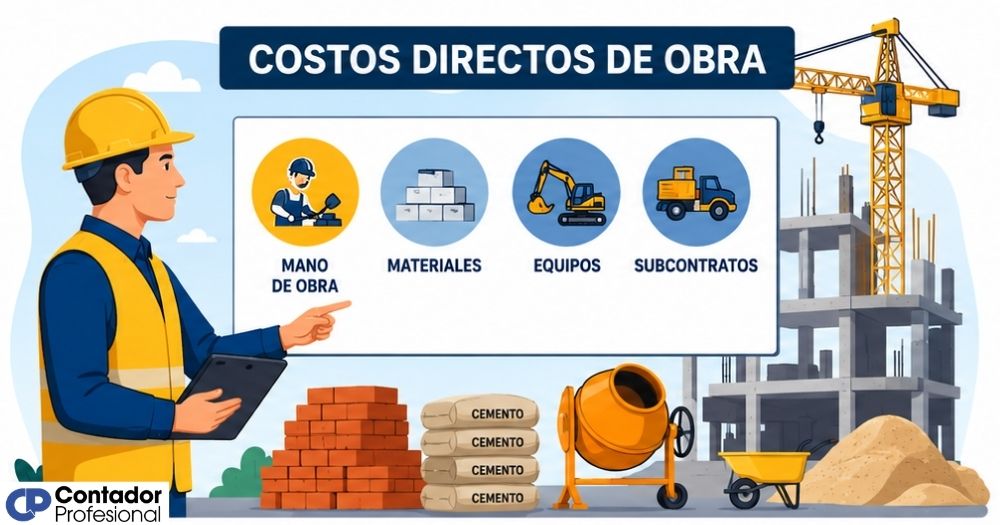
Los costos directos de una obra de construcción son los materiales que quedan físicamente incorporados en la estructura, la mano de obra de quienes ejecutan cada concepto de trabajo y el equipo y maquinaria utilizados directamente en esa actividad. Estos tres componentes se cuantifican partida por partida en el análisis de precios unitarios y forman el rubro más cuantioso del presupuesto total. Se denominan «directos» porque cada uno puede asignarse de forma inequívoca a un concepto concreto, a diferencia de los costos indirectos, que se distribuyen sobre el conjunto de la obra.
¿Cuál es la diferencia entre costo directo e indirecto en obra?
La diferencia fundamental es la trazabilidad: un costo directo se puede asignar a una partida específica, mientras que un costo indirecto sostiene la operación general de la obra, pero no pertenece a ningún concepto en particular. El acero de una viga es directo; el salario del jefe de obra es indirecto porque supervisa todo el proyecto. En el presupuesto, el costo indirecto se calcula como un porcentaje sobre el total de costos directos, no concepto por concepto. Confundir ambos es uno de los errores más comunes y costosos en la presupuestación de obras.
¿Cómo se calcula el costo directo de materiales en construcción?
El costo directo de materiales se calcula sumando el precio de compra del proveedor, el flete y acarreo hasta la obra y un porcentaje por merma y desperdicio propio del proceso constructivo. La cantidad de material necesaria se determina con base en los planos y las especificaciones técnicas del proyecto. Ese volumen teórico se multiplica por el costo real del material (ya con flete y merma incluidos) para obtener el importe que entra al análisis de precios unitarios. Ignorar el desperdicio es uno de los errores que más frecuentemente inflan los costos reales sobre el presupuesto original.
¿Qué incluye la mano de obra como costo directo de obra?
La mano de obra como costo directo incluye el salario del trabajador que ejecuta directamente el concepto de trabajo —albañil, herrero, carpintero, operador de equipo— más todas las cargas sociales que la ley obliga a cubrir. En la práctica, el costo real de la mano de obra puede ser entre un 30 % y un 35 % superior al salario base una vez que se incorporan conceptos como seguridad social, vacaciones, aguinaldo, transporte y alimentación. Por eso, en la mayoría de los sistemas de presupuestación se utiliza un factor multiplicador (como el FASAR en México) para obtener el costo real por hora-hombre trabajada.
¿Qué es el análisis de precios unitarios y para qué sirve?
El análisis de precios unitarios (APU) es la planilla donde se detallan, de forma ordenada y sistemática, todos los recursos necesarios para ejecutar una unidad de medida de un concepto de trabajo: los materiales con sus cantidades y precios, la mano de obra con sus rendimientos y costos, y el equipo con sus horas-máquina. El APU permite calcular el costo directo de cada partida de forma trazable y revisable, lo que facilita la elaboración, revisión y comparación de presupuestos. También es la base para controlar el gasto durante la ejecución y para la certificación de obra, donde se verifica el avance físico y económico frente a lo presupuestado.
¿Los equipos alquilados son costos directos de obra?
Sí, siempre que el equipo se utilice directamente en la ejecución de un concepto de trabajo concreto. La renta de una bomba de concreto para el colado de una losa específica es un costo directo porque se puede asignar a esa partida. En cambio, una grúa torre que da servicio a toda la obra sin poder atribuirse a ningún concepto en particular se clasifica como costo indirecto. El criterio de clasificación no es si el equipo se alquila o es propio, sino si su uso puede vincularse de forma inequívoca a una unidad de obra determinada.
¿Qué porcentaje representa la herramienta menor en los costos directos?
La herramienta menor —palas, picos, llanas, plomadas, nivel, cinta métrica— no se cuantifica unidad por unidad en el APU porque su uso es difuso a lo largo del proceso constructivo. Se estima como un porcentaje del costo de mano de obra del concepto, generalmente entre el 3 % y el 5 %. Este rango es ampliamente aceptado en la práctica profesional y en los sistemas de presupuestación de varios países latinoamericanos. El porcentaje exacto puede variar según el tipo de trabajo, la región y las condiciones del proyecto, pero rara vez se sale de ese intervalo en obras convencionales.
Conclusión
Los costos directos de obra son el núcleo de cualquier presupuesto de construcción. Todo lo que puedes identificar, medir y asignar a una partida concreta —materiales, mano de obra y equipo— forma este grupo de costos, y su correcta cuantificación es lo que sostiene la precisión de cualquier precio unitario. Sin ese cálculo sólido, el resto del presupuesto pierde confiabilidad desde la base.
Ahora que conoces sus componentes, su lógica de cálculo y los errores más frecuentes al determinarlos, puedes aplicar ese conocimiento tanto para elaborar presupuestos propios como para revisar los de otros. Prestar atención al flete, a las cargas sociales, a la merma y a los rendimientos reales marca la diferencia entre un presupuesto que refleja la realidad y uno que acumula desviaciones desde el primer día.
Si quieres seguir profundizando en cómo funciona la contabilidad detrás de cada proyecto de construcción, en este sitio web encontrarás más contenidos que te ayudan a entender cada pieza del proceso, desde cómo se registra una obra en curso hasta cómo se factura por avance. Cada concepto que dominas te da una herramienta más para trabajar con mayor seguridad y precisión.
Sigue aprendiendo:
Seguridad social de los trabajadores de la construcción
Anticipos de obra: Controla el flujo de caja desde el primer día
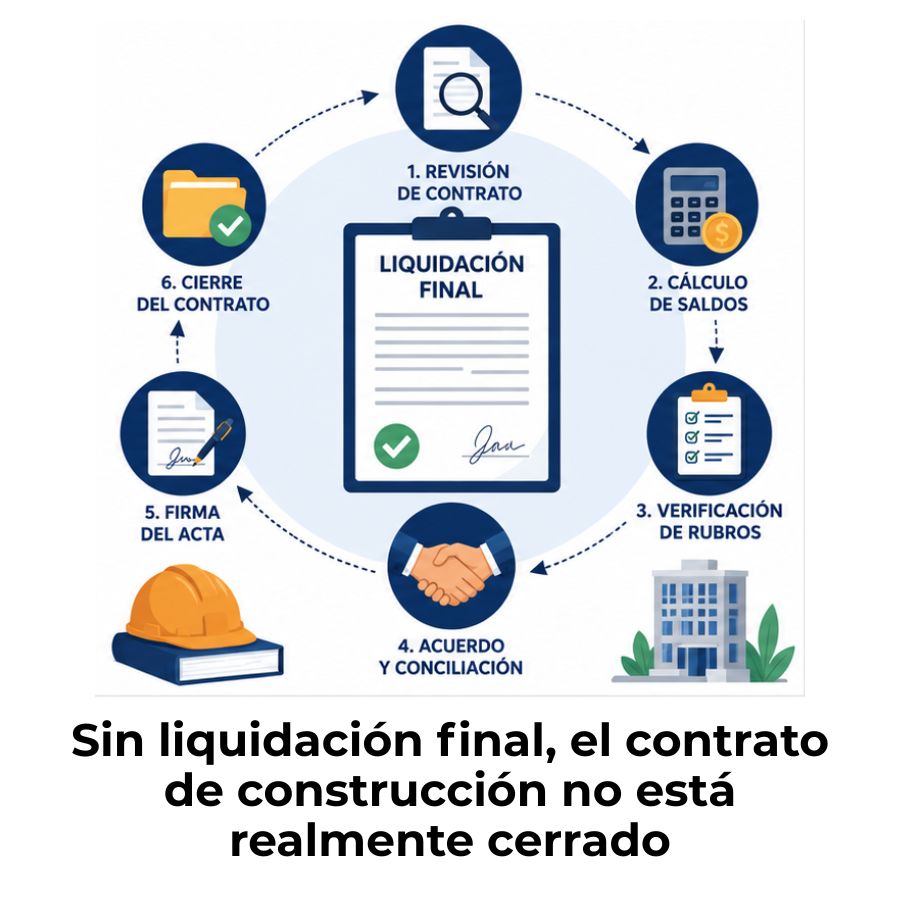
Liquidación final de un contrato de construcción
¿Cómo se contabiliza una garantía decenal en construcción?
Consorcios de construcción
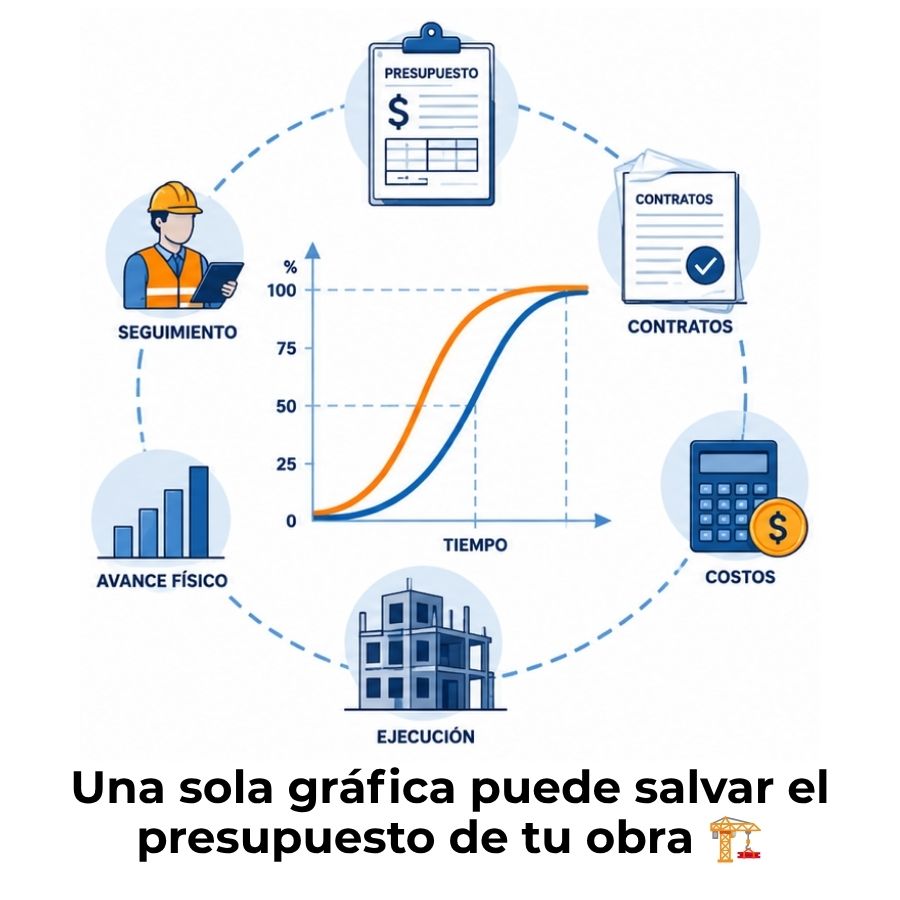
Curva S en una obra de construcción
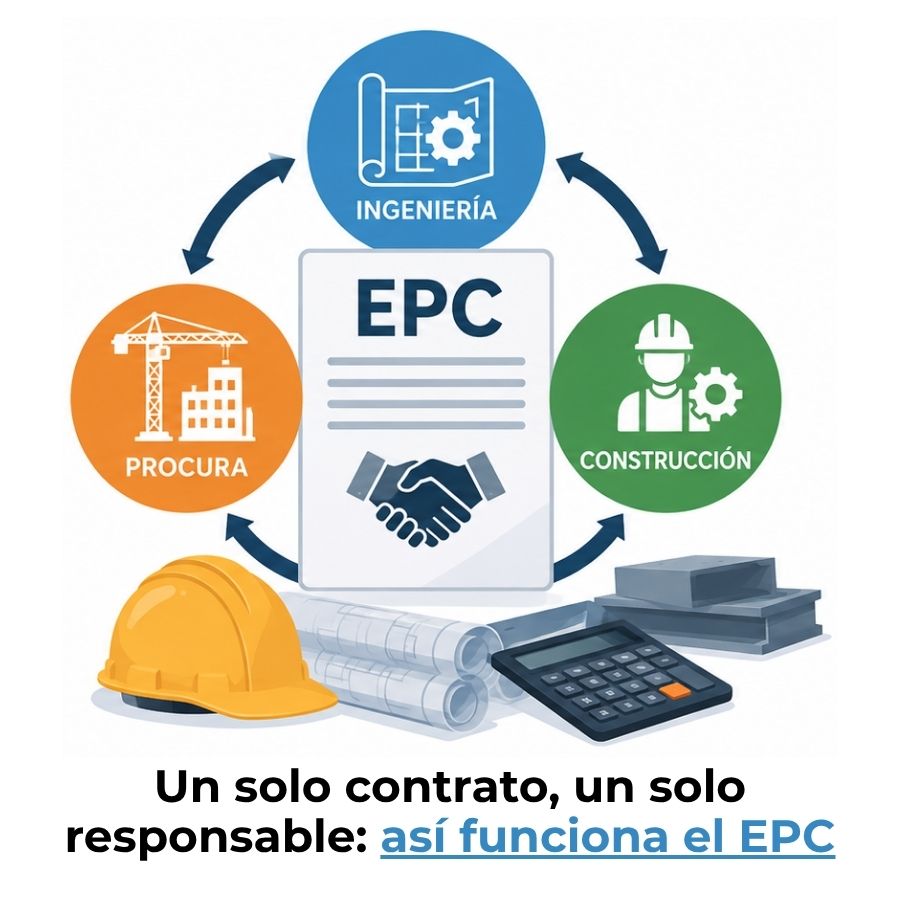
¿Cuáles son los contratos EPC?
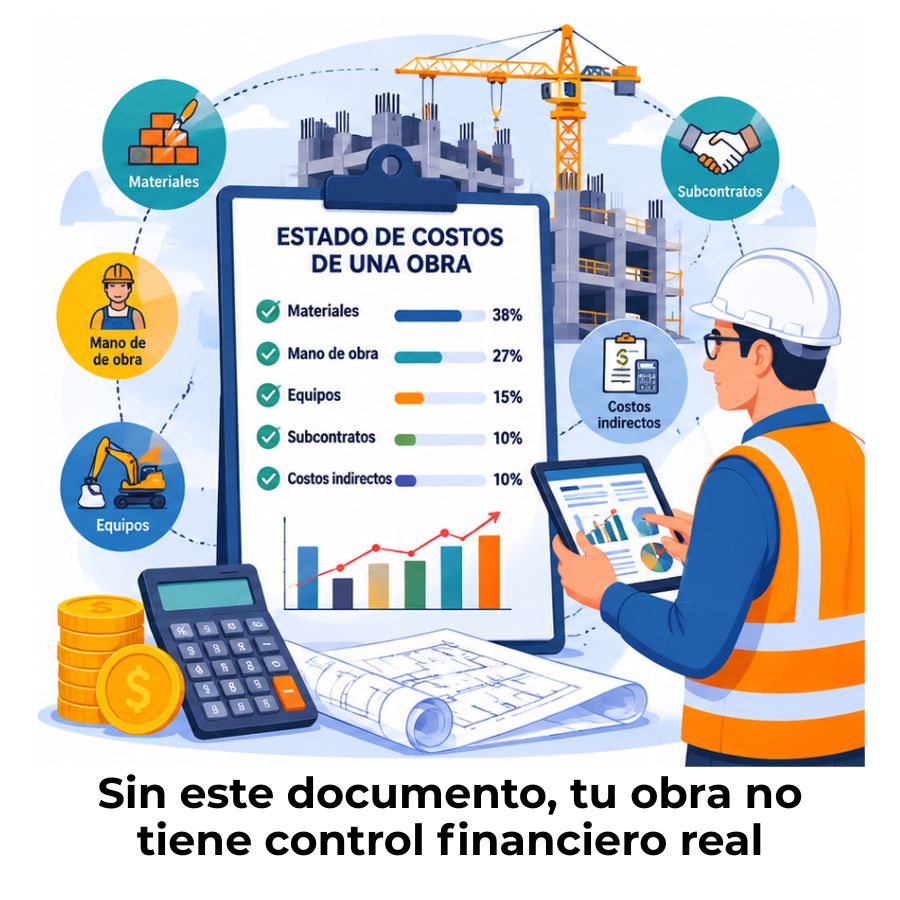
¿Cómo elaborar el estado de costos de una obra?
