
El punto de equilibrio de una obra es el nivel mínimo de ventas o producción que necesita alcanzar un proyecto de construcción para cubrir todos sus costos, sin generar ni pérdidas ni ganancias. Conocerlo te permite evaluar la viabilidad financiera del proyecto antes de ejecutarlo y tomar decisiones de precio, costo y producción con base en números reales.
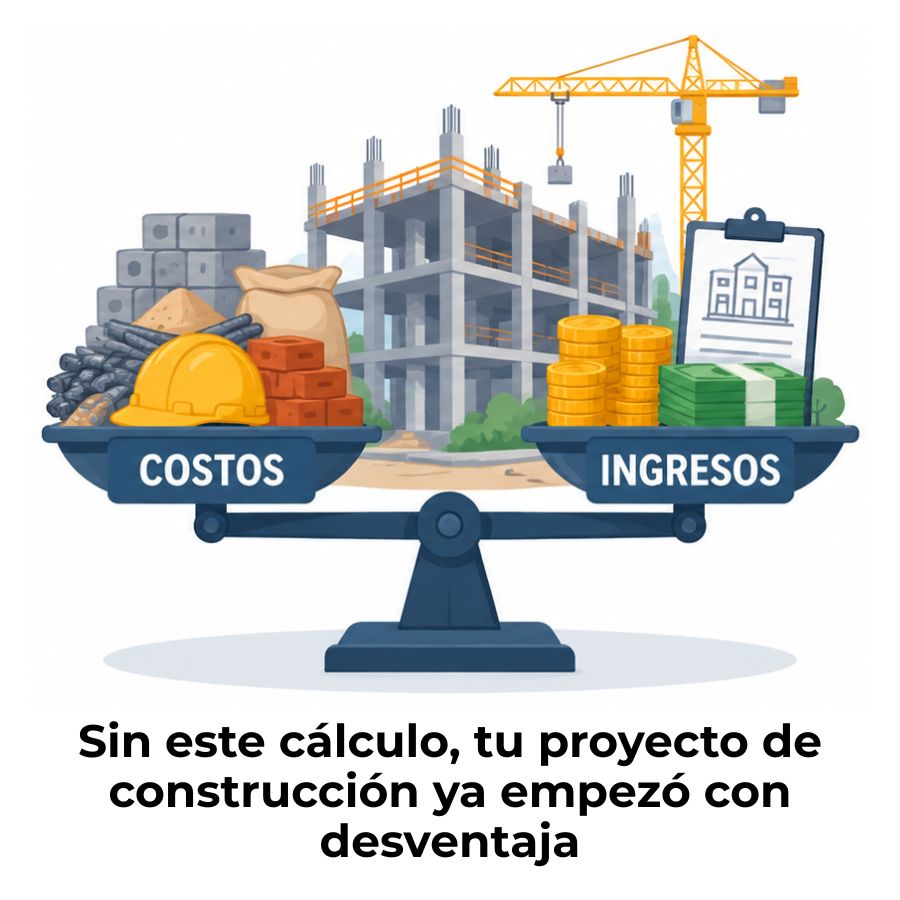
¿Qué es el punto de equilibrio de una obra?
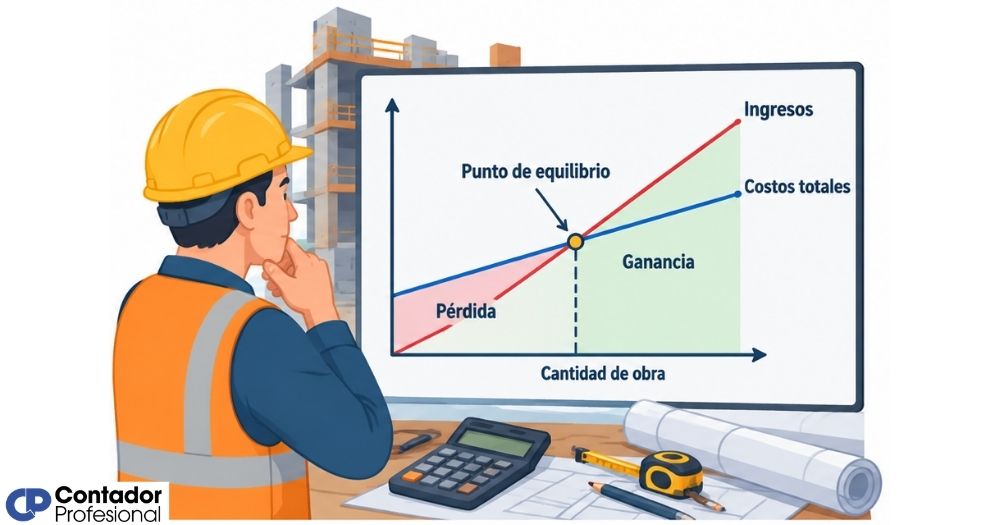
El punto de equilibrio de una obra es el nivel exacto de ventas o producción en el que los ingresos del proyecto igualan todos sus costos. En ese momento, la obra no genera pérdidas ni ganancias: cada peso ingresado se destina a cubrir los gastos necesarios para ejecutarla. Por encima de ese punto, el proyecto empieza a producir utilidades; por debajo, acumula pérdidas.
En el sector de la construcción, este concepto tiene una relevancia particular porque los proyectos involucran montos elevados de inversión, plazos extendidos y una estructura de costos que combina gastos que no cambian con el avance de la obra y otros que crecen a medida que se construye más. Entender dónde está ese umbral es la base de cualquier análisis financiero serio en contabilidad de la construcción.
Diferencia entre costos fijos y costos variables en construcción
En una obra de construcción, los costos se dividen en dos grandes grupos según su comportamiento. Los costos fijos son aquellos que la empresa debe pagar independientemente del avance del proyecto: los arrendamientos de oficina, los salarios del personal administrativo, los seguros y las licencias de construcción siguen ahí aunque la obra avance lento o rápido.
Los costos variables, en cambio, crecen o disminuyen directamente con el nivel de producción. Los materiales de construcción, la mano de obra directa de los trabajadores en sitio y el alquiler de maquinaria pesada son ejemplos típicos: a más metros cuadrados construidos, más alto es el gasto en estos rubros. Esta distinción es la base de cualquier cálculo de punto de equilibrio.
¿En qué momento se alcanza el punto de equilibrio?
El punto de equilibrio se alcanza cuando los ingresos acumulados del proyecto logran cubrir la totalidad de los costos fijos más todos los costos variables generados hasta ese momento. No es un evento que ocurre al inicio ni al final de la obra: sucede en un punto intermedio que depende de cuántas unidades se han vendido o cuánto avance se ha facturado respecto al total del presupuesto.
En proyectos inmobiliarios con venta de unidades sobre planos, ese momento suele estar condicionado también por el cumplimiento de requisitos legales y financieros, como la obtención del crédito constructor y las licencias de construcción correspondientes. Por eso, el punto de equilibrio no es solo un cálculo contable: es también una señal de viabilidad técnica, legal y financiera del proyecto.
Fórmula del punto de equilibrio aplicada a obras
La fórmula del punto de equilibrio en construcción parte del mismo principio que en cualquier actividad económica, pero se adapta a la naturaleza del sector. En construcción, la «unidad» puede ser una vivienda, un apartamento, un metro cuadrado o un porcentaje de avance de obra, según el tipo de proyecto. El margen de contribución por unidad es la diferencia entre el precio de venta y el costo variable de producir esa unidad.
Fórmulas del punto de equilibrio en obras
En unidades
PE (unidades) = Costos fijos totales ÷ (Precio de venta por unidad − Costo variable por unidad)
En valores monetarios
PE ($) = Costos fijos totales ÷ (1 − Costos variables totales ÷ Ingresos totales)
El resultado en unidades indica cuántas viviendas, apartamentos o metros cuadrados deben venderse o ejecutarse para no operar en pérdida. El resultado monetario indica el monto mínimo de ingresos necesario.
Punto de equilibrio en unidades (metros cuadrados o viviendas)
Cuando el proyecto se divide en unidades vendibles, como apartamentos o casas, el punto de equilibrio en unidades responde a una pregunta concreta: ¿cuántas unidades debo vender para que el proyecto no pierda dinero? Para calcularlo, se divide el total de costos fijos entre el margen de contribución unitario, que es la diferencia entre el precio de venta de cada unidad y su costo variable de producción.
Este enfoque resulta especialmente útil en proyectos residenciales donde hay una cantidad definida de unidades por vender y el constructor necesita saber qué porcentaje de ellas debe colocar antes de comprometer la inversión total. Muchos proyectos establecen ese mínimo entre el 60 % y el 80 % de las unidades disponibles, aunque el número exacto depende de la estructura de costos de cada obra.
Punto de equilibrio en valores monetarios
El punto de equilibrio expresado en pesos o en la moneda del proyecto responde a otra pregunta igualmente útil: ¿cuánto dinero en ventas o en facturación necesita generar esta obra para cubrir todos sus costos? Esta versión es más práctica cuando el proyecto no se divide en unidades homogéneas, sino que factura por avance de obra o por contratos de diferente valor.
Para obtenerlo, se divide el total de costos fijos entre el porcentaje de margen de contribución, que resulta de restar los costos variables totales a los ingresos totales y dividir esa diferencia entre los ingresos. El resultado indica el monto mínimo de ingresos que la obra debe generar antes de comenzar a producir ganancia.
¿Cómo calcular el punto de equilibrio de una obra paso a paso?
Calcular el punto de equilibrio de una obra no requiere software especializado. Con la información del presupuesto de obra correctamente desglosado y los pasos que se describen a continuación, cualquier contador o director de proyecto puede obtener este indicador antes de que comience la ejecución.
Paso 1 — Identifica los costos fijos de la obra
El primer paso es reunir todos los costos que la empresa deberá pagar, sin importar cuántas unidades construya o venda. Para una obra de construcción, estos costos suelen incluir los salarios del personal administrativo, el arrendamiento de campamentos u oficinas de obra, los seguros del proyecto, los honorarios de diseño y supervisión y las licencias de construcción.
- Salarios administrativos: Personal de oficina, directores de proyecto, contadores y coordinadores que no trabajan directamente en la obra.
- Licencias y permisos: Costos de obtención de la licencia de construcción, estudios de suelos, levantamientos topográficos y otras habilitaciones técnicas.
- Seguros del proyecto: Pólizas de responsabilidad civil, todo riesgo en construcción y cumplimiento de contratos.
- Honorarios de diseño: Arquitectos, ingenieros estructurales, diseñadores de instalaciones y consultores contratados desde el inicio.
Paso 2 — Determina los costos variables por unidad
El segundo paso consiste en calcular cuánto cuesta, en promedio, producir una unidad del proyecto. Si el proyecto vende apartamentos, el costo variable por unidad incluye todos los materiales, la mano de obra directa de construcción, los equipos y la maquinaria utilizada para levantar cada unidad. Este costo debe ser lo más preciso posible, porque un error aquí desplaza el punto de equilibrio y genera decisiones financieras incorrectas.
Para proyectos que no se dividen en unidades homogéneas, el costo variable se puede expresar como un porcentaje de los ingresos. Si por cada 100 pesos que ingresa la empresa, 60 corresponden a costos variables directos de producción, entonces el porcentaje de costo variable es del 60 % y el margen de contribución es del 40 %.
Paso 3 — Establece el precio de venta por unidad
El precio de venta debe corresponder al valor real al que se colocará cada unidad en el mercado, no al precio que la empresa quisiera obtener idealmente. Si el proyecto ofrece diferentes tipos de unidades con precios distintos, conviene calcular un precio promedio ponderado que refleje el mix de ventas esperado. Usar un precio inflado artificialmente hace que el punto de equilibrio parezca más fácil de alcanzar de lo que realmente es.
Paso 4 — Aplica la fórmula y analiza el resultado
Con los tres elementos anteriores definidos, el cálculo es directo: se divide el total de costos fijos entre el margen de contribución por unidad. El resultado indica el número de unidades que la obra necesita vender o producir para no operar en pérdidas. Si ese número supera la capacidad real de venta del proyecto, la obra no es viable en su forma actual y hay que revisar los costos o el precio.
Analizar el resultado también implica compararlo con las condiciones del mercado. Si el punto de equilibrio exige vender el 90 % de las unidades antes de iniciar la obra y el mercado local solo absorbe el 50 % en preventa, la estructura financiera del proyecto necesita ajustarse. Herramientas como los estados financieros de constructoras permiten complementar este análisis con una visión más completa del desempeño económico del proyecto.
Ejemplo práctico de punto de equilibrio en una obra
Para que la fórmula tenga sentido más allá de la teoría, vale la pena verla aplicada a un caso concreto. Supón que una constructora desarrolla un proyecto de 50 apartamentos. Los costos fijos del proyecto, que incluyen licencias, salarios administrativos y seguros, suman 500.000.000 de pesos. El precio de venta de cada apartamento es de 250.000.000 de pesos y el costo variable de construir cada unidad es de 180.000.000 de pesos.
El resultado indica que la constructora necesita vender al menos 8 apartamentos para cubrir todos sus costos fijos. A partir del noveno apartamento vendido, el proyecto comienza a generar utilidades. En un proyecto de 50 unidades, ese umbral representa el 16 % del total, lo que da margen financiero suficiente para operar con seguridad, siempre que los costos variables se mantengan bajo control durante la ejecución.
Factores que modifican el punto de equilibrio de una obra
El punto de equilibrio no es un número estático. Desde el momento en que se calcula hasta que la obra termina, varios factores pueden hacer que ese umbral suba o baje. Conocerlos permite anticipar riesgos y ajustar la estrategia financiera antes de que los problemas se vuelvan más difíciles de manejar. Las partidas de un presupuesto de obra de construcción son el punto de partida para identificar cuáles de estos factores tienen mayor peso en cada proyecto.
- Variación en costos de materiales: El alza en precios de acero, concreto u otros insumos aumenta el costo variable por unidad y eleva el punto de equilibrio directamente.
- Cambios en el precio de venta: Si el mercado obliga a bajar precios, el margen de contribución se reduce y el umbral de equilibrio sube, lo que exige vender más unidades.
- Aumento de costos fijos: Nuevos gastos administrativos, retrasos que prolongan el pago de sueldos o incrementos en seguros elevan el numerador de la fórmula y desplazan el punto hacia arriba.
- Mix de unidades en el proyecto: Si el proyecto combina unidades de distintos tamaños y precios, un cambio en las proporciones de venta afecta el margen promedio y mueve el equilibrio.
- Retrasos en la ejecución: Los retrasos prolongan el período de pago de costos fijos sin generar ingresos adicionales, lo que incrementa el total que el proyecto debe recuperar.
- Eficiencia en la ejecución: Una constructora que reduce desperdicios, optimiza cuadrillas y controla el consumo de materiales baja sus costos variables y, con ello, acerca el punto de equilibrio.
¿Para qué sirve conocer el punto de equilibrio en construcción?
Más allá del cálculo en sí, el punto de equilibrio es una herramienta de gestión. Le dice al constructor y al contador cuánto margen de maniobra tiene el proyecto antes de que las pérdidas sean irreversibles. Con ese número sobre la mesa, la toma de decisiones cambia: se puede negociar mejor con proveedores, ajustar el ritmo de ventas o revisar la estructura de costos antes de comprometer más recursos.
También es útil al momento de estructurar los contratos de construcción, ya que permite definir hitos de facturación coherentes con el nivel de ingresos mínimo que el proyecto necesita para sostenerse en cada etapa de la obra. Un contrato mal estructurado puede retrasar los ingresos y llevar el flujo de caja por debajo del punto de equilibrio durante meses.
Principales usos del punto de equilibrio en proyectos de construcción
- Evaluación de viabilidad: Determina si el proyecto es financieramente sostenible antes de comprometer la inversión.
- Fijación del mínimo de ventas en preventa: Establece cuántas unidades deben venderse antes de iniciar la construcción.
- Control de costos durante la ejecución: Sirve como referencia para detectar cuándo los costos están superando el límite manejable.
- Negociación con entidades financieras: Los bancos y fondos de inversión usan el punto de equilibrio para evaluar el riesgo del proyecto antes de aprobar créditos constructores.
- Planificación de flujo de caja: Permite proyectar en qué mes o en qué etapa el proyecto comenzará a generar utilidades netas.
Diferencia entre punto de equilibrio contable y financiero en obras
En contabilidad de la construcción existe una distinción relevante que no siempre se menciona en los textos generales: el punto de equilibrio contable y el punto de equilibrio financiero no siempre coinciden, y confundirlos puede generar una lectura equivocada de la salud del proyecto.
Un proyecto puede mostrar utilidad contable y, al mismo tiempo, tener problemas graves de liquidez si su punto de equilibrio financiero no se ha alcanzado. En obras con financiamiento de crédito constructor, el punto de equilibrio financiero es el indicador que más le importa al banco, porque determina si el proyecto puede honrar sus compromisos de pago en cada desembolso. Revisar ambos indicadores como parte del análisis de los estados financieros de la obra es una práctica que todo contador de construcción debería implementar.
Preguntas frecuentes
¿Qué pasa si una obra no alcanza el punto de equilibrio?
Si una obra no alcanza su punto de equilibrio, significa que los ingresos generados no son suficientes para cubrir la totalidad de los costos del proyecto. En ese escenario, la obra opera con pérdidas acumuladas que el constructor debe absorber con recursos propios o con financiamiento adicional. En proyectos vendidos sobre planos con fideicomiso, el no alcanzar el punto de equilibrio obliga a devolver los recursos recibidos de los compradores y puede significar la cancelación definitiva del proyecto. Esto afecta la reputación de la constructora y genera consecuencias legales y contractuales para todas las partes involucradas.
¿El punto de equilibrio varía según el tipo de obra?
Sí, el punto de equilibrio varía significativamente según la naturaleza del proyecto. Una obra de infraestructura pública contratada bajo un modelo de precio global tiene una estructura de costos y de ingresos muy diferente a la de un proyecto residencial de venta libre. En obras por contratos de precio unitario, el punto de equilibrio se determina en función del volumen de actividades ejecutadas y facturadas. En proyectos inmobiliarios con preventas, depende del porcentaje de unidades colocadas en el mercado. No existe una fórmula universal aplicable a todos los tipos de obra sin hacer los ajustes necesarios a la estructura de costos de cada proyecto.
¿Cuándo se debe calcular el punto de equilibrio de un proyecto?
El momento ideal para calcular el punto de equilibrio es durante la etapa de prefactibilidad o factibilidad, antes de comprometer la inversión en licencias, diseños y maquinaria. Calcularlo en esta etapa permite tomar decisiones a tiempo: ajustar el diseño del proyecto, revisar los precios de venta o reducir los costos fijos antes de que sea tarde. Calcularlo después de iniciar la obra tiene valor para el control de gestión, pero pierde su utilidad como herramienta de decisión sobre la viabilidad del proyecto, ya que muchos costos ya están comprometidos.
¿Cómo afecta la inflación al punto de equilibrio de una obra?
La inflación afecta el punto de equilibrio de una obra principalmente a través del encarecimiento de los costos variables, como los materiales de construcción y la mano de obra. Cuando los precios de los insumos suben sin que el precio de venta de las unidades acompañe ese incremento, el margen de contribución por unidad se reduce y el punto de equilibrio sube: la obra necesita vender más unidades para cubrir sus costos. En proyectos de largo plazo, es indispensable incluir una cláusula de ajuste de precios en los contratos para proteger el margen de contribución frente a variaciones inflacionarias significativas.
¿Qué diferencia hay entre margen de contribución y punto de equilibrio?
Son dos conceptos relacionados, pero distintos. El margen de contribución es la diferencia entre el precio de venta de una unidad y sus costos variables: indica cuánto aporta cada unidad vendida para cubrir los costos fijos del proyecto. El punto de equilibrio, en cambio, es el resultado de dividir los costos fijos totales entre ese margen de contribución por unidad. El margen de contribución es un insumo del cálculo; el punto de equilibrio es el resultado. Un margen de contribución más alto produce un punto de equilibrio más bajo, lo que significa que el proyecto necesita menos ventas para ser sostenible.
¿Se puede calcular el punto de equilibrio en obras por administración?
En obras ejecutadas bajo la modalidad de administración delegada, el contratista cobra honorarios por gestionar la ejecución, sin asumir directamente el riesgo de los costos de construcción. En este modelo, el punto de equilibrio se calcula sobre los honorarios de administración y los costos operativos de la firma constructora, no sobre el costo total de la obra. El análisis es más sencillo que en proyectos a precio fijo, pero sigue siendo necesario para determinar cuántos metros cuadrados o proyectos simultáneos necesita gestionar la empresa para cubrir sus propios costos de operación y generar utilidades.
¿Qué relación tiene el punto de equilibrio con el presupuesto de obra?
El punto de equilibrio y el presupuesto de obra están directamente vinculados: los datos del presupuesto son la fuente principal de la que se extraen los costos fijos y variables necesarios para el cálculo. Un presupuesto bien estructurado, con las partidas claramente clasificadas entre costos directos e indirectos, facilita el cálculo del punto de equilibrio y lo hace más confiable. Si el presupuesto subestima costos o mezcla partidas fijas con variables, el punto de equilibrio resultante estará distorsionado y no cumplirá su función como herramienta de control financiero. Por eso, la coherencia entre ambos documentos es una condición básica para una buena gestión contable del proyecto.
Conclusión
El punto de equilibrio de una obra es mucho más que una fórmula: es el indicador que te permite saber, antes de colocar el primer ladrillo, si tu proyecto tiene la capacidad financiera de sostenerse. Cuando entiendes dónde está ese umbral, dejas de tomar decisiones basadas en estimaciones optimistas y empiezas a gestionarlas con datos concretos.
A lo largo de este artículo viste cómo se clasifican los costos fijos y variables en construcción, cómo aplicar la fórmula en unidades y en valores monetarios, y cómo los factores del entorno, desde la inflación hasta los retrasos en obra, pueden mover ese punto hacia arriba o hacia abajo. Aplicar este análisis desde la etapa de prefactibilidad te da ventaja para ajustar precios, controlar gastos y estructurar contratos con mayor solidez.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad de la construcción, presupuestación y gestión financiera de proyectos que te ayudará a profundizar con la misma claridad y rigor que viste aquí.
Sigue aprendiendo:
Presupuesto de obra: Controla cada peso de tu proyecto
Certificación de obra: El dato que muy pocos conocen
Retención de garantía en obras
Obra en curso: El activo que muchos contadores malinterpretan
Régimen tributario para constructoras
Contratos de construcción: Tipos y claves contables

Subcontratistas en obra: Roles, registros y obligaciones
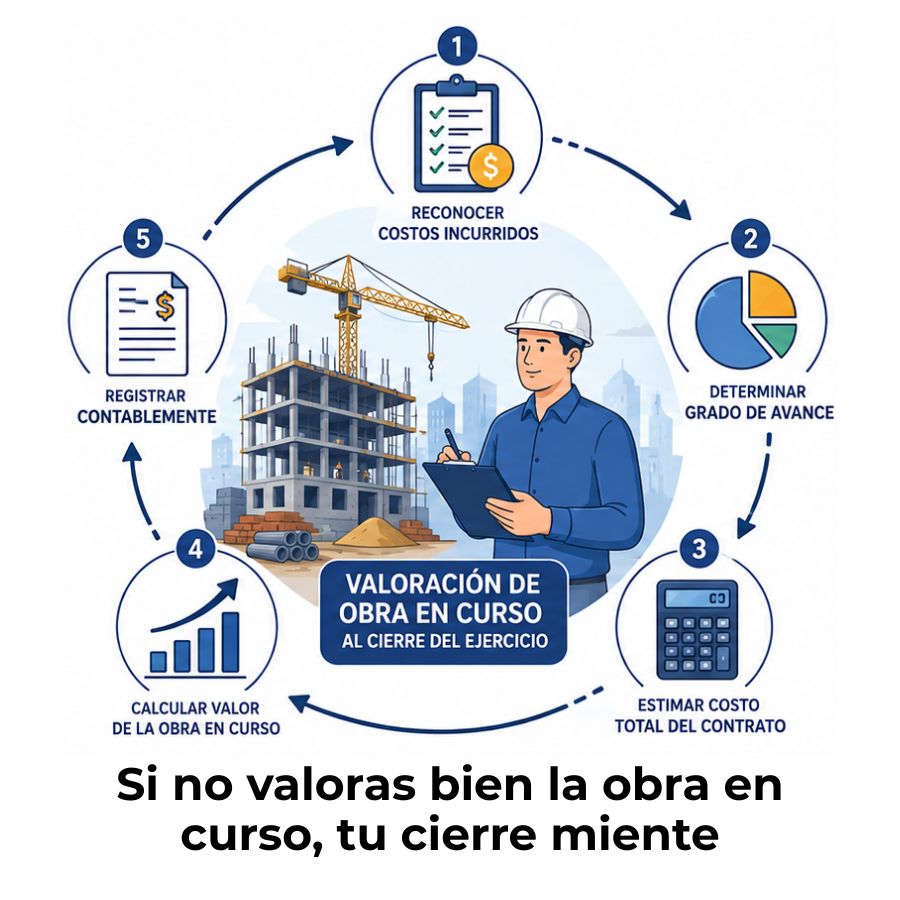
¿Cómo se valora la obra en curso al cierre del ejercicio?
