
Cuando revisas el presupuesto de una obra, los materiales y la mano de obra saltan a la vista. Pero hay un grupo de gastos que no aparece en ninguna partida concreta y que, sin embargo, puede determinar si el proyecto termina siendo rentable o no. Entender de qué se trata, cómo se clasifica y cómo se calcula puede ahorrarte más de un problema.
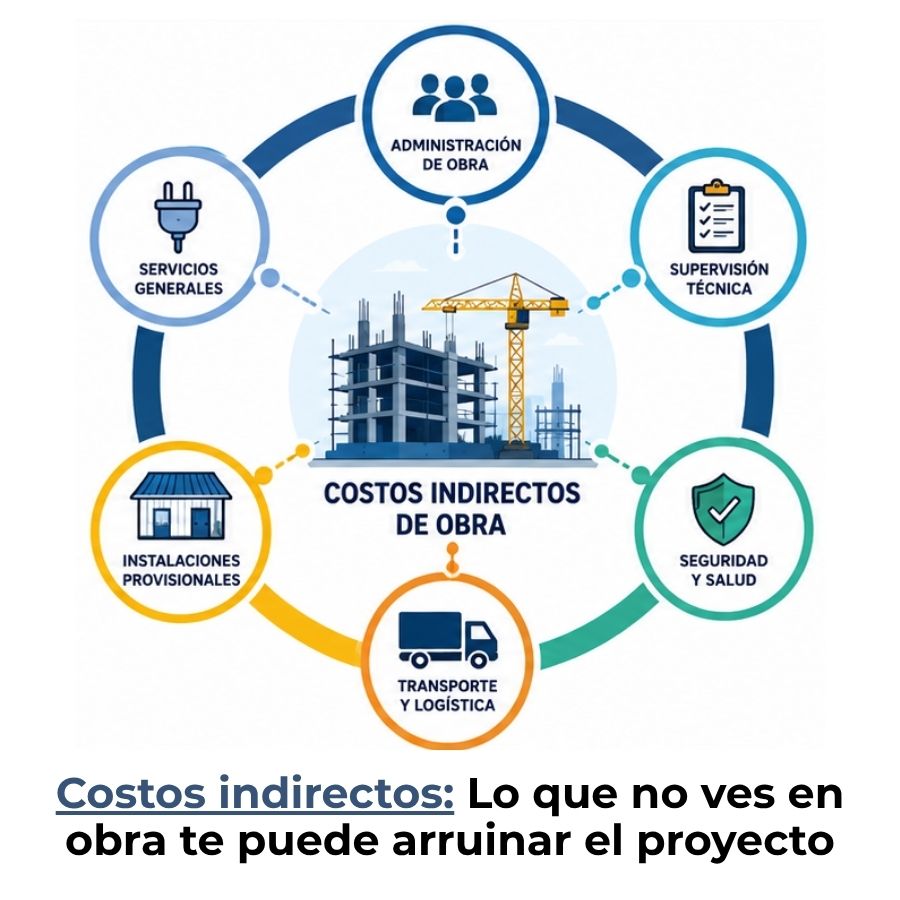
¿Qué son los costos indirectos de obra?
Los costos indirectos de obra son todos los gastos necesarios para ejecutar un proyecto de construcción que no pueden asignarse directamente a una partida o actividad específica. No forman parte del trabajo físico de levantar muros o instalar tuberías, pero sin ellos la obra no podría funcionar como empresa ni como proyecto organizado.
Dicho de otra forma: mientras los costos directos se vinculan a un concepto concreto de trabajo —como el cemento de una losa o las horas de un albañil—, los indirectos benefician a la obra en su conjunto. Son el engranaje administrativo, técnico y logístico que hace posible que todo lo demás se ejecute con orden.
Diferencia entre costos directos e indirectos
La distinción más útil es la siguiente: un costo directo puede vincularse sin ambigüedad a una unidad de obra concreta, como los metros cuadrados de encofrado o el hormigón de una zapata. Un costo indirecto, en cambio, no pertenece a ninguna partida en particular porque beneficia a todo el proyecto por igual, desde la primera semana hasta el cierre de la obra.
| Característica | Costo directo | Costo indirecto |
|---|---|---|
| Asignación | A una partida específica | A la obra en su conjunto |
| Ejemplos | Cemento, acero, mano de obra de albañilería | Supervisión, seguros, instalaciones provisionales |
| Cálculo | Por medición directa | Por porcentaje sobre los costos directos |
| Visibilidad | Muy visible en el presupuesto | A menudo subestimado o agrupado |
¿Por qué no se pueden asignar a una partida específica?
Porque su naturaleza es transversal. El salario del jefe de obra, por ejemplo, no corresponde únicamente a la instalación eléctrica ni a la estructura de hormigón: corresponde a todas las actividades que él coordina de forma simultánea. Lo mismo ocurre con el alquiler de la caseta de obra, el consumo de agua para uso general o la póliza de seguro que cubre todo el proyecto. Intentar repartir estos gastos partida por partida sería arbitrario y generaría distorsiones en el costo real de cada unidad de obra.
Clasificación de los costos indirectos de obra
El estudio técnico de los costos indirectos los organiza en dos grandes grupos según dónde se originan. Esta clasificación es fundamental para presupuestar con rigor, porque cada grupo tiene una lógica de cálculo distinta y se comporta de manera diferente según las condiciones de cada obra.
Costos indirectos de campo
Son los gastos que se generan físicamente en el sitio de la obra, pero que no pueden atribuirse a ninguna partida en particular. Su magnitud depende directamente del plazo de ejecución: cuanto más tiempo dure la obra, mayor será su peso total. Una bodega provisional, por ejemplo, debe pagarse por cada mes que permanece instalada, independientemente de cuántas actividades se estén ejecutando en ese periodo.
Entre los componentes más comunes de los costos indirectos de campo se encuentran la supervisión técnica, las instalaciones provisionales como casetas y vallas, el consumo de agua y electricidad para uso general, los equipos de seguridad colectiva y el personal de vigilancia. Todos comparten una característica: su costo no varía en función de cuántas toneladas de acero se colocan, sino en función del tiempo que la obra permanece activa.
Costos indirectos de oficina central
A diferencia de los de campo, estos gastos se originan en la estructura corporativa de la empresa constructora y se imputan a la obra de forma proporcional. Cubren la parte alícuota de los gastos de funcionamiento de la empresa que corresponde a ese contrato específico: la dirección general, el departamento de contabilidad, los seguros corporativos, los costos financieros por garantías bancarias y la depreciación de los activos de oficina.
Su cálculo suele basarse en el peso relativo que representa ese contrato dentro de la facturación total de la empresa durante el período. Una empresa que gestiona varios contratos simultáneamente debe distribuir sus gastos de oficina central de forma razonable entre cada uno de ellos, evitando tanto la subdeclaración como la doble imputación.
¿Cuáles son los principales ejemplos de costos indirectos?
Conocer los ejemplos concretos es la forma más directa de aprender a identificarlos en la práctica. A continuación se presentan los más habituales en cualquier tipo de proyecto de construcción, organizados por su naturaleza.
🧑💼 Personal técnico y administrativo
Salario del jefe de obra, del encargado, del topógrafo de apoyo y del personal de oficina que coordina el contrato desde la empresa.
🏠 Instalaciones provisionales
Caseta de obra, bodega de materiales, baños portátiles, vallas perimetrales y conexiones provisionales de agua y luz.
🔒 Seguros y garantías
Póliza de responsabilidad civil de la obra, seguro de accidentes para el personal, garantías de cumplimiento y avales bancarios exigidos por el contrato.
📋 Permisos y trámites legales
Licencias de construcción, tasas municipales, honorarios de gestión y cualquier trámite administrativo ligado al inicio o desarrollo del proyecto.
⚡ Consumos generales
Electricidad y agua consumidas en zonas comunes, combustible para equipos de servicio general, comunicaciones e internet de obra.
💰 Costos financieros
Intereses por financiamiento de la obra, costos de apertura de líneas de crédito y gastos derivados de las garantías exigidas por el comitente.
Todos estos conceptos tienen en común que no se pueden medir en metros cuadrados, kilogramos ni unidades de producción. Su cuantificación depende del tiempo, la escala organizativa de la empresa y las condiciones específicas del contrato. Esa es precisamente la razón por la que se calculan como un porcentaje sobre los costos directos y no mediante medición directa.
¿Cómo se calculan los costos indirectos de obra?
El método más extendido consiste en expresar los costos indirectos como un porcentaje sobre los costos directos totales de la obra. Este porcentaje recibe distintos nombres según el país —coeficiente de indirectos, coeficiente K, tasa de indirectos—, pero su lógica es siempre la misma: cuánto representan los gastos indirectos por cada unidad monetaria de costo directo ejecutado.
Fórmula del coeficiente de indirectos
Fórmula general
Tasa de indirectos (%) = (Total costos indirectos ÷ Total costos directos) × 100
Una vez calculada la tasa, el monto de indirectos para un presupuesto es:
Costos indirectos = Costos directos del presupuesto × Tasa de indirectos
La tasa se obtiene a partir del historial de obras anteriores de la empresa o de una estimación detallada de los gastos indirectos esperados para el proyecto específico. Cuanto más precisa sea la estimación, menor será el riesgo de desviación presupuestaria. Usar una tasa de otra empresa o de un sector distinto sin adaptarla a la realidad propia es uno de los errores más frecuentes en la presupuestación de obras nuevas.
Ejemplo numérico paso a paso
Ejemplo: Obra de edificación residencial
Paso 1: Costos directos totales
Materiales + mano de obra + equipo
= 850.000,00 €
Paso 2: Costos indirectos estimados
Supervisión, instalaciones, seguros, admin.
= 102.000,00 €
Paso 3: Calcular la tasa
(102.000 ÷ 850.000) × 100
= 12 %
Paso 4: Aplicar al presupuesto
Por cada 100 € de costo directo,
se añaden 12 € de costos indirectos.
Este ejemplo ilustra cómo una tasa del 12 % sobre costos directos puede representar decenas de miles de euros en una obra de tamaño medio. Ese monto no es una ganancia ni un margen de beneficio: es el costo real de mantener la estructura organizativa que hace posible ejecutar el proyecto correctamente. El beneficio industrial es un componente aparte que se añade después de incluir los indirectos.
Costos indirectos de obra en el presupuesto
Una vez que conoces qué son y cómo se calculan los costos indirectos, el paso siguiente es entender exactamente cómo aparecen dentro del presupuesto de obra. Su posición en la estructura del precio tiene consecuencias directas sobre la rentabilidad del proyecto y sobre la forma en que se liquida cada avance.
¿Cómo se reflejan en el precio unitario?
En la metodología del análisis de precio unitario, los costos indirectos se incorporan como un porcentaje que se aplica sobre el subtotal de costos directos de cada concepto de obra. Esto significa que cada partida del presupuesto ya lleva incluida su cuota parte de costos indirectos, lo que permite que el precio unitario refleje el costo completo de ejecutar esa unidad de trabajo.
Estructura típica de un precio unitario
Entender esta estructura es clave para cualquier profesional que trabaje en contabilidad de la construcción, porque permite identificar con precisión qué parte del precio unitario corresponde a la ejecución física y qué parte cubre los gastos de funcionamiento del proyecto. Esa distinción también es relevante al momento de analizar la certificación de obra, ya que los importes certificados deben incluir correctamente los indirectos para reflejar el avance económico real.
Errores frecuentes al presupuestar
Uno de los problemas más habituales es usar una tasa de indirectos genérica sin verificar que corresponda a la realidad de la empresa y del tipo de obra. Aplicar el mismo porcentaje a una obra de infraestructura vial que a un edificio de apartamentos puede generar desviaciones importantes, porque cada tipo de proyecto tiene una estructura de gastos indirectos muy diferente.
Otro error común es confundir los costos indirectos con el beneficio industrial o con los gastos generales de la empresa. Los tres conceptos son distintos, ocupan posiciones diferentes en el precio unitario y tienen criterios de cálculo propios. Mezclarlos en un único porcentaje sin desagregarlos dificulta el análisis posterior y puede llevar a conclusiones erróneas sobre la rentabilidad del proyecto. Este problema también impacta en cómo se registra la obra en curso y en el cálculo de cómo se valora la obra en curso al cierre del ejercicio contable.
También es frecuente omitir los costos indirectos de oficina central al presupuestar obras pequeñas, bajo la suposición de que «no aplican». Sin embargo, toda obra consume recursos corporativos —tiempo de dirección, contabilidad, seguros—, y no incluirlos equivale a subsidiar la obra con los márgenes de otros contratos. Lo mismo ocurre con la facturación por avance de obra: si los indirectos no están bien calculados desde el inicio, los importes facturados no reflejarán el costo real incurrido en cada período.
Preguntas frecuentes
¿Qué diferencia hay entre costos indirectos y gastos generales?
Aunque en la práctica se usan como sinónimos, técnicamente son conceptos distintos según la normativa de muchos países. Los costos indirectos corresponden a los gastos que se generan en la obra o se imputan directamente a ella —supervisión en sitio, instalaciones provisionales, seguros del contrato—, mientras que los gastos generales son los costos de estructura de la empresa constructora que no están vinculados a ningún contrato en particular —alquiler de oficinas centrales, departamento comercial, gerencia general—. En el presupuesto de obra, ambos pueden ocupar líneas separadas, y confundirlos genera una doble imputación que infla artificialmente el precio.
¿Cuánto representan los costos indirectos en una obra típica?
No existe un porcentaje único, porque el peso de los costos indirectos varía en función del tipo de obra, su duración, la ubicación y el modelo de gestión de la empresa. En obras de edificación convencional, los rangos típicos se sitúan entre el 8 % y el 18 % sobre los costos directos. Obras de gran escala con contratos de larga duración tienden a tener tasas menores en términos relativos, porque los gastos fijos de campo y oficina se distribuyen sobre una base de costos directos más amplia. Una obra en zona remota o con altos requerimientos de seguridad puede superar ese rango con facilidad.
¿Los costos indirectos cambian según el tipo de obra?
Sí, y de forma significativa. Una obra de infraestructura lineal —carretera, acueducto— en zona rural tiene costos de campo elevados por el transporte de personal y el tiempo de desplazamiento, mientras que sus gastos de oficina central son relativamente bajos. Una reforma en un edificio urbano existente puede tener costos de campo reducidos, pero mayores gastos en permisos, gestión de residuos y coordinación de trabajos con inquilinos. Cada tipología de obra genera una estructura de indirectos propia que debe analizarse por separado antes de definir la tasa a aplicar.
¿Qué pasa si no se incluyen los costos indirectos en el presupuesto?
El resultado inmediato es que la obra comenzará a consumir recursos que no están cubiertos por el precio contratado. La empresa tendrá que absorber esos gastos con su margen de beneficio, reduciendo la rentabilidad del proyecto o, en casos extremos, generando pérdidas. El problema suele volverse visible en la segunda mitad de la ejecución, cuando los costos de supervisión, seguros y administración acumulados superan lo previsto y no existe partida en el contrato que los cubra. Detectarlo tarde lo hace mucho más difícil de corregir, porque las renegociaciones contractuales a mitad de obra son costosas y generan conflictos con el comitente.
¿Cómo se controlan los costos indirectos durante la ejecución?
El control parte de llevar un registro separado de todos los gastos que no se imputan a partidas concretas. Esto permite comparar mensualmente el gasto indirecto real frente al estimado en el presupuesto y detectar desviaciones antes de que se vuelvan irrecuperables. Las herramientas más efectivas incluyen hojas de control de costos por categoría, informes periódicos de avance económico y reuniones de seguimiento donde el jefe de obra y el equipo de administración analizan conjuntamente los datos. El control no es un ejercicio contable puntual: es un proceso continuo que debe mantenerse activo desde el primer día de obra.
¿Los costos indirectos afectan la certificación de obra?
Sí. Cuando los costos indirectos están correctamente incluidos en el precio unitario de cada partida, cada certificación de avance refleja de forma automática el costo indirecto proporcional al trabajo ejecutado en ese período. Si los indirectos no están bien incorporados al precio unitario, las certificaciones subestimarán el costo real acumulado y el cierre económico de la obra presentará desfases difíciles de justificar. Por eso, la correcta definición de la tasa de indirectos al inicio del proyecto es tan importante como la medición precisa de las unidades de obra ejecutadas. Un presupuesto bien construido facilita certificaciones coherentes y sin sorpresas.
¿Cuándo conviene revisar la tasa de costos indirectos?
La tasa debe revisarse cada vez que cambien las condiciones que la determinaron. Si la obra sufre una prórroga significativa, los costos de campo de duración fija —supervisión, alquiler de instalaciones— aumentarán sin que los costos directos crezcan proporcionalmente, lo que elevará la tasa real. También conviene revisarla cuando se incorporan nuevas partidas mediante modificados, cuando cambia el nivel de subcontratación o cuando se detecta que el gasto indirecto real lleva varias semanas por encima de lo presupuestado. Actualizar la tasa no es reconocer un error: es gestionar el proyecto con información real.
Conclusión
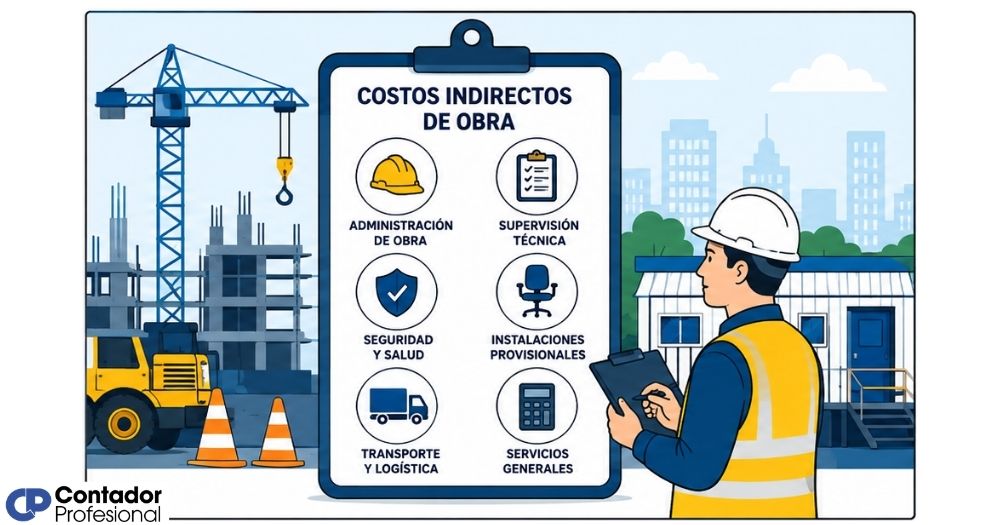
Los costos indirectos de obra son una parte inseparable del costo real de cualquier proyecto de construcción. No son un extra opcional ni un margen de seguridad: son los gastos que hacen posible que la obra se gestione, se supervise y se ejecute dentro de un marco organizado. Ignorarlos al presupuestar no los elimina; simplemente transfiere su peso al margen de beneficio o a una pérdida que aparecerá tarde o temprano en los estados financieros.
Ahora tienes claras las dos grandes categorías —costos de campo y costos de oficina central—, los componentes más habituales de cada una y la forma en que se calculan mediante el coeficiente de indirectos. Con esa base puedes analizar cualquier presupuesto de obra y verificar si los indirectos están bien definidos, si la tasa utilizada es coherente con el tipo de proyecto y si la estructura del precio unitario refleja el costo completo de ejecutar cada partida.
Si quieres seguir profundizando en la contabilidad y la gestión financiera de proyectos de construcción, este sitio web tiene más contenidos sobre presupuestación, registro contable y control económico de obra que pueden ayudarte a consolidar todo lo que has aprendido aquí.
Sigue aprendiendo:

¿Cómo calcular el costo de una obra de construcción?
Acta de recepción de obra y su registro contable
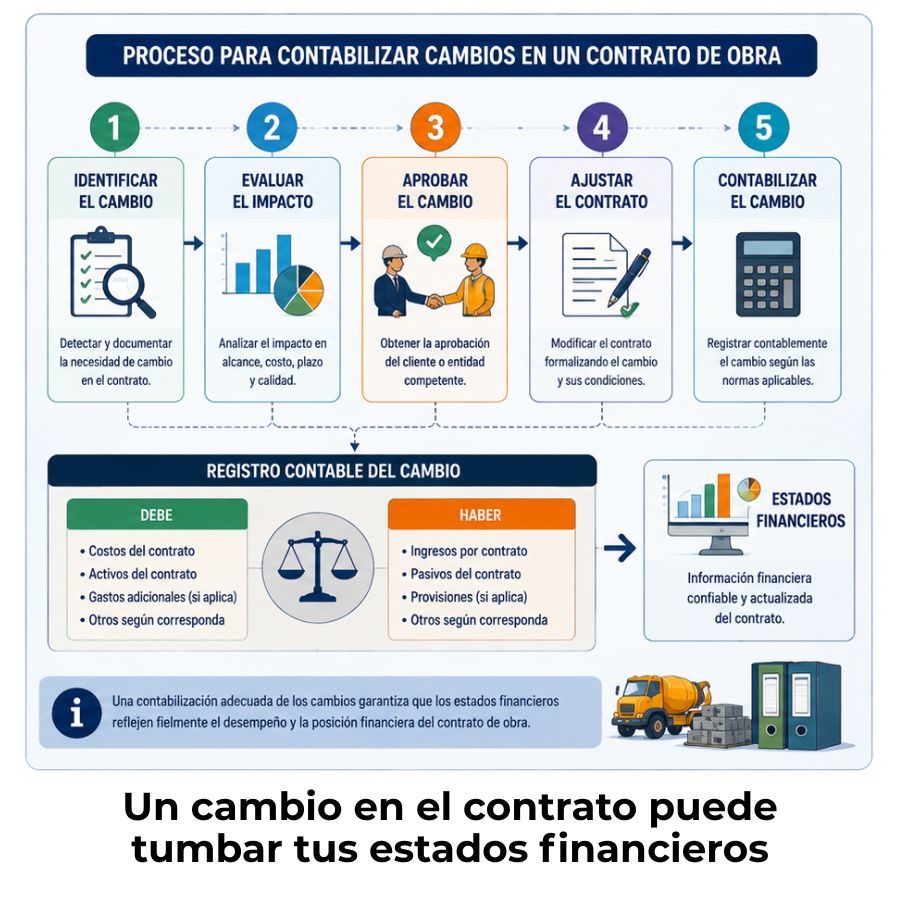
¿Cómo se contabilizan los cambios en un contrato de obra?
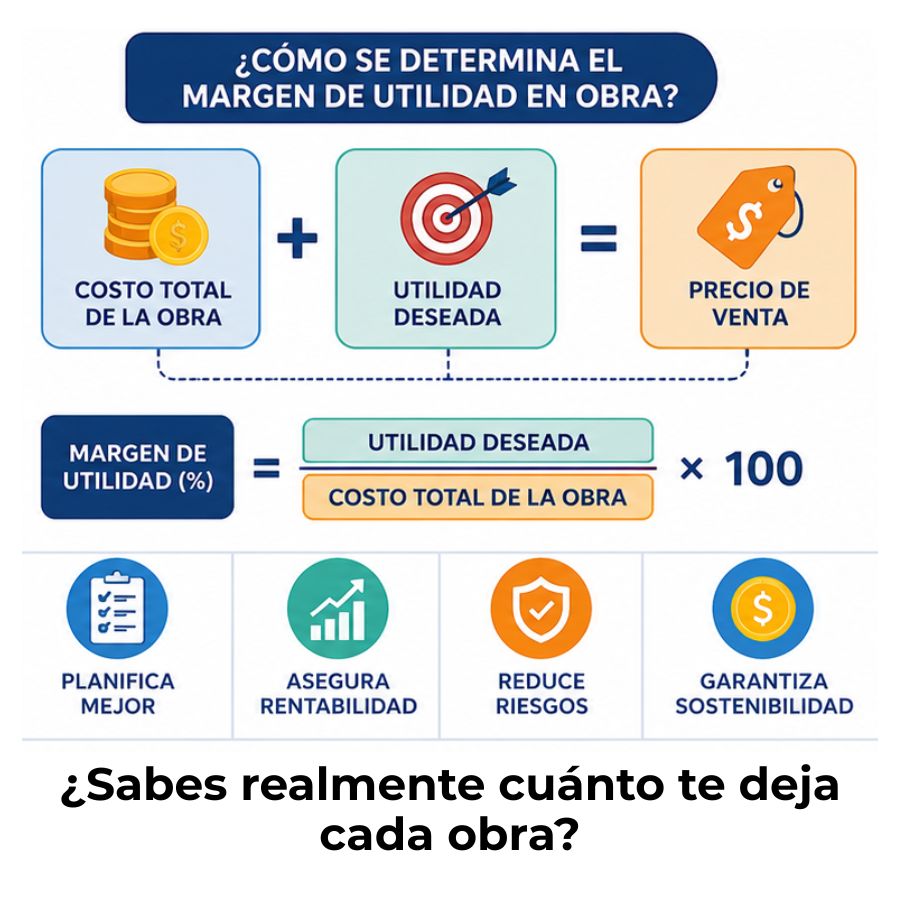
¿Cómo se determina el margen de utilidad en obra?
Contratos de construcción: Tipos y claves contables
¿Cuáles son los contratos EPC?
Retenciones tributarias en construcción
El riesgo financiero en obras
