
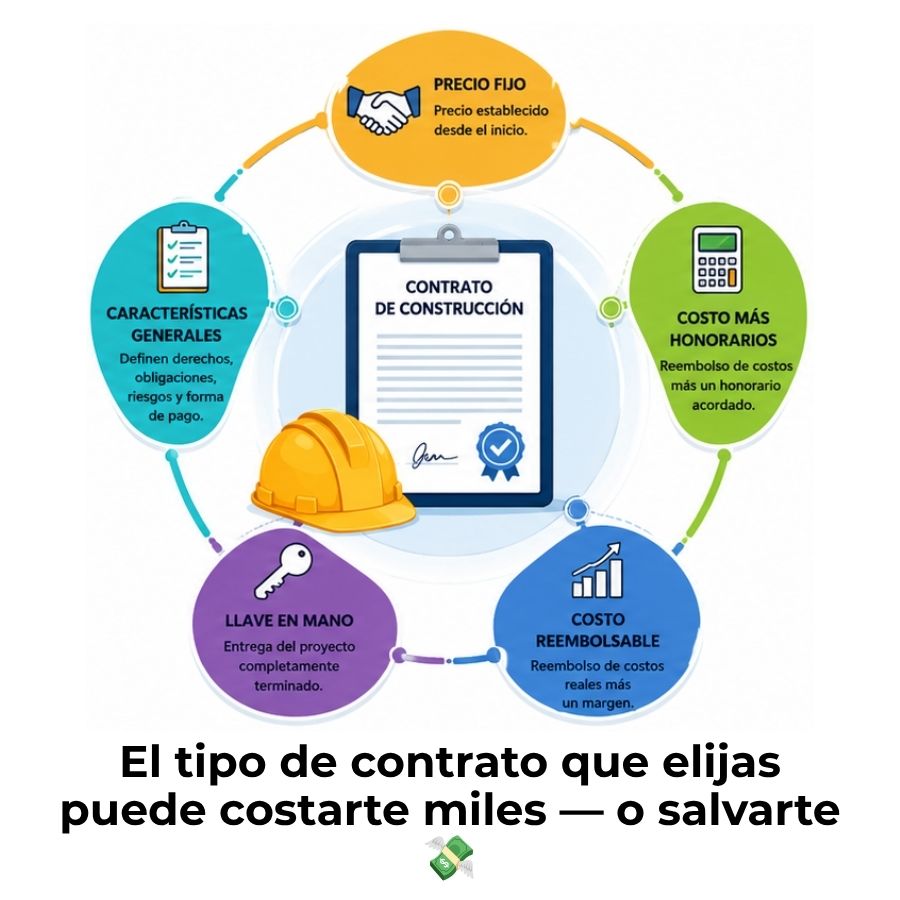
Los tipos de contratos de construcción son los distintos modelos que regulan cómo se acuerda el precio, quién asume los riesgos y cómo se pagan los trabajos durante una obra. Cada uno responde a necesidades distintas: algunos ofrecen un precio cerrado desde el inicio, otros ajustan el pago según lo que realmente se ejecuta, y varios implican tratamientos contables completamente diferentes entre sí.
¿Qué es un contrato de construcción?
Un contrato de construcción es un acuerdo formal y específicamente negociado entre el contratante y el contratista para llevar a cabo la fabricación de un activo o conjunto de activos relacionados entre sí por su diseño, tecnología, función o destino final. Puede tratarse de un edificio, un puente, una carretera o cualquier otro tipo de infraestructura. Lo que lo distingue de otros contratos es que, por su duración, suele abarcar más de un periodo contable.
Desde el punto de vista contable, esta característica genera un desafío concreto: ¿en qué momento y por qué monto se reconocen los ingresos y los costos? La respuesta depende directamente del tipo de contrato que se haya firmado y del marco normativo que aplique la empresa. Por eso, entender qué es un contrato de construcción es el primer paso para registrar correctamente cada operación.
¿Cuáles son los tipos de contratos de construcción?
Existen varios modelos de contratación en el sector, y cada uno responde a condiciones distintas de alcance, riesgo y forma de pago. La elección del tipo de contrato determina quién asume las variaciones de costo, cómo se mide el avance y qué método contable se aplica para reconocer los ingresos. A continuación encontrarás los más utilizados en la práctica.
Contrato de precio fijo o suma alzada
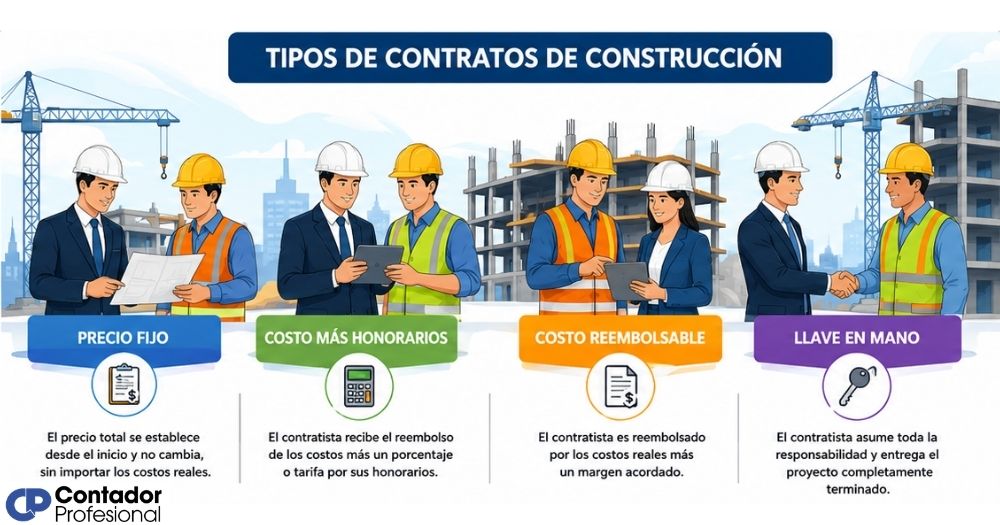
En este modelo, el contratista y el propietario acuerdan desde el inicio un precio total e inamovible por la totalidad del proyecto. El contratista cobra esa suma sin importar cuánto cuesten en la realidad los materiales, la mano de obra o los imprevistos. Cualquier desviación hacia arriba la absorbe el contratista; cualquier ahorro, también lo retiene él.
Este tipo de contrato ofrece una ventaja clara para el cliente: sabe exactamente cuánto pagará antes de que comience la primera jornada de trabajo. Por ese mismo motivo, es el más adecuado cuando el alcance de la obra está perfectamente definido desde el principio y no se esperan cambios significativos durante la ejecución.
Contrato de margen sobre el costo (administración delegada)
Aquí el propietario reembolsa al contratista todos los costos reales en que incurra durante la obra —materiales, mano de obra, subcontratos— y, además, le paga una cantidad adicional que puede ser una cifra fija o un porcentaje sobre esos costos. El riesgo financiero recae principalmente sobre el propietario, ya que el costo final de la obra no se conoce con certeza hasta que termina.
Este modelo es útil cuando el alcance del proyecto no está bien definido al inicio o cuando la obra requiere mucha flexibilidad en su ejecución. En la práctica, se usa con frecuencia en obras de rehabilitación o en proyectos complejos donde los cambios son inevitables. La contabilidad de la construcción de este tipo de contratos exige un registro minucioso de cada costo admisible para que el reembolso sea correcto y auditable.
Contrato por precios unitarios
En este contrato se establece un precio por cada unidad de medida del trabajo ejecutado: metros cuadrados construidos, metros cúbicos de excavación, toneladas de acero colocadas, etcétera. El pago total resulta de multiplicar las cantidades realmente ejecutadas por los precios unitarios previamente acordados. El riesgo es compartido: el propietario asume variaciones en cantidad y el contratista asume variaciones en rendimiento.
Es muy habitual en obras de infraestructura pública, donde es difícil medir con precisión el volumen de trabajo antes de iniciar. La certificación de obra juega un papel central en este modelo, ya que es el mecanismo que permite medir, validar y facturar cada unidad de trabajo efectivamente completada en cada periodo.
Contrato llave en mano (EPC/Turnkey)
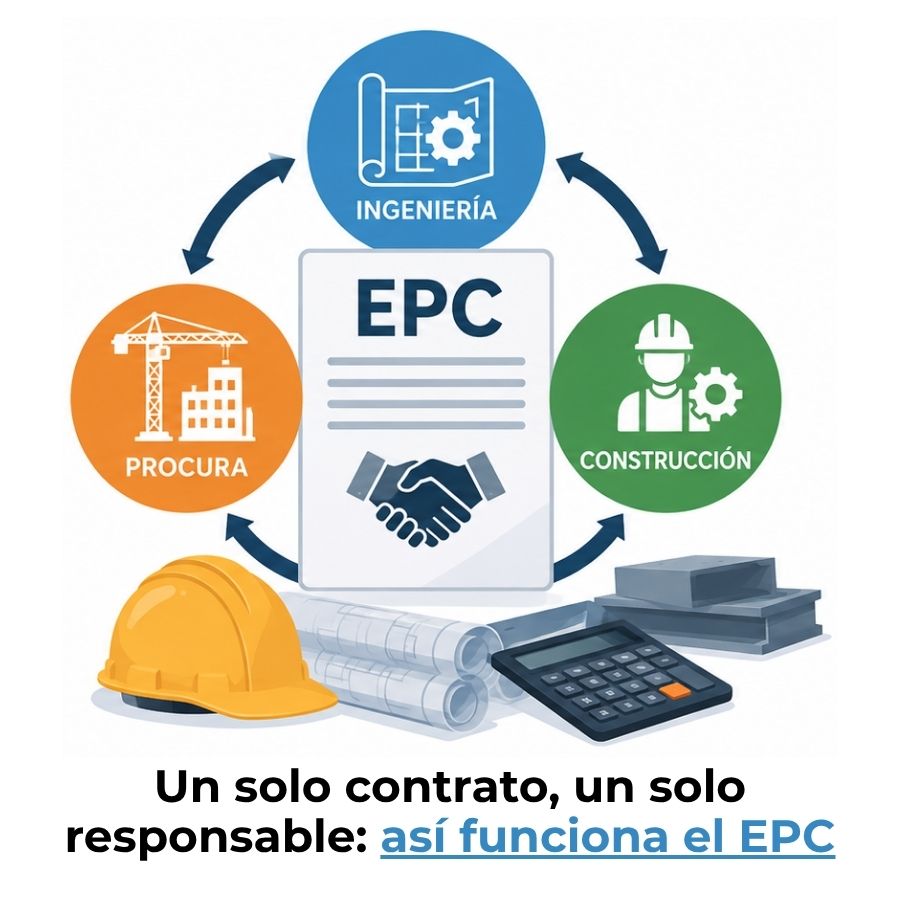
En este modelo, una sola empresa se encarga de diseñar, construir y entregar el proyecto completamente terminado y en condiciones de operar. El propietario «gira la llave» y comienza a usar la obra sin haber tenido que gestionar cada fase por separado. Es el contrato que mayor control y responsabilidad concentra en el contratista.
Suele aplicarse en plantas industriales, instalaciones energéticas o grandes infraestructuras donde el propietario no tiene capacidad técnica para supervisar cada etapa del proceso. Desde el punto de vista contable, el reconocimiento de ingresos se vincula directamente al grado de avance del proyecto, lo que exige mediciones periódicas y documentadas a lo largo de toda la obra.
Contrato de diseño y construcción (Design-Build)
Similar al llave en mano, pero con un enfoque más integrado desde la fase de diseño. El contratista participa desde el principio en las decisiones de ingeniería y arquitectura, lo que le permite proponer soluciones que optimicen tiempo y costo. El propietario interactúa con un solo interlocutor durante todo el proyecto, lo que simplifica la coordinación.
La diferencia con el llave en mano clásico radica en el nivel de integración del diseño dentro del contrato. En el Design-Build, el diseño es parte del servicio contratado y puede ajustarse durante la ejecución. Esto implica que los costos de diseño se activan como parte del contrato y se tratan junto con los costos de construcción para efectos contables.
Contrato de precio máximo garantizado (GMP)
Este modelo es una variante del contrato por administración, con una diferencia fundamental: se establece un techo de gasto que el contratista no puede superar. Si los costos reales exceden ese límite, el exceso corre por cuenta del contratista; si quedan por debajo, los ahorros suelen compartirse entre ambas partes según lo pactado.
Es un modelo que busca lo mejor de dos mundos: la flexibilidad del contrato por administración y la previsibilidad del precio fijo. Requiere una gestión muy rigurosa de los costos durante la ejecución, ya que cualquier desviación no gestionada a tiempo puede trasladar el riesgo al contratista sin que este lo haya planificado.
Contrato de tiempo y materiales (T&M)
En este tipo de acuerdo, el propietario paga por las horas de trabajo realmente empleadas y por los materiales efectivamente utilizados. No existe un precio total cerrado desde el principio; el costo final depende de la duración real de la obra y de los recursos consumidos. Es el modelo con mayor riesgo financiero para el propietario.
Se usa principalmente en trabajos de mantenimiento, reparaciones urgentes o fases exploratorias donde no es posible definir con antelación cuánto tiempo llevará la tarea. Para el contratista, resulta más sencillo de administrar, pero para el propietario exige una supervisión constante de las horas registradas y los materiales imputados a la obra.
¿Cómo se clasifican según la NIC 11?
La Norma Internacional de Contabilidad N.° 11, conocida como NIC 11, es el estándar contable que establece cómo deben reconocerse los ingresos y los costos derivados de los contratos de construcción. Desde su perspectiva, todos los contratos del sector se agrupan en dos categorías fundamentales, sin importar el nombre comercial que se les dé en la práctica.
Un contrato de construcción es un acuerdo específicamente negociado para la fabricación de un activo o conjunto de activos íntimamente relacionados en términos de diseño, tecnología, función o destino final.
La norma contempla también la posibilidad de contratos mixtos: aquellos que combinan características del precio fijo con un techo de gasto máximo, por ejemplo. En esos casos, el tratamiento contable debe adaptarse a la naturaleza predominante de cada cláusula y no puede aplicarse de forma mecánica un solo método para todo el contrato.
El contratista acuerda un precio cerrado por unidad o por la obra completa. Puede incluir cláusulas de revisión si los costos varían por causas extraordinarias.
Se reembolsan todos los costos admisibles más un margen adicional fijo o porcentual. El costo final queda abierto hasta el término de la obra.
Clasificación según la NIC 11 — Contratos de Construcción
¿Cuál es la diferencia entre precio fijo y margen sobre el costo?
Aunque ambos son contratos de construcción legítimos, su lógica financiera es opuesta. En el contrato de precio fijo, el contratista apuesta a que sus costos reales serán menores que el precio pactado; si acierta, obtiene margen; si se equivoca, pierde. En el contrato de margen sobre el costo, el contratista no corre ese riesgo, pero tampoco tiene incentivo directo para contener gastos.
Desde la óptica contable, la diferencia es igual de significativa: en el precio fijo, la estimación del resultado del contrato es más compleja y requiere proyecciones de costo ajustadas periódicamente. En el margen sobre el costo, el resultado es más predecible porque el ingreso adicional (el honorario) se conoce desde el inicio y los costos simplemente se van registrando conforme ocurren.
| Criterio | Precio fijo / Suma alzada | Margen sobre el costo |
|---|---|---|
| Precio total | Cerrado desde el inicio | Abierto hasta el final |
| Riesgo de sobrecosto | Contratista | Propietario |
| Incentivo de eficiencia | Alto (el ahorro es ganancia) | Bajo (costos se reembolsan) |
| Previsibilidad para el cliente | Muy alta | Baja |
| Complejidad contable | Mayor (proyecciones de costo) | Menor (registro directo) |
| Cuándo se usa | Alcance bien definido | Alcance incierto o flexible |
¿Cómo afecta el tipo de contrato al reconocimiento de ingresos?
El tipo de contrato no es un detalle administrativo; es un factor que condiciona directamente cuándo y por cuánto se reconocen los ingresos en los estados financieros. En los contratos de precio fijo, el ingreso se reconoce proporcionalmente al avance de la obra, lo que exige medir ese avance de forma objetiva y documentada en cada periodo de reporte.
En los contratos de margen sobre el costo, el reconocimiento es más directo: los costos se reconocen cuando ocurren y el ingreso equivale a esos costos más el margen pactado. El desafío aquí está en asegurarse de que solo se activen costos admisibles según el contrato, descartando gastos que no estén directamente vinculados a la obra. La facturación por avance de obra es el mecanismo práctico que conecta el progreso físico con el momento en que se emiten las facturas y se registran los ingresos.
Ingreso reconocido según el porcentaje de avance. Requiere estimación confiable del resultado del contrato.
Ingreso = costos admisibles incurridos + margen. Reconocimiento más simple y predecible.
Ingreso por cada unidad certificada. La certificación determina el momento del reconocimiento.
Basado en los criterios de la NIC 11 y NIIF 15
Comparativa: ventajas y riesgos por tipo de contrato
Cada modelo contractual tiene fortalezas concretas en ciertos contextos y debilidades que pueden volverse costosas si no se anticipan. No existe un tipo de contrato universalmente superior: la elección correcta depende del nivel de definición del proyecto, de la tolerancia al riesgo de cada parte y de la capacidad de gestión del contratista. La siguiente tabla resume los aspectos más importantes para comparar.
| Tipo de contrato | Principal ventaja | Principal riesgo | Mejor escenario de uso |
|---|---|---|---|
| Precio fijo / Suma alzada | Certeza de costo para el cliente | Pérdidas para el contratista si hay imprevistos | Proyectos con alcance perfectamente definido |
| Margen sobre el costo | Flexibilidad total durante la ejecución | Costo final incierto para el propietario | Obras complejas o con alcance variable |
| Precios unitarios | Riesgo compartido entre ambas partes | Variaciones en cantidad pueden inflar el costo | Infraestructura pública o proyectos lineales |
| Llave en mano (EPC) | Un solo responsable, entrega completa | Menor control del propietario durante la obra | Plantas industriales, instalaciones energéticas |
| Diseño y construcción | Integración de diseño y ejecución | Cambios de diseño pueden generar conflictos | Proyectos donde el diseño puede optimizarse |
| GMP | Techo de gasto con posibilidad de ahorro | Requiere gestión rigurosa de costos | Obras medianas con presupuesto ajustado |
| Tiempo y materiales | Máxima flexibilidad operativa | Riesgo financiero total para el propietario | Mantenimiento, reparaciones urgentes |
Preguntas frecuentes
¿Qué es un contrato de construcción según la NIC 11?
Según la NIC 11, un contrato de construcción es un acuerdo específicamente negociado para la fabricación de un activo o conjunto de activos íntimamente relacionados entre sí por su diseño, tecnología, función o destino final. La norma se aplica desde la perspectiva del contratista, que es quien registra las operaciones financieras, reconoce los ingresos y presenta los estados financieros vinculados a la obra. Su característica más importante es que suele abarcar más de un periodo contable, lo que requiere criterios específicos para distribuir ingresos y costos en el tiempo.
¿Cuántos tipos de contratos de construcción existen?
Desde el punto de vista contable, la NIC 11 distingue dos grandes categorías: el contrato de precio fijo y el contrato de margen sobre el costo. Sin embargo, en la práctica del sector existen al menos siete modelos ampliamente utilizados: precio fijo o suma alzada, margen sobre el costo o administración delegada, precios unitarios, llave en mano o EPC, diseño y construcción o Design-Build, precio máximo garantizado o GMP, y tiempo y materiales o T&M. Cada uno responde a condiciones distintas de alcance, riesgo y forma de pago, y puede tener variantes según el tipo de obra y el marco contractual del país.
¿Qué diferencia hay entre suma alzada y precios unitarios?
En el contrato de suma alzada, el precio total está fijo desde el inicio y el contratista cobra esa suma independientemente de lo que cueste ejecutar la obra. En el contrato por precios unitarios, en cambio, el precio final es variable: se paga según las cantidades de trabajo que efectivamente se ejecuten, multiplicadas por los precios acordados por unidad. La suma alzada da más certeza al propietario sobre el costo total, mientras que los precios unitarios permiten mayor flexibilidad cuando el volumen real de trabajo no puede determinarse con precisión antes de comenzar.
¿Qué contrato de construcción protege más al contratista?
El contrato de margen sobre el costo es el que ofrece mayor protección financiera al contratista, ya que todos los costos admisibles en que incurra quedan cubiertos por el propietario, más el honorario pactado. El contratista no asume el riesgo de imprevistos en materiales, mano de obra ni rendimientos. Sin embargo, esta protección tiene una contraparte: el propietario asume un mayor riesgo y suele exigir mayor transparencia y supervisión sobre el gasto, lo que requiere un registro contable muy detallado y ordenado de cada partida de costo.
¿Cómo se reconocen los ingresos en un contrato de precio fijo?
En los contratos de precio fijo, los ingresos se reconocen de forma proporcional al grado de avance de la obra en cada periodo de reporte, siempre que el resultado del contrato pueda estimarse con suficiente fiabilidad. Esto implica que el contratista debe medir el progreso real de la obra mediante técnicas objetivas —como el porcentaje de costos incurridos sobre el total estimado o la supervisión física directa— y ajustar esa estimación periódicamente. Si el resultado no puede estimarse con fiabilidad, los ingresos solo se reconocen en la medida en que los costos incurridos sean recuperables.
¿En qué contratos de construcción se usa el grado de avance?
El método del grado de avance se aplica principalmente en los contratos de precio fijo y en los contratos llave en mano, donde el ingreso total es conocido de antemano y el reconocimiento debe distribuirse a lo largo de la obra según el progreso real. En los contratos de margen sobre el costo, su uso es menos frecuente, ya que los ingresos se reconocen directamente con los costos incurridos. Comprender cómo se mide y documenta el grado de avance es fundamental para emitir estados financieros fiables en cualquier proyecto de construcción de larga duración.
¿Qué es un contrato llave en mano en construcción?
Un contrato llave en mano, también llamado EPC o Turnkey, es aquel en el que una sola empresa asume la responsabilidad de diseñar, construir y entregar el proyecto completamente terminado y operativo. El propietario solo interviene al inicio —definiendo los requisitos generales— y al final, cuando recibe la obra funcionando. Es un modelo habitual en plantas industriales, instalaciones de generación de energía y grandes infraestructuras, donde el propietario no tiene capacidad técnica para supervisar cada fase. Contablemente, el reconocimiento de ingresos sigue el avance del proyecto mediante certificaciones periódicas.
Conclusión
Los tipos de contratos de construcción no son simples formatos legales: son el marco que define cómo se distribuyen los riesgos, cómo se paga el trabajo y, sobre todo, cómo se registran contablemente los ingresos y los costos a lo largo de toda la obra. Desde el precio fijo hasta el contrato de tiempo y materiales, cada modelo responde a condiciones específicas del proyecto y del acuerdo entre las partes.
Ahora que conoces las diferencias entre cada tipo, puedes identificar con mayor claridad qué tratamiento contable corresponde a cada situación, qué método de reconocimiento de ingresos aplica y qué riesgos debes anticipar antes de firmar o auditar un contrato. Esa comprensión marca una diferencia real en la calidad del trabajo contable que realizas.
Si este tema despertó tu interés, en este sitio web encontrarás más contenido sobre contabilidad de la construcción: desde cómo se mide el avance de una obra hasta cómo se estructuran las certificaciones y la facturación. Cada artículo está pensado para que amplíes tu conocimiento de forma progresiva y con ejemplos concretos.
Sigue aprendiendo:
Régimen tributario para constructoras
Obra en curso: El activo que muchos contadores malinterpretan
¿Cuáles son los contratos EPC?
Diferencia entre contabilidad de construcción e inmobiliaria
¿Cómo se valora la obra en curso al cierre del ejercicio?

Contabilización de las multas por retraso en una obra
Presupuesto de obra: Controla cada peso de tu proyecto
¿Cómo controlar los costos de una obra en ejecución?
