
La certificación de obra es el documento que permite al contratista cobrar de forma parcial y progresiva por los trabajos que va ejecutando en un proyecto de construcción. Convierte el avance real de la obra en una base de facturación, protege tanto al constructor como al promotor y es el punto de partida de la contabilidad en cualquier proyecto del sector.
¿Qué es una certificación de obra?
Una certificación de obra es el documento mediante el cual el contratista acredita formalmente el avance real de los trabajos ejecutados y su valor económico, con el visto bueno de la Dirección Facultativa. Una vez aprobada, se convierte en la base sobre la que se emite la factura correspondiente y el promotor procede al pago. No se trata de un simple trámite administrativo: es el mecanismo que regula el flujo de dinero durante toda la vida de un proyecto de construcción.
La lógica detrás de este sistema es sencilla. Las obras de construcción son proyectos largos y costosos. Pagar todo por adelantado supone un riesgo enorme para el promotor; esperar al final para cobrar lo es igualmente para el contratista. La certificación de obra resuelve ese conflicto estableciendo pagos parciales y progresivos, vinculados siempre al trabajo realmente ejecutado y verificado por un técnico competente.
«La certificación de obra es el mecanismo más extendido para ordenar los pagos parciales en construcción: el contratista acredita el avance ejecutado y su valor económico, que sirve de base para la factura correspondiente.»
Diferencia entre certificación parcial y certificado final de obra
Aunque suenan parecidas, estas dos figuras no son lo mismo y confundirlas genera problemas prácticos. La certificación parcial es un documento económico que se emite de forma periódica durante la ejecución del proyecto para reconocer los trabajos realizados hasta ese momento y habilitar el cobro. La emite el contratista con el visto bueno del director de obra.
El certificado final de obra, en cambio, es un documento técnico-legal que acredita que la construcción ha concluido conforme al proyecto aprobado y a la normativa vigente. Lo firman el arquitecto y el aparejador responsables, debe estar visado por el colegio profesional correspondiente y es necesario para tramitar la licencia de primera ocupación e inscribir la propiedad en el Registro. Son dos documentos diferentes, los firma gente distinta y tienen efectos completamente distintos.
¿Para qué sirve la certificación de obra?
Este documento cumple varias funciones simultáneas dentro de un proyecto de construcción. La más evidente es permitir que el contratista cobre de forma progresiva sin tener que esperar a que la obra esté completamente terminada. Pero su utilidad va más allá del cobro: también sirve como herramienta de control financiero, de seguimiento del avance y de transparencia entre todas las partes del contrato.
- Habilita el cobro parcial: El contratista puede emitir su factura y recibir el pago correspondiente al trabajo ejecutado hasta ese momento, sin necesidad de esperar al final del proyecto.
- Controla el presupuesto: Tanto el contratista como el promotor disponen de una referencia actualizada de cuánto se ha ejecutado y cuánto queda por ejecutar en términos económicos.
- Verifica el avance real: Al requerir la aprobación de la Dirección Facultativa, garantiza que los trabajos declarados en la certificación coinciden con la realidad de la obra.
- Protege a ambas partes: El contratista no trabaja sin cobrar; el promotor no paga por trabajos que aún no se han realizado. Hay equilibrio contractual y trazabilidad.
- Genera base contable y fiscal: La certificación es el paso previo a la factura, lo que la convierte en el origen del registro contable de ingresos en el sector de la construcción.
Tipos de certificación de obra
No todas las certificaciones son iguales. Dependiendo del momento del proyecto en el que se emiten y de la naturaleza del trabajo que reflejan, existen distintas modalidades. Conocer las diferencias entre ellas te permite entender cuándo corresponde emitir cada una y qué función cumple dentro del ciclo financiero de la obra.
La certificación parcial es la más habitual y se emite con periodicidad mensual en la mayoría de los proyectos. La certificación final cierra el ciclo económico del contrato una vez terminados todos los trabajos. La certificación única se reserva para encargos puntuales, como reparaciones o partidas adicionales fuera del contrato principal. La certificación por acopio es especialmente útil cuando el contratista ha recibido materiales de gran valor que aún no se han instalado, pero cuyo pago resulta necesario para mantener la tesorería. La certificación anticipada permite reconocer trabajos realizados antes del cierre del período habitual de medición.
¿Cómo se elabora una certificación de obra paso a paso?
Elaborar correctamente una certificación requiere seguir un proceso ordenado. Si el avance no está bien medido desde el principio, todo lo que viene después —importe, factura y cobro— quedará también mal calculado. El proceso combina trabajo de campo con gestión documental y aprobación técnica.
¿Quién elabora y firma la certificación?
La elaboración de la certificación corresponde a la dirección del proyecto, que debe supervisar y verificar el avance real de los trabajos ejecutados. La responsabilidad de redactar el documento recae inicialmente en el contratista, pero su validez depende de la firma y el visto bueno de la Dirección Facultativa. Sin esa aprobación, la certificación no puede servir de base para ningún pago ni factura.
En obra pública, el proceso está regulado por la Ley de Contratos del Sector Público, que establece procedimientos y plazos específicos. En obra privada, las partes tienen más margen para acordar la periodicidad y el formato, aunque la práctica habitual ha acabado replicando la lógica del sector público por su claridad y su valor como documento de control.
¿Qué datos debe incluir una certificación de obra?
- Identificación de la obra: Nombre del proyecto, ubicación, contrato de referencia y partes implicadas (contratista y promotor).
- Período certificado: Fechas de inicio y fin del período al que corresponde la certificación.
- Relación de partidas ejecutadas: Descripción, unidades medidas, precio unitario e importe parcial de cada partida incluida.
- Importe acumulado certificado: Total ejecutado desde el inicio de la obra hasta la fecha de esta certificación.
- Retención de garantía: Porcentaje aplicado y su importe, que queda retenido temporalmente hasta el fin del plazo de garantía.
- Base imponible y desglose del IVA: Importe neto sobre el que se aplica el tipo impositivo correspondiente.
- Firmas: Del contratista y de la Dirección Facultativa, que valida la conformidad del documento.
La retención de garantía en las certificaciones
La retención de garantía es una cantidad que el promotor descuenta de cada certificación emitida por el contratista. Su finalidad es cubrir posibles defectos constructivos o incumplimientos que puedan aparecer durante el plazo de garantía posterior a la entrega de la obra. No es una penalización: es una garantía temporal que se devuelve al contratista una vez transcurrido dicho plazo y comprobado que todo está en orden.
El porcentaje habitual ronda el 5 % sobre el importe bruto de cada certificación, aunque puede variar según lo pactado en el contrato o lo establecido en la normativa aplicable. Esta retención no forma parte del importe que el contratista cobra en ese momento, pero sí debe quedar correctamente reflejada en la certificación y en la factura correspondiente. De lo contrario, surgen discrepancias contables y fiscales que complican la liquidación final.
¿Cómo se contabiliza la retención de garantía?
Desde el punto de vista contable, la retención de garantía se recoge en la cuenta 4308 — «Clientes, retenciones por garantía» cuando el contratista es quien la soporta. Esta cuenta recoge el importe retenido que, aunque forma parte del crédito del contratista frente al promotor, no es líquido hasta el fin del plazo de garantía. Por parte del promotor, la deuda pendiente de pago por esa retención se registra habitualmente en la cuenta 4008.
Al finalizar el plazo de garantía y confirmarse que no hay defectos pendientes de reparar, el promotor libera la retención y el contratista emite una nueva factura por ese importe retenido, aplicando en ese momento el IVA correspondiente. El tratamiento del IVA en las retenciones de garantía es uno de los aspectos más delicados de la contabilidad en construcción, ya que el devengo se produce en un momento distinto al del cobro efectivo.
Certificación de obra y contabilidad de la construcción
Las certificaciones de obra son el eje sobre el que gira la contabilidad de cualquier empresa constructora. Cada certificación emitida es el origen de un ingreso que debe reconocerse en el período al que corresponde, independientemente de cuándo se produzca el cobro efectivo. Este principio, conocido como devengo, es determinante para reflejar correctamente la situación financiera de un proyecto.
El método más habitual para registrar contablemente los ingresos en construcción es el método del porcentaje de realización, que permite ir reconociendo los ingresos de forma progresiva según avanza la obra, siempre que exista una certificación que acredite ese avance con fiabilidad. Cada certificación proporciona precisamente esa fiabilidad informativa, lo que justifica su uso como punto de devengo del ingreso. Comprender bien cómo funciona este mecanismo es fundamental dentro de la contabilidad de la construcción, ya que la certificación no solo regula el cobro, sino también el momento en que los ingresos y el IVA se reconocen en los libros contables.
Una gestión correcta de las certificaciones evita que los ingresos aparezcan concentrados al final del proyecto, lo que distorsionaría la imagen fiel de las cuentas. Registrar cada certificación en el período que le corresponde permite que los estados financieros reflejen con precisión la actividad real de la empresa constructora, facilitando además el cálculo de los impuestos periódicos y la toma de decisiones sobre tesorería y rentabilidad.
Errores frecuentes al gestionar certificaciones
Incluso con experiencia en el sector, hay errores que aparecen con más frecuencia de lo deseable. Identificarlos con antelación permite corregirlos antes de que afecten al cobro, a la contabilidad o a la relación con el promotor. Estos son los más habituales:
- Certificar más de lo ejecutado: Inflar el avance para cobrar antes es uno de los errores más graves. Si la Dirección Facultativa no lo detecta en el momento, puede generar reclamaciones en la liquidación final y dañar la relación contractual.
- No respaldar el avance con mediciones reales: Estimar el porcentaje de obra ejecutada sin documentación de campo (partes de trabajo, albaranes, fotografías) pone en riesgo la validez de la certificación ante cualquier discrepancia.
- Ignorar las variaciones y modificados: Si la obra sufre cambios respecto al presupuesto original, esos modificados deben quedar formalizados y reflejados en las certificaciones correspondientes. Incorporarlos sin documentación genera conflictos al final.
- Confundir la certificación con la factura: La certificación es el paso previo: valida el avance y su valor. La factura se emite después, con base en esa certificación aprobada. Emitir la factura antes de que la certificación esté validada puede ocasionar problemas fiscales y de cobro.
- No controlar el acumulado certificado: Sin un seguimiento actualizado del importe total certificado frente al presupuesto, es fácil perder el control de cuánto queda por certificar y detectar tarde posibles desviaciones.
- Tratar mal la retención de garantía en la factura: No descontar correctamente la retención de la base imponible del IVA genera errores fiscales que obligan a rectificar facturas y declaraciones impositivas.
Preguntas frecuentes
¿Cuál es la diferencia entre una certificación de obra y una factura?
Son dos documentos distintos que van en orden. La certificación de obra valida el avance real de los trabajos ejecutados y su valor económico, con el visto bueno de la Dirección Facultativa. Es el paso previo que genera el derecho al cobro. La factura, en cambio, es el documento fiscal que el contratista emite al promotor tomando como base la certificación ya aprobada. Sin certificación validada, la factura carece de fundamento contractual y puede ser rechazada o dar lugar a reclamaciones.
¿Cada cuánto tiempo se emite una certificación de obra?
La periodicidad depende de lo pactado en el contrato entre las partes, aunque lo más habitual en proyectos de construcción de cierta envergadura es la emisión mensual. Esta cadencia permite un control regular del avance y una liquidez razonablemente sostenida para el contratista. En proyectos más pequeños o con características especiales, puede acordarse una periodicidad distinta o incluso una única certificación al finalizar todos los trabajos.
¿Qué pasa si el promotor no paga una certificación de obra?
El impago de una certificación de obra es una situación más frecuente de lo deseable, especialmente en proyectos con promotores privados. Los plazos de pago están limitados por ley y no pueden superar los sesenta días desde la fecha de entrega de la certificación. Si el promotor no cumple, el contratista tiene derecho a reclamar el importe impagado más los intereses de demora correspondientes, y puede, en determinadas circunstancias, paralizar los trabajos si el incumplimiento es reiterado. Ante estas situaciones, muchas empresas constructoras recurren al anticipo de facturas como vía de financiación temporal.
¿Puede modificarse una certificación de obra después de emitida?
Sí, aunque con matices importantes. Las certificaciones parciales tienen carácter provisional y pueden ser revisadas o ajustadas en la liquidación final del contrato si aparecen diferencias de medición, errores en los precios unitarios o incumplimientos detectados durante o después de la ejecución. Esto no significa que el contratista deba devolver cantidades ya cobradas de forma automática: cualquier ajuste forma parte del proceso de liquidación final, que es el verdadero momento de cierre económico del contrato.
¿Qué cuentas contables se usan en la certificación de obra?
Las cuentas más habituales en la contabilidad de las certificaciones de obra son: la cuenta 700 para reconocer el ingreso por «obra ejecutada y certificada», la cuenta 430 para reflejar el crédito frente al cliente por el importe total de la certificación más el IVA, la cuenta 4308 para registrar la retención de garantía que queda pendiente de cobro, y la cuenta 477 para el IVA repercutido sobre la base imponible efectivamente facturada. Estas cuentas forman el núcleo del registro contable de cada certificación parcial.
¿La certificación de obra lleva IVA?
Sí, en términos generales, las ejecuciones de obra están sujetas a IVA. El tipo aplicable depende de la naturaleza de la obra: el tipo reducido del 10 % se aplica habitualmente en obras de rehabilitación de viviendas y en edificaciones destinadas a uso residencial, mientras que el tipo general del 21 % corresponde a otro tipo de obras y servicios. No obstante, existen situaciones donde se aplica la inversión del sujeto pasivo, un mecanismo que altera quién declara e ingresa ese IVA, y que conviene conocer bien para evitar errores en la facturación.
¿Qué es la inversión del sujeto pasivo en las certificaciones de obra?
La inversión del sujeto pasivo es un mecanismo fiscal por el que, en determinadas operaciones de construcción entre empresas, el obligado a declarar e ingresar el IVA ante Hacienda no es el contratista que emite la factura, sino el promotor o empresa que la recibe. En la práctica, la factura de la certificación se emite sin IVA repercutido por parte del contratista, y es el destinatario quien lo autorrepercute. Este mecanismo aplica en supuestos concretos definidos por la Ley del IVA y tiene un impacto directo en cómo se elabora la certificación y en los modelos fiscales que ambas partes deben presentar.
Conclusión
La certificación de obra no es solo un trámite burocrático: es el documento que vertebra el flujo económico de cualquier proyecto de construcción. Entender cómo funciona, qué tipos existen y cuál es su relación con la factura y la contabilidad te da una visión mucho más completa del sector.
Con lo que has visto aquí puedes identificar qué tipo de certificación corresponde a cada momento del proyecto, reconocer los datos que no pueden faltar en el documento, registrar correctamente la retención de garantía y evitar los errores más comunes que generan conflictos entre las partes. Esa claridad marca una diferencia real en tu trabajo diario.
Si quieres seguir profundizando en cómo se gestiona la contabilidad en el sector de la construcción, en este sitio web encontrarás más contenidos que te ayudarán a consolidar y ampliar tu conocimiento paso a paso.
Sigue aprendiendo:
Los estados financieros de constructoras
Obra terminada: Reconoce ingresos correctamente
¿Cómo controlar los costos de una obra en ejecución?
Financiamiento de obras: Más liquidez, más avance ✅
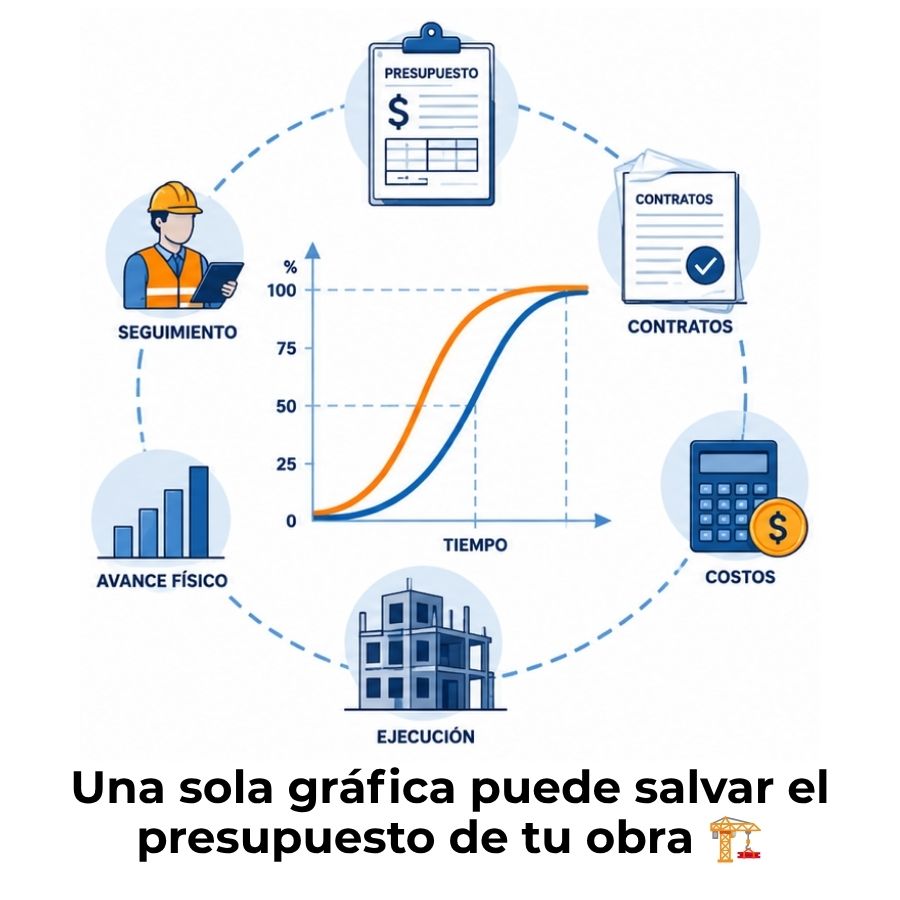
Curva S en una obra de construcción

Subcontratistas en obra: Roles, registros y obligaciones
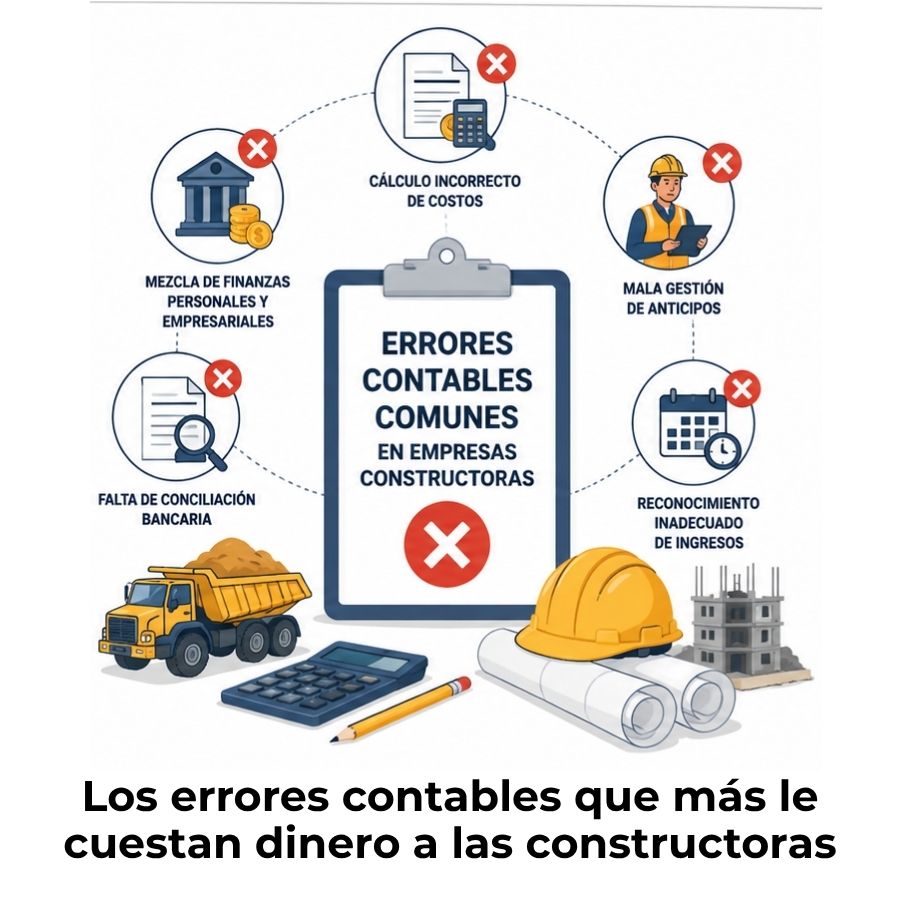
Errores contables comunes en empresas constructoras
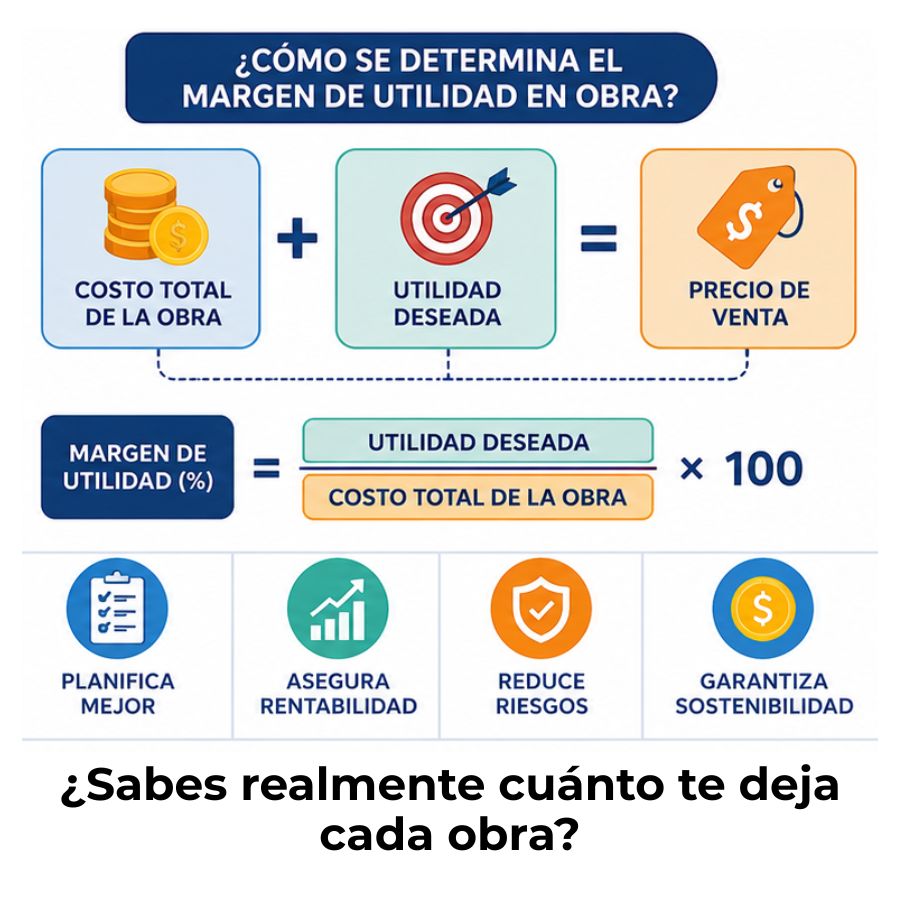
¿Cómo se determina el margen de utilidad en obra?
