
Los costos de construcción son todos los gastos que se generan para ejecutar una obra, desde los materiales y la mano de obra hasta los gastos administrativos y los imprevistos. Conocerlos, clasificarlos y controlarlos es lo que separa un proyecto rentable de uno que termina con pérdidas.
¿Qué son los costos de construcción?
Los costos de construcción representan el conjunto de todos los gastos necesarios para ejecutar una obra, desde la compra de materiales hasta los honorarios de supervisión y los trámites legales. No se trata únicamente de lo que se ve en la obra; incluyen también todo lo que ocurre en la oficina, en la logística y en la administración del proyecto.
Entender esta definición desde el principio es clave porque un costo que no se identifica no se puede controlar. Cuando una empresa constructora pierde dinero en un proyecto, casi siempre hay costos que no se registraron, que se clasificaron mal o que simplemente no se anticiparon. Por eso, antes de hablar de presupuestos o de rentabilidad, hay que tener claro qué compone el costo total de una obra.
Costos directos en una obra: materiales, mano de obra y equipos
Los costos directos son aquellos que pueden asignarse de forma específica a una unidad de obra concreta. Dicho de otra forma: si puedes señalar exactamente en qué parte del proyecto se usó ese recurso, es un costo directo. Son los más visibles en cualquier proyecto y los primeros en aparecer en un presupuesto, aunque no son los únicos que importan.
Materiales de construcción
Los materiales son, en la mayoría de los proyectos, la partida de mayor peso dentro de los costos directos. Comprenden todo lo que se incorpora físicamente a la obra: cemento, acero, arena, grava, ladrillos, tuberías, cables eléctricos, acabados y cualquier otro insumo que forme parte de la estructura o de las instalaciones. Su costo varía según el mercado, el proveedor y la ubicación geográfica del proyecto.
Un error frecuente es presupuestar los materiales sin considerar los desperdicios y mermas propios del proceso constructivo. En la práctica, siempre se consume más material del que indica el plano, y ese excedente debe estar contemplado en el costo desde el inicio, no como un imprevisto al final de la obra.
Mano de obra directa
La mano de obra directa incluye los salarios y cargas sociales de todos los trabajadores que intervienen físicamente en la ejecución de la obra: albañiles, carpinteros, electricistas, plomeros, operadores de maquinaria y cualquier otro oficio vinculado de forma directa con las actividades constructivas. Su costo depende del tipo de contratación, de los convenios colectivos vigentes y de la productividad del equipo.
Es importante separar la mano de obra directa de la supervisión técnica. El salario del maestro de obra o del jefe de cuadrilla que supervisa sin ejecutar físicamente pertenece a los costos indirectos, no a los directos. Esta distinción parece menor, pero afecta la forma en que se analiza la rentabilidad de cada partida.
Equipos y maquinaria
Los equipos y maquinaria comprenden todas las herramientas, máquinas y equipos que intervienen directamente en la ejecución de una actividad concreta: excavadoras, mezcladoras, grúas de pequeño alcance, compactadoras, andamios asignados a una partida específica, entre otros. Su costo puede calcularse mediante alquiler, amortización del equipo propio o tarifa horaria.
Costos indirectos: los gastos que también pesan en el presupuesto
Los costos indirectos son aquellos gastos necesarios para que la obra funcione, pero que no se pueden vincular de forma directa a una unidad de obra específica. No se ven en el plano ni en los metrados, pero están ahí, y si no se incluyen en el presupuesto, terminan saliendo del margen de ganancia. Es la partida que más fácilmente se subestima al inicio de un proyecto.
«Los costos indirectos no son gastos de segunda categoría; son los que garantizan que el proyecto se ejecute con orden, seguridad y control.»
Costos indirectos de obra
Los costos indirectos de obra son los que ocurren directamente en el sitio de construcción, aunque no se asignen a ninguna partida concreta. Incluyen el salario del jefe de obra, del encargado general y del personal de seguridad, así como el alquiler de casetas de obra, la acometida provisional de agua y electricidad, la señalización y los equipos de protección colectiva. Sin estos recursos, la obra no puede funcionar.
Costos indirectos de empresa
Los costos indirectos de empresa, también llamados gastos generales, corresponden a los gastos de la estructura administrativa que respalda la obra desde la oficina central. Comprenden los salarios del personal directivo y administrativo, los gastos de contabilidad, el arrendamiento de oficinas, el seguro corporativo, los servicios informáticos y los gastos de comunicación. Se distribuyen entre todos los proyectos activos de la empresa según distintos criterios de prorrateo.
Costos fijos y costos variables en la construcción
Más allá de la distinción entre directos e indirectos, existe otra clasificación igual de importante: los costos fijos y los costos variables. Esta categorización responde a una pregunta práctica: ¿este gasto cambia si la obra produce más o menos trabajo en un período determinado? La respuesta define si el costo es fijo o variable.
Los costos fijos no se alteran aunque varíe el ritmo de producción. El arrendamiento de las instalaciones de la empresa, el mantenimiento periódico de la maquinaria propia o los salarios del personal administrativo de planta son ejemplos típicos: se pagan igual si la obra avanza rápido o si hay una semana de pausa por lluvia. Los costos variables, en cambio, crecen o disminuyen directamente según el volumen de trabajo ejecutado.
¿Cómo se clasifican los costos de construcción según su función?
Existe una tercera forma de clasificar los costos, menos conocida pero muy útil para la contabilidad de la construcción: según la función que cumplen dentro del proyecto. Esta clasificación permite entender qué parte del gasto corresponde a la ejecución física, cuál a la planificación y cuál a los aspectos legales y financieros.
- Costos de ejecución: Son los gastos vinculados directamente con la construcción física: materiales, mano de obra en obra, alquiler de maquinaria y subcontratas de actividades específicas.
- Costos de gestión y coordinación: Cubren la dirección técnica del proyecto, la coordinación entre especialidades, la elaboración del presupuesto de obra y el control de avances. Sin ellos, la obra pierde dirección.
- Costos legales y administrativos: Comprenden las licencias de construcción, los permisos municipales, las tasas, los seguros obligatorios y los gastos notariales. Se generan antes de iniciar la obra y deben estar previstos desde la fase de oferta.
- Costos financieros: Corresponden a los intereses de los créditos contratados para financiar el proyecto, las comisiones bancarias y los costos asociados a las garantías requeridas por el cliente o la administración.
- Costos de cierre y entrega: Incluyen las pruebas y puestas en marcha de instalaciones, las reparaciones de defectos detectados en la recepción y los gastos de documentación final, como planos as-built y manuales de uso.
Factores que determinan el costo total de una obra
El costo de una obra no surge de una fórmula única. Intervienen múltiples variables que pueden elevar o reducir significativamente el monto final, y muchas de ellas se definen mucho antes de que llegue la primera máquina al terreno. Conocer estos factores permite anticipar riesgos y preparar presupuestos más sólidos.
La inflación merece una mención aparte. Cuando un proyecto se extiende varios meses, los precios de los materiales y de la mano de obra pueden cambiar de forma significativa. Saber cómo afecta la inflación a un contrato de construcción es indispensable para proteger el presupuesto, y para eso conviene revisar el análisis detallado sobre cómo afecta la inflación a un contrato de construcción.
¿Cómo controlar los costos de construcción en un proyecto?
Conocer los tipos de costos es solo el primer paso. El verdadero reto está en mantener esos costos bajo control durante toda la ejecución de la obra, desde la primera excavación hasta la entrega final. Sin un sistema de seguimiento, cualquier presupuesto, por preciso que sea, se convierte en un documento decorativo.
El control de costos empieza antes de que empiece la obra. Definir un presupuesto de obra detallado, con partidas bien diferenciadas y costos unitarios verificados, es la base sobre la que se comparan los gastos reales durante la ejecución. Sin una línea base sólida, no hay referencia contra la cual medir las desviaciones, y sin esa referencia, el control es imposible.
- Registro por partida: Cada gasto debe imputarse a la partida correspondiente, sin agrupar conceptos distintos bajo una misma categoría. La trazabilidad del costo es lo que permite detectar dónde se está perdiendo dinero.
- Seguimiento periódico: Comparar el costo real acumulado con el presupuestado al cierre de cada semana o quincena permite actuar a tiempo antes de que una desviación menor se convierta en una pérdida mayor.
- Reserva para contingencias: Es recomendable incluir entre el 5 % y el 10 % del costo de ejecución como partida de imprevistos. Este margen absorbe las variaciones menores sin afectar el resultado final del proyecto.
- Análisis del punto de equilibrio: Calcular el punto de equilibrio de una obra permite saber desde qué nivel de ventas o avance el proyecto comienza a generar rentabilidad real.
- Indicadores de desempeño: Los indicadores financieros para constructoras, como el índice de costo-beneficio o la desviación presupuestaria, ofrecen una lectura rápida del estado económico de la obra en cada momento.
Para profundizar en la metodología de cálculo, el artículo sobre el cálculo del costo de una obra de construcción desarrolla los pasos específicos para estructurar el presupuesto desde cero, con criterios contables y operativos.
Preguntas frecuentes
¿Qué diferencia hay entre costos directos e indirectos en construcción?
Los costos directos son aquellos que se pueden asignar de forma específica a una unidad de obra: los materiales que se incorporan a la estructura, la mano de obra que los coloca y los equipos que intervienen en esa actividad concreta. Los costos indirectos, en cambio, son gastos necesarios para que el proyecto funcione, pero que no pueden vincularse a una sola partida: la supervisión técnica, las instalaciones provisionales, los gastos administrativos de la empresa o los seguros. Ambos tipos deben incluirse en el presupuesto para que el costo total sea realista.
¿Qué incluye el costo de mano de obra en una obra?
El costo de mano de obra en una obra incluye el salario base del trabajador más todas las cargas sociales asociadas: seguridad social, vacaciones, aguinaldo, prestaciones legales y cualquier otro concepto derivado de la relación laboral. También se integran las horas extras, los incentivos por productividad y los gastos de transporte cuando la empresa los asume. En proyectos con subcontratación, el costo equivale al precio pactado con el subcontratista por la actividad ejecutada.
¿Cómo se calcula el costo total de una obra de construcción?
El costo total de una obra resulta de sumar todas sus partidas: costos directos de materiales, mano de obra y equipos, más los costos indirectos de obra y de empresa, más los gastos financieros, legales y de contingencias. El procedimiento implica elaborar un cómputo métrico detallado, aplicar los costos unitarios de cada recurso y distribuir los indirectos según el criterio de prorrateo elegido. Para un desarrollo paso a paso, el artículo sobre el cálculo del costo de una obra de construcción ofrece el proceso completo.
¿Qué son los costos imprevistos en la construcción y cómo se gestionan?
Los costos imprevistos son gastos que no estaban contemplados en el presupuesto original y que surgen durante la ejecución por causas diversas: cambios en el diseño, condiciones del terreno no anticipadas, retrasos por factores externos o variaciones en el precio de los materiales. La forma más efectiva de gestionarlos es incluir desde el inicio una partida de contingencias de entre el 5 % y el 10 % del costo de ejecución, que actúa como colchón financiero ante estas situaciones.
¿Qué relación existe entre los costos de construcción y el presupuesto de obra?
El presupuesto de obra es el documento que recoge, organiza y cuantifica todos los costos de construcción antes de que el proyecto arranque. Es, en esencia, la traducción económica de los planos y especificaciones técnicas. Sin una clasificación correcta de los costos, el presupuesto será incompleto y llevará a decisiones equivocadas sobre precio, margen o viabilidad del proyecto. Ambos conceptos son inseparables: el uno sin el otro no tiene utilidad práctica.
¿Cómo afecta la inflación a los costos de construcción?
La inflación eleva el precio de los materiales y de la mano de obra a lo largo del tiempo, lo que puede hacer que los costos reales de una obra sean superiores a los presupuestados al inicio. En proyectos de larga duración, la diferencia entre el precio pactado y el costo real puede ser significativa si no se incluyeron cláusulas de ajuste en el contrato. Por eso, conocer cómo afecta la inflación a un contrato de construcción es un aspecto que debe analizarse desde la fase de oferta.
¿Cuál es la diferencia entre costo fijo y costo variable en una constructora?
En una constructora, el costo fijo es aquel que se mantiene constante independientemente del volumen de producción: el arrendamiento de la oficina, el salario del personal administrativo de planta o el mantenimiento periódico de la maquinaria propia. El costo variable, en cambio, crece o disminuye en proporción directa al volumen de trabajo ejecutado: los materiales consumidos, la mano de obra contratada por obra o el combustible utilizado por la maquinaria en actividad.
¿Qué porcentaje representan los costos indirectos en una obra?
El porcentaje de los costos indirectos sobre el costo total de una obra varía según el tipo de proyecto, su complejidad y la estructura de la empresa. En términos generales, los indirectos suelen oscilar entre el 15 % y el 25 % del costo directo total, aunque en proyectos con alta carga administrativa o en ubicaciones remotas pueden superar ese rango. Lo más importante no es el porcentaje exacto, sino que cada componente esté identificado y cuantificado antes de cerrar el presupuesto.
Conclusión
Los costos de construcción son mucho más que una lista de materiales. Abarcan todo lo que hace posible que una obra se ejecute: desde el cemento y los salarios hasta la supervisión, los permisos, los intereses financieros y los imprevistos. Clasificarlos correctamente es el punto de partida para cualquier proyecto que aspire a ser rentable y controlado.
Ahora que conoces la diferencia entre costos directos e indirectos, fijos y variables, y los factores que los condicionan, puedes aplicar esa información de forma inmediata: al revisar un presupuesto, al analizar el resultado de una obra o al evaluar si un proyecto es viable antes de aceptarlo. Cada clasificación que incorpores a tu análisis te da una capa adicional de control sobre el resultado final.
Este es solo uno de los temas que forman parte de la contabilidad y gestión financiera de obras. En este sitio web encontrarás más contenidos sobre presupuestos, indicadores, contratos y otros aspectos que te ayudarán a entender la economía de la construcción con la misma claridad.
Sigue aprendiendo:
Obra terminada: Reconoce ingresos correctamente
¿Cómo se contabiliza una garantía decenal en construcción?
Depreciación de maquinaria de construcción
¿Cómo afecta la inflación a un contrato de construcción?
Retención de garantía en obras
Anticipos de obra: Controla el flujo de caja desde el primer día
Certificación de obra: El dato que muy pocos conocen
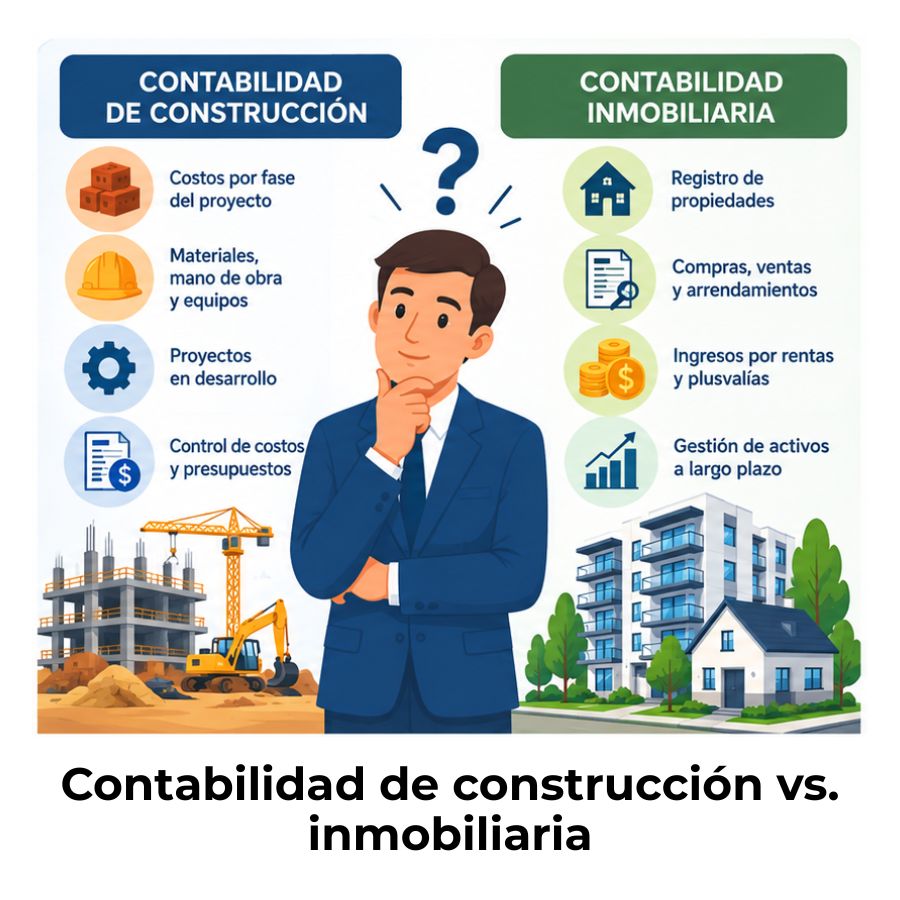
Diferencia entre contabilidad de construcción e inmobiliaria
