
El presupuesto de obra es el documento técnico y económico que estima, con detalle, todos los costos necesarios para llevar a cabo un proyecto de construcción. Te indica cuánto necesitas invertir, en qué partidas y bajo qué condiciones. Conocerlo bien te permite tomar decisiones con criterio, negociar con fundamento y controlar el avance económico de cualquier obra.
¿Qué es un presupuesto de obra?
Un presupuesto de obra es el documento técnico y económico que estima, de forma anticipada, todos los costos necesarios para ejecutar un proyecto de construcción. Incluye materiales, mano de obra, maquinaria, gastos indirectos e imprevistos. Su función principal es establecer el marco económico que guía cada decisión durante el ciclo de vida del proyecto, desde la planificación hasta el cierre.
Este documento no solo indica cuánto dinero se necesita, sino también cómo se distribuye ese dinero a lo largo de las distintas etapas de la obra. Sin un presupuesto, resulta prácticamente imposible prever variaciones, controlar desviaciones o justificar gastos ante un cliente o una entidad financiera. Por eso, su elaboración es uno de los primeros pasos antes de iniciar cualquier obra.
¿Para qué sirve en un proyecto de construcción?
El presupuesto de obra cumple varias funciones simultáneas dentro de un proyecto. Sirve como base para la licitación, como referencia para el contrato y como herramienta de control durante la ejecución. Cuando el propietario, el contratista o el banco financiador necesitan saber cuánto dinero se requiere y en qué plazos, el presupuesto es el documento al que acuden primero.
Además, permite comparar el costo planificado con el costo real a medida que avanza la obra. Si hay desviaciones —y casi siempre las hay— el presupuesto marca el punto de referencia para decidir si se ajusta el alcance, se renegocian precios o se activan las contingencias previstas. Sin ese punto de referencia, cualquier decisión económica queda en el terreno de la intuición.
Partes de un presupuesto de obra
Aunque el formato puede variar según el país, el tipo de obra o el cliente, todos los presupuestos comparten una estructura básica de tres secciones. Cada parte cumple una función específica y, juntas, conforman un documento coherente y auditable. Conocer esta estructura te permite leer cualquier presupuesto, sin importar quién lo elaboró.
Cabecera del presupuesto
La cabecera es la sección de identificación del documento. Incluye el nombre del proyecto, el nombre del cliente o propietario, los datos de la empresa constructora y la fecha de elaboración. Aunque parece la parte más sencilla, es la que da trazabilidad al documento y permite diferenciar versiones distintas de un mismo presupuesto cuando el proyecto evoluciona.
Cuerpo del presupuesto: capítulos y partidas
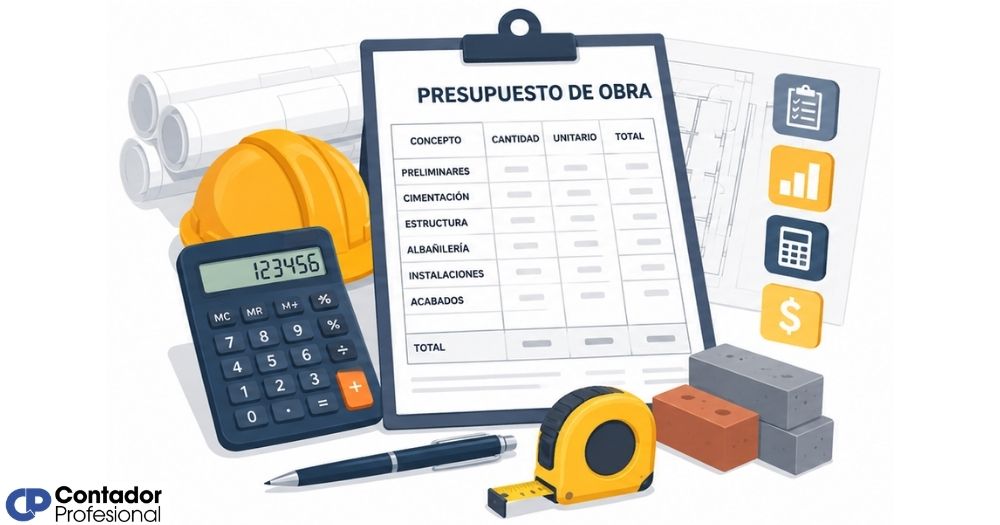
El cuerpo es el núcleo del presupuesto. Aquí se listan todas las actividades de la obra, organizadas en capítulos según el tipo de trabajo —movimiento de tierras, estructura, instalaciones, acabados— y cada una de esas actividades se desglosa en partidas con su unidad de medida, su metrado y su precio unitario. Al multiplicar metrado por precio unitario, obtienes el costo parcial de cada actividad.
Los capítulos más comunes en una obra de edificación son: preliminares, cimentación, estructura, cerramientos, instalaciones eléctricas, instalaciones hidráulicas, carpintería, revestimientos, pintura y urbanización exterior. El orden sigue generalmente la secuencia constructiva real, lo que facilita el control del avance y el pago por avance de obra.
Pie del presupuesto
El pie del presupuesto es donde se consolidan los costos y se obtiene el monto total. Aquí aparecen los gastos generales, la utilidad o margen de ganancia, las contingencias y los impuestos aplicables. Es también la sección que el cliente suele leer primero, porque es donde está el número final que definirá si el proyecto es o no viable económicamente.
Costos directos e indirectos en la obra
Entender la diferencia entre costos directos e indirectos es clave para leer un presupuesto correctamente. Ambos forman parte del costo total, pero su relación con la obra es distinta, y esa distinción tiene implicaciones prácticas tanto en la estimación como en el control del proyecto.
¿Qué son los costos directos?
Los costos directos son todos aquellos que se pueden atribuir de forma específica a una partida o actividad concreta de la obra. Se componen de tres elementos principales: materiales, mano de obra y maquinaria o equipos. Por ejemplo, el costo del concreto para una viga, el jornal del operario que la construye y el alquiler de la hormigonera que se usa en el proceso son costos directos de esa partida.
¿Qué son los costos indirectos?
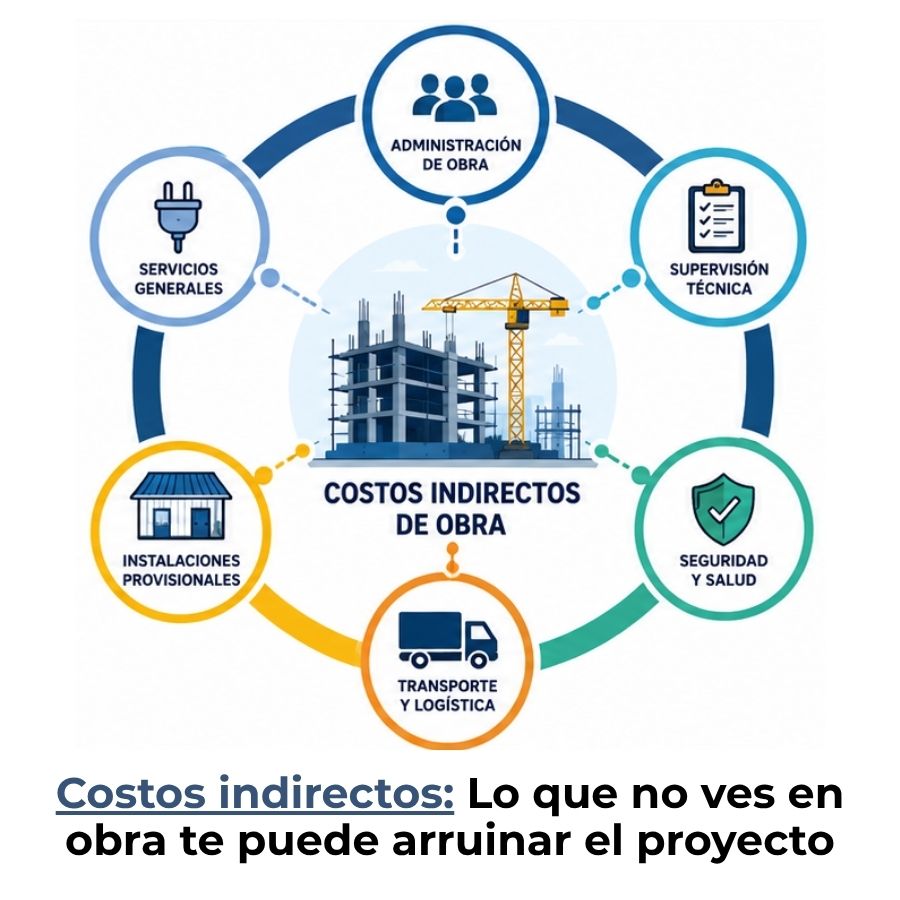
Los costos indirectos son necesarios para que la obra funcione, pero no se pueden asignar directamente a una sola partida. Incluyen los gastos de administración de obra, honorarios técnicos, permisos, seguros, equipos de protección colectiva y cualquier servicio provisional —como suministro temporal de agua o electricidad— que la obra requiera sin ser parte de la construcción en sí.
| Tipo de costo | Ejemplos | ¿Se asigna a una partida? |
|---|---|---|
| Directo | Acero, mano de obra, concreto, alquiler de grúa | Sí |
| Indirecto | Permisos, honorarios, seguros, administración | No |
| Contingencias | Imprevistos, variaciones de precio, condiciones del terreno | No (se estima como porcentaje) |
¿Cómo se elabora un presupuesto de obra?
Elaborar un presupuesto de obra no es un proceso lineal que se completa en una tarde. Requiere información técnica precisa, conocimiento del mercado local de materiales y mano de obra, y experiencia para anticipar lo que no aparece en los planos. A continuación se describen los pasos fundamentales que sigue cualquier profesional al construirlo.
Revisión de planos y especificaciones técnicas
Todo presupuesto comienza con una lectura exhaustiva de la documentación del proyecto. Los planos arquitectónicos, estructurales, de instalaciones y las especificaciones técnicas son la fuente primaria de información. Sin esta revisión, cualquier estimación de materiales o actividades es incompleta. Un presupuesto elaborado sin visitar el sitio o sin planos actualizados tiene una alta probabilidad de generar pérdidas.
Cálculo de metrados
Los metrados son las cantidades de cada actividad que se va a ejecutar: metros cuadrados de pared, metros cúbicos de excavación, metros lineales de tubería. Se calculan directamente a partir de los planos, con unidades de medida estandarizadas para cada tipo de trabajo. Un error en el metrado se multiplica por el precio unitario, lo que puede distorsionar significativamente el costo total de una partida.
Análisis de precios unitarios
El precio unitario de cada partida desglosa el costo de ejecutar una unidad de esa actividad. Incluye el costo de los materiales, la mano de obra, el uso de equipos y los rendimientos esperados. Por ejemplo, el precio unitario de un metro cuadrado de pintura contempla la cantidad de pintura necesaria, el tiempo que tarda el pintor y el costo de las herramientas empleadas. Este análisis es la parte más técnica y detallada del proceso.
Cálculo de costos indirectos y contingencias
Una vez definidos los costos directos, se agregan los indirectos y el porcentaje de contingencias. Las contingencias se expresan habitualmente como un porcentaje sobre el costo directo total y su función es absorber variaciones de precio, condiciones inesperadas del terreno o cualquier circunstancia que no se pudo prever con los datos disponibles al inicio del proyecto.
Cierre y presentación del presupuesto
La última etapa consiste en organizar toda la información en un documento coherente, verificar que no falte ninguna partida y calcular el monto total. El presupuesto final debe incluir el desglose por capítulos, el resumen de costos y el precio total con todos los impuestos aplicables. Antes de presentarlo al cliente o usarlo como base de contrato, conviene revisarlo con un segundo par de ojos para detectar omisiones o errores de cálculo.
Pasos para elaborar un presupuesto de obra
- Revisar planos y especificaciones técnicas: La base de cualquier estimación correcta.
- Calcular metrados: Cuantificar cada actividad en su unidad de medida correspondiente.
- Analizar precios unitarios: Materiales + mano de obra + equipos por unidad.
- Agregar costos indirectos y contingencias: Gastos de administración e imprevistos.
- Cerrar y presentar: Verificar, sumar totales y estructurar el documento final.
Ejemplo de presupuesto de obra
Para entender cómo se ve un presupuesto real, lo más útil es observar su estructura con cifras concretas. El siguiente ejemplo corresponde a la construcción de un módulo de oficinas de una sola planta, con partidas simplificadas para facilitar la comprensión. Las cifras son ilustrativas y no representan precios de un mercado específico.
Como puedes ver en el ejemplo anterior, cada capítulo agrupa actividades relacionadas y cada partida tiene su propia unidad de medida, su metrado y su precio unitario. El costo de cada partida se obtiene multiplicando el metrado por el precio unitario, y la suma de todos los capítulos da el costo directo total. Sobre ese costo directo se aplican los porcentajes de indirectos, utilidad e impuestos para obtener el monto final.
Errores frecuentes al elaborar un presupuesto de obra
Muchos de los problemas que enfrentan los proyectos de construcción —sobrecostos, conflictos contractuales, pérdidas de rentabilidad— tienen su origen en un presupuesto mal elaborado. Conocer los errores más comunes te ayuda a detectarlos antes de que el presupuesto se convierta en contrato.
Uno de los errores más frecuentes en la contabilidad de la construcción es subestimar los costos indirectos, que a veces se omiten por completo o se estiman con porcentajes demasiado bajos. Otro error grave es no dejar margen para contingencias, asumiendo que todo saldrá exactamente como lo dicen los planos, lo que rara vez ocurre en la práctica.
- Metrados incorrectos: Cualquier error en la cuantificación de materiales o actividades se amplifica al multiplicarlo por el precio unitario. Un mal metrado puede representar miles de unidades monetarias de diferencia.
- Omisión de partidas: Olvidar actividades que no aparecen en los planos con claridad —como la gestión de residuos, la señalización de obra o los ensayos de calidad— genera gastos que nadie presupuestó.
- Precios unitarios desactualizados: Usar precios de proyectos anteriores sin actualizarlos al mercado actual puede dejar el presupuesto desajustado con la realidad del momento en que se ejecuta la obra.
- No contemplar las condiciones del terreno: El suelo puede presentar condiciones distintas a las esperadas. Sin un estudio de suelos previo, el presupuesto de cimentación puede quedar completamente fuera de la realidad.
- Confundir presupuesto con contrato: El presupuesto es una estimación; el contrato fija las condiciones de pago y responsabilidad. Mezclarlos sin una revisión legal adecuada genera conflictos cuando aparecen imprevistos. Profundizar en los distintos tipos de contratos de construcción te ayudará a entender esta diferencia con claridad.
Relación entre el presupuesto de obra y la contabilidad
El presupuesto de obra no es solo un documento del área técnica. Tiene una relación directa con la contabilidad del proyecto y de la empresa constructora, porque cada partida presupuestada corresponde a un movimiento de dinero que deberá registrarse, controlarse y justificarse desde el punto de vista contable. Sin esa conexión, el control financiero del proyecto queda huérfano de información real.
Cuando comienza la ejecución, el presupuesto aprobado se convierte en el presupuesto base. Cada compra de material, cada pago de mano de obra y cada factura de subcontratistas se compara contra ese presupuesto base para detectar desviaciones. Ese proceso de comparación es lo que permite elaborar informes de avance confiables y mantener actualizado el flujo de caja del proyecto. Para entender cómo esas desviaciones afectan el ritmo del gasto real, resulta muy útil conocer la curva S en una obra de construcción, una herramienta que refleja visualmente el comportamiento del costo y el avance a lo largo del tiempo.
Además, los estados financieros de constructoras recogen el resultado acumulado de todos los proyectos en ejecución. Si el presupuesto de cada obra está bien estructurado y actualizado, los estados financieros reflejarán con fidelidad la posición económica real de la empresa. Si no, las distorsiones pueden llevar a decisiones equivocadas sobre liquidez, financiamiento o nuevas licitaciones.
Un presupuesto de obra sin conexión contable es solo una lista de intenciones; cuando se integra al sistema de registro financiero, se convierte en una herramienta de control real.
Por eso, en empresas constructoras bien gestionadas, el área de costos y el área contable trabajan de forma coordinada. Los errores contables comunes en empresas constructoras muchas veces tienen su origen en presupuestos que no fueron bien transferidos al sistema de registro, generando diferencias entre lo que dicen los libros y lo que ocurre realmente en la obra.
Presupuesto de obra y contabilidad: puntos de conexión
Desde el presupuesto
Partidas, costos directos e indirectos, contingencias, monto total aprobado.
Hacia la contabilidad
Registros de compras, pagos de nómina, facturas de subcontratistas, flujo de caja.
Control de desviaciones
Comparar costo presupuestado vs. costo real para tomar decisiones a tiempo.
Reporte financiero
Los estados financieros reflejan la salud de todos los proyectos en ejecución.
Preguntas frecuentes
¿Qué diferencia hay entre presupuesto de obra y contrato de obra?
El presupuesto de obra es un documento técnico que estima los costos del proyecto antes de que comience la ejecución. El contrato de obra, en cambio, es el acuerdo legal que formaliza las condiciones de trabajo, los plazos, las formas de pago y las responsabilidades de cada parte. El presupuesto suele ser la base económica sobre la que se redacta el contrato, pero no lo reemplaza: un contrato mal redactado puede generar conflictos incluso cuando el presupuesto fue elaborado con precisión. Para conocer los distintos tipos y sus implicaciones, los contratos de construcción merecen un análisis propio.
¿Qué son las partidas en un presupuesto de obra?
Las partidas son las unidades mínimas de trabajo dentro del presupuesto. Cada partida describe una actividad concreta, su unidad de medida, el metrado necesario y el precio unitario correspondiente. Por ejemplo, «excavación manual de zanjas» es una partida que se mide en metros cúbicos. Cuanto más detalladas y bien definidas estén las partidas, mayor control tendrás sobre el costo real y el avance de la obra. Un presupuesto con partidas vagas o agrupadas en exceso dificulta el control financiero.
¿Cómo se calculan los metrados en una obra?
Los metrados se calculan midiendo directamente desde los planos del proyecto. Para cada actividad, se determina la cantidad de trabajo a realizar en la unidad de medida que le corresponde: metros cuadrados para superficies, metros cúbicos para volúmenes, metros lineales para elementos longitudinales y unidades para elementos discretos. El proceso requiere planos actualizados, conocimiento de la secuencia constructiva y verificación en campo cuando ya existe una estructura o condiciones previas que afecten los cálculos.
¿Qué porcentaje se destina a imprevistos en un presupuesto?
No existe un porcentaje universal fijo, ya que depende del tipo de obra, la madurez del diseño, las condiciones del terreno y la experiencia del equipo estimador. En la práctica, el porcentaje de contingencias o imprevistos suele ubicarse entre el cinco y el quince por ciento sobre el costo directo, siendo mayor cuando el proyecto es más complejo, está en una zona de difícil acceso o cuando la información técnica disponible al momento de presupuestar es todavía preliminar.
¿Quién elabora el presupuesto de obra?
Depende del tamaño y la etapa del proyecto. En proyectos de envergadura, el presupuesto lo elabora un ingeniero de costos o un jefe de presupuestos dentro de la empresa constructora, a veces con apoyo de un consultor externo especializado. En proyectos pequeños o en fases tempranas, puede ser el propio arquitecto o el director del proyecto quien realice una estimación preliminar. Durante la ejecución, el administrador de obra y el equipo contable son los encargados de actualizar y hacer seguimiento al presupuesto aprobado.
¿Puede cambiar el presupuesto durante la ejecución de la obra?
Sí, y es algo habitual. Los cambios en el presupuesto durante la ejecución se denominan modificaciones o adicionales de obra y ocurren cuando aparecen condiciones imprevistas, cuando el cliente solicita cambios en el diseño o cuando surgen variaciones en los precios de materiales. Lo importante es que cualquier modificación quede documentada, acordada por escrito entre las partes y reflejada en el sistema contable del proyecto, para que el presupuesto actualizado siga siendo una referencia confiable.
¿Cuál es la diferencia entre presupuesto base y presupuesto de contrato?
El presupuesto base es la estimación interna elaborada por la constructora antes de negociar con el cliente. El presupuesto de contrato es el que queda acordado y firmado entre ambas partes, y puede diferir del base porque durante la negociación se ajustan precios, se modifican alcances o se renegocian condiciones. A partir de la firma del contrato, el presupuesto de contrato se convierte en el documento de referencia para medir el avance, autorizar pagos y gestionar cualquier modificación posterior al proyecto.
Conclusión
El presupuesto de obra es el documento que transforma un proyecto de construcción en un plan económico real. Contiene la estimación de todos los costos —directos, indirectos y contingencias—, organizada en capítulos y partidas que permiten planificar, contratar y controlar cada peso invertido. Entenderlo es entender cómo funciona el dinero dentro de un proyecto.
Ahora que conoces su estructura, sus componentes y los errores más frecuentes al elaborarlo, puedes leer un presupuesto con criterio, identificar qué incluye y qué le falta, y conectarlo con los registros contables del proyecto. Esa capacidad de análisis marca una diferencia real cuando trabajas en el sector de la construcción, ya sea desde el área técnica, contable o de gestión.
Este es solo un punto de partida. En este sitio web encontrarás más contenidos sobre contabilidad de la construcción que te ayudarán a profundizar en cada uno de los temas que rodean la gestión económica de proyectos. Cada artículo está pensado para que avances paso a paso, con claridad y sin dejar cabos sueltos.
Sigue aprendiendo:
¿Cuáles son los contratos EPC?
El IVA en la construcción
Financiamiento de obras: Más liquidez, más avance ✅
La fianza de cumplimiento: La garantía que cuida tu inversión en obra
Costeo por obra en construcción
Consorcios de construcción
Los estados financieros de constructoras
Costos indirectos de obra: Identifícalos y protege tu margen
