
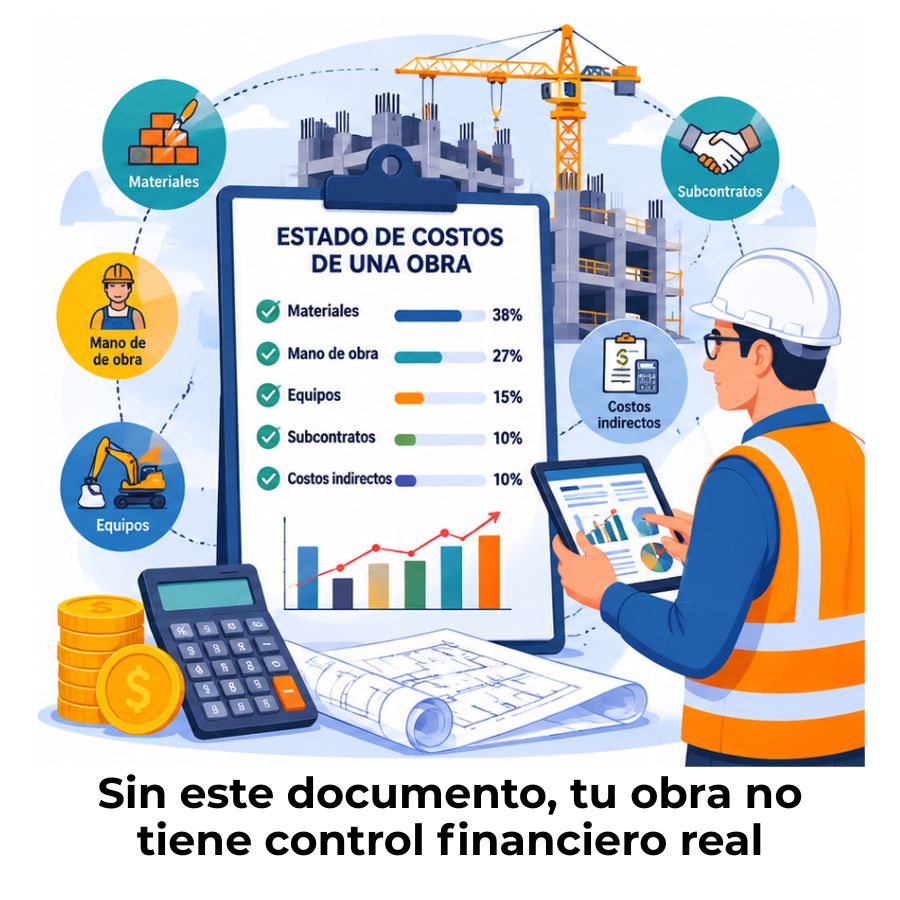
El estado de costos de una obra es un documento contable que resume todos los gastos reales generados durante la construcción: materiales, mano de obra, equipos y costos indirectos. Elaborarlo te permite conocer el costo total del proyecto, detectar desvíos frente al presupuesto y determinar con precisión si la obra fue rentable.
¿Qué es el estado de costos de una obra?
El estado de costos de una obra es un informe contable que reúne todos los gastos reales incurridos durante la ejecución de un proyecto de construcción. A diferencia del presupuesto, que proyecta lo que se espera gastar, este estado refleja lo que efectivamente salió de la caja: materiales consumidos, jornadas pagadas, alquiler de maquinaria y cargos administrativos asociados a la obra.
Este documento es el punto de partida para calcular el costo de producción, determinar el margen real del proyecto y tomar decisiones financieras fundamentadas. Sin él, cualquier análisis de rentabilidad queda reducido a una estimación sin respaldo contable sólido.
Diferencia entre costo de obra y presupuesto de obra
El presupuesto de obra nace antes de que arranque cualquier actividad en el sitio. Es una estimación construida con precios de referencia, rendimientos esperados y supuestos sobre disponibilidad de materiales. El costo de obra, en cambio, es el dato real que arroja la contabilidad al registrar cada compra, cada jornal y cada gasto efectivo durante la ejecución. Confundir uno con otro es uno de los errores más comunes en la contabilidad de la construcción.
Mientras el presupuesto te dice lo que planeabas gastar, el estado de costos te dice lo que realmente gastaste. Esa brecha entre ambos documentos, cuando existe, revela dónde falló el control, qué actividades se subestimaron y qué decisiones deben ajustarse en el siguiente proyecto.
¿Para qué sirve este estado financiero en construcción?
El estado de costos de la obra cumple varias funciones a la vez: permite calcular el costo total de producción del proyecto, sirve como base para determinar el costo de ventas en el estado de resultados y facilita el análisis de rentabilidad por obra. También es el documento que respalda ante la dirección financiera —o ante una auditoría— que los recursos se usaron de manera controlada.
El costo de producción de una obra solo puede determinarse con precisión cuando todos sus componentes —materiales, mano de obra, equipos y gastos indirectos— quedan registrados de forma ordenada y verificable en un único documento.
Componentes del estado de costos de una obra
Antes de elaborar el estado, necesitas saber qué elementos lo integran. Aunque la estructura puede variar ligeramente según el tipo de proyecto y el sistema contable de la empresa, todos los estados de costos de obras comparten los mismos grupos fundamentales. Conocerlos con claridad evita que se omitan partidas que después distorsionan el costo total.
Costos directos: materiales, mano de obra y equipos
Los costos directos son aquellos que se pueden vincular de forma clara y medible con la ejecución de una partida específica de la obra. Cuando compras cemento para colar una losa, ese gasto es directo porque va directamente al producto físico que se está construyendo. Lo mismo aplica al jornal del albañil que coloca ese cemento o al alquiler de la mezcladora que lo procesa.
Dentro de los costos directos conviven tres grandes grupos que deben registrarse por separado en el estado de costos: los materiales consumidos, la mano de obra con todas sus cargas sociales y el costo de maquinaria o equipos. Separar estos grupos desde el inicio simplifica el análisis al cierre. Si quieres profundizar en cada uno, puedes revisar el detalle de costos directos de obra y su tratamiento contable.
Costos indirectos y gastos generales de obra
Los costos indirectos son los gastos necesarios para que la obra funcione, pero que no se pueden atribuir a una actividad o partida específica. Un ejemplo clásico es el salario del residente de obra: su trabajo beneficia a todo el proyecto, no a una sola actividad. Lo mismo ocurre con los seguros, los gastos de bodega, los honorarios de supervisión o los costos de obtención de permisos.
Muchas obras terminan con pérdidas no porque los materiales hayan costado más, sino porque los costos indirectos nunca se registraron correctamente. Para entender cómo clasificarlos y distribuirlos dentro del estado, vale la pena revisar en detalle qué son los costos indirectos de obra y cuál es su impacto real en el resultado financiero del proyecto.
Costos financieros y otros cargos adicionales
Dependiendo de la naturaleza del proyecto, pueden existir costos financieros que el estado de costos también debe registrar. Si la empresa tomó crédito para financiar la compra de materiales o el pago de nómina, los intereses generados durante la ejecución de la obra forman parte del costo del proyecto. Ignorarlos distorsiona el costo total y hace que el margen calculado sea mayor al real.
Otros cargos adicionales que suelen aparecer incluyen provisiones para garantías, costos de cierre y desmontaje de instalaciones temporales, o ajustes por diferencias de cambio cuando hay materiales importados. Cada uno debe documentarse con su soporte contable antes de incluirse en el estado, ya que no basta con estimarlos: tienen que estar respaldados por un comprobante o un cálculo trazable.
¿Cómo se elabora el estado de costos de una obra paso a paso?
Elaborar el estado de costos requiere que hayas llevado un registro ordenado durante la ejecución de la obra. Si los documentos contables están dispersos o incompletos, el primer paso siempre será consolidar esa información antes de intentar estructurar el estado. A continuación encontrarás el proceso completo, desde la recopilación de datos hasta la presentación del documento final.
Paso 1 — Recopila la información de la obra
El estado de costos solo puede ser tan confiable como los documentos que lo respaldan. Antes de escribir una sola cifra, necesitas reunir todas las facturas de compra de materiales, las nóminas pagadas durante la obra, los contratos o notas de alquiler de maquinaria y cualquier comprobante de gasto asociado al proyecto. Si un gasto no tiene documento de respaldo, no puede entrar al estado de costos sin poner en riesgo la integridad del informe.
En esta etapa también debes identificar los materiales sobrantes que no se consumieron. Su valor se descuenta del total de compras para obtener el costo real de los materiales usados en la obra. Este ajuste es uno de los que más se omite y uno de los que más distorsiona el resultado cuando falta.
Paso 2 — Clasifica y agrupa los costos por categoría
Con todos los documentos sobre la mesa, el siguiente movimiento es agrupar cada gasto según su naturaleza. Materiales en un grupo, mano de obra en otro, maquinaria en un tercero y costos indirectos en el cuarto. Esta clasificación no es un trámite formal: define la estructura del Estado y permite identificar qué categoría consume más recursos en relación con el presupuesto original.
Si la empresa trabaja con un sistema de costeo por obra, esta clasificación ya debería estar avanzada gracias al registro continuo durante la ejecución. De lo contrario, tendrás que hacerla de forma retroactiva, revisando cada comprobante uno por uno.
Paso 3 — Registra los costos con sus valores reales
Una vez clasificados los gastos, registra el valor exacto de cada partida dentro de su categoría. Usa los montos que aparecen en los documentos de soporte, sin ajustes ni redondeos que no tengan justificación contable. Si un gasto está en moneda extranjera, aplica el tipo de cambio vigente en la fecha en que se realizó la compra o el pago, no el del día en que elaboras el estado.
En esta etapa conviene también anotar el número de comprobante que respalda cada cifra. Esa referencia cruzada convierte al estado de costos en un documento auditable, lo que reduce significativamente los cuestionamientos internos o externos durante una revisión financiera.
Paso 4 — Calcula el costo total de producción
Con todas las categorías registradas, el cálculo del costo total es una suma directa: materiales consumidos más mano de obra más maquinaria y equipos más costos indirectos. El resultado es el costo de producción de la obra, que es la cifra central de todo el documento. Este total es el que luego pasará al estado de resultados como costo de ventas cuando la obra se entregue y facture.
Si la obra se ejecuta en varias etapas o períodos contables, el costo total puede calcularse al cierre de cada período para medir el avance financiero real. Esto es especialmente útil en proyectos de larga duración donde el control de costos por partida determina si el proyecto va en buen camino o si ya superó los márgenes aceptables. Puedes ampliar este tema revisando cómo funciona el control de costos por partida de obra.
Paso 5 — Presenta el estado en formato contable
El estado de costos no es solo una lista de números: tiene una estructura formal que facilita su lectura y comparación. Comienza con un encabezado que identifica la empresa, el nombre del proyecto, el período que cubre el informe y la fecha de elaboración. Luego viene el cuerpo del documento, organizado por categorías con sus respectivos subtotales, y cierra con el costo total de producción claramente destacado.
Algunos profesionales añaden una columna de comparación con el presupuesto original y una tercera columna de variación porcentual. Esta presentación ampliada no es obligatoria, pero agrega valor analítico al documento porque muestra de inmediato en qué categorías se superaron los límites planificados y en cuáles se mantuvo el control.
Ejemplo práctico del estado de costos de una obra
Ver la estructura en números reales es la forma más directa de entender cómo funciona el documento. El siguiente ejemplo usa cifras ilustrativas para una obra de construcción residencial de alcance mediano. Los montos son representativos y su propósito es mostrar la lógica del estado, no reflejar precios de mercado de ningún país en particular.
Estructura del documento con cifras ilustrativas
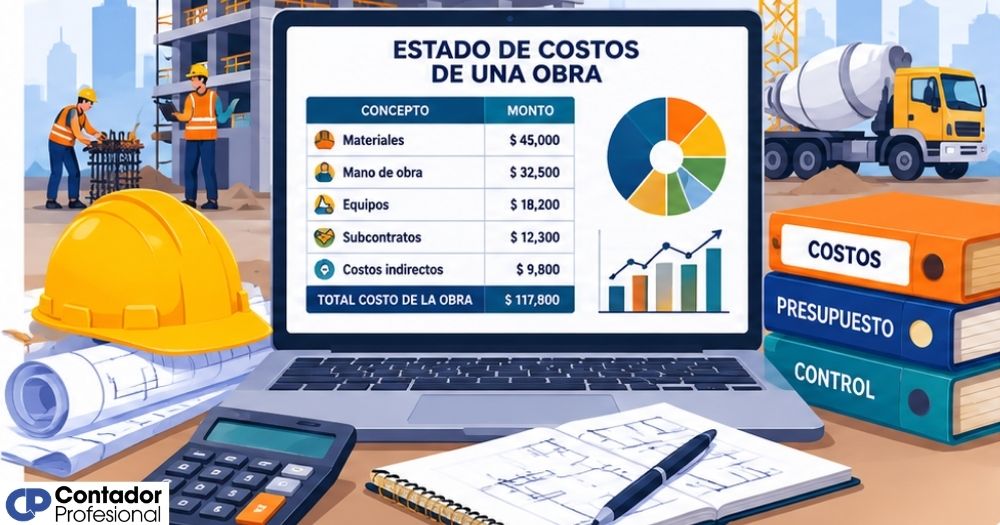
| Concepto | Presupuestado | Costo real | Variación |
|---|---|---|---|
| I. Materiales de construcción | |||
| Compras de materiales | $480.000 | $512.400 | +$32.400 |
| Menos: materiales sobrantes | –$20.000 | –$18.500 | –$1.500 |
| Subtotal materiales consumidos | $460.000 | $493.900 | +$33.900 |
| II. Mano de obra | |||
| Salarios y jornales | $180.000 | $174.500 | –$5.500 |
| Cargas sociales y prestaciones | $54.000 | $52.350 | –$1.650 |
| Subtotal mano de obra | $234.000 | $226.850 | –$7.150 |
| III. Maquinaria y equipos | |||
| Alquiler de maquinaria | $60.000 | $68.000 | +$8.000 |
| Herramienta y equipo menor | $12.000 | $11.200 | –$800 |
| Subtotal maquinaria y equipos | $72.000 | $79.200 | +$7.200 |
| IV. Costos indirectos | |||
| Administración y supervisión | $40.000 | $43.800 | +$3.800 |
| Seguros y permisos | $15.000 | $14.600 | –$400 |
| Gastos generales de obra | $20.000 | $24.100 | +$4.100 |
| Subtotal costos indirectos | $75.000 | $82.500 | +$7.500 |
| COSTO TOTAL DE PRODUCCIÓN | $841.000 | $882.450 | +$41.450 |
Cómo interpretar cada línea del estado
El ejemplo anterior muestra que el costo real de la obra superó al presupuestado en $41.450. El mayor desvío ocurrió en materiales (+$33.900), lo que sugiere que los precios de compra estuvieron por encima de lo estimado o que hubo más desperdicio del esperado. La mano de obra, en cambio, quedó $7.150 por debajo del presupuesto, posiblemente porque se terminó antes de lo previsto o porque se negoció mejor el contrato.
Leer el estado de costos de esta forma —comparando cada línea contra el presupuesto e identificando la causa de cada variación— convierte a este documento en una herramienta de aprendizaje. La información que extraes de una obra terminada es la que mejora la precisión del presupuesto en el siguiente proyecto. Si quieres entender cómo manejar esas diferencias cuando se salen de control, puedes revisar el tema de los sobrecostos en construcción.
¿Cuál es la diferencia entre costo total y costo de ventas en construcción?
El costo total de producción que arroja el estado de costos y el costo de ventas que aparece en el estado de resultados son dos cifras relacionadas, pero no siempre idénticas. El costo total de producción representa todo lo que se gastó para construir la obra. El costo de ventas, en cambio, es la parte de ese costo que se reconoce contablemente en el período en que se entrega o factura la obra al cliente.
En obras que se terminan y entregan dentro del mismo período contable, ambas cifras suelen coincidir. El problema aparece cuando una obra abarca dos o más períodos: en ese caso, solo se reconoce como costo de ventas la proporción del avance entregado, mientras que el resto permanece en inventario de obra en proceso hasta que se concrete la entrega. Esta distinción tiene impacto directo en el estado de resultados y en los impuestos del período.
Costo total de producción
Suma de todos los gastos reales de la obra: materiales + mano de obra + equipos + indirectos. Se obtiene del estado de costos al cerrar el proyecto.
Costo de ventas
Porción del costo de producción reconocida en el estado de resultados al momento de la entrega o avance certificado. Puede ser parcial en obras plurianuales.
Errores frecuentes al elaborar el estado de costos
Conocer los errores más comunes te permite evitarlos antes de que aparezcan. La mayoría no son fallas de cálculo: son problemas de clasificación, omisión de partidas o falta de documentación. Identificarlos a tiempo hace la diferencia entre un estado confiable y uno que genera más preguntas que respuestas.
- No descontar los materiales sobrantes: Registrar el total de compras sin restar los materiales no utilizados infla el costo de la obra y distorsiona el análisis de rentabilidad.
- Omitir los costos indirectos: Muchos estados incluyen solo los costos directos porque son más fáciles de rastrear, dejando fuera gastos reales que sí afectaron el resultado del proyecto.
- Mezclar costos de obras distintas: En empresas con varios proyectos simultáneos, registrar un gasto en la obra equivocada es un error frecuente que altera los estados de ambas obras.
- No verificar los tipos de cambio: Cuando hay materiales importados o pagos en moneda extranjera, usar el tipo de cambio incorrecto cambia el valor real del costo registrado.
- Elaborarlo solo al cierre de la obra: Construir el estado de costos exclusivamente al final, en lugar de actualizarlo de forma periódica, impide detectar desvíos a tiempo y corregir el rumbo durante la ejecución.
- No cruzar con los comprobantes de soporte: Un estado sin referencias a los documentos que lo respaldan no es auditable y pierde credibilidad ante cualquier revisión interna o fiscal.
Herramientas y métodos para llevar el control de costos
El estado de costos es el resultado de un proceso de registro que ocurre durante toda la obra. Dependiendo del volumen del proyecto y de los recursos disponibles, existen distintas formas de llevar ese registro. Cada una tiene sus ventajas y sus limitaciones, y la elección depende tanto del tamaño de la empresa como de la frecuencia con que se necesita actualizar la información.
📊 Hojas de cálculo (Excel / Sheets)
Opción de bajo costo para proyectos pequeños o medianos. Permiten personalizar la estructura del estado, pero requieren disciplina en el registro y son propensas a errores manuales en proyectos complejos.
🏗️ Software de gestión de obras
Herramientas especializadas en construcción que registran costos por partida en tiempo real, generan alertas ante desvíos y producen el estado de costos de forma automática al cierre de cada período.
📋 Sistema de costeo por partida
Método que asigna cada gasto a una partida específica de la obra desde el momento en que se realiza. Al final, el estado de costos se construye sumando los totales de cada partida registrada.
📚 ERP con módulo de construcción
Los sistemas ERP integran la contabilidad general con el costeo de proyectos. Cualquier compra registrada en el sistema actualiza automáticamente el costo acumulado de la obra correspondiente.
La contabilidad de la construcción como disciplina exige que el sistema que elijas sea constante: de nada sirve la herramienta más avanzada si los gastos se registran de forma esporádica o sin clasificar correctamente. La consistencia en el registro diario es lo que determina si el estado de costos que obtienes al final realmente refleja lo que ocurrió en la obra.
Preguntas frecuentes
¿Qué información necesito para elaborar el estado de costos de una obra?
Necesitas reunir todos los documentos que respaldan los gastos del proyecto: facturas de compra de materiales con sus fechas y montos, nóminas del personal que trabajó en la obra con las cargas sociales correspondientes, contratos o notas de alquiler de maquinaria, comprobantes de gastos generales como seguros y permisos, y el inventario de materiales sobrantes al cierre de la obra. Sin estos soportes, el estado de costos no puede considerarse confiable ni auditable.
¿Cuándo se debe preparar el estado de costos de una obra?
Lo ideal es actualizarlo de forma periódica durante la ejecución del proyecto, ya sea mensualmente o al cierre de cada etapa significativa. Prepararlo únicamente al finalizar la obra impide detectar desvíos a tiempo y tomar decisiones correctivas. En proyectos que abarcan más de un período contable, el estado de costos parcial también es necesario para determinar qué porción del costo se reconoce como costo de ventas en cada cierre.
¿El estado de costos de una obra es lo mismo que el presupuesto?
No. El presupuesto es una proyección elaborada antes de iniciar la obra, basada en estimaciones de precios y rendimientos esperados. El estado de costos, en cambio, registra los gastos reales incurridos durante la ejecución. Son documentos complementarios: el presupuesto sirve como referencia de control, y el estado de costos muestra qué tan cerca o lejos estuvo la realidad de esa referencia. Confundirlos lleva a análisis de rentabilidad incorrectos.
¿Cómo se registran los materiales sobrantes en el estado de costos?
Los materiales sobrantes se tratan como una deducción dentro de la categoría de materiales. El procedimiento es registrar primero el total de compras realizadas durante la obra y luego restar el valor de los materiales que quedaron sin usar al cierre del proyecto. La diferencia resultante es el costo real de los materiales consumidos. Ese valor es el que entra al estado de costos como parte del costo de producción. Los materiales sobrantes pasan al inventario de la empresa para su uso en proyectos futuros.
¿Qué diferencia hay entre costo directo e indirecto en una obra?
Un costo directo es aquel que se puede vincular de forma clara y medible con una actividad o partida específica de la obra: el cemento de una losa, el jornal del operario que la coló o la grúa que izó el acero. Un costo indirecto, en cambio, beneficia a toda la obra sin poder asignarse a una sola actividad: la supervisión general, los seguros del proyecto o los gastos de administración de la obra son ejemplos típicos. Ambos tipos forman parte del costo total y deben incluirse en el estado para que el resultado sea completo.
¿Cómo afectan los sobrecostos al estado de costos de una obra?
Los sobrecostos se reflejan directamente en el estado como un incremento en una o varias categorías de costo respecto a lo presupuestado. Cuando el costo real de materiales, mano de obra o equipos supera al planificado, la variación queda visible en la columna de diferencias del estado. Esa visibilidad es, precisamente, una de las funciones más valiosas del documento: no esconde los desvíos, los muestra con claridad para que puedan analizarse y gestionarse. Entender el origen de esos incrementos es el primer paso para controlar los sobrecostos en construcción en proyectos futuros.
¿Se puede elaborar el estado de costos de una obra en Excel?
Sí, y es una de las opciones más utilizadas en empresas constructoras pequeñas y medianas. Excel permite crear una plantilla personalizada con las categorías de costo que corresponden al tipo de obra, registrar los gastos por fecha y partida, calcular subtotales automáticamente y agregar la columna de comparación con el presupuesto. La limitación principal aparece cuando el volumen de transacciones es alto: a partir de cierto número de registros, el control manual se vuelve propenso a errores y resulta más eficiente migrar a un software especializado.
Conclusión
El estado de costos de una obra es el documento que convierte el registro contable de un proyecto en información útil para tomar decisiones. Saber cómo elaborarlo —desde la recopilación de comprobantes hasta la presentación del costo total de producción— te da una visión real de lo que ocurrió financieramente en la obra, más allá de lo que decía el presupuesto inicial.
Los pasos que revisaste en este artículo —clasificar los costos, registrarlos con sus soportes, descontar los materiales sobrantes y estructurar el documento en formato contable— son los mismos que aplican tanto a una obra pequeña como a un proyecto de mayor escala. Llevarlos a la práctica de forma consistente reduce los desvíos, mejora la precisión de los presupuestos futuros y fortalece el control financiero de cada proyecto que gestiones.
Si quieres seguir desarrollando tu conocimiento en esta área, en este sitio web encontrarás más contenidos sobre contabilidad de la construcción, costeo de proyectos y control financiero de obras que te ayudarán a profundizar en cada uno de estos temas con el mismo nivel de detalle.
Sigue aprendiendo:
Liquidación final de un contrato de construcción
Contabilidad para pequeñas empresas constructoras

Subcontratistas en obra: Roles, registros y obligaciones
Grado de avance: Reconoce ingresos mientras construyes
Software contable para constructoras: ¿Qué debe tener?
Obra terminada: Reconoce ingresos correctamente
Los indicadores financieros que toda constructora debería conocer
Financiamiento de obras: Más liquidez, más avance ✅
