
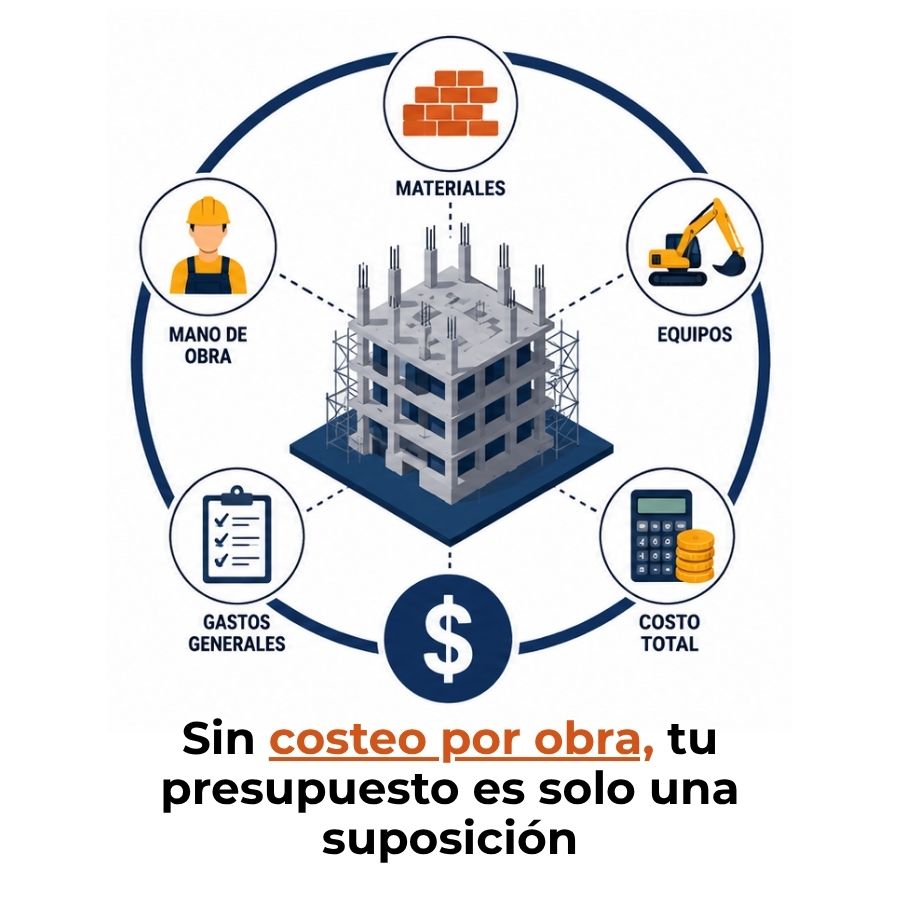
El costeo por obra es el sistema de contabilidad de costos que acumula y asigna todos los gastos de un proyecto de construcción —materiales, mano de obra, equipo y costos indirectos— de forma individual, obra por obra. Si estás estudiando contabilidad de la construcción o buscas entender cómo controlar los costos de tus proyectos, aquí encuentras la explicación completa desde cero.
¿Qué es el costeo por obra?
El costeo por obra es un sistema de acumulación de costos que asigna todos los gastos de un proyecto de construcción a esa obra de forma individual, sin mezclarlos con los de otros proyectos activos. Cada obra funciona como una unidad de costeo autónoma, con su propio registro de materiales, mano de obra, equipo y costos indirectos desde el primer día hasta el cierre.
Este sistema pertenece a la familia del costeo por órdenes, ampliamente usado en industrias donde cada encargo es diferente al anterior. En construcción, donde ninguna obra es idéntica a otra, este enfoque resulta especialmente adecuado porque permite conocer la rentabilidad real de cada proyecto y no solo la de la empresa en conjunto.
Diferencia entre costeo por obra y costeo por procesos
El costeo por obra acumula los gastos de cada proyecto de forma separada, lo que permite conocer exactamente cuánto costó esa obra en particular. El costeo por procesos, en cambio, reparte los costos entre un flujo de producción continuo y calcula un promedio por unidad producida. Este segundo modelo se usa en industrias como la química o la alimentaria, donde todos los productos son idénticos. En construcción, dado que cada proyecto tiene especificaciones únicas, el costeo por obra es el método que ofrece mayor precisión.
| Característica | Costeo por obra | Costeo por procesos |
|---|---|---|
| Unidad de costeo | Cada obra o proyecto | Proceso de producción continuo |
| Productos | Únicos o diferenciados | Homogéneos o en serie |
| Costo unitario | Se calcula por obra | Se obtiene promediando |
| Trazabilidad | Alta: gasto a gasto | Limitada: por lote |
| Aplicación típica | Construcción, manufactura a medida | Química, alimentos, textiles |
¿Por qué la construcción necesita un sistema propio?
Las empresas constructoras no fabrican el mismo producto una y otra vez. Cada proyecto tiene su propio diseño, duración, ubicación y combinación de recursos. Esto hace que un sistema de costos genérico no sea suficiente: se necesita uno que registre los gastos obra por obra y permita comparar lo que se presupuestó con lo que realmente se gastó, en tiempo real y con detalle suficiente para tomar decisiones.
Además, en la contabilidad de la construcción conviven proyectos de distinta magnitud, duración y tipo de contrato. Sin un sistema de costeo por obra, es prácticamente imposible aislar la rentabilidad de cada uno y saber cuáles generan valor y cuáles están consumiendo recursos sin retorno.
Elementos que componen el costo de una obra
Toda obra de construcción genera gastos que pueden agruparse en dos grandes categorías: los que se identifican directamente con la obra y los que se comparten entre varios proyectos. Conocer esta distinción es el primer paso para aplicar correctamente el costeo por obra y garantizar que ningún gasto quede sin asignar ni sin controlar.
Costos directos: materiales, mano de obra y equipo
Los costos directos son aquellos que se identifican de forma clara y sin ambigüedad con una obra específica. No requieren ninguna distribución proporcional porque su origen está vinculado de manera exclusiva al proyecto. Son los tres pilares del costo de cualquier obra de construcción y representan, en la mayoría de los casos, la mayor parte del presupuesto total ejecutado.
Para entender mejor qué incluye cada categoría, puedes revisar en detalle los costos directos de obra y su clasificación completa. A grandes rasgos, los materiales abarcan todo lo que se incorpora físicamente a la construcción; la mano de obra directa incluye a todos los trabajadores que participan de forma activa en la ejecución; y el equipo comprende la maquinaria y herramienta utilizada de forma exclusiva en esa obra.
Costos indirectos y gastos generales
Los costos indirectos son los gastos necesarios para ejecutar la obra, pero que no pueden vincularse de manera directa a una sola actividad o partida del proyecto. Incluyen la administración del sitio, los seguros, la vigilancia, los servicios generales y los gastos de coordinación técnica. Al no poder asignarse de forma directa, se distribuyen mediante tasas o porcentajes calculados sobre el costo directo.
Para profundizar en cómo se clasifican y calculan, puedes consultar los costos indirectos de obra y los métodos de distribución más utilizados. Una correcta asignación de estos costos es lo que separa un costeo por obra preciso de uno que subestima el gasto real del proyecto.
¿Cómo funciona el costeo por obra paso a paso?
El costeo por obra no es un registro que se hace al final del proyecto. Es un proceso continuo que arranca desde que se abre la orden de trabajo y se cierra solo cuando la obra queda terminada y liquidada. Cada etapa cumple una función específica dentro del sistema, y saltar alguna de ellas compromete la calidad y precisión del costeo final.
Apertura de la orden de trabajo
La orden de trabajo es el documento que da existencia formal a la obra dentro del sistema contable. Sin este documento, no hay costeo por obra posible: todos los registros que vengan después dependen de que exista un identificador único al que se puedan vincular. En la práctica, este número de orden es lo que permite al sistema separar los gastos de una obra de los de cualquier otra que esté activa al mismo tiempo.
Acumulación y registro de costos
Durante la ejecución de la obra, cada gasto se registra en el momento en que ocurre y se vincula al código de la orden correspondiente. La clave de este paso es la disciplina en el registro diario: un gasto que no se registra a tiempo puede perderse, asignarse a la obra equivocada o simplemente quedar fuera del costeo, lo que distorsiona el resultado final. Los documentos soporte —facturas, partes de trabajo, requisiciones— son la base de todo este proceso.
Cierre y análisis de resultados
El cierre del costeo por obra no es solo un trámite contable. Es la etapa donde se compara lo que se presupuestó con lo que realmente se gastó, partida por partida. Las desviaciones que aparecen en este análisis son información valiosa: permiten entender qué salió diferente a lo planeado, ajustar la metodología de estimación para futuros proyectos y tomar decisiones más informadas sobre márgenes y precios.
Hoja de costos por obra: qué es y cómo se estructura
La hoja de costos por obra es el documento central del sistema. Funciona como el registro acumulativo de todos los costos que genera una obra desde su apertura hasta su cierre. Puede ser un documento físico, una hoja de cálculo o un módulo dentro de un software de gestión de proyectos. Su estructura es siempre la misma, independientemente del formato: identifica la obra, acumula los tres elementos del costo y muestra el total actualizado en todo momento.
Estructura de una hoja de costos por obra
La hoja de costos también actúa como el vínculo entre la contabilidad de costos y la contabilidad financiera. Cuando la obra está en ejecución, los valores acumulados en esta hoja corresponden a lo que la contabilidad registra como obra en curso, un activo que representa la inversión acumulada en proyectos todavía no terminados.
¿Cómo se calcula el costo total de una obra?
Calcular el costo total de una obra con el método de costeo por obra implica sumar los tres elementos del costo de forma ordenada. No se trata de una operación compleja, sino de un proceso sistemático que depende de la calidad del registro previo. Si los datos de materiales, mano de obra y costos indirectos están bien documentados, el cálculo final es directo y verificable.
Fórmula del costo total
Fórmula del costeo por obra
Costo total de la obra = Materiales directos + Mano de obra directa + Costos indirectos aplicados
Los costos indirectos se calculan mediante una tasa predeterminada:
Tasa de C.I. = Costos indirectos presupuestados ÷ Base de aplicación (horas M.O. o costo directo total)
Ejemplo práctico de cálculo
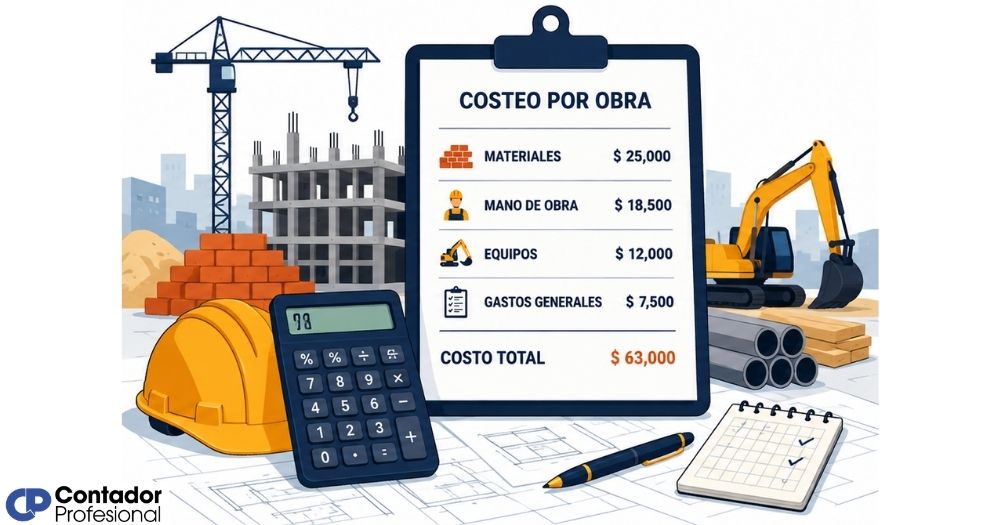
Imagina una empresa que construye una bodega industrial. Al cierre del proyecto, la hoja de costos muestra los siguientes valores acumulados. El costo total de la obra resulta de sumar los tres componentes, tal como lo establece el sistema de costeo por obra, sin mezclar estos datos con los de ningún otro proyecto activo en la empresa.
| Elemento del costo | Descripción | Monto |
|---|---|---|
| Materiales directos | Concreto, acero, block, impermeabilizante, instalaciones | $480.000 |
| Mano de obra directa | 1.200 horas × $80 por hora (albañiles, ferrallistas, operadores) | $96.000 |
| Costos indirectos aplicados | 20 % sobre costo directo total ($576.000 × 0,20) | $115.200 |
| Costo total de la obra | — | $691.200 |
Con este resultado, la empresa puede compararlo contra el precio de venta o el monto contratado para determinar el margen real de la obra. Si el contrato fue por $800.000, el margen bruto de la obra sería de $108.800, equivalente aproximadamente al 13,6 %. Este dato no sería posible sin un costeo por obra bien llevado.
Errores frecuentes al aplicar el costeo por obra
El mayor riesgo del costeo por obra no es su complejidad técnica, sino los errores de disciplina y proceso que lo invalidan. Los problemas más comunes aparecen en la etapa de registro y clasificación de los costos, no en el cálculo final. Identificarlos desde el principio permite corregirlos antes de que contaminen el resultado de toda la obra.
Costeo por obra y su relación con la rentabilidad
Una empresa constructora puede tener muchas obras en marcha y, al mismo tiempo, no saber cuáles son rentables y cuáles no. El costeo por obra resuelve exactamente esa opacidad: permite calcular el margen real de cada proyecto de forma individual, sin que los resultados de una obra favorezcan o distorsionen los de otra. Es la herramienta que convierte los datos de costo en información útil para tomar decisiones de negocio.
Este control también tiene un impacto directo en la elaboración de futuros presupuestos. Cuando el historial de costos de obras anteriores está bien documentado, las estimaciones de nuevos proyectos dejan de ser aproximaciones y se convierten en proyecciones fundamentadas. Esto reduce el riesgo de cotizar por debajo del costo real, uno de los errores más costosos en la industria de la construcción.
La conexión entre el costeo por obra y el tipo de contrato pactado con el cliente también es determinante. Dependiendo de si se trabaja bajo un contrato a precio fijo, por administración o por precio unitario, la forma de controlar y reportar los costos varía. Conocer los tipos de contratos de construcción ayuda a entender qué información de costeo se necesita en cada caso y cómo presentarla.
Preguntas frecuentes
¿Qué diferencia hay entre costeo por obra y costeo por órdenes de producción?
En esencia, el costeo por obra es una aplicación específica del costeo por órdenes de producción en el sector de la construcción. Ambos sistemas acumulan costos de forma individual por encargo o proyecto, pero el costeo por obra incorpora particularidades propias del sector: obras que duran meses o años, costos que se devengan en distintas etapas, certificaciones de avance y contratos con condiciones variables. La lógica es la misma, pero la aplicación está adaptada a la naturaleza de los proyectos de construcción, donde cada obra es única en diseño, duración y condiciones contractuales.
¿Qué documentos se necesitan para aplicar el costeo por obra?
El costeo por obra se apoya en varios documentos operativos que sirven como fuente de los registros contables. Los más importantes son: la orden de trabajo o apertura de obra, las requisiciones de materiales, las facturas de proveedores, los partes de trabajo diarios donde se registran las horas de mano de obra, las actas de recepción de equipo o maquinaria y las certificaciones de avance cuando el contrato las exige. Sin estos documentos, el registro de costos no tiene respaldo y el costeo pierde validez tanto para la gestión interna como para efectos contables y fiscales.
¿Cómo se asignan los costos indirectos en el costeo por obra?
Los costos indirectos se asignan mediante una tasa predeterminada que se calcula antes del inicio de la obra, con base en el presupuesto del período. La fórmula es: tasa de costos indirectos = costos indirectos presupuestados ÷ base de aplicación elegida. La base más común en construcción es el costo directo total o las horas de mano de obra. Una vez fijada la tasa, se aplica a cada obra de forma proporcional a la base elegida, lo que garantiza que todos los proyectos absorban una parte justa de los gastos generales de la empresa, sin cargar más a unos que a otros.
¿Se puede aplicar el costeo por obra en obras pequeñas?
Sí, y de hecho es donde más valor aporta. Las obras pequeñas suelen tener márgenes estrechos y cualquier desviación no detectada puede eliminar la rentabilidad del proyecto. Aplicar el costeo por obra no requiere software especializado ni un equipo contable grande: una hoja de cálculo bien estructurada, con las columnas correctas para materiales, mano de obra y costos indirectos, es suficiente para llevar un control efectivo en proyectos de pequeña escala. La disciplina en el registro diario es más determinante que el tamaño del sistema.
¿Qué pasa si no se lleva un costeo por obra en construcción?
Sin costeo por obra, la empresa solo puede saber si ganó o perdió dinero al final del período contable, no al terminar cada proyecto. Esto impide identificar cuáles obras son rentables y cuáles no, dificulta la detección temprana de sobrecostos y hace que las estimaciones de nuevos proyectos se basen en intuición en lugar de datos reales. El resultado más frecuente es terminar obras técnicamente bien ejecutadas, pero con márgenes muy inferiores a los proyectados, sin tener claridad sobre dónde se generó la pérdida ni cómo evitarla en el futuro.
¿Cuál es la relación entre el costeo por obra y el presupuesto inicial?
El presupuesto inicial establece el marco de referencia: cuánto se espera gastar en cada elemento del costo. El costeo por obra registra lo que realmente se gasta, partida por partida, a lo largo de la ejecución. La comparación periódica entre el presupuesto y el costeo real es lo que activa el control financiero: si una partida supera lo presupuestado, la empresa puede reaccionar a tiempo, ajustar recursos o renegociar condiciones antes de que el desvío se vuelva irrecuperable al cierre de la obra.
¿Qué software se usa para el costeo por obra en construcción?
Existen opciones para todos los tamaños de empresa. Las más pequeñas pueden empezar con hojas de cálculo bien estructuradas en Excel o Google Sheets. Las empresas medianas suelen migrar a software de gestión de proyectos de construcción con módulos de costeo integrados, como Buildertrend, Procore o plataformas ERP adaptadas al sector. Lo más importante no es el software en sí, sino que el sistema elegido permita registrar costos por orden de obra, generar la hoja de costos individual y comparar en todo momento el costo real contra el presupuesto de cada proyecto activo.
Conclusión
El costeo por obra es el sistema que le da a cada proyecto de construcción su propia identidad financiera. Al acumular materiales, mano de obra y costos indirectos de forma individual, te permite saber con precisión cuánto cuesta cada obra, qué márgenes genera y dónde se producen las desviaciones respecto al presupuesto.
Los conceptos que has visto aquí —la hoja de costos, los elementos del costo, la fórmula de cálculo, la tasa de indirectos y los errores más comunes— forman la base práctica del sistema. Aplicarlos desde el primer día de cada proyecto marca la diferencia entre terminar una obra sabiendo exactamente qué pasó con tu dinero o descubrirlo cuando ya no puedes hacer nada al respecto.
Si quieres seguir construyendo tu conocimiento en esta área, este sitio web tiene más contenidos sobre contabilidad de la construcción que te ayudarán a conectar el costeo por obra con otros aspectos del control financiero de tus proyectos. Cada concepto que dominas te acerca a una gestión más sólida y a resultados más predecibles.
Sigue aprendiendo:
Contabilidad de la construcción vs. contabilidad general
¿Cómo se contabilizan los cambios en un contrato de obra?

Contabilización de las multas por retraso en una obra
Los indicadores financieros que toda constructora debería conocer
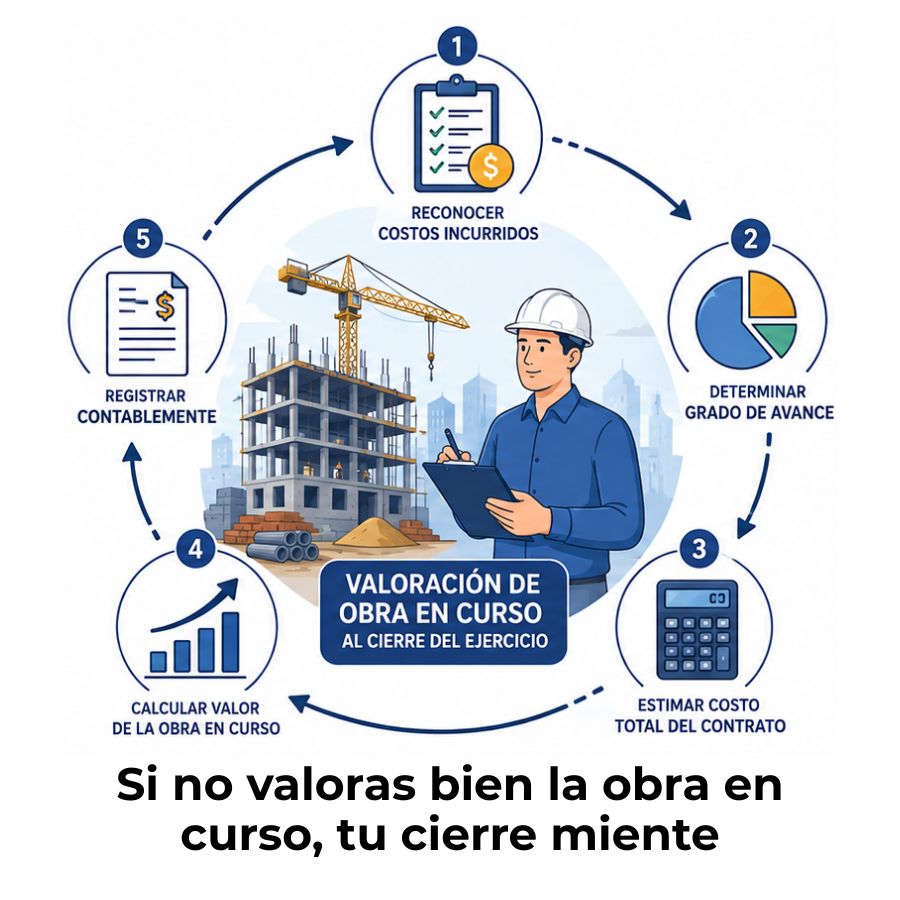
¿Cómo se valora la obra en curso al cierre del ejercicio?
Software contable para constructoras: ¿Qué debe tener?
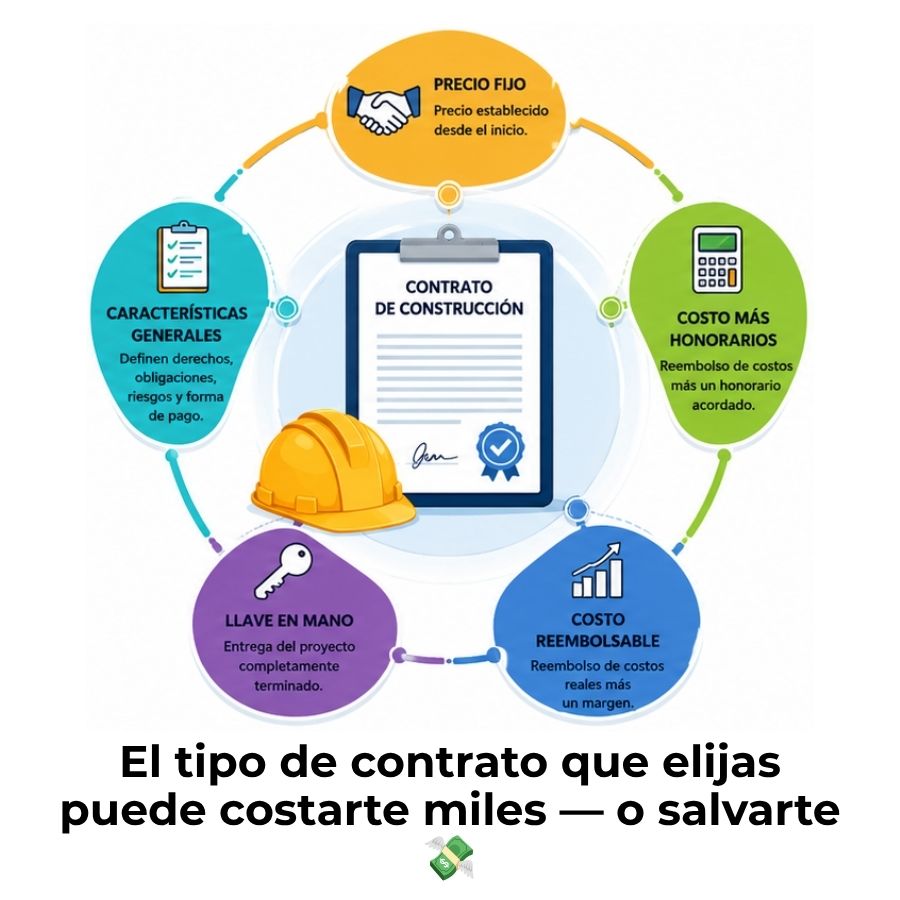
Tipos de contratos de construcción
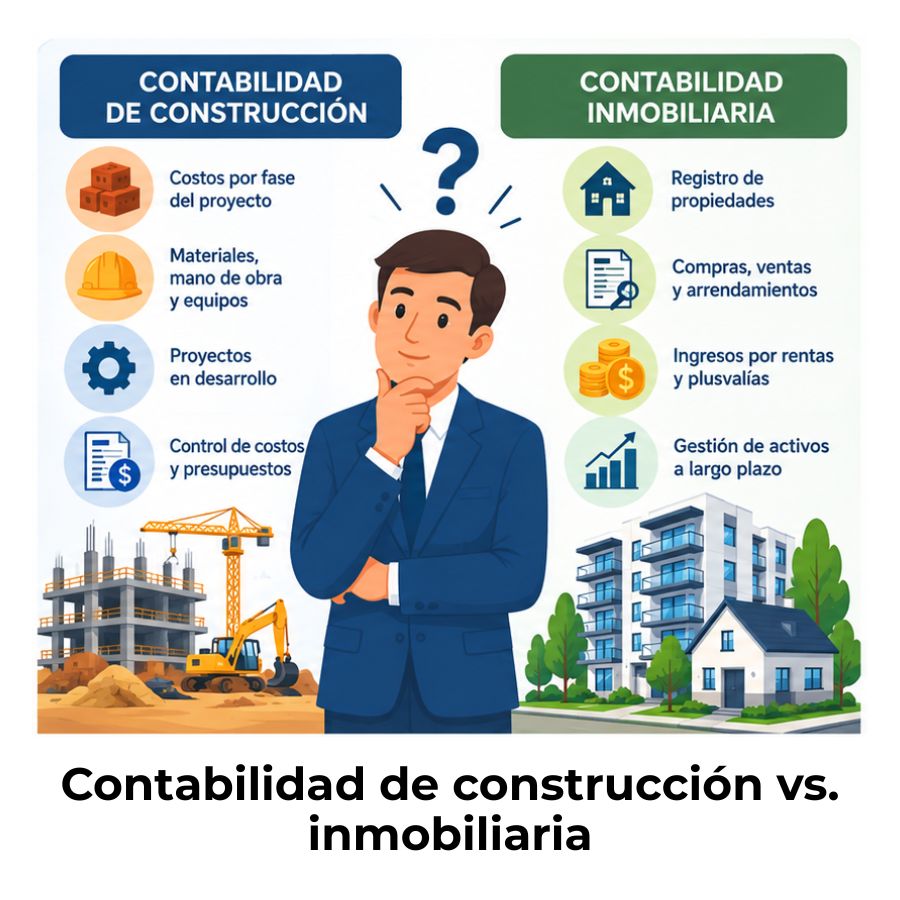
Diferencia entre contabilidad de construcción e inmobiliaria
