La contabilidad para organizaciones sin fines de lucro es el conjunto de procesos que estas entidades usan para registrar, controlar y reportar sus recursos financieros. A diferencia de las empresas, su objetivo no es generar utilidades, sino demostrar que cada peso recibido se destinó a cumplir su misión.
¿Qué es la contabilidad para organizaciones sin fines de lucro?
La contabilidad para organizaciones sin fines de lucro es la disciplina que registra, clasifica y reporta los movimientos financieros de entidades cuyo propósito es cumplir una misión social, no distribuir ganancias. A diferencia de lo que ocurre en una empresa comercial, aquí el éxito no se mide por el beneficio obtenido, sino por la eficiencia con la que se usan los recursos para alcanzar objetivos sociales, culturales, educativos o humanitarios.
Estas organizaciones obtienen sus recursos principalmente de donaciones, subvenciones, cuotas de socios y, en algunos casos, de la prestación de servicios relacionados con su misión. Eso obliga a llevar un registro detallado y separado de cada fuente de ingreso, porque los donantes y financiadores exigen saber, con precisión, en qué se utilizó cada aporte que realizaron.
¿En qué se diferencia de la contabilidad empresarial?
La diferencia más importante no está en los libros contables ni en las herramientas que se usan, sino en el propósito que guía cada decisión financiera. Una empresa mide su desempeño por las utilidades generadas; una organización sin fines de lucro, por la cantidad y calidad de los beneficios que entrega a la comunidad a la que sirve.
Esto impacta directamente en cómo se registran los ingresos, cómo se clasifican los gastos y qué información se presenta en los estados financieros. Mientras una empresa puede mezclar libremente sus recursos, una organización sin fines de lucro debe mantener separados los fondos según las condiciones que impuso cada donante o financiador.
¿Qué tipos de organizaciones la aplican?
Este sistema contable no aplica a un solo tipo de entidad. Lo usan organizaciones de naturaleza muy distinta, aunque todas comparten el rasgo de no repartir beneficios económicos entre sus miembros. Conocer las variantes te ayuda a entender por qué los principios contables se adaptan según el tipo de entidad.
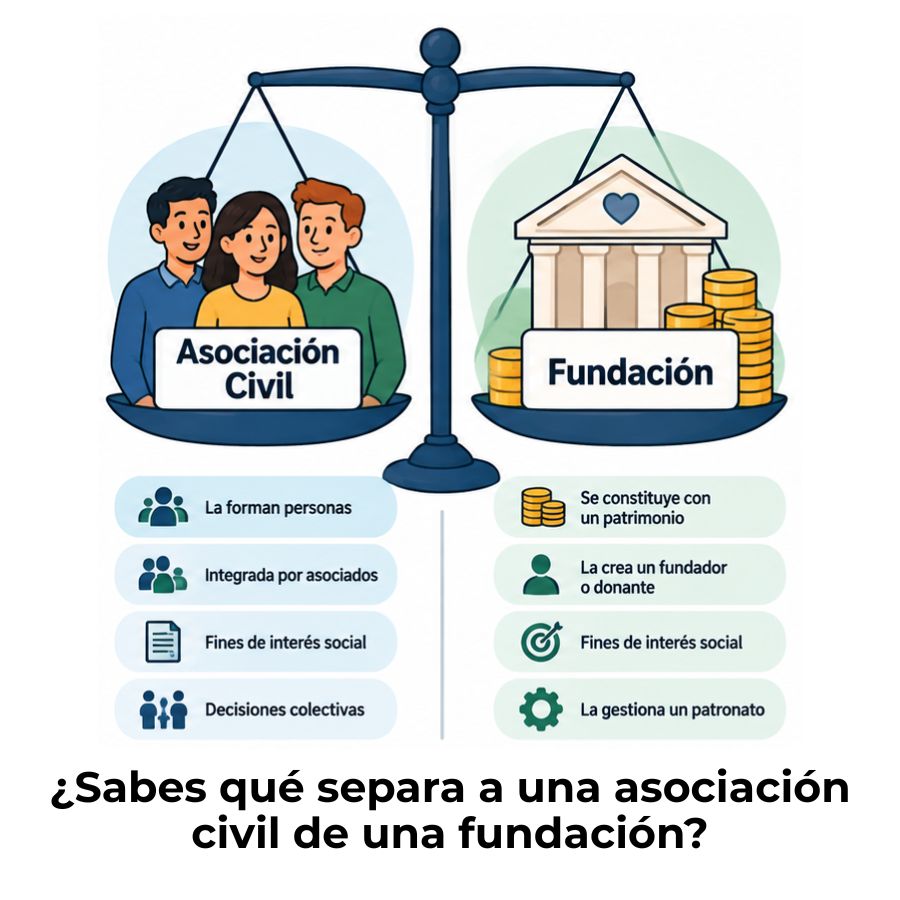
- Fundaciones: Entidades que gestionan un patrimonio propio para financiar proyectos sociales, culturales o científicos. Puedes profundizar en cómo funciona la contabilidad de fundaciones para conocer sus particularidades.
- Organizaciones no gubernamentales (ONG): Operan con donaciones e intervienen en áreas como salud, educación o derechos humanos. La contabilidad de una ONG tiene exigencias de transparencia muy altas.
- Asociaciones civiles: Agrupaciones de personas que persiguen fines comunes sin distribuir ganancias. La contabilidad de asociaciones civiles varía según su tamaño y fuentes de ingreso.
- Organizaciones religiosas: Instituciones de culto que también deben llevar cuentas claras y ordenadas; la contabilidad de una organización religiosa sigue principios similares al resto del sector.
- Entidades del tercer sector: Término amplio que agrupa a todas las organizaciones que operan entre el Estado y el mercado, orientadas al bien común. El concepto de tercer sector define el espacio donde estas entidades actúan.
Principios contables que rigen estas organizaciones
Aunque las organizaciones sin fines de lucro no persiguen ganancias, no están exentas de aplicar principios contables rigurosos. De hecho, los marcos normativos que las regulan exigen un nivel de detalle y transparencia que muchas empresas comerciales no alcanzan. Estos principios varían según el país, pero comparten un núcleo común.
Principios fundamentales aplicables a entidades sin fines de lucro
Entidad separada
Las finanzas de la organización se mantienen completamente separadas de las de sus directivos o fundadores.
Base devengado
Los ingresos y gastos se registran cuando ocurren, no cuando el dinero entra o sale físicamente de la cuenta.
Consistencia
Los métodos contables deben aplicarse de la misma forma período tras período para que los estados financieros sean comparables.
Reconocimiento de ingresos
Una donación se reconoce cuando existe una promesa incondicional de pago, incluso si el dinero aún no se ha recibido.
Importancia relativa
Solo se revelan en detalle las partidas cuya omisión podría cambiar la decisión de un donante o financiador.
Transparencia total
Los informes deben ser comprensibles para cualquier parte interesada, incluidos donantes, autoridades y la comunidad en general.
Rendición de cuentas como eje central
En una empresa, la rendición de cuentas apunta principalmente a los accionistas. En una organización sin fines de lucro, la rendición de cuentas se extiende a donantes, financiadores, beneficiarios, autoridades reguladoras y la sociedad en general. Eso multiplica las exigencias y obliga a mantener registros mucho más detallados sobre el destino de cada recurso recibido.
No se trata solo de cumplir una obligación legal. Una rendición de cuentas sólida genera confianza, y la confianza es el principal activo de cualquier organización que depende de aportes externos para funcionar. Sin ella, los donantes dejan de aportar y los financiadores retiran su respaldo.
El principio de base devengado en el sector social
Aunque algunas organizaciones pequeñas usan la base de efectivo por su simplicidad, el método de base devengado es el estándar recomendado para la mayoría de las entidades sin fines de lucro. Con este método, una subvención aprobada se registra como ingreso en el momento en que se cumple la condición que la activa, aunque el desembolso llegue meses después.
Esto permite que los estados financieros reflejen con más fidelidad la situación real de la organización, evitando distorsiones que podrían aparecer si solo se contabilizara el dinero que físicamente ya está en la cuenta bancaria.
¿Cómo se clasifican los fondos en una organización sin fines de lucro?
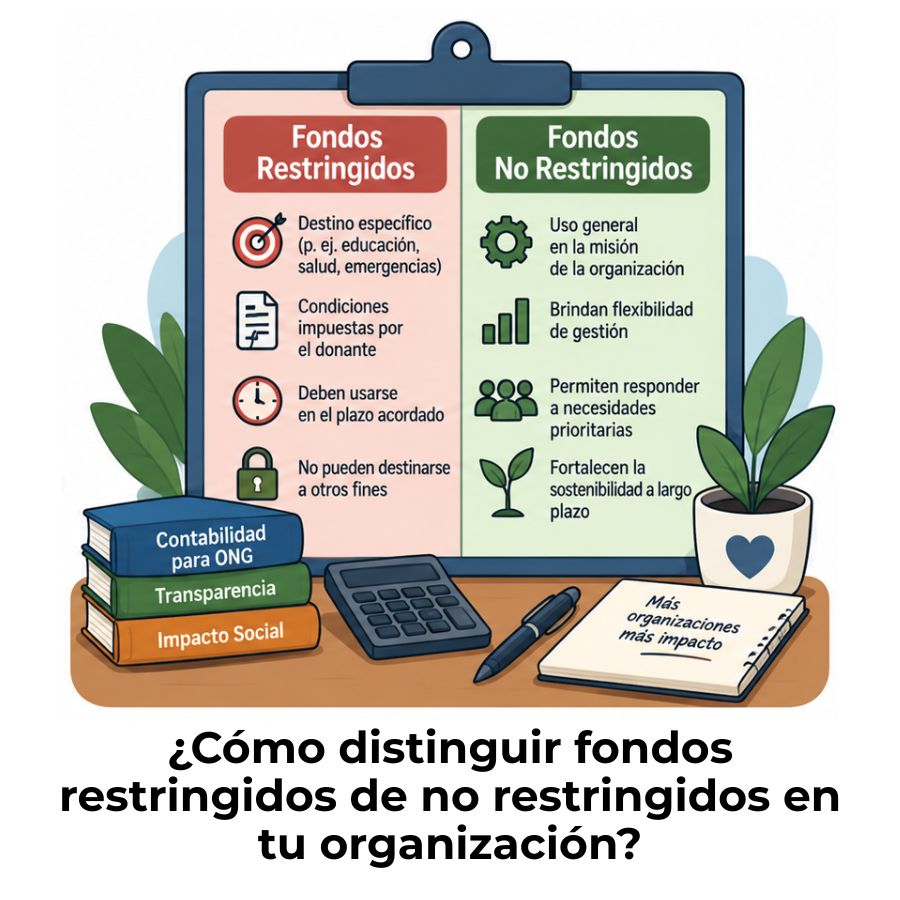
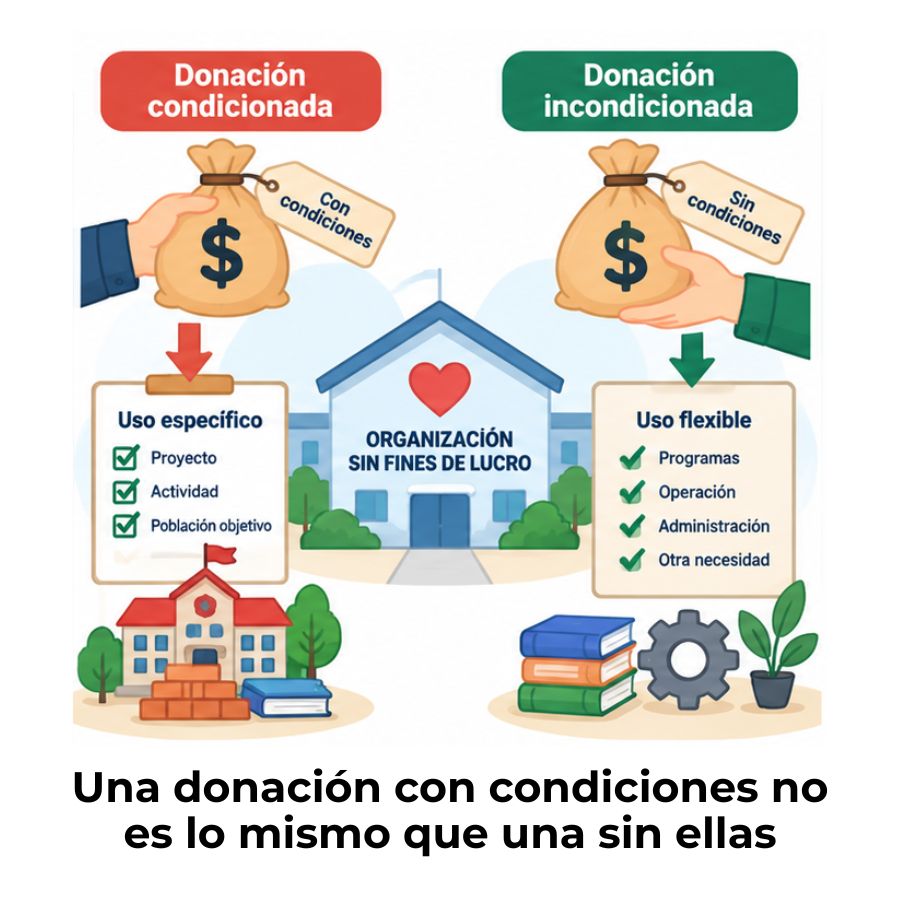
Uno de los conceptos más importantes y más distintos respecto a la contabilidad empresarial es la clasificación de fondos según las restricciones que imponen los donantes. No todos los recursos que recibe una organización son iguales: algunos pueden usarse libremente, otros solo para un fin específico y durante un plazo determinado.
Fondos sin restricciones
Los fondos sin restricciones son aquellos que la organización puede usar con total libertad para cubrir cualquier necesidad operativa. Son el tipo de recurso más valioso para la gestión diaria, porque permiten pagar sueldos, servicios básicos o gastos administrativos sin necesidad de justificar el uso ante ningún donante. Generalmente provienen de cuotas de socios o de donaciones sin condiciones.
Fondos con restricciones temporales
Cuando un donante entrega dinero para un proyecto concreto o exige que se use antes de cierta fecha, ese recurso entra como fondo con restricción temporal. La organización debe mantenerlo contablemente separado hasta que se cumpla la condición o el plazo, momento en el que se libera y puede reclasificarse. Para profundizar en este mecanismo, puedes revisar cómo funcionan los fondos restringidos en la práctica.
Fondos con restricciones permanentes
Los fondos con restricciones permanentes son aquellos cuyo capital original nunca puede gastarse. Solo se pueden utilizar los rendimientos o intereses que ese capital genera. Es el esquema típico de los fondos de dotación, donde una donación grande se invierte para que sus frutos financien actividades de forma indefinida. Este mecanismo es especialmente relevante para entender el patrimonio de una fundación.
Estados financieros propios de estas entidades
Las organizaciones sin fines de lucro no presentan los mismos estados financieros que una empresa. Sus documentos contables están diseñados para mostrar la responsabilidad en el uso de los recursos, no la rentabilidad. Conocer cada uno de estos estados te da una visión completa de la salud financiera y el cumplimiento de la misión de la entidad.
Estado de actividades
El estado de actividades es el equivalente al estado de resultados de una empresa, pero con una lógica diferente. Muestra los cambios en los activos netos durante un período, separando los ingresos y gastos según el tipo de fondo al que pertenecen. Si los ingresos superan los gastos, el resultado es un superávit; si ocurre lo contrario, hay un déficit que obliga a revisar la estrategia financiera.
Estado de posición financiera
Este documento es el equivalente al balance general. Muestra los activos, pasivos y activos netos de la organización en un momento concreto. A diferencia de una empresa, en lugar de «patrimonio de accionistas» aparece el rubro de activos netos, clasificados según sus restricciones. Un análisis de este estado permite saber si la organización puede cubrir sus compromisos y cuánta libertad tiene para gestionar sus recursos.
Estado de flujos de efectivo
Este estado muestra de dónde vino el dinero y en qué se usó durante el período. Es clave para detectar si la organización tiene liquidez suficiente para operar sin sobresaltos, especialmente porque sus ingresos suelen ser cíclicos o irregulares. Una entidad puede mostrar superávit en el estado de actividades y, al mismo tiempo, tener problemas de caja si los fondos están bloqueados por restricciones.
Informe de gastos funcionales
Este informe es exclusivo del sector sin fines de lucro y desglosa los gastos según la función que cumplen dentro de la organización. Las tres categorías principales son: gastos de programa (los directamente relacionados con la misión), gastos administrativos y generales, y gastos de captación de fondos. Este desglose permite a los donantes evaluar si la organización dedica la mayor parte de sus recursos a lo que realmente importa.
| Estado financiero | Equivalente empresarial | Qué muestra |
|---|---|---|
| Estado de actividades | Estado de resultados | Ingresos, gastos y cambios en activos netos |
| Estado de posición financiera | Balance general | Activos, pasivos y activos netos clasificados |
| Estado de flujos de efectivo | Flujo de caja | Origen y destino del dinero en el período |
| Informe de gastos funcionales | Sin equivalente directo | Gastos por función: programa, admin. y captación |
Fuentes de ingresos y su registro contable
Las organizaciones sin fines de lucro tienen una estructura de ingresos muy diferente a la de una empresa. Sus recursos provienen de múltiples fuentes, cada una con reglas de registro distintas, y esa diversidad es precisamente lo que hace más compleja su contabilidad. Entender cómo se registra cada tipo de ingreso es fundamental para evitar errores que afecten tanto la información financiera como la confianza de los financiadores.
Donaciones en efectivo y en especie
Las donaciones en efectivo se registran como ingreso en el momento en que se recibe la promesa incondicional del donante, incluso si el dinero no ha llegado todavía. Las donaciones en especie, como bienes o servicios, se registran a su valor razonable de mercado en el momento de la recepción. Esto es importante porque subestimar o ignorar las donaciones no monetarias distorsiona la imagen real de los recursos disponibles. Conoce más detalles sobre el tratamiento contable de las donaciones en especie.
Subvenciones y cuotas de socios
Las subvenciones gubernamentales o privadas suelen venir acompañadas de condiciones de elegibilidad. Solo se reconocen como ingreso cuando la organización ha cumplido los requisitos que la subvención exige, no cuando el dinero llega a la cuenta. Esto evita registrar ingresos que todavía no se han ganado. Si quieres explorar cómo se gestionan, puedes revisar la información sobre subvenciones para ONG.
Las cuotas de socios, por su parte, se registran como ingreso en el período al que corresponden. Si un socio paga su cuota anual por adelantado, la parte que corresponde a meses futuros se registra como ingreso diferido. Para profundizar en este mecanismo, consulta cómo funcionan las cuotas de socios dentro de la contabilidad de estas entidades.
Ingresos por servicios o actividades propias
Algunas organizaciones generan ingresos prestando servicios relacionados con su misión: talleres, formaciones, venta de publicaciones o alquiler de instalaciones. Estos ingresos se registran igual que en cualquier empresa, reconociéndolos cuando el servicio se presta. Lo importante es que estén vinculados a la misión institucional, porque si provienen de actividades completamente ajenas, pueden generar obligaciones fiscales específicas según la legislación de cada país.
¿Cómo se controlan los gastos en una entidad sin fines de lucro?
Controlar los gastos en una organización sin fines de lucro no es solo una cuestión de ahorro: es una exigencia de transparencia ante quienes financian la misión. Los donantes y los financiadores públicos quieren saber qué porcentaje de sus aportes llega realmente a los beneficiarios y cuánto se destina a sostener la estructura administrativa.
Gastos de programa
Los gastos de programa son los que van directamente a cumplir la misión: los sueldos de los trabajadores que atienden a los beneficiarios, los materiales de los proyectos, los servicios prestados a la comunidad. Son la categoría más importante y la que los donantes siguen con más atención. Una organización que destina un porcentaje alto de su presupuesto a los programas transmite credibilidad y compromiso real con su causa.
Gastos administrativos y generales
Ninguna organización puede funcionar sin una estructura de soporte: personal administrativo, contabilidad, tecnología, alquileres. Estos gastos son necesarios y legítimos, pero deben mantenerse en un nivel razonable respecto al total. Cuando los gastos administrativos crecen de forma desproporcionada, los donantes empiezan a cuestionarse si sus aportes están llegando realmente a quienes los necesitan.
Gastos de captación de fondos
Son los que se destinan a conseguir nuevas donaciones y subvenciones: campañas de comunicación, eventos benéficos, materiales de difusión. Estos gastos deben registrarse de forma separada y transparente, porque los financiadores los analizan para saber cuánto le cuesta a la organización conseguir cada peso que recibe. Un gasto excesivo en captación puede ser señal de ineficiencia o de falta de credibilidad ante el público.
Transparencia, auditoría y cumplimiento normativo
La confianza pública es el activo más frágil y más valioso de cualquier organización sin fines de lucro. La transparencia no es una opción voluntaria: es la condición que permite seguir operando. Sin ella, los donantes dejan de aportar, las autoridades imponen sanciones y la organización pierde su razón de existir. Por eso, los mecanismos de control y verificación son tan centrales en este sector.
¿Por qué las auditorías son clave en estas organizaciones?
Una auditoría externa realizada por un contador independiente verifica que los estados financieros representan fielmente la situación de la organización y que los fondos se han usado según las condiciones pactadas. Para muchos financiadores institucionales y organismos gubernamentales, presentar una auditoría aprobada es requisito indispensable para recibir subvenciones o renovar convenios. La auditoría de ONG tiene características específicas que la diferencian de una auditoría empresarial convencional.
Obligaciones de reporte ante donantes y autoridades
Más allá de la auditoría anual, muchas organizaciones deben presentar informes periódicos a sus financiadores con el detalle exacto de cómo se usaron los fondos. Cada subvención, cada donación condicionada y cada proyecto público exige su propio sistema de reporte. El incumplimiento de estas obligaciones no solo puede derivar en la devolución de los fondos recibidos, sino también en la inhabilitación para acceder a futuros financiamientos.
Las normativas varían según el país y el tipo de entidad, pero en general todas exigen que los registros contables estén disponibles para revisión en cualquier momento. Mantener la documentación ordenada, actualizada y correctamente archivada es tan importante como hacer el registro contable en sí.
Herramientas y software para llevar la contabilidad
Llevar manualmente la contabilidad de una organización sin fines de lucro es posible cuando la entidad es muy pequeña, pero se vuelve inmanejable en cuanto crece el número de fondos, proyectos y fuentes de ingreso. Usar un software especializado reduce el riesgo de errores, facilita la generación de informes y hace más sencillo separar los fondos restringidos de los no restringidos.
Existe una variedad de soluciones adaptadas a distintos tamaños de organización y presupuestos. Algunas ofrecen funcionalidades específicas para el sector, como la gestión de donaciones, el seguimiento de proyectos y la generación automática de estados financieros propios de estas entidades. Puedes explorar las opciones disponibles en la comparativa de software contable para ONG para encontrar la herramienta que mejor se adapta a tu caso.
¿Qué debe permitir hacer el software contable de una organización sin fines de lucro?
- Separar fondos restringidos y no restringidos: Sin esta función, la gestión de restricciones se convierte en un caos manual.
- Generar los estados financieros del sector: Estado de actividades, de posición financiera e informe de gastos funcionales.
- Gestionar múltiples proyectos simultáneamente: Cada proyecto puede tener su propio presupuesto, financiador y período de ejecución.
- Registrar donaciones en especie: Debe permitir asignar un valor razonable y reflejarlo en los estados financieros.
- Facilitar la preparación de informes para auditorías: El acceso rápido a registros ordenados ahorra tiempo y errores en los procesos de revisión externa.
Además de elegir el software adecuado, conviene complementarlo con una planificación presupuestaria sólida. Saber con anticipación cuánto dinero necesita cada proyecto y de dónde va a provenir es la base de una gestión financiera responsable. Si quieres aprender a estructurar este proceso, puedes revisar cómo hacer el presupuesto anual de una ONG paso a paso.
La contabilidad por fondos en una ONG es precisamente el método que permite organizar todos estos recursos de forma ordenada, asignando cada movimiento al fondo y al proyecto al que pertenece. Es una práctica esencial que todo responsable financiero de estas entidades debe dominar.
Preguntas frecuentes
¿Qué diferencia hay entre fondos restringidos y no restringidos?
Los fondos no restringidos son aquellos que la organización puede usar libremente para cualquier gasto relacionado con su funcionamiento, sin necesidad de justificar el destino ante el donante. Los fondos restringidos, en cambio, vienen acompañados de condiciones impuestas por quien los aporta: pueden limitarse a un proyecto específico, a un período de tiempo determinado o incluso prohibir el uso del capital y permitir solo el uso de sus rendimientos. Mezclar ambos tipos de fondos en la misma cuenta es uno de los errores más graves en la contabilidad de estas entidades, porque viola la confianza del donante y puede derivar en problemas legales o en la devolución de los recursos.
¿Una organización sin fines de lucro puede tener superávit?
Sí, y no solo puede: en muchos casos es deseable. Tener superávit significa que los ingresos del período superaron los gastos, lo que permite a la organización acumular reservas para afrontar períodos de menor financiamiento o para invertir en el crecimiento de sus programas. La diferencia con una empresa es que ese superávit no se distribuye entre los miembros ni los directivos: se reinvierte íntegramente en la misión institucional. Una organización que nunca tiene reservas es vulnerable ante cualquier interrupción en el flujo de donaciones o subvenciones.
¿Qué estados financieros debe presentar una ONG?
Una organización sin fines de lucro debe preparar al menos cuatro documentos financieros: el estado de actividades, que muestra los ingresos, gastos y cambios en los activos netos; el estado de posición financiera, equivalente al balance general; el estado de flujos de efectivo, que detalla el origen y uso del dinero; y el informe de gastos funcionales, que desglosa los gastos según su función. Dependiendo del país y del tamaño de la organización, puede exigirse también la presentación de notas explicativas y un informe de auditoría independiente. Cada financiador o autoridad reguladora puede requerir formatos específicos adicionales.
¿Cómo se registran las donaciones en especie contablemente?
Las donaciones en especie son bienes, servicios o derechos recibidos sin contrapartida económica. Para registrarlas correctamente, se les asigna un valor razonable de mercado en la fecha en que se reciben: ese importe se registra como ingreso y, simultáneamente, como activo o como gasto, según la naturaleza del bien o servicio. Por ejemplo, si se recibe mobiliario, se registra como activo; si se reciben horas de trabajo voluntario calificado, se registran como gasto de programa con su ingreso equivalente. Ignorar estas donaciones hace que los estados financieros subestimen el valor real de los recursos que gestiona la organización.
¿Qué es la contabilidad por fondos y por qué se usa en el sector social?
La contabilidad por fondos es un método que consiste en crear un sistema de registro separado para cada grupo de recursos que tiene un propósito o una restricción específica. En lugar de registrar todos los ingresos y gastos en una sola cuenta, se crean subcuentas o fondos individuales: uno para el proyecto A, otro para los gastos operativos, otro para la dotación permanente. Este método es el más adecuado para el sector sin fines de lucro porque permite demostrar, con precisión, que cada fondo se usó exactamente según las condiciones que impuso el donante o financiador. También facilita la elaboración de informes por proyecto, lo que hace mucho más sencilla la rendición de cuentas.
¿Quién supervisa la contabilidad de una fundación o asociación civil?
La supervisión varía según el país, pero en general las entidades sin fines de lucro están sujetas al control de al menos dos instancias. Por un lado, los organismos gubernamentales que otorgaron el reconocimiento legal a la entidad (como registros de asociaciones, ministerios o autoridades fiscales) tienen la facultad de requerir informes periódicos y realizar inspecciones. Por otro lado, los propios donantes y financiadores institucionales exigen reportes regulares sobre el uso de sus fondos. Internamente, la junta directiva tiene la responsabilidad legal y ética de supervisar las finanzas de la organización. El rol de la junta directiva en la contabilidad de una fundación es un tema que conviene conocer en detalle.
¿Cuál es el rol de la junta directiva en las finanzas de la organización?
La junta directiva es el máximo órgano de gobierno de una organización sin fines de lucro y, como tal, tiene una responsabilidad directa sobre su gestión financiera. Sus funciones incluyen aprobar el presupuesto anual, revisar los estados financieros de forma periódica, garantizar que existan controles internos adecuados y asegurarse de que los fondos se usen de acuerdo con la misión institucional. Una junta directiva que no se involucra en las finanzas no puede cumplir su función de proteger a la organización ni a las personas a las que sirve. Este involucramiento no requiere que todos los miembros sean contadores, pero sí que entiendan los informes financieros básicos y hagan las preguntas correctas.
Conclusión
La contabilidad para organizaciones sin fines de lucro es un sistema especializado que responde a una lógica distinta a la empresarial. Su objetivo no es medir utilidades, sino demostrar que cada recurso recibido se usó con responsabilidad, en cumplimiento de la misión y de las condiciones que impusieron los donantes. Entender esa lógica es el primer paso para gestionar bien una entidad de este tipo.
A lo largo de este contenido has visto cómo se clasifican los fondos, qué estados financieros son propios del sector, cómo se registran los distintos tipos de ingreso y qué papel juegan la auditoría y la transparencia. Ahora puedes aplicar estos conceptos para organizar mejor la información financiera de tu organización, comunicarla con claridad y construir la confianza que todo proyecto social necesita para crecer.
Si quieres profundizar en alguno de los temas tratados aquí, este sitio web tiene contenidos específicos sobre cada tipo de organización, cada herramienta y cada concepto que forma parte de esta disciplina. Seguir aprendiendo es la mejor inversión que puedes hacer por la misión que te mueve.
Sigue aprendiendo:
Diferencia entre fondos restringidos y no restringidos
Auditoría externa obligatoria para fundaciones
¿Qué pasa con el patrimonio al disolver una fundación?
Auditoría de ONGs: Transparencia que genera más donaciones
¿Cómo se calcula el índice de eficiencia de una ONG?
Ejecución presupuestaria en proyectos de cooperación
Diferencia entre asociación civil y fundación
Donación condicionada e incondicionada en una ONG
