
Cuando se crea una asociación civil, casi todo el esfuerzo va al objeto social, los estatutos y los socios fundadores. La contabilidad suele quedar para después. El problema es que «después» llega con multas, registros incompletos y, en el peor caso, la pérdida de beneficios fiscales que la organización necesita para sobrevivir. Saber cómo funciona desde el principio lo cambia todo.
¿Qué es la contabilidad de asociaciones civiles?
La contabilidad de asociaciones civiles es el conjunto de registros, procesos y reportes financieros que documentan todos los recursos que entran y salen de una organización sin fines de lucro. A diferencia de lo que ocurre en una empresa comercial, el objetivo no es medir utilidades, sino demostrar que los recursos se usaron de acuerdo con el objeto social de la organización y con las normas fiscales vigentes.
Esta disciplina responde a una necesidad real: las asociaciones civiles manejan dinero de terceros —cuotas de socios, donativos, apoyos gubernamentales— y tienen la responsabilidad de rendir cuentas de forma transparente ante quienes las financian, ante sus propios miembros y ante el Servicio de Administración Tributaria (SAT).
Diferencia entre asociación civil y sociedad civil
Aunque ambas figuras nacen de un contrato entre personas y se constituyen ante notario, la asociación civil no persigue ningún fin económico para sus socios, mientras que la sociedad civil sí puede repartir ganancias entre sus integrantes. Esta diferencia define cómo se registran los resultados al cierre del ejercicio y cómo tributa cada figura ante el SAT.
En la práctica contable, esta distinción se traduce en los estados financieros que cada una elabora, en el tipo de cuentas que utilizan y en las obligaciones fiscales que les aplican. Una AC que olvida esta diferencia y registra sus excedentes como si fueran utilidades está cometiendo un error que puede derivar en sanciones o en la pérdida de beneficios fiscales.
¿Por qué una AC necesita llevar contabilidad?
Toda asociación civil está obligada a llevar registros contables desde el primer día en que comienza a operar, sin importar si tiene pocos socios o si sus ingresos son mínimos. Esta obligación no es opcional: la establecen el Código Fiscal de la Federación y la Ley del Impuesto sobre la Renta para todas las personas morales, incluidas las que no buscan lucro.
Más allá de la obligación legal, la contabilidad es la herramienta que permite a los directivos saber si los recursos alcanzan, detectar desvíos a tiempo, demostrar honestidad a los donantes y tomar decisiones con datos reales. Una AC sin contabilidad ordenada no puede crecer ni sostenerse en el tiempo.
Principios contables que rigen a las asociaciones civiles
Las asociaciones civiles en México aplican las Normas de Información Financiera (NIF), con énfasis especial en la NIF A-3, que define los objetivos de los estados financieros para entidades con propósitos no lucrativos. Esta norma reconoce que el resultado de una AC no se mide en ganancias, sino en el cumplimiento de su misión y en la adecuada administración de los recursos recibidos.
📌 Principios básicos aplicables a las AC:
- Devengado: Los ingresos y gastos se registran cuando ocurren, no cuando se cobra o paga el efectivo.
- Consistencia: Los métodos contables elegidos deben mantenerse de un ejercicio al siguiente para que los estados sean comparables.
- Revelación suficiente: Los estados financieros deben incluir toda la información que un lector externo necesita para entender la situación real de la AC.
- Importancia relativa: Se registra y revela todo aquello que pueda cambiar las decisiones de los usuarios de la información financiera.
- Entidad económica: Las finanzas de la AC son independientes de las finanzas personales de sus socios o directivos, sin excepción.
Partida doble en organizaciones sin fines de lucro
El sistema de partida doble funciona igual en una AC que en cualquier empresa: cada operación afecta al menos dos cuentas, una en el debe y otra en el haber, de modo que la ecuación contable siempre queda equilibrada. Lo que cambia es el nombre de algunas cuentas y el destino de los resultados al cierre del periodo.
Por ejemplo, cuando una AC recibe una cuota de membresía, se debita la cuenta de Bancos y se acredita la cuenta de Ingresos por cuotas de socios. Al pagar la renta de la oficina, se debita el gasto correspondiente y se acredita Bancos. La lógica es la misma; solo el contexto cambia.
Concepto de remanente y su tratamiento contable
En las asociaciones civiles, el excedente que queda al restar los gastos de los ingresos no se llama utilidad: se llama remanente. Este remanente no puede distribuirse entre los socios; debe reinvertirse en el cumplimiento del objeto social de la organización. Si se distribuye o se desvía, la AC pierde su carácter no lucrativo y puede enfrentar consecuencias fiscales graves.
Contablemente, el remanente se registra en una cuenta de patrimonio denominada remanente del ejercicio o fondo patrimonial, según el catálogo de cuentas que utilice la organización. Al inicio del siguiente ejercicio, ese saldo se traslada a la cuenta de remanentes acumulados, formando el patrimonio histórico de la AC.
¿Cuáles son las obligaciones contables de una asociación civil?
Una asociación civil no puede elegir si lleva o no lleva contabilidad: la ley lo exige desde el primer día de operaciones. Las obligaciones contables de una AC abarcan desde el registro diario de operaciones hasta el envío periódico de información al SAT, pasando por la emisión de comprobantes fiscales y la presentación de declaraciones informativas.
Registros obligatorios ante el SAT
Aunque no tengan fines de lucro, las asociaciones civiles deben cumplir con declaraciones, reportes de transparencia, envío de contabilidad electrónica y obligaciones laborales si contratan personal. El punto de partida es la inscripción al Registro Federal de Contribuyentes: sin RFC, una AC no puede emitir comprobantes fiscales ni recibir donativos deducibles, lo que limita gravemente su capacidad de operar.
Entre los registros que el SAT exige a las asociaciones civiles, los más importantes son el catálogo de cuentas adaptado a su actividad, el libro diario con todas las operaciones del periodo, la balanza de comprobación mensual y las pólizas de cada transacción. Estos documentos forman la base de cualquier revisión o auditoría.
Contabilidad electrónica y envío al buzón tributario
El envío de los archivos contables se realiza a través del buzón tributario en la página del SAT, donde se remiten mensualmente la balanza de comprobación y el catálogo de cuentas correspondiente. Este proceso convierte los registros contables en archivos XML con una estructura específica que el SAT puede procesar de forma automática.
El incumplimiento en el envío de la contabilidad electrónica puede derivar en multas y, en casos extremos, en la cancelación de la autorización para recibir donativos deducibles. Por eso, muchas organizaciones optan por software contable especializado que genera los archivos en el formato correcto y los envía directamente desde la plataforma.
Estados financieros que debe elaborar una asociación civil
Los estados financieros de una AC tienen una estructura diferente a los de una empresa con fines de lucro. Sus nombres cambian, sus componentes reflejan una lógica distinta y su objetivo es mostrar si la organización cumplió su misión con los recursos disponibles. Elaborarlos correctamente es una obligación contable y también una herramienta de gestión.
| Estado financiero | ¿Qué muestra? | Equivalente en empresa comercial |
|---|---|---|
| Estado de actividades | Ingresos, gastos y remanente del periodo | Estado de resultados |
| Estado de posición financiera | Activos, pasivos y patrimonio de la AC | Balance general |
| Estado de flujo de efectivo | Entradas y salidas reales de dinero en el periodo | Estado de flujo de efectivo |
| Notas a los estados financieros | Políticas contables, aclaraciones y datos adicionales | Notas a los estados financieros |
Estado de actividades (equivalente al estado de resultados)
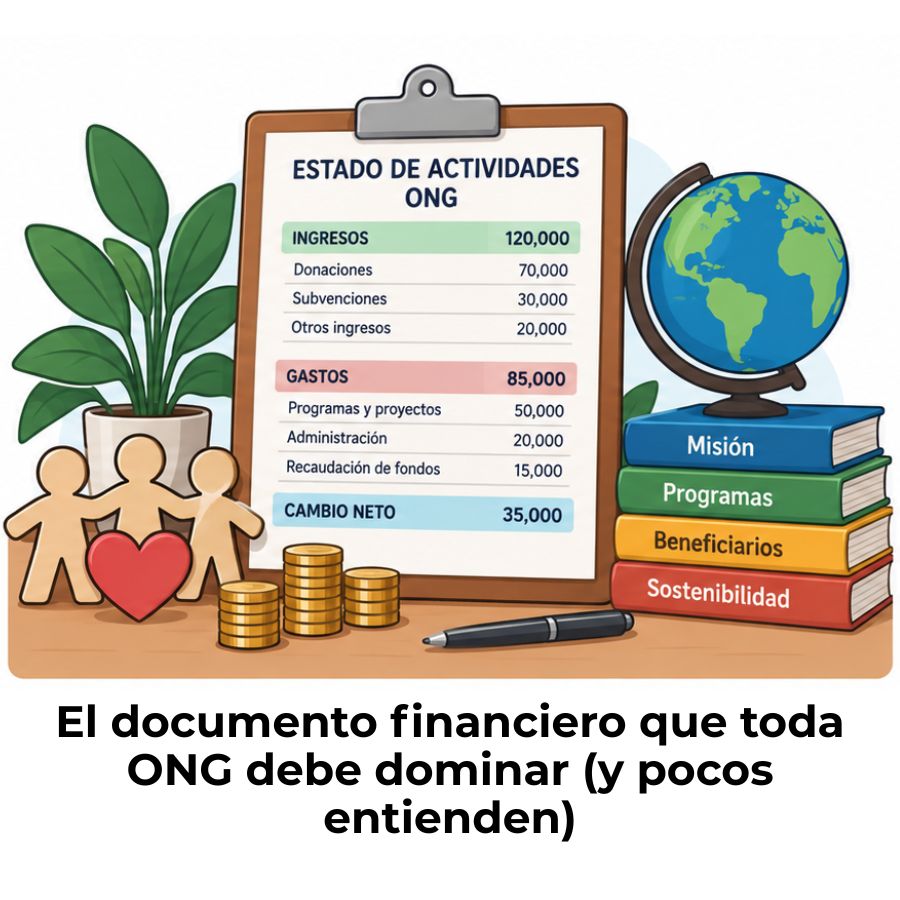
El estado de actividades es el documento que resume todos los ingresos que recibió la AC durante el periodo —cuotas, donativos, rendimientos, apoyos— y todos los gastos en los que incurrió para cumplir su objeto social. La diferencia entre ambos no se llama utilidad ni pérdida: se llama remanente del ejercicio, y su destino es siempre la propia organización.
Este estado también puede desglosarse por programas o proyectos cuando la AC maneja varios fondos con fines específicos. Esa separación facilita demostrar a los donantes que sus recursos se usaron exactamente para lo que fueron donados, lo cual es un requisito habitual en contratos de donación con instituciones públicas o privadas.
Estado de posición financiera
El estado de posición financiera muestra lo que la AC tiene (activos), lo que debe (pasivos) y la diferencia entre ambos, que en este caso se llama patrimonio en lugar de capital contable. Este patrimonio pertenece a la organización como ente, no a sus socios ni a sus fundadores.
Dentro del patrimonio se incluyen los remanentes acumulados de ejercicios anteriores, los fondos restringidos que los donantes designaron para fines específicos y los fondos no restringidos que la directiva puede usar libremente según las prioridades de la organización. Distinguir entre fondos restringidos y no restringidos es uno de los aspectos más delicados de la contabilidad de una AC.
Estado de flujo de efectivo
Una AC puede mostrar un remanente positivo en su estado de actividades y al mismo tiempo no tener dinero en caja para pagar sus cuentas. Eso ocurre cuando los ingresos están devengados, pero aún no cobrados. El estado de flujo de efectivo revela exactamente cuándo y cómo se movió el dinero real, separando las actividades de operación, inversión y financiamiento.
Para las asociaciones civiles que dependen de donativos y apoyos, este estado es especialmente valioso porque permite identificar los meses en que el dinero escasea y planificar con anticipación. Muchas organizaciones descubren que necesitan una reserva de efectivo solo cuando ya están en problemas de liquidez.
¿Cómo se registran los ingresos y gastos en una AC?
El registro de ingresos y gastos en una AC sigue la misma lógica de la partida doble, pero la clasificación de las cuentas refleja la naturaleza particular de la organización. No todos los recursos que recibe una AC tienen el mismo tratamiento contable ni fiscal, y confundirlos puede generar inconsistencias en los estados financieros o problemas con el SAT.
Clasificación de ingresos: cuotas, donativos y otros
Los ingresos de una AC generalmente provienen de tres fuentes principales, y cada una se registra en cuentas específicas para mantener la trazabilidad del dinero y cumplir con las exigencias del SAT.
💳 Cuotas de socios
Son el ingreso más previsible. Se registran cuando se devengan, incluso si el pago llega más tarde. No generan IVA ni ISR si se destinan al objeto social.
🤝 Donativos
Pueden ser en efectivo, en especie o en servicios. Si la AC es donataria autorizada, el donante puede deducirlos. Se registran en cuentas separadas según si son restringidos o no.
📈 Otros ingresos
Intereses bancarios, rendimientos de inversiones o ingresos por actividades eventuales. Algunos pueden causar ISR si van más allá del objeto social de la AC.
Es importante tener presente que, según las reglas del SAT, si una AC obtiene ingresos por actividades ajenas a su objeto social o presta servicios a personas distintas de sus socios, esos ingresos pueden quedar sujetos al pago del ISR. Por eso, clasificar bien cada ingreso desde el momento en que se registra evita sorpresas al momento de calcular obligaciones fiscales.
Control de gastos administrativos y operativos
Los gastos de una AC se dividen, en términos generales, en gastos de operación —los que se relacionan directamente con los programas o proyectos de la organización— y gastos de administración —los que corresponden a la gestión interna, como salarios del personal de oficina, contabilidad o comunicaciones—.
Mantener una proporción razonable entre gastos administrativos y gastos de operación es clave para la credibilidad de la AC, especialmente cuando se buscan donativos o apoyos de instituciones. Muchos financiadores exigen que los gastos de administración no superen un porcentaje definido del presupuesto total antes de otorgar recursos.
Todos los gastos deben estar respaldados por un CFDI (Comprobante Fiscal Digital por Internet) válido. Un gasto sin comprobante no puede deducirse ni justificarse ante el SAT, lo que puede derivar en un remanente ficto calculado sobre ese monto.
Beneficios fiscales y donataria autorizada
Uno de los mayores atractivos de constituirse como asociación civil con fines no lucrativos es el acceso a beneficios fiscales que no están disponibles para empresas comerciales. El más relevante es la posibilidad de obtener la autorización del SAT como donataria, lo que permite a los donantes deducir sus aportaciones en su declaración anual de ISR.
Esta condición convierte a la AC en un destino más atractivo para donantes, tanto personas físicas como morales, ya que la deducibilidad reduce su carga fiscal. Para la AC, ser donataria autorizada puede significar la diferencia entre recibir o no ciertos apoyos institucionales.
Para ampliar el panorama de cómo se gestiona la contabilidad en otras entidades sin fines de lucro, puedes revisar la sección sobre contabilidad para organizaciones sin fines de lucro, donde se abordan los principios generales que aplican a todo este tipo de entidades.
Requisitos para ser donataria autorizada
No toda asociación civil puede recibir donativos deducibles de forma automática. Para eso, la AC debe solicitar ante el SAT su autorización como donataria y cumplir con una serie de condiciones que demuestren que su actividad es de interés público. Entre los requisitos principales se encuentran los siguientes:
- Objeto social específico: Las actividades de la AC deben encuadrar en alguna de las categorías que la Ley del ISR reconoce como susceptibles de recibir donativos deducibles (asistencia social, educación, salud, medio ambiente, entre otras).
- Inscripción vigente en el SAT: La AC debe estar al corriente en todas sus obligaciones fiscales y tener su RFC activo y sin restricciones.
- No distribución de remanentes: Los estatutos deben prohibir expresamente el reparto de remanentes entre socios o directivos.
- Informes anuales al SAT: Cada año, la donataria debe presentar un informe sobre el uso y destino de los donativos recibidos.
- Destino del patrimonio al disolverse: Los estatutos deben indicar que, si la AC se disuelve, su patrimonio se transfiere a otra donataria autorizada o al gobierno federal.
¿Qué pasa si la AC genera un remanente ficto?
El remanente ficto es uno de los conceptos fiscales que más confusión genera en las asociaciones civiles. Se produce cuando la AC realiza gastos que no son deducibles o que no están relacionados con su objeto social, o cuando distribuye beneficios entre sus socios o directivos de forma encubierta. Cuando existe un remanente ficto, el SAT puede gravar ese monto con una tasa del 35 % de ISR, lo que puede resultar en una deuda fiscal significativa.
La manera de evitarlo es registrar correctamente todos los gastos, asegurarse de que cada erogación tenga un CFDI válido y que responda al objeto social de la AC. Cualquier gasto que no pueda justificarse ante el SAT podría integrarse al cálculo del remanente ficto. La prevención comienza en el registro contable diario.
Errores contables frecuentes en asociaciones civiles
Muchas asociaciones civiles se constituyen con gran voluntad y poca experiencia administrativa. Eso hace que ciertos errores contables se repitan con frecuencia y que sus consecuencias se descubran cuando ya son difíciles de corregir. Identificar estos errores antes de cometerlos ahorra tiempo, dinero y problemas fiscales.
Además de los errores mostrados, uno de los más dañinos a largo plazo es no actualizar el catálogo de cuentas cuando la AC cambia o amplía sus actividades. Un catálogo que no refleja la realidad operativa de la organización genera inconsistencias que se acumulan ejercicio tras ejercicio, dificultando las auditorías y las declaraciones informativas.
No todas las asociaciones cuentan con personal capacitado en temas fiscales, contables y legales. El voluntarismo ayuda, pero sin profesionalización se corre el riesgo de sanciones o mala gestión. Por eso, contar con un contador especializado en organizaciones sin fines de lucro marca una diferencia concreta en la salud financiera de la AC.
Si te interesa conocer cómo se aplican estos principios en otro tipo de entidades sin fines de lucro, puedes consultar los artículos sobre contabilidad de fundaciones y contabilidad de una ONG, donde se abordan las particularidades de cada figura.
Preguntas frecuentes
¿Qué libros contables debe llevar una asociación civil?
Las asociaciones civiles deben mantener, como mínimo, un libro diario simplificado, un libro mayor simplificado, una balanza de comprobación, auxiliares de cuentas específicas y conciliaciones bancarias. Estos registros, preferentemente en formato electrónico, permiten cumplir con las obligaciones del SAT, respaldar cada operación ante una revisión y elaborar los estados financieros al cierre de cada periodo.
¿Una asociación civil paga impuestos?
En términos generales, las asociaciones civiles que tributan en el Título III de la Ley del ISR están exentas del pago de ese impuesto sobre los ingresos propios de su objeto social. Sin embargo, las asociaciones civiles pueden estar sujetas al pago del ISR cuando enajenen bienes distintos de su activo fijo o presten servicios a personas distintas de sus miembros y socios. Además, si existe un remanente ficto, ese monto sí genera ISR a la tasa del 35 %.
¿Cómo se registran los donativos en la contabilidad de una AC?
Los donativos se registran como ingresos en el estado de actividades, utilizando cuentas específicas que distingan su origen y sus condiciones. Si el donativo es restringido —es decir, el donante indicó para qué debe usarse—, se registra en un fondo separado y solo puede usarse para ese fin. Si es no restringido, la AC tiene libertad de destinarlo según sus prioridades. En ambos casos, debe emitirse un CFDI de donativo si la AC es donataria autorizada, y el ingreso debe reflejarse en el informe anual que se presenta al SAT.
¿Qué es el remanente distribuible en una asociación civil?
El remanente distribuible es el excedente que resulta de restar los gastos deducibles de los ingresos totales de la AC en un ejercicio. En una asociación civil, este remanente nunca puede repartirse entre los socios: debe reinvertirse en el objeto social o acumularse como patrimonio de la organización. Si se distribuye de alguna forma, directa o indirectamente, se convierte en remanente ficto y queda sujeto al ISR.
¿Cuál es la diferencia entre la contabilidad de una AC y la de una empresa?
La diferencia más importante es el objetivo final del registro: una empresa mide su éxito en utilidades; una AC mide su éxito en el cumplimiento de su misión social. Eso se refleja en los nombres de los estados financieros, en el tratamiento del excedente al cierre del ejercicio y en las obligaciones fiscales aplicables. Además, la AC no tiene capital contable en sentido estricto, sino patrimonio, y sus cuentas de resultado se llaman de forma distinta a las de una sociedad mercantil.
¿Qué es la contabilidad electrónica para asociaciones civiles?
La contabilidad electrónica es el sistema mediante el cual las asociaciones civiles envían sus registros contables al SAT en formato XML, a través del buzón tributario. Este envío incluye el catálogo de cuentas y la balanza de comprobación mensual, y debe realizarse dentro de los plazos que el SAT establece para cada tipo de contribuyente. No enviar la contabilidad electrónica o hacerlo fuera de tiempo puede generar multas y restricciones en el uso del sello digital, lo que impide emitir CFDI.
¿Cuándo una asociación civil está obligada a presentar declaración anual?
Las AC están obligadas a presentar declaraciones informativas y, en ciertos casos, pagar impuestos sobre sus ingresos. La declaración anual informativa debe presentarse en los primeros meses del año siguiente al ejercicio fiscal correspondiente. Aunque la AC no pague ISR por sus actividades ordinarias, sigue estando obligada a presentar esta declaración para demostrar la correcta aplicación de sus recursos y mantener su estatus fiscal vigente. Las donatarias autorizadas tienen obligaciones adicionales de información que se presentan de forma separada.
Conclusión
La contabilidad de una asociación civil no es un trámite burocrático: es el soporte que permite que tu organización funcione con transparencia, cumpla sus obligaciones ante el SAT y genere la confianza que los donantes y los socios necesitan para seguir apoyándola. Entender sus principios, sus estados financieros y sus obligaciones fiscales te da el control real sobre los recursos que administras.
Ahora que conoces la diferencia entre remanente y utilidad, cómo clasificar los ingresos, qué estados financieros debes elaborar y qué errores pueden costarle caro a tu AC, tienes las bases para tomar decisiones más informadas. Aplica este conocimiento desde el primer día: llevar los registros en orden desde el inicio es mucho más sencillo que reconstruirlos cuando ya hay problemas.
Si quieres seguir profundizando en la gestión financiera de organizaciones sin fines de lucro, en este sitio web encontrarás más contenido sobre fundaciones, ONG y otras figuras que comparten muchos de los principios que acabas de conocer. Cada artículo está pensado para que avances con seguridad, paso a paso.
Sigue aprendiendo:
Estado de actividades de una ONG
Diferencia entre una ONG y una empresa social
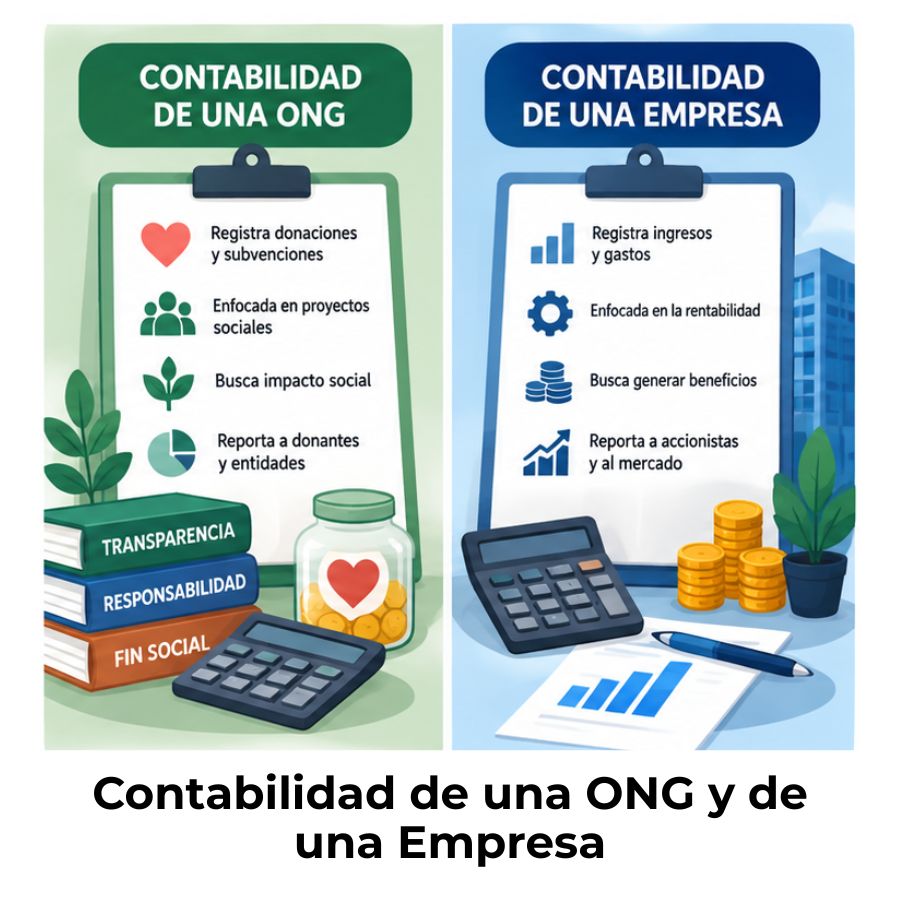
Diferencia entre contabilidad de una ONG y de una empresa
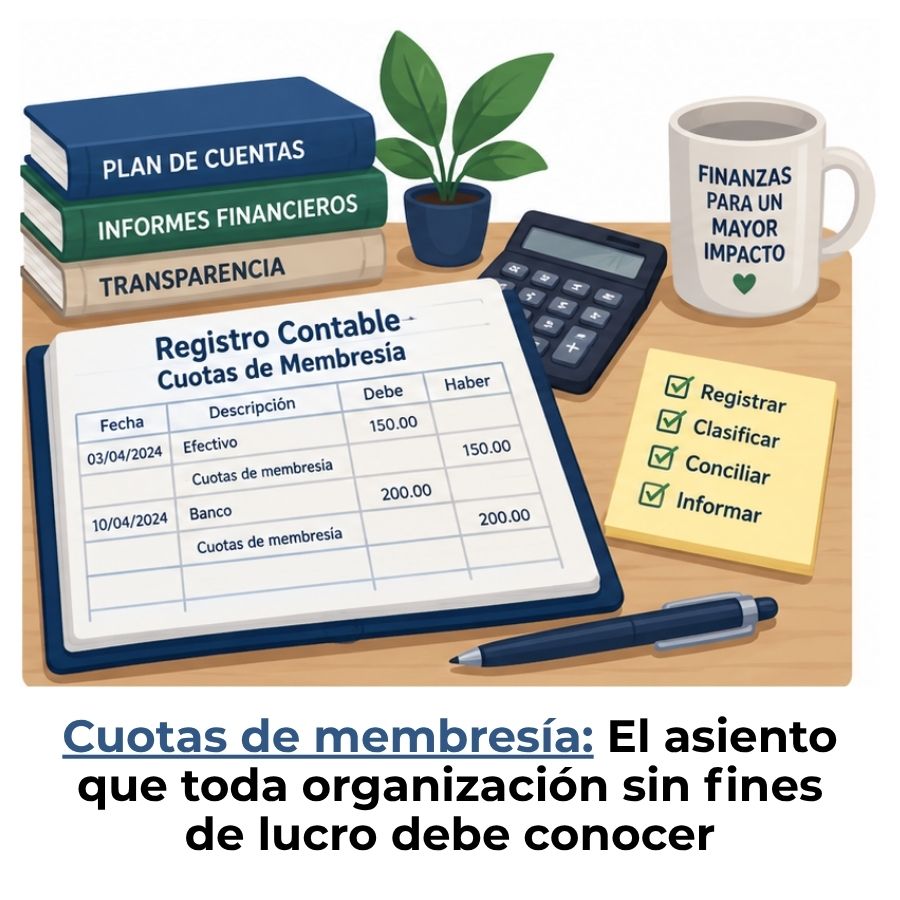
Registro contable de las cuotas de membresía
Cuotas de socios: El ingreso clave que sostiene tu organización
Rendición de cuentas a donantes
Donaciones en especie: Protege la transparencia de tu organización
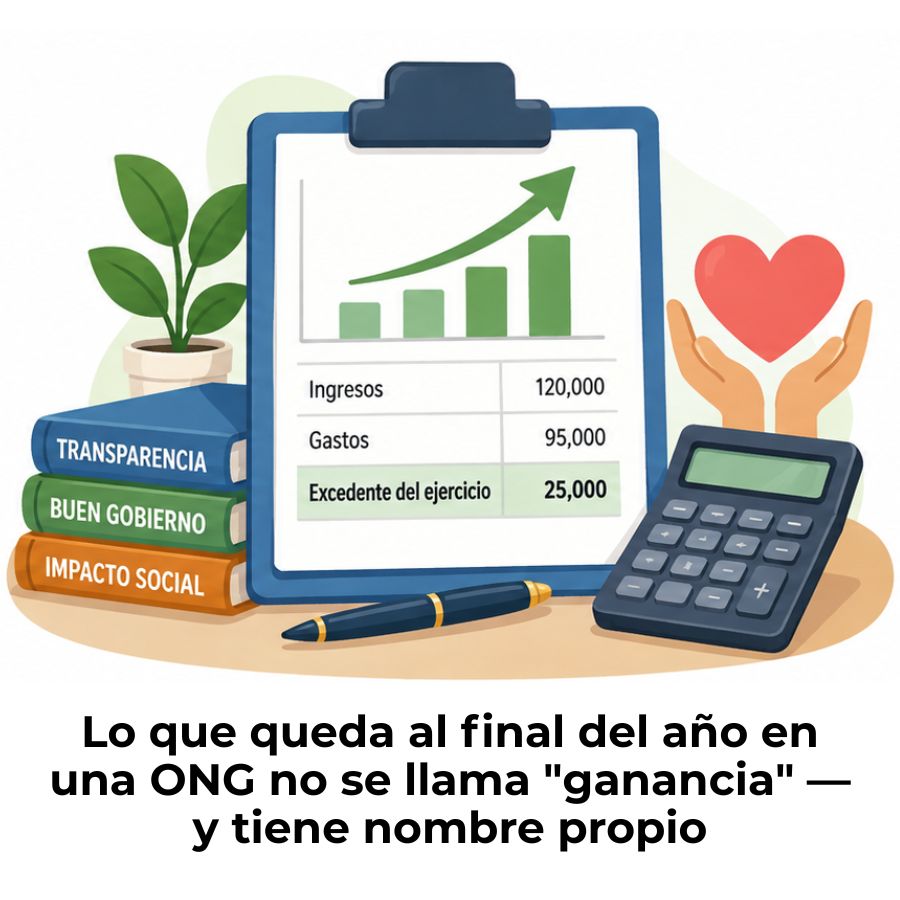
Excedente del ejercicio en organizaciones sin fines de lucro
