
Cuando alguien dona computadoras, ropa o trabajo profesional a tu organización, no llega ningún dinero a la cuenta bancaria. Y, sin embargo, ese aporte tiene valor real, ocupa un lugar en tu contabilidad y, si lo omites, puede generar problemas serios en una auditoría. Las donaciones en especie son más comunes de lo que parece, y registrarlas correctamente es parte del trabajo contable que no puedes dejar al azar.
¿Qué son las donaciones en especie?
Una donación en especie es la entrega voluntaria de bienes, derechos o servicios a una organización sin fines de lucro, sin que medie ninguna contraprestación económica. En otras palabras, el donante entrega algo de valor real, pero no recibe dinero ni ningún otro beneficio directo a cambio. Esto la distingue claramente de una venta y también de una donación en efectivo.
Aunque no implica un movimiento de dinero, este tipo de aporte modifica el patrimonio de la organización receptora. Por eso, la contabilidad de cualquier entidad sin fines de lucro debe recoger estas operaciones con el mismo rigor que cualquier ingreso monetario. Ignorarlas, o registrarlas de forma incompleta, afecta la imagen fiel de las cuentas anuales.
Diferencia entre donación en especie y donación en efectivo
La diferencia más evidente entre ambas es el tipo de recurso que se transfiere. En una donación en efectivo, la organización recibe dinero directamente en su cuenta bancaria o en caja. En una donación en especie, lo que llega es un bien tangible, un derecho o un servicio profesional que tiene un valor económico medible, pero que nunca pasa por la cuenta bancaria de la entidad.
¿Qué puede considerarse una donación en especie?
El abanico de lo que puede llegar a una organización sin fines de lucro bajo esta figura es amplio. Desde alimentos y medicamentos hasta software con licencia, mobiliario de oficina o el trabajo de un abogado que ofrece sus horas de forma gratuita. Lo que todos estos aportes tienen en común es que representan un valor económico real y que la organización no desembolsa ningún precio por recibirlos.
Ahora bien, no todo aporte no monetario califica automáticamente como donación en especie registrable. La normativa contable exige que el bien o servicio recibido tenga un valor razonable que pueda determinarse con fiabilidad. Cuando eso no es posible, el registro no procede aunque el aporte haya existido en la práctica.
Tipos de donaciones en especie
No todas las donaciones en especie funcionan igual desde el punto de vista contable. Según la naturaleza del aporte, el tratamiento que le darás en los libros varía. Identificar correctamente el tipo de donación que recibes es el primer paso para registrarla sin errores.
Donaciones de bienes materiales
Son las más frecuentes y las más fáciles de identificar. Un bien material es cualquier activo físico que la organización recibe sin pagar por él: desde una caja de alimentos hasta un vehículo o un lote de computadoras. Dependiendo de su naturaleza, el bien puede incorporarse al activo fijo de la entidad —si tiene vida útil prolongada— o reconocerse como ingreso y gasto en el mismo período si se consume de forma inmediata, como ocurre con los alimentos o los medicamentos.
Donaciones de servicios especializados
Este tipo es más delicado, porque no todos los servicios voluntarios son registrables. La normativa contable —tanto en el entorno hispanohablante como en los estándares internacionales— establece que un servicio donado solo se reconoce contablemente si quien lo presta tiene habilidades especializadas y si la organización normalmente pagaría por ese servicio en ausencia de la donación. El trabajo de un abogado que dona veinte horas de asesoría jurídica es registrable. El tiempo de un voluntario que apoya en tareas administrativas generales, generalmente, no lo es.
Donaciones de uso de activos
Ocurren cuando un tercero cede el derecho de uso de un bien a la organización de forma gratuita o por un precio significativamente inferior al de mercado. El ejemplo más claro es el de un local cedido sin cobrar alquiler. El valor de esta donación equivale al precio de mercado que la entidad habría pagado por ese mismo uso, y tanto el ingreso como el gasto asociado deben reflejarse en los estados financieros del período.
¿Cómo se valoran las donaciones en especie?
Valorar una donación en especie correctamente es el paso que más dudas genera, porque no existe un importe en la factura ni en el extracto bancario del que tomar referencia. El criterio general que aplica la normativa contable es el del valor razonable, que se define como el precio al que el bien o servicio podría intercambiarse entre partes informadas e independientes en una transacción normal de mercado.
El valor razonable como criterio de valoración
«Las donaciones de carácter no monetario se valorarán por el valor razonable del bien o servicio recibido, siempre que dicho valor pueda determinarse de manera fiable.»
Para determinar el valor razonable de un bien donado, lo más habitual es recurrir a precios de mercado comparables. Si la organización recibe diez computadoras portátiles, el valor razonable de esa donación será el precio al que esas mismas computadoras se venden en el mercado en ese momento. Las cotizaciones de proveedores, las facturas de referencia o las tasaciones de peritos son las herramientas más utilizadas para establecer ese valor de forma documentada y verificable.
En el caso de los servicios especializados, el valor razonable se determina por el precio que la organización habría pagado a un profesional externo por ese mismo servicio. Si un contador dona veinte horas de trabajo, el valor de esa donación será la tarifa horaria habitual de ese tipo de servicio en el mercado local.
Casos en que el valor razonable no es determinable
No siempre es posible obtener un valor razonable fiable. Esto sucede, por ejemplo, con bienes muy particulares, usados o con un mercado secundario muy limitado. En esos casos, la normativa indica que la donación no debe reconocerse en los estados financieros, aunque sí puede y debe dejarse constancia de ella en las notas a las cuentas anuales, para que los usuarios de la información financiera conozcan su existencia.
¿Cuándo no se registra una donación en especie?
- Cuando el valor razonable no puede determinarse con fiabilidad.
- Cuando se trata de servicios voluntarios sin habilidades especializadas.
- Cuando el bien donado tiene un valor tan marginal que su impacto en las cuentas es insignificante.
En estos casos, la buena práctica es dejar registro interno del aporte aunque no aparezca en los estados financieros.
¿Cómo se registran contablemente las donaciones en especie?
El registro contable de una donación en especie depende directamente de la naturaleza del bien o servicio recibido y del destino que la organización le dará. El principio básico es que se debe reconocer simultáneamente un ingreso y, en la mayoría de los casos, un gasto o un activo, de modo que la operación quede reflejada con fidelidad en ambos lados del asiento.
Antes de hacer cualquier asiento, necesitas tres datos: el valor razonable del bien o servicio recibido, la cuenta de activo o gasto que corresponde según la naturaleza de lo recibido y la cuenta de ingresos que reconocerá la donación. Con esos tres elementos, el registro es directo y coherente.
Registro cuando el bien se destina al activo
Cuando el bien donado tiene una vida útil prolongada y la organización lo incorpora como un activo fijo —por ejemplo, un vehículo, un equipo informático o mobiliario—, el asiento consiste en debitar la cuenta de activo correspondiente y acreditar la cuenta de ingresos por donaciones. Desde ese momento, el bien queda en el balance de la entidad y estará sujeto a depreciación durante su vida útil, que también afectará los resultados de cada ejercicio.
Registro cuando el bien se consume directamente
Si la donación consiste en bienes de consumo inmediato —alimentos, medicamentos, material de limpieza— que la organización distribuye directamente entre sus beneficiarios sin pasar por el inventario de forma prolongada, el tratamiento es diferente. En este caso se reconoce simultáneamente un ingreso por la donación recibida y un gasto por el valor de los bienes entregados, ya que el recurso ingresa y egresa en el mismo período contable sin permanecer en el activo de la entidad.
Ejemplo práctico de asiento contable
Para que la lógica del registro quede clara, a continuación se presentan dos ejemplos concretos que ilustran los dos escenarios más habituales. Los nombres de las cuentas pueden variar según el plan contable de cada país, pero la lógica del asiento es la misma en todos los casos.
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Equipo de computación | Activo fijo recibido en donación | $1.200,00 | — |
| Ingresos por donaciones en especie | Reconocimiento del ingreso al valor razonable | — | $1.200,00 |
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Gasto por bienes entregados a beneficiarios | Bienes consumidos en el período | $480,00 | — |
| Ingresos por donaciones en especie | Reconocimiento del ingreso al valor razonable | — | $480,00 |
Nota: Los valores utilizados en los ejemplos son ilustrativos. Lo que importa es que el ingreso y el gasto o activo deben registrarse por el mismo importe, que es el valor razonable determinado al momento de recibir la donación. Si en algún momento la organización vende el bien antes de consumirlo, deberá ajustar el registro según el valor de la transacción.
Si gestionas la contabilidad de fundaciones, es importante tener en cuenta que muchas de estas entidades reciben donaciones en especie de forma habitual, especialmente cuando su actividad implica la distribución de bienes entre colectivos vulnerables. Mantener un registro ordenado desde el primer día facilita enormemente la preparación de los informes anuales.
Documentación que debes tener para cada donación en especie
Una donación en especie sin documentación de respaldo es un problema contable y fiscal que puede afectar a la organización en una auditoría. El registro en los libros debe ir siempre acompañado de evidencia que justifique el valor declarado y la existencia real del aporte. Cuanta más claridad haya en los documentos, menor es el riesgo de cuestionamientos posteriores.
El acta de recepción es el documento base. Debe indicar la fecha de la entrega, el nombre completo del donante, la descripción detallada de los bienes o servicios recibidos y la firma de ambas partes. Sin este documento, el registro contable carece de soporte físico. La ausencia del acta es el error más común que se detecta en las auditorías de organizaciones sin fines de lucro que trabajan con donaciones frecuentes.
Para respaldar el valor razonable, lo ideal es contar con al menos una cotización de mercado o, en su defecto, una factura de un proveedor que ofrezca bienes o servicios similares. Cuando el bien es muy particular —una obra de arte, un inmueble o un equipo especializado—, la tasación de un perito es la opción más adecuada para sustentar el valor declarado ante cualquier revisión fiscal o contable.
Si te encargas de la contabilidad de una ONG, organizar un archivo físico o digital con la documentación de cada donación en especie desde el primer momento ahorra tiempo y evita problemas cuando llega una revisión o cuando necesitas preparar los informes de transparencia que muchos financiadores exigen.
Errores comunes al contabilizar donaciones en especie
Conocer los errores más frecuentes que cometen otras organizaciones es una forma muy eficiente de evitarlos en la tuya. Muchos de estos errores no se deben a mala intención, sino a desconocimiento del tratamiento contable correcto o a la falsa creencia de que, si no hubo dinero de por medio, no hay nada que registrar.
Uno de los errores que más se repite en las organizaciones que gestionan la contabilidad de asociaciones civiles es registrar únicamente el ingreso sin su contrapartida de gasto o activo. Esto genera un resultado del ejercicio inflado que no corresponde con la realidad económica de la entidad. El asiento siempre debe estar completo: ingreso y contrapartida, en el mismo importe y en el mismo período.
Otro error frecuente es confundir las donaciones en especie con los préstamos de uso. Cuando alguien cede un bien por un tiempo determinado con la obligación de devolverlo, no se trata de una donación, sino de un comodato, y su tratamiento contable es completamente diferente. Antes de registrar cualquier aporte no monetario, confirma siempre si hay intención de devolución o no.
Si estás comenzando con la contabilidad para organizaciones sin fines de lucro, establece desde el inicio un procedimiento interno claro para recibir, valorar y documentar las donaciones en especie. Tener ese proceso definido evita improvisaciones que luego se convierten en problemas contables difíciles de corregir.
Preguntas frecuentes
¿Las donaciones en especie se consideran ingresos para una ONG?
Sí, las donaciones en especie se reconocen como ingresos en los estados financieros de la organización, siempre que el valor razonable del bien o servicio pueda determinarse de forma fiable. El registro incluye tanto el ingreso como la contrapartida correspondiente: un activo, si el bien permanece en la entidad, o un gasto, si se consume o se entrega de inmediato a los beneficiarios. Que no haya dinero en la operación no elimina la obligación de reconocer contablemente el aporte.
¿Qué pasa si no puedo determinar el valor razonable de una donación en especie?
Si el valor razonable no puede establecerse de manera fiable, la normativa contable indica que la donación no debe reconocerse en los estados financieros. Sin embargo, eso no significa que debas ignorarla por completo. La práctica recomendada es dejar constancia en las notas a las cuentas anuales, indicando que se recibió el aporte, su descripción y el motivo por el que no pudo ser valorado. Así, la información financiera sigue siendo transparente y completa para quienes la consultan.
¿Las donaciones de servicios voluntarios se registran contablemente?
No todos los servicios voluntarios son registrables. Solo se reconocen contablemente aquellos prestados por personas con habilidades especializadas y que la organización normalmente pagaría si no los recibiera de forma gratuita. El trabajo de un médico, un contador o un arquitecto que dona su tiempo califica para el registro. Las tareas de apoyo general realizadas por voluntarios sin formación específica, como repartir folletos o montar mesas en un evento, quedan fuera del reconocimiento contable.
¿Qué documentos debe emitir la organización al recibir una donación en especie?
La organización debe emitir un recibo o certificado de donación en especie que indique la fecha de la entrega, el nombre e identificación del donante, la descripción detallada del bien o servicio recibido y el valor razonable asignado. Este documento es el respaldo oficial de la donación para el donante, quien puede necesitarlo para solicitar beneficios fiscales o deducciones tributarias según la legislación de su país. Un certificado bien redactado protege a ambas partes.
¿Las donaciones en especie son deducibles para el donante?
En muchos países, las donaciones en especie a organizaciones sin fines de lucro reconocidas fiscalmente sí generan beneficios tributarios para el donante. El importe deducible suele basarse en el valor razonable del bien o servicio donado. Sin embargo, las condiciones exactas —porcentajes, límites y requisitos— varían según la legislación de cada país, por lo que el donante debe consultar con un asesor fiscal o revisar la normativa tributaria vigente en su jurisdicción antes de aplicar la deducción en su declaración.
¿Cómo se diferencia una donación en especie de un préstamo de uso?
La diferencia fundamental está en la intención de devolución. En una donación en especie, el bien se transfiere de forma permanente y el donante no espera recuperarlo. En un préstamo de uso o comodato, el bien se cede temporalmente y debe devolverse al finalizar el período acordado. Ambas figuras tienen tratamientos contables distintos, por lo que es indispensable aclarar la naturaleza del acuerdo antes de registrar la operación. Un contrato o carta de intención firmada por ambas partes evita cualquier ambigüedad.
¿Qué normativa regula el registro de donaciones en especie en entidades sin fines de lucro?
La normativa varía según el país. En España, el marco de referencia es el Plan General de Contabilidad para Entidades sin Fines Lucrativos. En Colombia, el Consejo Técnico de la Contaduría Pública orienta la aplicación de los marcos técnicos NIIF. En México, la normatividad del Colegio de Contadores Públicos y el SAT establecen los criterios aplicables. En todos los casos, el principio común es el reconocimiento al valor razonable y la necesidad de documentación suficiente. Si gestionas cómo registrar una asociación sin fines de lucro, conocer el marco normativo de tu país es el punto de partida imprescindible.
Conclusión
Las donaciones en especie son una fuente de recursos real y significativa para muchas organizaciones sin fines de lucro. Entender qué son, cómo se clasifican y cuál es su tratamiento contable te permite mantener tus estados financieros completos, transparentes y alineados con la normativa vigente. Ignorarlas o registrarlas de forma incompleta no es una opción neutral: tiene consecuencias concretas en la imagen financiera de tu organización.
Los puntos más importantes que puedes aplicar desde ahora son determinar siempre el valor razonable antes de hacer cualquier asiento, conservar la documentación de respaldo de cada donación recibida, distinguir el tipo de bien o servicio para elegir el registro correcto y no confundir una donación con un comodato. Estos cuatro criterios cubren la mayoría de los casos que te encontrarás en la práctica diaria.
Si quieres seguir profundizando en la contabilidad de organizaciones sin fines de lucro, en este sitio web encontrarás más contenido pensado para ayudarte a gestionar con claridad y confianza cada aspecto financiero de tu entidad, desde los registros cotidianos hasta los informes anuales.
Sigue aprendiendo:
Diferencia entre ONG y fundación
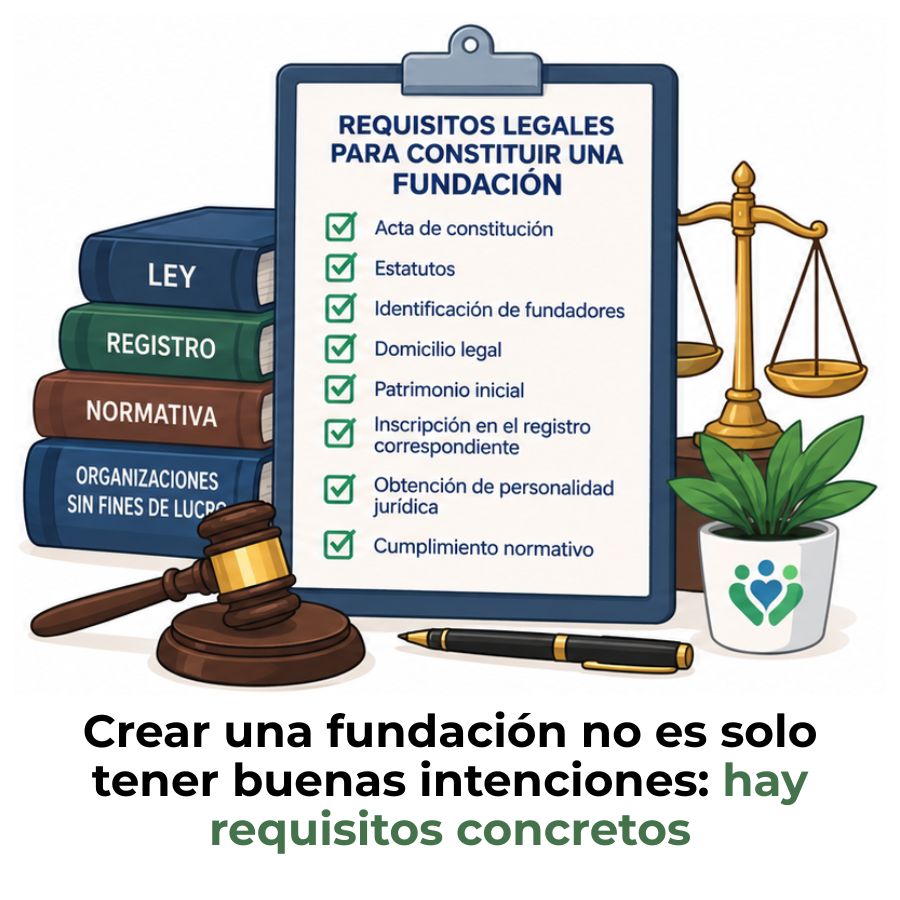
Requisitos legales para constituir una fundación
¿Cómo hacer el presupuesto anual de una ONG?
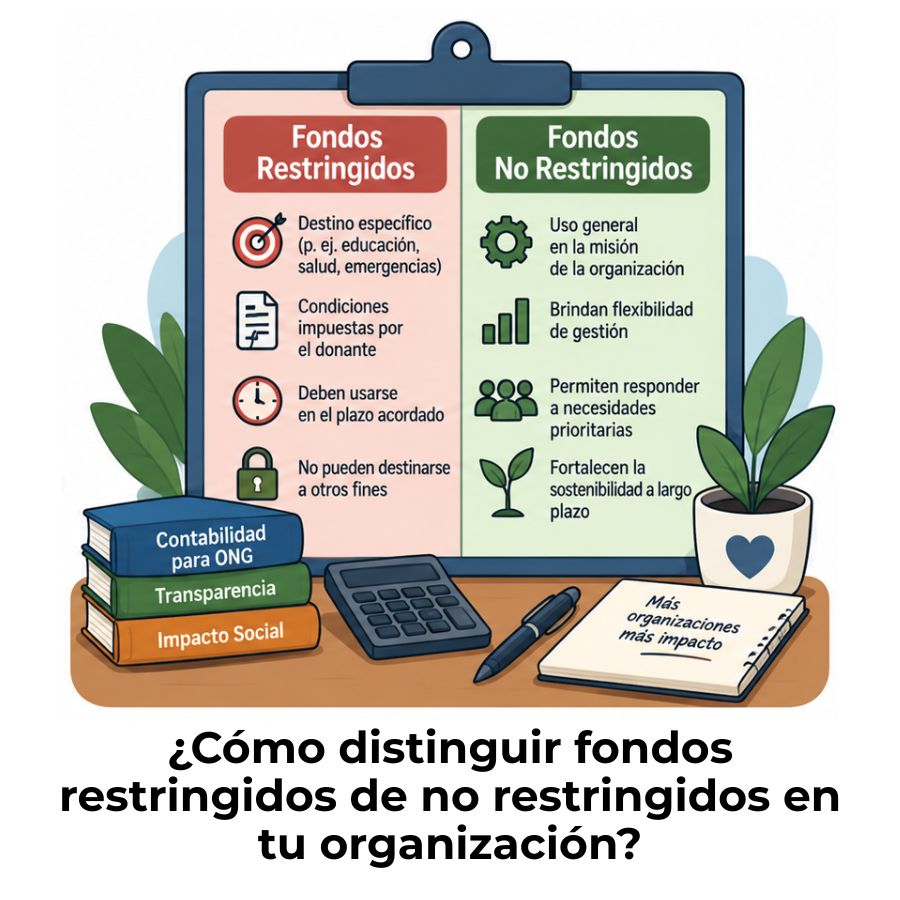
Diferencia entre fondos restringidos y no restringidos
Registro contable de las cuotas de membresía
Contabilidad de una organización religiosa
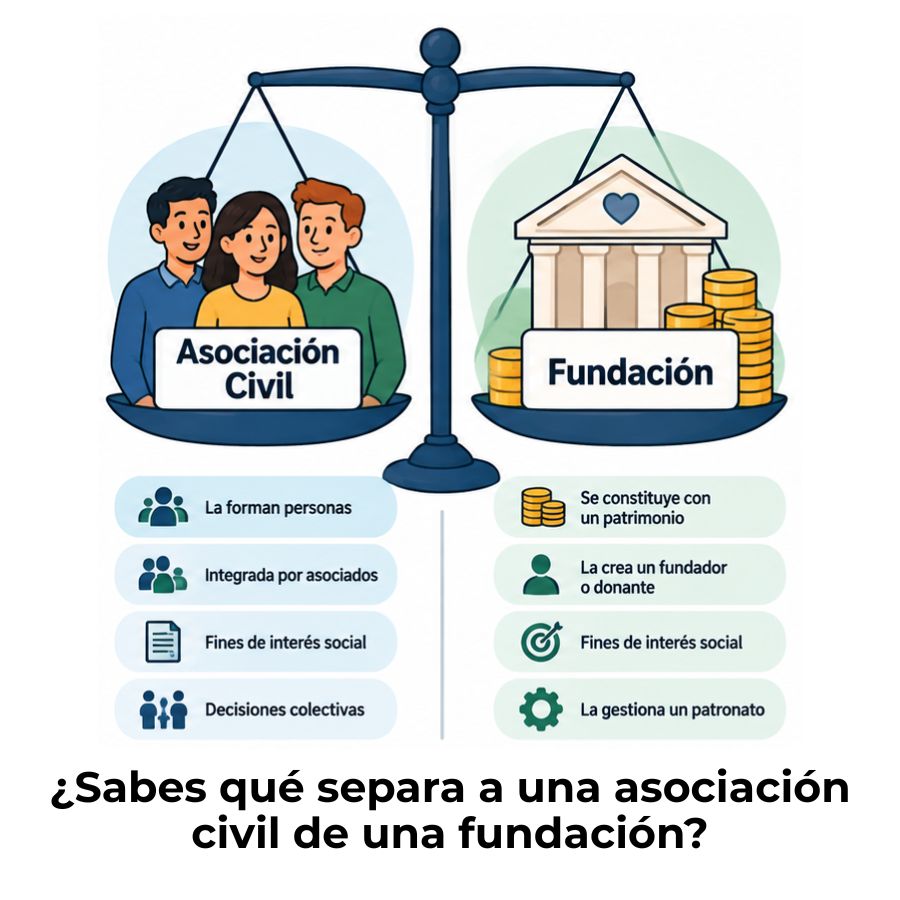
Diferencia entre asociación civil y fundación
Patrimonio de una fundación: Gestiona los recursos con claridad
