
Recibir la financiación es solo el principio. A partir de ese momento, cada gasto que haga tu organización queda bajo la lupa del donante, y cualquier error en el registro puede costar mucho más que dinero. La ejecución presupuestaria en proyectos de cooperación es el proceso que define si tu proyecto se cierra con éxito o si terminas devolviendo fondos que ya gastaste.
¿Qué es la ejecución presupuestaria en proyectos de cooperación?
La ejecución presupuestaria es el proceso mediante el cual una organización sin fines de lucro gasta, registra y justifica los recursos financieros que recibió de un donante para llevar a cabo un proyecto concreto. No se trata únicamente de gastar el dinero asignado: implica hacerlo dentro de las partidas autorizadas, con documentación que lo respalde y respetando los plazos establecidos en el convenio o contrato de financiación.
Cuando un donante aprueba un proyecto, el presupuesto acordado se convierte en un marco de obligado cumplimiento. Cada partida refleja un tipo de gasto específico —personal, materiales, actividades, viajes— y la organización receptora debe ejecutar esos fondos exactamente como se pactó, salvo que el donante autorice cambios. El control de este proceso es lo que se conoce como ejecución presupuestaria.
Diferencia entre presupuesto aprobado y presupuesto ejecutado
El presupuesto aprobado es la estimación de gastos que el donante validó antes de iniciar el proyecto. El presupuesto ejecutado, en cambio, refleja lo que la organización realmente gastó durante la implementación. Ambas cifras casi nunca coinciden de manera exacta, y eso no es necesariamente un problema, siempre que las diferencias estén dentro de los márgenes que el convenio permite y que estén debidamente justificadas.
La comparación entre ambos presupuestos es la base del control financiero del proyecto. Cuando la diferencia entre lo planificado y lo gastado supera ciertos umbrales, la organización debe explicar por qué ocurrió y, en muchos casos, obtener una autorización formal del donante antes de seguir adelante. Gestionar bien esta brecha es una de las competencias más valoradas en el tercer sector.
¿Por qué el donante exige control sobre cada partida?
Los donantes —ya sean agencias gubernamentales, fundaciones privadas u organismos internacionales— transfieren recursos con la condición de que se usen para un propósito concreto y demostrable. El control por partidas garantiza que el dinero llegue exactamente a donde se prometió, sin que pueda desviarse hacia gastos administrativos no previstos o actividades ajenas al proyecto.
Esta exigencia también protege a la propia organización. Un registro ordenado facilita las auditorías, genera confianza en los financiadores y abre la puerta a futuras convocatorias. Una ONG que cierra sus proyectos con cuentas claras construye una reputación que vale más que cualquier campaña de comunicación.
Partes del presupuesto en un proyecto de cooperación
El presupuesto de un proyecto de cooperación no es una suma global de gastos: está dividido en partidas bien definidas que responden a categorías concretas de inversión. Conocer esa estructura es el primer paso para gestionarlo correctamente durante la ejecución.
Costes directos: personal, materiales y actividades
Los costes directos son aquellos que se pueden vincular de forma clara e inequívoca con las actividades del proyecto. Incluyen los salarios del personal técnico y de campo dedicado al proyecto, los materiales y suministros necesarios para ejecutar las acciones, los viajes relacionados con el trabajo en terreno y la subcontratación de servicios específicos. Cada uno de estos gastos debe poder trazarse hasta una actividad concreta del plan de trabajo aprobado.
La documentación que respalda los costes directos suele incluir contratos laborales, nóminas, facturas comerciales, tickets de transporte y órdenes de compra. Sin estos documentos, el gasto no es reconocido por el donante, aunque se haya realizado de buena fe. Por eso, la cultura de archivo documental es tan importante como la cultura del gasto eficiente en cualquier ONG que gestione proyectos con financiación externa.
Costes indirectos u overhead: qué cubren y cómo se calculan
Los costes indirectos, también conocidos como overhead, son aquellos que la organización necesita para funcionar, pero que no se pueden atribuir directamente a una sola acción del proyecto: el alquiler de la oficina central, los suministros generales, el personal administrativo compartido entre varios proyectos o la contabilidad interna. No se asignan a una actividad específica, pero son imprescindibles para que el proyecto se ejecute.
La mayoría de los donantes permiten incluir costes indirectos en el presupuesto, pero establecen un límite porcentual sobre los costes directos. Un tope habitual es el 20% del total de costes directos del proyecto, aunque este porcentaje varía según el financiador y el tipo de convocatoria. Superar ese límite sin autorización previa convierte el exceso en un gasto no elegible.
Gastos elegibles y gastos no elegibles
Un gasto elegible es aquel que el donante acepta como válido para justificar el uso de los fondos. Para serlo, debe ser real, necesario para el proyecto, incurrido dentro del periodo de ejecución autorizado, debidamente documentado y coherente con el plan de trabajo aprobado. Si un gasto no cumple alguna de estas condiciones, el donante puede rechazarlo y exigir su reintegro.
Los gastos no elegibles más frecuentes son los que no tienen soporte documental —facturas, recibos o justificantes—, los que se realizaron fuera del periodo de ejecución, los que no están relacionados con las actividades del proyecto y los gastos suntuarios o no previstos en el convenio. Conocer esta distinción desde el inicio del proyecto ahorra problemas importantes en el cierre.
¿Cómo se controla la ejecución del presupuesto?
El control presupuestario no es una revisión que se hace al final del proyecto: es un proceso continuo que acompaña cada fase de la implementación. Requiere disciplina en el registro, atención al detalle y comunicación fluida entre el equipo financiero y el equipo de campo. A continuación se describe cómo funciona en la práctica.
Apertura de la contabilidad del proyecto
Antes de gastar el primer euro, la organización crea un código contable específico para el proyecto. Todos los gastos e ingresos vinculados a esa iniciativa se registran bajo ese código, separados de los fondos de otros proyectos o de la operación general de la entidad.
Registro de cada gasto en su partida correspondiente
Cada vez que se realiza un gasto, el responsable financiero lo imputa a la partida presupuestaria que corresponda —personal, materiales, viajes, etc.— y archiva el documento justificante. Este registro debe ser inmediato: esperar al final del mes para imputar gastos genera errores y olvidos difíciles de corregir.
Comparación mensual entre lo presupuestado y lo ejecutado
Al menos una vez al mes, el equipo financiero compara el gasto acumulado en cada partida con lo que estaba previsto para ese periodo. Esta revisión detecta desviaciones a tiempo, antes de que se conviertan en un problema que requiera negociación con el donante.
Elaboración de informes intermedios para el donante
La mayoría de los donantes exigen informes financieros periódicos —semestrales o anuales— que muestren el estado de la ejecución. Estos informes incluyen el gasto ejecutado por partida, las desviaciones detectadas y, si las hay, las solicitudes de modificación presupuestaria.
Cierre y rendición final de cuentas
Al finalizar el periodo de ejecución, la organización presenta el informe financiero final junto con todos los justificantes de gasto. En muchos proyectos, esta fase incluye también una auditoría externa contratada por la propia ONG o por el donante, que valida que los fondos se usaron correctamente.
Registro contable por partida y por proyecto
Llevar una contabilidad separada por proyecto no es opcional en el tercer sector: es una exigencia que prácticamente todos los donantes incluyen en sus convenios. La razón es simple: si los fondos de varios proyectos se mezclan en una misma cuenta o en una misma codificación contable, resulta imposible demostrar que cada euro se destinó exactamente a donde debía ir. La contabilidad analítica por proyecto es la herramienta que hace posible esa trazabilidad.
Muchas organizaciones optan por abrir cuentas bancarias separadas para cada proyecto, lo que simplifica enormemente la conciliación bancaria y reduce el riesgo de imputar gastos al proyecto equivocado. Cuando esto no es viable, los sistemas contables especializados permiten segmentar electrónicamente los registros, asignando cada movimiento a su centro de coste correspondiente.
Seguimiento de desviaciones presupuestarias
Una desviación presupuestaria ocurre cuando el gasto real en una partida se aleja del gasto previsto. Puede ir en dos direcciones: infraejecución, cuando se gasta menos de lo planificado, o sobreejecución, cuando se gasta más. Ambas situaciones generan consecuencias, aunque las más graves suelen ser las sobreejecuciones no autorizadas, porque el donante no está obligado a cubrir lo que se gastó de más sin su aprobación previa.
Para gestionar las desviaciones, muchos donantes permiten reasignaciones entre partidas hasta un porcentaje determinado —habitualmente entre el 10% y el 15% del total de la partida— sin necesidad de autorización formal. Superar ese umbral requiere presentar una solicitud de modificación presupuestaria con justificación incluida. Documentar el motivo de la desviación, aunque sea pequeña, es una práctica que protege a la organización en cualquier auditoría posterior.
Justificación del gasto ante el donante
Justificar un gasto significa demostrarlo con documentación verificable. El donante no acepta declaraciones verbales ni estimaciones: necesita documentos físicos o digitales que acrediten que el gasto ocurrió, que estaba dentro del periodo de ejecución autorizado y que corresponde a la actividad que se afirma. Los documentos más habituales son facturas, recibos, nóminas, contratos, órdenes de misión y extractos bancarios.
Algunos donantes, especialmente los de origen europeo o institucional, exigen además que la documentación esté traducida al idioma del convenio o que ciertos gastos superen umbrales mínimos de cuantía para ser reconocidos. Organizar el archivo documental desde el primer día del proyecto, y no al final, es la diferencia entre un cierre fluido y una rendición de cuentas estresante.
Informes financieros durante la ejecución
Los informes financieros son el canal formal a través del cual la organización comunica al donante cómo va avanzando la ejecución del presupuesto. No son un trámite burocrático secundario: son el instrumento que permite al financiador verificar que el proyecto está en el camino correcto y, en muchos casos, son la condición para que se libere el siguiente desembolso de fondos.
Informe de seguimiento o monitoreo financiero
El informe de seguimiento se presenta de forma periódica durante la vida del proyecto —con una frecuencia que fija el convenio, habitualmente semestral o anual— y muestra el estado de ejecución de cada partida. Incluye cuánto se ha gastado hasta la fecha, qué porcentaje representa sobre el total aprobado y si existen desviaciones respecto al cronograma de gasto previsto.
Este informe cumple dos funciones a la vez: sirve de control interno para el equipo de la organización y de evidencia externa para el donante. Cuando está bien elaborado, reduce los tiempos de revisión por parte del financiador y acelera los procesos de aprobación de modificaciones presupuestarias si fuera necesario solicitarlas.
Ejemplo simplificado: tabla de seguimiento financiero por partida
| Partida | Presupuesto aprobado | Gasto ejecutado | % ejecutado |
|---|---|---|---|
| Personal técnico | 18.000 € | 14.200 € | 79% |
| Materiales y suministros | 5.000 € | 5.800 € | 116% ⚠ |
| Viajes y transporte | 3.200 € | 2.100 € | 66% |
| Costes indirectos | 4.800 € | 3.950 € | 82% |
| Total | 31.000 € | 26.050 € | 84% |
La partida de materiales muestra sobrejecución: requiere análisis y posible solicitud de modificación al donante.
Informe final de rendición de cuentas
El informe final es el documento más completo de todo el proceso. Recoge la ejecución total del presupuesto, compara cada partida con lo aprobado, explica las desviaciones que se produjeron y presenta el saldo final del proyecto. Va acompañado de los justificantes de todos los gastos y, en muchos casos, de un informe de auditoría externa que certifica la veracidad de los registros presentados.
Si el proyecto terminó con fondos no utilizados, el informe final determina qué ocurre con ese remanente: algunos donantes exigen su devolución íntegra, mientras que otros aceptan que se destine a actividades complementarias si el convenio lo permite. Presentar un informe final ordenado, completo y dentro del plazo es uno de los factores que más influye en la posibilidad de acceder a futuras financiaciones del mismo donante.
Errores más frecuentes en la ejecución presupuestaria
Conocer los errores que cometen otras organizaciones es una forma directa de evitarlos. La mayoría de los problemas en la ejecución presupuestaria no se deben a mala intención, sino a falta de procedimientos claros, a una gestión documental deficiente o a una comunicación insuficiente entre el equipo técnico y el financiero.
- Imputar gastos fuera del periodo de ejecución: Todo gasto debe estar fechado dentro del periodo autorizado. Pagar una factura un día después de que venza el proyecto puede convertirlo en un gasto no elegible, aunque el servicio se prestara dentro del plazo.
- Mezclar fondos de distintos proyectos: Usar la cuenta del proyecto A para pagar gastos del proyecto B, aunque sea de forma temporal, complica la trazabilidad y puede generar observaciones graves en la auditoría.
- No conservar los originales de los justificantes: Algunos donantes exigen los documentos originales en papel. Perder una factura o contar solo con una copia escaneada puede hacer que ese gasto quede sin reconocer.
- Superar el porcentaje de overhead sin autorización: Si los costes indirectos superan el límite fijado en el convenio, el exceso se declara no elegible y la organización debe absorberlo con fondos propios.
- Modificar el presupuesto sin informar al donante: Reasignar fondos entre partidas por encima del margen permitido, sin solicitar autorización previa, es uno de los hallazgos más frecuentes en auditorías de proyectos de cooperación.
- Dejar el archivo documental para el final: Organizar los justificantes al terminar el proyecto, cuando ya hay cientos de documentos acumulados, multiplica el tiempo de trabajo y el riesgo de pérdidas.
¿Qué pasa si hay una desviación presupuestaria en el proyecto?
Una desviación presupuestaria no es automáticamente un problema grave, pero sí requiere una respuesta inmediata y bien documentada. El primer paso es identificar si la desviación está dentro del margen de flexibilidad que el convenio permite sin notificación previa. Si está dentro del rango autorizado, basta con reflejarla en el próximo informe de seguimiento con una explicación clara de las causas.
Si la desviación supera ese margen o afecta a partidas con restricciones especiales, la organización debe presentar una solicitud formal de modificación presupuestaria al donante antes de realizar el gasto. Este documento explica qué partida se ve afectada, cuánto se quiere reasignar, de dónde provienen esos fondos y por qué el cambio es necesario para cumplir los objetivos del proyecto. El donante tiene un plazo para aprobar o rechazar la solicitud.
✔ Desviación dentro del margen
No requiere autorización previa. Se refleja en el informe de seguimiento con la explicación correspondiente. La organización puede continuar con el gasto sin interrupciones.
⚠ Desviación fuera del margen
Requiere solicitud formal al donante antes de ejecutar el gasto. Sin esa aprobación, el monto que excede el límite puede declararse no elegible y deberá reintegrarse.
Si una desviación no se gestiona a tiempo y se detecta en la auditoría final, las consecuencias pueden incluir la devolución parcial de los fondos, la exclusión de futuras convocatorias del mismo donante o, en casos graves, la apertura de un proceso de investigación por uso inadecuado de fondos públicos o privados. La comunicación proactiva con el donante, aunque implique admitir una dificultad, siempre es mejor que la omisión.
Herramientas y sistemas para gestionar la ejecución
Gestionar la ejecución presupuestaria de un proyecto de cooperación de forma manual —con hojas de cálculo sin vínculos entre sí y archivos físicos sin organización— es posible en proyectos pequeños, pero se vuelve insostenible a medida que crece la complejidad. Las organizaciones con varios proyectos activos simultáneamente necesitan sistemas que automaticen el registro, generen informes en tiempo real y reduzcan el margen de error humano.
Entre las opciones disponibles, los softwares contables especializados para ONG permiten crear centros de coste por proyecto, asignar cada transacción a su partida presupuestaria correspondiente y generar automáticamente los estados financieros que exigen los donantes. Además, facilitan la conciliación bancaria y mantienen el archivo documental centralizado y accesible para el equipo. Si quieres conocer las opciones que existen hoy en el mercado, puedes consultar nuestra comparativa de software contable para ONG.
Más allá del software, la ejecución presupuestaria también depende de que exista dentro de la organización al menos una persona con formación específica en gestión financiera del tercer sector. El perfil del contador especializado en el tercer sector combina conocimientos contables con comprensión del marco normativo de la cooperación internacional, lo que marca una diferencia real en la calidad de la gestión financiera de los proyectos.
Preguntas frecuentes
¿Qué documentos respaldan un gasto en un proyecto de cooperación?
Los documentos más habituales para justificar un gasto son las facturas emitidas a nombre de la organización, los recibos firmados, los contratos de prestación de servicios, las nóminas y los justificantes de transferencia bancaria. En el caso del personal, también se exigen hojas de tiempo o registros de dedicación que acrediten cuántas horas se trabajaron para ese proyecto específico. Algunos donantes aceptan únicamente originales, mientras que otros admiten copias digitales certificadas. Consultar los requisitos concretos del convenio antes de iniciar la ejecución evita sorpresas al cierre.
¿Cuándo se puede reasignar dinero entre partidas presupuestarias?
La posibilidad de reasignar fondos entre partidas depende de lo que establezca el convenio de financiación. La mayoría de los donantes permiten modificaciones menores —entre el 10% y el 15% del valor de la partida afectada— sin necesidad de autorización previa, siempre que se reflejen en el próximo informe de seguimiento. Para reasignaciones mayores o que afecten a partidas consideradas estratégicas, como personal o actividades principales, es necesario presentar una solicitud formal y esperar la aprobación del donante antes de realizar el gasto. Actuar sin esa aprobación puede derivar en que el monto reasignado no sea reconocido como elegible.
¿Qué diferencia hay entre costes directos e indirectos en cooperación?
Los costes directos son aquellos que se pueden vincular de manera clara a una actividad específica del proyecto: personal técnico asignado al proyecto, materiales para los beneficiarios, viajes de campo o subcontratación de servicios concretos. Los costes indirectos, en cambio, son los gastos de funcionamiento general de la organización que hacen posible la ejecución, pero que no se pueden atribuir a una sola acción: el alquiler de la oficina, los suministros generales o la gestión administrativa compartida. Los donantes suelen fijar un porcentaje máximo de costes indirectos sobre el total de costes directos, y ese porcentaje debe respetarse de forma estricta.
¿Cómo se elabora un informe financiero para un donante internacional?
Un informe financiero para un donante internacional incluye, como mínimo, el detalle del gasto ejecutado por partida presupuestaria durante el periodo que cubre el informe, la comparación entre el presupuesto aprobado y el gasto real, la explicación de las desviaciones detectadas y el saldo disponible para continuar la ejecución. Se acompaña de los justificantes de los gastos incluidos en ese periodo y, cuando el donante lo exige, de la conciliación bancaria de las cuentas del proyecto. El formato exacto lo establece el propio donante: muchos proporcionan plantillas que deben completarse sin modificar su estructura.
¿Qué es el porcentaje de overhead en un proyecto de cooperación?
El overhead es el porcentaje del presupuesto que se destina a cubrir los costes de funcionamiento general de la organización, aquellos que no pueden atribuirse directamente a ninguna actividad del proyecto. Los donantes establecen un tope para este concepto porque quieren garantizar que la mayor parte de los fondos llegue directamente a las acciones con impacto en los beneficiarios. Ese límite varía según el financiador, pero un rango habitual se sitúa entre el 7% y el 20% de los costes directos totales. Superar ese tope sin autorización convierte el exceso en un gasto no elegible que la organización debe cubrir con recursos propios.
¿Qué ocurre con los fondos no ejecutados al cierre del proyecto?
Cuando al cierre del proyecto queda un remanente de fondos sin gastar, la acción que corresponde depende de lo que establezca el convenio. En la mayoría de los casos, los fondos no ejecutados deben devolverse al donante de forma íntegra. Algunos convenios permiten reutilizar ese remanente para actividades complementarias dentro del mismo proyecto, siempre que el donante lo autorice antes del cierre. Lo que no es aceptable en ningún caso es que los fondos queden en la cuenta de la organización sin ser justificados ni devueltos, ya que eso equivale a un uso no autorizado de recursos ajenos.
¿Qué auditorías se exigen en proyectos de cooperación internacional?
La mayoría de los donantes institucionales —agencias gubernamentales, fondos europeos, organismos multilaterales— exigen una auditoría externa al cierre del proyecto. Esta auditoría la realiza un profesional independiente que revisa los registros contables, verifica que los gastos sean elegibles, comprueba que los justificantes son válidos y emite un informe con sus conclusiones. Además de la auditoría externa de cierre, algunos donantes realizan auditorías intermedias durante la ejecución si el proyecto supera determinados umbrales de financiación. Para el tercer sector, contar con una contabilidad ordenada desde el inicio es la mejor preparación ante cualquier proceso de revisión. Puedes ampliar este tema en nuestra sección de contabilidad para organizaciones sin fines de lucro.
Conclusión
La ejecución presupuestaria en proyectos de cooperación es mucho más que administrar el dinero que llega: es el proceso que determina si tu organización puede demostrar, con documentos y registros, que cumplió lo que prometió. Entender cómo funciona, desde las partidas elegibles hasta los informes de seguimiento, te da una base sólida para trabajar en el tercer sector con rigor y seguridad.
Lo que aprendiste aquí tiene aplicación directa desde el primer día de cualquier proyecto: separar la contabilidad por proyecto, registrar cada gasto en su partida, monitorear las desviaciones de forma periódica y mantener el archivo documental en orden. Cada uno de estos hábitos reduce el riesgo de problemas al cierre y fortalece la relación con los donantes a largo plazo.
Si quieres seguir desarrollando tu conocimiento sobre la gestión financiera en organizaciones sin fines de lucro, este sitio web tiene más contenido pensado para quienes, como tú, buscan entender el sector desde sus bases hasta sus aspectos más técnicos. Hay mucho más por explorar.
Sigue aprendiendo:
¿Cómo registrar una asociación sin fines de lucro?
Comité de auditoría en una fundación
¿Qué debe incluir la memoria anual de una fundación?
Gastos administrativos de una ONG
¿Cómo se contabiliza un convenio de cooperación internacional?
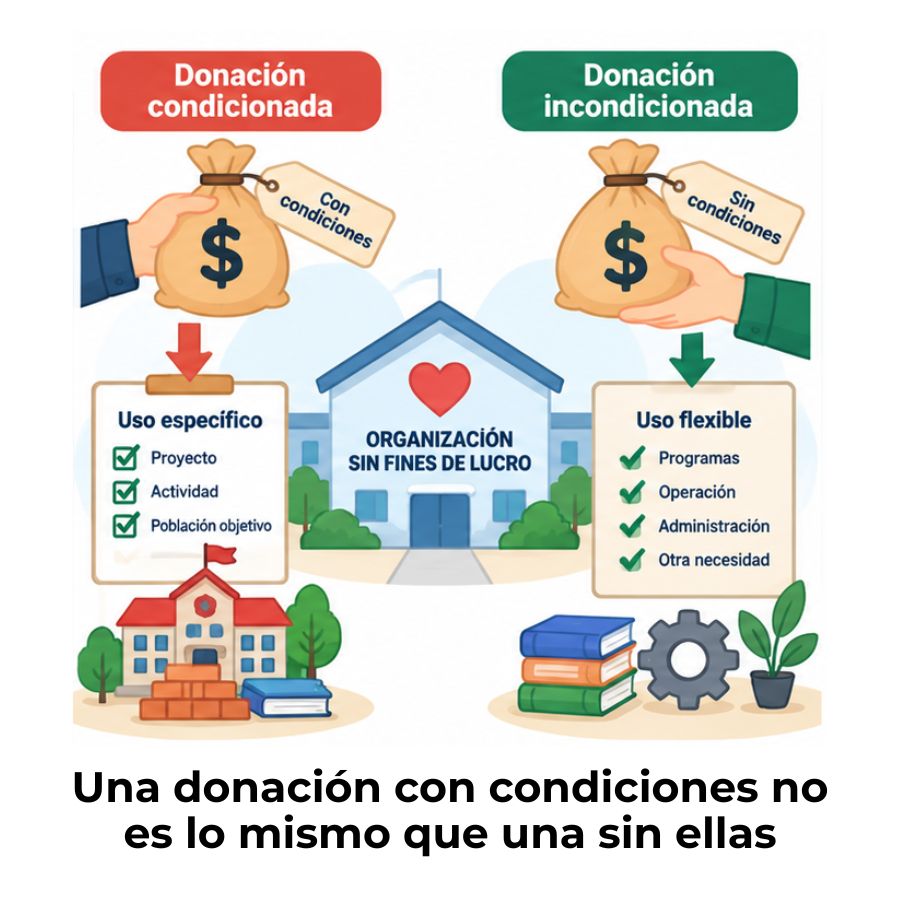
Donación condicionada e incondicionada en una ONG
Auditoría de ONGs: Transparencia que genera más donaciones
Informes financieros para la cooperación internacional
