
La contabilidad por fondos es el sistema que usan las ONG para registrar y controlar cada recurso según su origen y los límites que impone quien lo aporta. A diferencia de la contabilidad tradicional, aquí no basta con saber cuánto dinero tiene la organización: hay que saber de dónde viene cada peso y en qué se puede usar.
¿Qué es la contabilidad por fondos en una ONG?
La contabilidad por fondos es un sistema de registro financiero diseñado específicamente para organizaciones sin fines de lucro, en el que cada recurso se clasifica y controla de forma separada según su origen y las condiciones que impone quien lo aporta. A diferencia de la contabilidad empresarial convencional, aquí el objetivo no es medir ganancias, sino demostrar que cada fondo se usó exactamente para lo que estaba destinado.
Este enfoque surge de una realidad concreta: una ONG puede recibir dinero de donantes individuales, fundaciones privadas, organismos gubernamentales y campañas de recaudación, cada uno con condiciones distintas. Registrar todos esos recursos en una sola cuenta haría imposible rendir cuentas de manera transparente, tanto ante los financiadores como ante los órganos de control.
Diferencia entre contabilidad tradicional y contabilidad por fondos
En la contabilidad empresarial, el foco está en la rentabilidad: todos los ingresos y gastos confluyen en un estado de resultados que muestra si la empresa ganó o perdió dinero. En la contabilidad por fondos, el criterio ordenador no es la ganancia, sino la responsabilidad sobre cada recurso recibido. Cada fondo funciona como una unidad contable autónoma con sus propios ingresos, gastos y saldo.
¿Por qué las ONG no pueden mezclar los fondos?
Cuando una fundación privada financia un programa educativo, esos recursos solo pueden destinarse a ese programa. Si la ONG los usa para pagar gastos administrativos o cubrir otro proyecto, incumple el acuerdo con el donante y puede perder el financiamiento, recibir sanciones o enfrentar auditorías negativas. La separación de fondos no es una preferencia contable: es una obligación vinculada a la confianza y, frecuentemente, a la legalidad.
«Los donantes, socios y el público general tienen derecho a conocer cómo se utilizan los fondos, y los estados financieros deben ser claros, concisos y comprensibles.»
Tipos de fondos que maneja una ONG
No todos los recursos que recibe una ONG tienen el mismo estatus. La clasificación de los fondos determina qué puede hacer la organización con cada peso que ingresa y en qué momento puede hacerlo. Conocer estas categorías es el punto de partida para estructurar correctamente la contabilidad de cualquier organización sin fines de lucro.
Fondos sin restricciones
Son los recursos sobre los que la ONG tiene libertad total para decidir su uso. Pueden destinarse a gastos operativos, salarios del equipo, materiales o cualquier necesidad de la organización. La mayoría proviene de cuotas de socios, ingresos por servicios y donaciones sin condición expresa. Aunque parecen los más simples, también deben registrarse con precisión para mostrar que la organización gestiona bien sus propios recursos.
Fondos con restricciones temporales
Aquí el donante fija una condición: el dinero solo puede usarse en un proyecto concreto, en un período determinado o para un fin específico. Una vez cumplida la condición, el fondo se «libera» y puede reclasificarse como no restringido. Este proceso de liberación debe quedar registrado con claridad en la contabilidad, ya que es uno de los puntos que auditores y financiadores revisan con más atención.
Fondos con restricciones permanentes
Son los menos frecuentes y los más rígidos. El capital original nunca puede gastarse; la ONG solo puede utilizar los rendimientos que ese capital genera, como intereses o dividendos. Este tipo aparece habitualmente en fundaciones con un patrimonio fundacional que debe conservarse indefinidamente. Para una ONG que opera con proyectos anuales, es menos común, pero es importante conocerlo si se reciben donaciones con esa naturaleza.
¿Cómo se registran los fondos en la contabilidad de una ONG?
El registro contable por fondos sigue la misma lógica del método de partida doble que conoces de la contabilidad general, pero añade una dimensión adicional: cada movimiento debe identificar a qué fondo pertenece. Esto se logra mediante cuentas auxiliares o centros de costo, según el sistema que use la organización. El resultado es que, en cualquier momento, puedes saber el saldo de cada fondo de forma independiente.
Para llevar correctamente este registro, la ONG debe definir desde el inicio un catálogo de cuentas adaptado a la naturaleza de cada fondo. Muchos países cuentan con planes de cuentas específicos para entidades sin fines de lucro que ya incorporan esta clasificación, lo que facilita la tarea y asegura comparabilidad en los informes.
Asientos contables básicos por tipo de fondo
A continuación verás tres ejemplos de asientos que ilustran cómo se diferencia el registro según el tipo de fondo. Los montos son ilustrativos; lo que importa es la lógica de clasificación.
¿Cómo se registra una donación finalista?
Una donación finalista es aquella en la que el donante especifica claramente el destino del dinero. El primer paso es identificar esa condición antes de registrar cualquier asiento. El ingreso se acredita en la cuenta del fondo correspondiente, no en la cuenta general de ingresos. Así queda claro, desde el primer momento, que ese dinero tiene un destino concreto y no puede usarse para otra cosa sin autorización expresa.
Cuando los recursos del fondo se utilizan para los gastos del proyecto, se registra el egreso en la misma cuenta del fondo. Al finalizar el proyecto, si queda saldo remanente, la ONG debe consultar con el donante qué hacer con ese excedente, ya que no puede reasignarlo unilateralmente. Este flujo completo —ingreso, gasto y cierre del fondo— es lo que hace trazable cada peso recibido. La contabilidad de una ONG se construye, en buena medida, sobre esta lógica de trazabilidad fondo por fondo.
Estructura del presupuesto por fondos
El presupuesto de una ONG que aplica la contabilidad por fondos no es un documento único: es un conjunto de presupuestos individuales, uno por cada fondo activo. Cada presupuesto de fondo detalla los ingresos esperados, los gastos autorizados y el resultado proyectado al cierre del período. Esto permite controlar si cada proyecto avanza dentro de los recursos disponibles.
Al consolidar todos los presupuestos de fondo, la dirección obtiene una visión global de la situación financiera. Pero la clave no está solo en el total: está en poder detectar, fondo a fondo, dónde hay riesgo de sobreejecutar o de quedar con saldo sin destino. Un presupuesto por fondos bien construido es una herramienta de toma de decisiones, no solo un requisito administrativo. La contabilidad para organizaciones sin fines de lucro en general gira en torno a esta capacidad de control granular.
Informes financieros que exige la contabilidad por fondos
Los estados financieros de una ONG que usa contabilidad por fondos no tienen el mismo formato que los de una empresa. El estándar internacional más reconocido para organizaciones sin fines de lucro exige tres informes principales, cada uno con una función diferente y todos complementarios entre sí. Conocerlos te permite entender qué se evalúa cuando un donante o un auditor revisa las cuentas de la organización.
Estado de actividades
Es el equivalente al estado de resultados empresarial, pero adaptado al lenguaje del sector no lucrativo. Muestra los ingresos y gastos del período, clasificados por tipo de fondo: sin restricciones, con restricciones temporales y con restricciones permanentes. No busca mostrar una ganancia, sino confirmar que los recursos se utilizaron de acuerdo con la misión y con los compromisos asumidos ante los donantes.
Estado de posición financiera
Es el balance general de la ONG. A diferencia del balance empresarial, aquí el patrimonio no se llama «capital de los accionistas», sino «activos netos», que se dividen precisamente según el tipo de restricción de cada fondo. Este informe responde a una pregunta concreta: ¿cuánto tiene la organización y qué puede hacer con ello en este momento?
Notas a los estados financieros
Las notas son el complemento narrativo de los números. Aquí se explica la naturaleza de cada fondo, las condiciones impuestas por los donantes, los cambios en la clasificación de fondos durante el período y cualquier contingencia relevante. Para un auditor o un financiador, las notas son tan importantes como los propios estados financieros, porque revelan el contexto que los números por sí solos no pueden transmitir. La contabilidad de fundaciones requiere un nivel de detalle en las notas especialmente riguroso por la complejidad de sus fondos patrimoniales.
Errores frecuentes al aplicar la contabilidad por fondos
Conocer los errores más habituales es tan valioso como entender la teoría. Muchas ONG, sobre todo las que se encuentran en sus primeros años, aplican principios de contabilidad por fondos de forma incompleta, lo que genera problemas en las auditorías y puede poner en riesgo el financiamiento. Estos son los fallos que aparecen con mayor regularidad:
- Mezclar fondos en una sola cuenta bancaria: Tener todos los recursos en una misma cuenta dificulta rastrear qué pertenece a cada fondo. Lo ideal es usar cuentas separadas o, si no es posible, llevar un registro auxiliar muy riguroso que permita identificar cada movimiento.
- No registrar la liberación de fondos: Cuando un fondo restringido cumple su condición y pasa a estar disponible libremente, ese cambio debe registrarse de forma explícita. Omitirlo crea discrepancias entre los estados financieros y la realidad.
- Clasificar erróneamente el tipo de restricción: Una donación sin condición escrita no siempre es un fondo libre; a veces existe un acuerdo verbal o un correo electrónico que establece un uso específico. Ignorar esa condición genera problemas de confianza con el donante.
- No actualizar el catálogo de cuentas: Cada fondo nuevo requiere sus propias cuentas contables. Usar cuentas genéricas para registrar múltiples fondos hace imposible separar la información cuando se necesita.
- Preparar informes consolidados sin desglose por fondo: Presentar solo el total global de ingresos y gastos no satisface las exigencias de transparencia. Los donantes y los reguladores esperan ver los números fondo a fondo, no en bloque.
- Desconocer las regulaciones locales: Cada país tiene normativas específicas para entidades sin fines de lucro. En España, por ejemplo, el Real Decreto 1491/2011 establece las normas de adaptación del Plan General de Contabilidad para estas entidades.
Preguntas frecuentes
¿Qué diferencia hay entre un fondo restringido y uno no restringido?
Un fondo no restringido es aquel sobre el que la ONG tiene libertad total para decidir su uso: puede destinarlo a gastos operativos, salarios o cualquier necesidad de la organización. Un fondo restringido, en cambio, tiene condiciones establecidas por quien lo aporta: solo puede usarse para un proyecto concreto, en un período determinado o con un fin específico. La diferencia no es de cantidad ni de origen, sino de las condiciones legales y contractuales que acompañan a cada aporte. Respetar esa distinción es la base de la credibilidad financiera de cualquier ONG.
¿Puede una ONG usar fondos de un proyecto para cubrir gastos de otro?
No, salvo que el donante lo autorice de forma expresa y por escrito. Trasladar recursos de un fondo restringido a otro proyecto sin autorización constituye un incumplimiento del acuerdo de financiación y puede derivar en la devolución de los fondos, la pérdida del financiador o incluso responsabilidades legales para los directivos de la organización. Si en algún momento la ONG prevé que un proyecto quedará con saldo sobrante, la solución correcta es comunicarlo al donante y acordar el destino del remanente antes de moverlo unilateralmente.
¿Qué pasa si una ONG no lleva contabilidad por fondos?
Las consecuencias van desde la pérdida de financiadores hasta problemas legales. Sin una separación clara de fondos, la organización no puede demostrar que cada recurso se usó para lo que estaba destinado, lo que genera desconfianza en donantes, reguladores y auditores. Además, si la ONG está sujeta a normativas locales que exigen este tipo de registro —como ocurre en muchos países con entidades que reciben subvenciones públicas—, su incumplimiento puede acarrear sanciones administrativas o la pérdida de beneficios fiscales. La contabilización de campañas de crowdfunding solidario, por ejemplo, también requiere este nivel de trazabilidad; puedes profundizar en ello revisando cómo funciona la contabilización de campañas de crowdfunding solidario.
¿Cómo se registra una subvención en la contabilidad por fondos?
El registro de una subvención empieza por revisar las condiciones del convenio de financiación: ¿el dinero es para un proyecto específico?, ¿hay un plazo de ejecución?, ¿qué gastos son elegibles? Con esa información, se crea o activa el fondo correspondiente en el catálogo de cuentas. El ingreso se acredita en la cuenta de ese fondo —no en la cuenta general de ingresos— y cada gasto asociado al proyecto se carga en el mismo fondo. Al cierre del proyecto, se presenta un informe de ejecución que compara lo presupuestado con lo realmente gastado y justifica el uso de los recursos ante el ente financiador.
¿Qué software de contabilidad sirve para gestionar fondos en una ONG?
Existen varias opciones, desde soluciones específicas para el sector no lucrativo hasta adaptaciones de software contable general. Lo mínimo que debe ofrecer la herramienta es la posibilidad de crear centros de costo o fondos independientes, generar informes de saldo por fondo y registrar la liberación de restricciones. Algunas organizaciones pequeñas comienzan con hojas de cálculo estructuradas, pero a medida que crece el número de fondos activos, la automatización se vuelve necesaria para evitar errores de transcripción y agilizar la preparación de informes.
¿La contabilidad por fondos aplica solo a ONG grandes?
No. Cualquier organización sin fines de lucro que reciba recursos con condiciones específicas —sin importar su tamaño— necesita aplicar alguna forma de contabilidad por fondos. Una ONG pequeña que recibe una sola subvención con restricciones ya tiene la obligación de gestionar ese fondo de forma separada. El nivel de complejidad del sistema puede ser menor, pero el principio de separación y trazabilidad aplica por igual. La diferencia entre una organización grande y una pequeña no es si aplican o no la contabilidad por fondos, sino el número de fondos que administran simultáneamente.
¿Cómo se trata el voluntariado en la contabilidad por fondos?
El voluntariado representa un aporte en especie que muchas ONG subestiman contablemente. Cuando el trabajo voluntario es cuantificable y tiene un valor de mercado identificable, puede y debe registrarse como un ingreso no monetario en el fondo al que corresponde la actividad, con su contrapartida en un gasto equivalente por servicios recibidos. Este registro no afecta la caja de la organización, pero sí muestra el verdadero alcance económico del proyecto y puede ser un dato relevante para demostrar la capacidad operativa de la ONG ante potenciales financiadores. Para profundizar en estos y otros aspectos, el artículo sobre contabilidad de una ONG ofrece una visión más amplia del sistema contable completo.
Conclusión
La contabilidad por fondos no es un tecnicismo reservado a contadores especializados: es el sistema que permite a una ONG demostrar, de forma ordenada y verificable, que cada recurso llegó donde debía. Entender su lógica —fondos separados, registros individuales, informes diferenciados— te da una visión clara de cómo funciona la gestión financiera de este tipo de organizaciones desde adentro.
A lo largo de este artículo revisaste los tres tipos de fondos, cómo se registran los movimientos, cómo se estructura el presupuesto y qué errores debes evitar. Con esa base puedes acercarte a los estados financieros de cualquier ONG con mucho más criterio, ya sea para trabajar en una, para auditarla o para tomar decisiones sobre ella.
Si este tema despertó tu curiosidad sobre el sector, en este sitio web encontrarás más contenido sobre contabilidad para organizaciones sin fines de lucro, con el mismo nivel de claridad y profundidad que acabas de leer. Hay mucho más por descubrir sobre cómo las finanzas sostienen la misión de estas organizaciones.
Sigue aprendiendo:
Contabilidad de una ONG
Diferencia entre una ONG y una empresa social
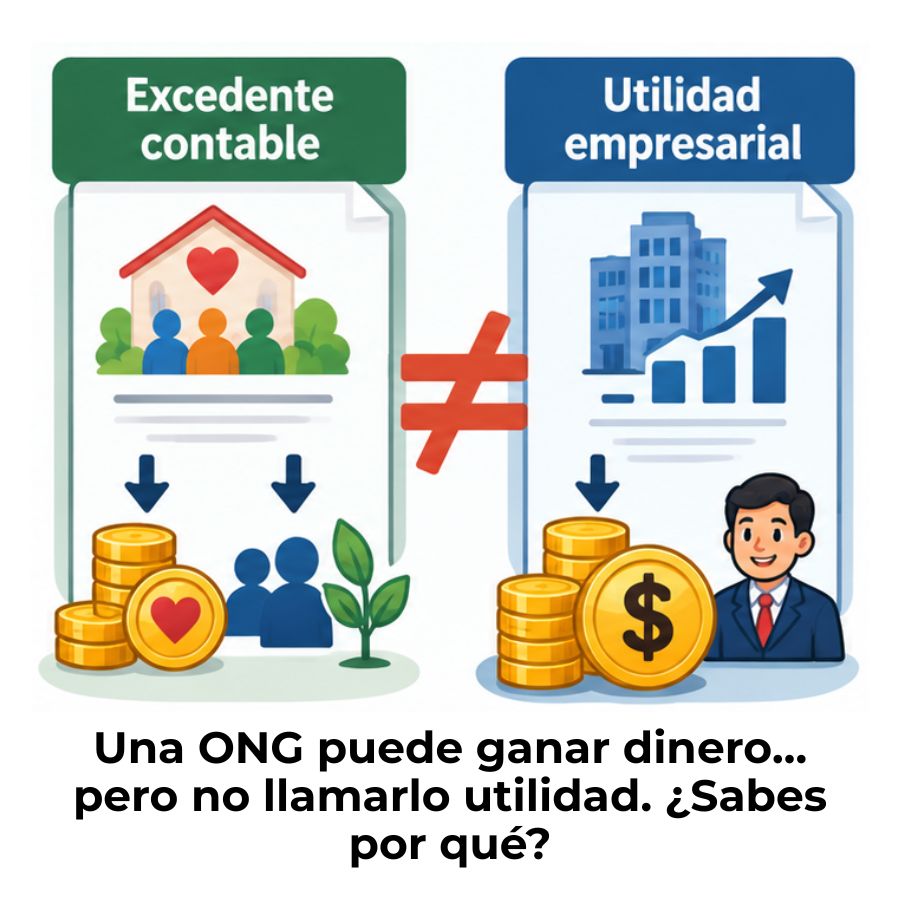
Diferencia entre excedente contable y utilidad empresarial
Patrimonio de una fundación: Gestiona los recursos con claridad
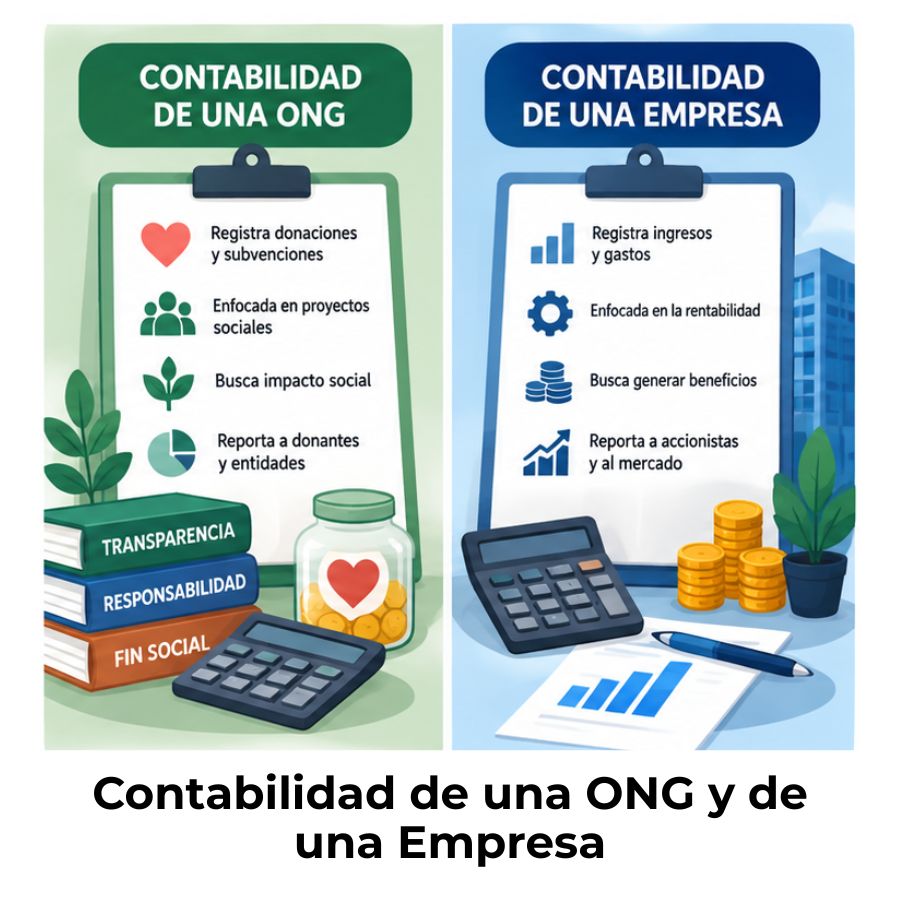
Diferencia entre contabilidad de una ONG y de una empresa
Subvenciones para ONG: El dinero existe, ¿Sabes cómo gestionarlo?
Exención del impuesto a la renta para una ONG
Contabilidad de fundaciones: Registra bien y cumple la ley
