
Cuando alguien acepta un puesto en la junta directiva de una fundación, suele pensar en reuniones, decisiones estratégicas y representación institucional. Pocas veces se habla de algo igual de real: su responsabilidad directa frente a las finanzas. Y no, no se trata solo de «revisar números». Se trata de obligaciones concretas que la ley reconoce y que, si se ignoran, pueden traer consecuencias serias para la organización y para ti.
¿Qué es la junta directiva de una fundación?
La junta directiva es el órgano máximo de gobierno y administración de una fundación. A diferencia de lo que ocurre en una empresa con fines de lucro, en una fundación este órgano concentra tanto las funciones directivas como las de administración, sin una asamblea de socios que le sirva de contrapeso. Eso significa que sus decisiones tienen un peso enorme sobre el destino de la organización.
Su propósito central es garantizar que la fundación cumpla con su misión de interés general, que sus recursos se usen de forma correcta y que la organización opere dentro del marco legal que le corresponde. Todo lo que hace —o deja de hacer— la junta directiva tiene consecuencias directas sobre la salud financiera y la credibilidad de la fundación.
Responsabilidades contables de la junta directiva
Formar parte de la junta directiva de una fundación implica asumir responsabilidades contables que van mucho más allá de asistir a reuniones. La junta es el principal órgano de supervisión financiera de la organización, lo que significa que sus miembros deben involucrarse activamente en la revisión, aprobación y control de la información contable. No se trata de reemplazar al contador, sino de ejercer una vigilancia informada.
Supervisión de los estados financieros
Uno de los compromisos más concretos de la junta directiva es revisar y validar los estados financieros de la fundación con regularidad. Esto incluye el balance general, el estado de actividades (equivalente al estado de resultados en organizaciones sin fines de lucro) y el flujo de efectivo. Estos documentos le permiten a la junta conocer la situación económica real de la organización y tomar decisiones fundamentadas.
Las juntas directivas de las organizaciones sin fines de lucro reciben informes financieros periódicos precisamente para poder cumplir con esta función de supervisión. No basta con recibir el informe: la junta debe leerlo, comprenderlo y, si algo no cuadra, preguntar. Un estado financiero que nadie analiza no sirve de nada como herramienta de control.
Aprobación del presupuesto anual
El presupuesto anual no es un documento que elabora el contador y archiva. Su aprobación formal corresponde a la junta directiva, que debe analizar si los recursos proyectados son suficientes para cumplir la misión de la fundación y si los gastos previstos están justificados. Este proceso también incluye revisar si el presupuesto del año anterior se ejecutó de acuerdo con lo planeado.
¿Qué debe contener el presupuesto que aprueba la junta directiva?
- Ingresos proyectados: Donaciones, subvenciones, cuotas de membresía y otras fuentes de financiación esperadas.
- Gastos operativos: Salarios del personal, alquileres, servicios y costos administrativos estimados.
- Gastos de programas: Recursos destinados directamente a las actividades que cumplen la misión de la fundación.
- Reservas y fondos: Previsión para imprevistos o continuidad operativa ante caídas en la financiación.
- Comparativo con el ejercicio anterior: Análisis de desviaciones entre lo presupuestado y lo ejecutado en el período previo.
Control interno y prevención del fraude
La junta directiva tiene la obligación de asegurarse de que la fundación cuente con sistemas y controles contables internos adecuados que reduzcan el riesgo de errores, malos manejos o fraude. Esto no significa que la junta diseñe esos controles por su cuenta, pero sí que exige que existan, que funcionen y que se revisen periódicamente. Una gestión y supervisión adecuadas son partes esenciales de una junta que cumple su rol.
Entre las medidas de control interno más habituales están la separación de funciones —que una misma persona no tenga acceso total al dinero y a su registro—, la autorización doble para pagos superiores a cierto monto y la revisión periódica de las conciliaciones bancarias. La junta debe conocer estas medidas y verificar que se apliquen.
¿Cómo se estructura la junta directiva de una fundación?
Conocer la estructura interna de la junta directiva es indispensable para entender quién responde por qué en la contabilidad de la fundación. Cada cargo tiene funciones específicas que se complementan entre sí y que, en conjunto, garantizan una administración ordenada y transparente. A continuación se describen los roles más comunes.
Presidente
El presidente lidera la junta directiva y representa a la fundación frente a terceros, organismos públicos y entidades financieras. En materia contable, es quien firma los documentos financieros más relevantes, como contratos, informes anuales o solicitudes de apertura de cuentas bancarias. También preside las sesiones en las que se aprueban los estados financieros y el presupuesto.
Secretario
El secretario tiene una función menos visible pero igual de necesaria: custodiar y mantener actualizados todos los libros y registros de la fundación, incluidos el libro de actas y los documentos contables. Cada decisión que la junta toma sobre las finanzas —aprobación del presupuesto, contratación de auditores, cambios en la política de gastos— queda plasmada en un acta que el secretario redacta y archiva.
Tesorero
El tesorero es el miembro de la junta con mayor responsabilidad directa sobre las finanzas. Sus funciones incluyen supervisar los registros contables, mantener al día los libros de la organización, custodiar los justificantes de ingresos y gastos y presentar informes financieros periódicos al resto de la junta. Es el enlace natural entre el equipo contable y el órgano de gobierno.
Vocales
Los vocales son miembros generales de la junta que pueden sustituir a otros cargos en caso de ausencia y que participan activamente en la votación de decisiones colectivas. Su papel en la contabilidad es de control colegiado: son parte del quorum necesario para aprobar estados financieros, presupuestos y cualquier resolución económica de relevancia para la fundación.
¿Qué deberes legales tiene la junta directiva frente a la contabilidad?
Más allá de las buenas prácticas, la junta directiva tiene deberes legales concretos frente a la contabilidad de la fundación. Estos deberes se articulan en torno a tres principios que la doctrina jurídica agrupa bajo la expresión «los tres deberes» o «las tres Ds»: deber de cuidado, deber de lealtad y deber de obediencia. Conocerlos es indispensable para cualquier persona que forme parte de una junta.
El deber de cuidado exige que cada miembro de la junta participe de forma activa y tome decisiones con información completa. El deber de lealtad obliga a anteponer siempre los intereses de la fundación sobre cualquier interés personal o profesional propio. El deber de obediencia demanda que la junta actúe dentro del marco legal y que la fundación se mantenga fiel a su misión estatutaria, incluyendo el cumplimiento de todas sus obligaciones contables y fiscales.
Además, en muchos países la ley establece que ciertas funciones contables no son delegables. La aprobación de las cuentas anuales, por ejemplo, debe pasar siempre por la junta directiva completa. Esto significa que, aunque exista un contador o un equipo financiero, la responsabilidad última sobre los estados contables sigue recayendo en la junta. Si los estados son incorrectos o incompletos, la junta responde.
La junta directiva de una organización sin fines de lucro sirve de fiduciaria de sus bienes y se asegura de que la organización esté bien manejada y de que sus finanzas estén en sano estado.
Relación entre la junta directiva y el contador de la fundación
Uno de los puntos que genera más confusión en la práctica es cómo se distribuye el trabajo entre la junta directiva y el contador de la fundación. El contador registra, clasifica y presenta la información financiera; la junta la revisa, la cuestiona y la aprueba. No son funciones intercambiables ni paralelas: son complementarias y tienen jerarquías distintas frente a la ley.
La junta también es responsable de asegurarse de que sus miembros tengan la capacidad de leer e interpretar los documentos financieros que el contador produce. No se espera que todos sean expertos en contabilidad, pero sí que entiendan lo suficiente para hacer preguntas pertinentes y detectar señales de alerta. Una junta que recibe informes sin entenderlos no puede cumplir su función de supervisión. Puedes profundizar en cómo funciona la contabilidad de fundaciones para conocer los reportes que el contador elabora y que la junta debe revisar.
Otro aspecto que vale la pena destacar es la relación de la junta con el comité de auditoría. En fundaciones con mayor volumen de operaciones, se recomienda contar con un comité de auditoría en una fundación que funcione como un subórgano de la junta directiva, especializado en la revisión de los controles y los estados financieros. Este comité apoya a la junta sin sustituir sus responsabilidades.
Errores contables comunes que comete la junta directiva
Conocer los errores más frecuentes ayuda a evitarlos antes de que se conviertan en problemas legales o financieros. Muchos de estos errores no nacen de mala fe, sino de falta de conocimiento o de una división poco clara de responsabilidades dentro de la junta. Identificarlos a tiempo puede marcar la diferencia entre una fundación sólida y una que enfrenta sanciones o pérdida de credibilidad.
Uno de los errores más habituales es no documentar ni archivar las decisiones financieras adoptadas en las reuniones de junta. Si no existe un acta que respalde la aprobación de un presupuesto o de una inversión, esa decisión carece de soporte formal y puede generar problemas ante una auditoría o una revisión por parte de la autoridad competente. Las actas son evidencia legal de que la junta actuó con diligencia.
Otro error frecuente es mezclar fondos con restricciones específicas —como una donación condicionada a un proyecto concreto— con los recursos generales de la fundación. Esto no solo es un error contable: puede constituir un incumplimiento de las condiciones bajo las que se recibió ese dinero, con consecuencias legales directas para los miembros de la junta. Si quieres entender cómo se aplica esta lógica en un contexto más amplio, la contabilidad para organizaciones sin fines de lucro ofrece los principios que regulan el manejo de estos fondos.
Preguntas frecuentes
¿Quién es responsable de la contabilidad en una fundación?
La responsabilidad técnica de llevar la contabilidad recae en el contador o equipo contable de la fundación. Sin embargo, la responsabilidad de supervisar, revisar y aprobar esa contabilidad corresponde a la junta directiva. Esto significa que si los estados financieros presentan errores graves o la fundación incumple sus obligaciones contables, los miembros de la junta pueden ser llamados a rendir cuentas ante las autoridades competentes, independientemente de que no hayan ejecutado los registros directamente.
¿Puede un miembro de la junta directiva ser también el contador?
En algunos contextos legales y para fundaciones de tamaño muy reducido, esto puede ser técnicamente posible, pero no es recomendable desde el punto de vista del control interno. La misma persona no debería registrar la información financiera y, al mismo tiempo, ser quien la supervisa y aprueba. Esa doble función elimina un nivel esencial de verificación y expone a la fundación a riesgos innecesarios. Lo ideal es mantener separadas las funciones operativas de las de supervisión. Para entender mejor cómo se estructura la contabilidad en este tipo de entidades, puedes consultar la contabilidad de una ONG, donde se desarrollan principios aplicables también a las fundaciones.
¿Con qué frecuencia debe la junta revisar los informes financieros?
La práctica recomendada es que la junta directiva revise informes financieros al menos una vez al mes, aunque en fundaciones pequeñas con poca actividad puede establecerse una periodicidad trimestral. Lo que nunca debería omitirse es la revisión anual completa previa a la aprobación de los estados financieros definitivos. Cuanto más frecuente sea la revisión, más rápido puede la junta identificar desviaciones del presupuesto o señales de alerta en el flujo de recursos.
¿Qué pasa si la junta directiva no cumple sus obligaciones contables?
Las consecuencias pueden ser serias. Si se comprueba negligencia o dolo en la gestión contable, los miembros de la junta podrían responder con su patrimonio personal por los daños causados a la fundación o a terceros. Además, la fundación puede enfrentar sanciones administrativas, pérdida de reconocimiento legal, cancelación de beneficios fiscales o inhabilitación para recibir subvenciones públicas. Actuar de forma desinformada no exime de responsabilidad legal.
¿Qué documentos contables debe aprobar la junta directiva?
Entre los documentos que la junta directiva debe aprobar de forma formal se encuentran el presupuesto anual, los estados financieros del ejercicio cerrado, los informes de auditoría externa y cualquier modificación relevante en las políticas financieras o de inversión de la fundación. Algunos marcos legales también exigen que la junta apruebe las cuentas anuales antes de presentarlas ante el organismo de control correspondiente, lo que convierte esta aprobación en un acto de alto valor jurídico.
¿La junta directiva necesita conocimientos de contabilidad para gestionar una fundación?
No se requiere que todos los miembros sean contadores, pero sí que tengan conocimientos suficientes para leer e interpretar los estados financieros básicos: el balance, el estado de actividades y el flujo de efectivo. Este nivel de comprensión les permite hacer preguntas pertinentes, identificar inconsistencias y tomar decisiones fundamentadas. Muchas organizaciones ofrecen formación básica en finanzas para miembros de juntas directivas, precisamente porque este conocimiento mínimo es parte del ejercicio responsable del cargo.
¿Cuál es la diferencia entre la junta directiva y el patronato de una fundación?
En muchos países de habla hispana, el término «patronato» se usa para referirse al órgano de gobierno de una fundación, mientras que «junta directiva» es más común en asociaciones y otras organizaciones sin fines de lucro. Sin embargo, en la práctica, ambos términos pueden designar el mismo órgano máximo de gobierno y administración, dependiendo del marco legal de cada país y de lo que establezcan los estatutos de la fundación. Lo que define su función no es el nombre, sino las responsabilidades que la ley y los estatutos le asignan.
Conclusión
La junta directiva de una fundación no es un órgano decorativo. Su papel en la contabilidad de la organización es activo, concreto y legalmente exigible. Cada cargo —desde el presidente hasta los vocales— tiene funciones que inciden directamente en cómo se registra, revisa y presenta la información financiera, y tres deberes legales enmarcan todo ese trabajo: cuidado, lealtad y obediencia.
Ahora que conoces cómo se estructura la junta, qué documentos debe aprobar, qué errores debe evitar y cómo se relaciona con el contador de la fundación, tienes las bases para ejercer ese rol con mayor seguridad o para entenderlo mejor desde tu formación. El conocimiento de estas responsabilidades te permite hacer mejores preguntas, detectar señales de alerta y contribuir a una fundación más sólida y transparente.
Si quieres seguir aprendiendo sobre contabilidad en organizaciones sin fines de lucro, este sitio web tiene contenido pensado para acompañarte en cada etapa de tu aprendizaje, con explicaciones claras y enfocadas en la realidad de estas organizaciones.
Sigue aprendiendo:
Comité de auditoría en una fundación
¿Cómo se calcula el índice de eficiencia de una ONG?
¿Qué pasa con el patrimonio al disolver una fundación?
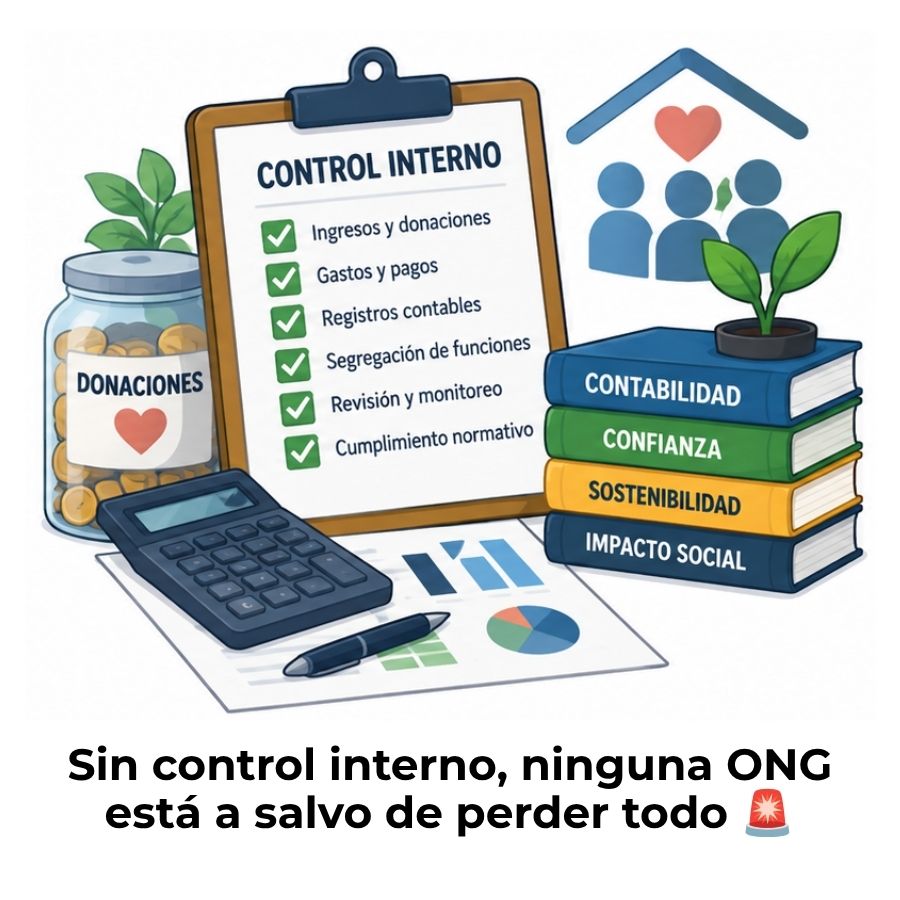
Control interno en organizaciones sin fines de lucro
Gastos de programas en organizaciones sin fines de lucro
Contabilidad de asociaciones civiles
Ingresos por eventos de recaudación de fondos
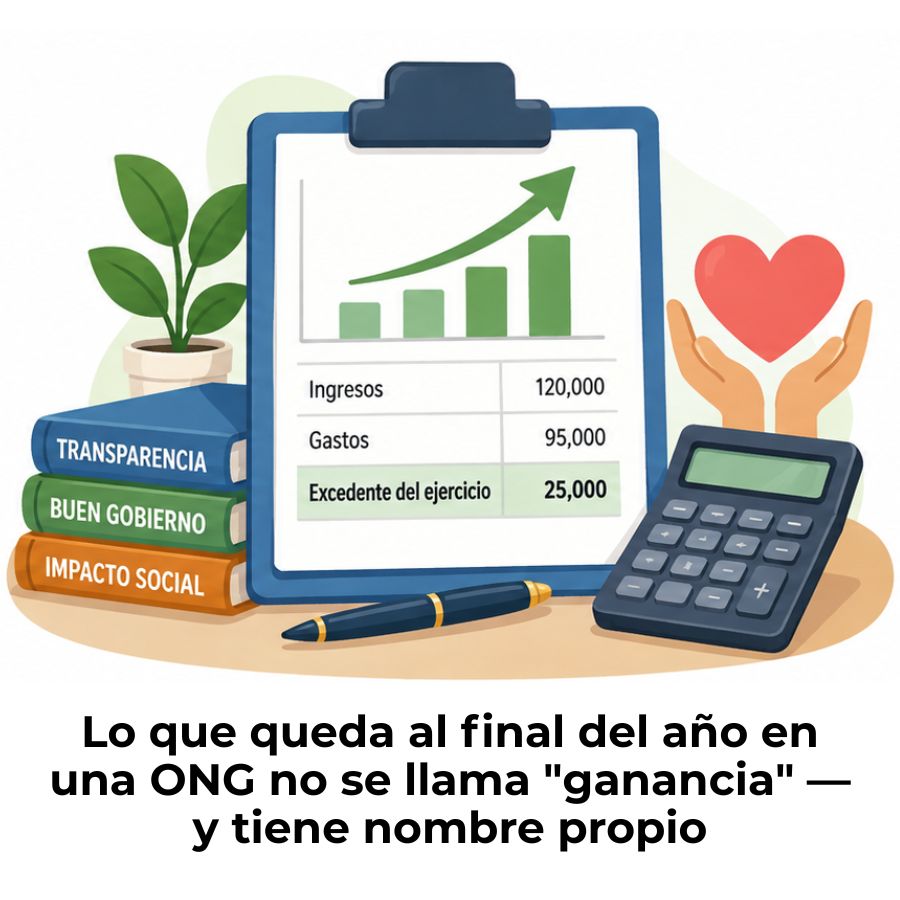
Excedente del ejercicio en organizaciones sin fines de lucro
