
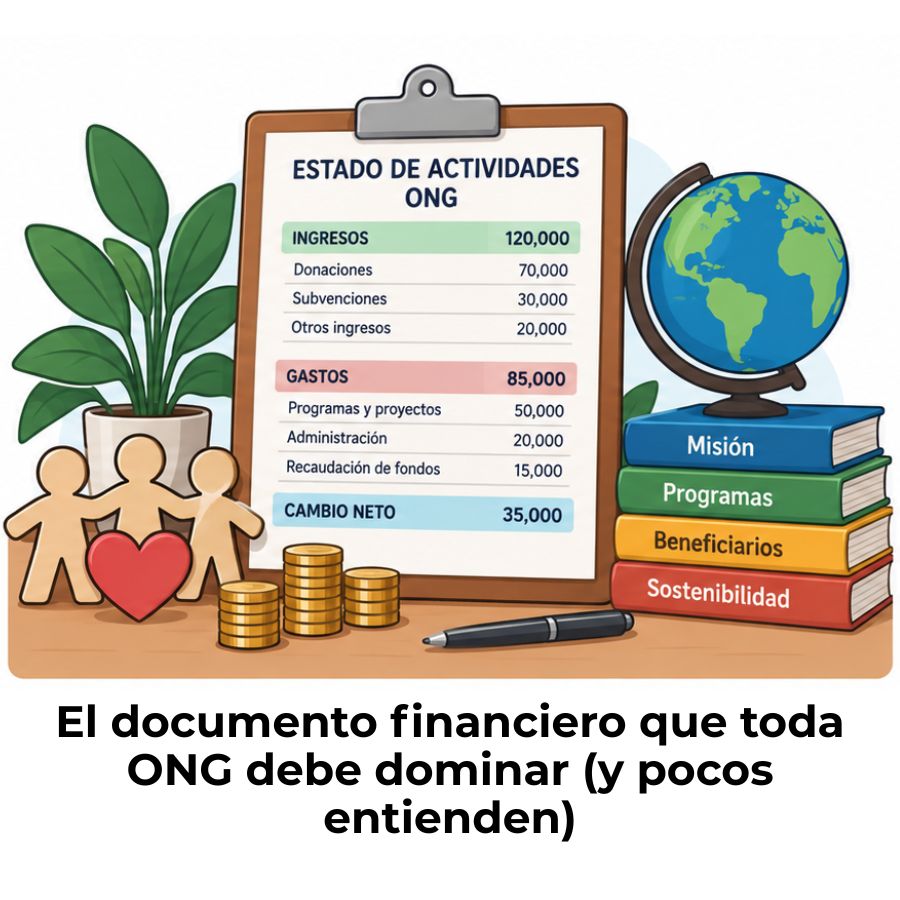
El estado de actividades es el documento financiero que muestra todos los ingresos, gastos y la variación en los activos netos de una ONG durante un período determinado. Equivale al estado de resultados de una empresa, pero con diferencias importantes en su estructura y terminología.
¿Qué es el estado de actividades de una ONG?
El estado de actividades es uno de los estados financieros principales que prepara una organización sin fines de lucro. Su función es mostrar todos los ingresos recibidos, todos los gastos ejecutados y el cambio resultante en los activos netos durante un período contable específico, que suele ser un año fiscal. A diferencia de los informes empresariales, aquí no se habla de «utilidad» ni de «pérdida»: se habla de cómo variaron los recursos de la organización en relación con su misión.
Este informe es el equivalente funcional del estado de resultados en una empresa con fines de lucro, pero adaptado a la realidad de las organizaciones sin fines de lucro. La diferencia terminológica no es trivial: refleja que el objetivo de una ONG no es acumular ganancias, sino administrar recursos para cumplir un propósito social, educativo, ambiental o humanitario.
Diferencia entre el estado de actividades y el estado de resultados
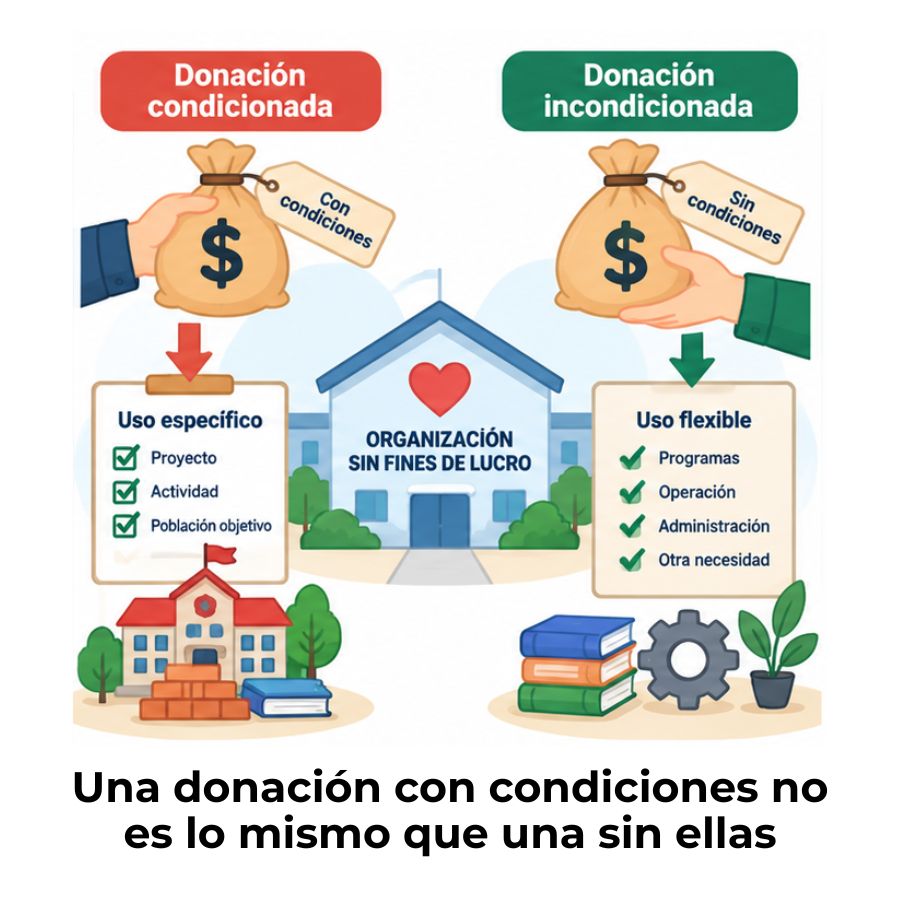
La diferencia más visible está en el propósito y en el lenguaje. Una empresa mide su «ingreso neto»; una ONG mide el «cambio en los activos netos». Esa distinción no es cosmética: refleja que la organización no tiene accionistas que esperen dividendos, sino donantes y beneficiarios que esperan que los recursos se usen bien. Además, el estado de actividades incorpora columnas separadas para fondos con y sin restricciones del donante, algo que no existe en el estado de resultados convencional.
Otra diferencia importante es que el estado de actividades clasifica los gastos por función —programas, administración y recaudación de fondos—, no solo por su naturaleza (sueldos, alquiler, suministros). Esa clasificación funcional permite evaluar qué porcentaje de los recursos llega directamente a los beneficiarios.
¿Para qué sirve el estado de actividades en una organización sin fines de lucro?
Este informe cumple varias funciones simultáneas. La más evidente es la transparencia: donantes, organismos gubernamentales y la propia directiva necesitan saber si la organización está usando sus fondos de acuerdo con su misión. Pero más allá de la rendición de cuentas, el estado de actividades también es una herramienta de gestión que permite comparar períodos, detectar tendencias y tomar decisiones sobre la viabilidad de los programas.
También sirve para cumplir obligaciones regulatorias. En muchos países, las organizaciones sin fines de lucro están obligadas a presentar estados financieros auditados para mantener su estatus legal, acceder a fondos públicos o renovar convenios con sus financiadores. El estado de actividades es uno de los documentos centrales de esa rendición de cuentas formal.
¿A quién le interesa el estado de actividades?
- Donantes individuales y fundaciones: verifican que sus aportes se destinaron al propósito acordado.
- Organismos gubernamentales: controlan el cumplimiento de requisitos para mantener la exención fiscal.
- Directivos y junta directiva: evalúan la sostenibilidad financiera y priorizan programas.
- Auditores externos: verifican la razonabilidad de los registros contables.
- Beneficiarios y comunidad: ejercen su derecho a conocer cómo opera la organización.
Puedes conocer más sobre las bases de este tipo de informes en el artículo sobre contabilidad de una ONG, donde se explica el marco general que rige el registro financiero de estas organizaciones.
Estructura del estado de actividades de una ONG
El estado de actividades se organiza en tres grandes secciones que siguen una lógica secuencial: primero se presentan los ingresos, luego los gastos y, finalmente, el resultado que surge de restar unos de otros. Cada sección se divide a su vez en columnas según la clasificación de los activos netos, que veremos más adelante. Esta estructura, aunque varía ligeramente según el país y la normativa aplicable, mantiene ese mismo orden lógico en todas sus versiones.
Sección de ingresos y apoyos
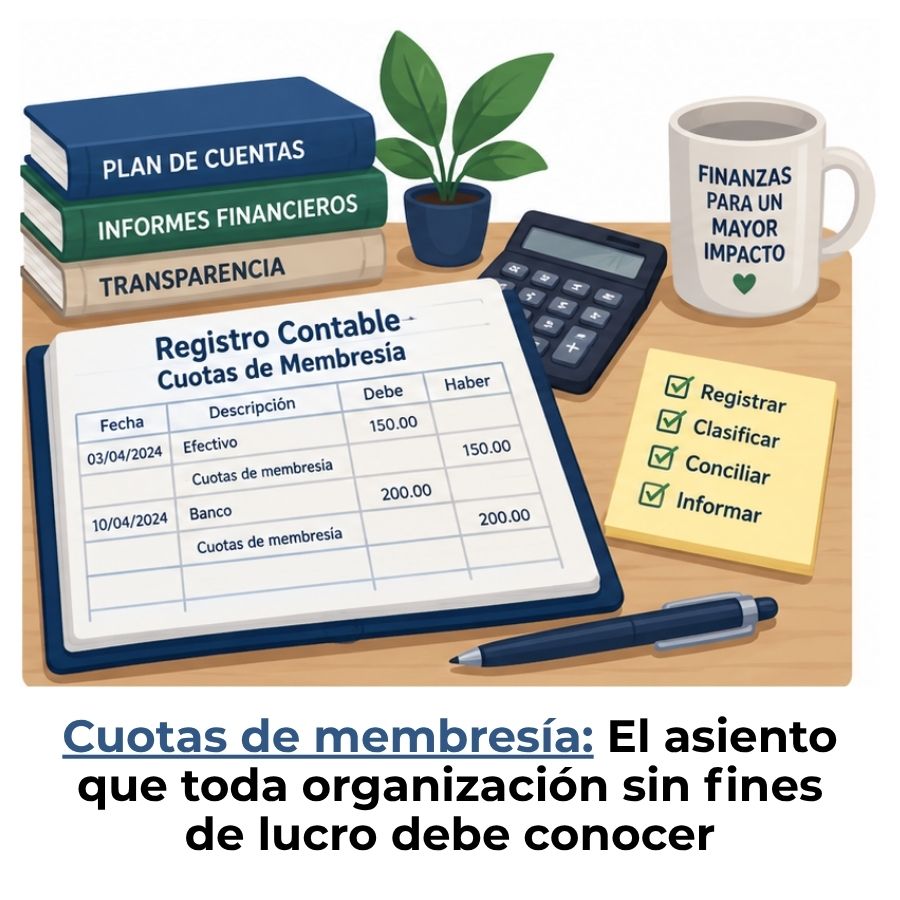
La primera sección agrupa todos los recursos que la organización recibió durante el período. Aquí aparecen las donaciones en efectivo y en especie, las subvenciones de organismos públicos o privados, las cuotas de membresía, los ingresos por eventos de recaudación y los rendimientos de inversiones. Es importante que cada tipo de ingreso quede clasificado según si tiene o no restricciones impuestas por el donante, porque esa clasificación determina cómo la organización puede usar esos recursos.
También se incluyen en esta sección los montos liberados de restricciones: es decir, fondos que antes estaban restringidos y que, al cumplirse la condición impuesta por el donante, pasan a estar disponibles para uso general. Este movimiento entre categorías es único de la contabilidad sin fines de lucro y no tiene equivalente directo en los estados financieros de una empresa.
Sección de gastos por función
Esta sección organiza los gastos según su propósito dentro de la organización, no solo por su naturaleza contable. Existen tres categorías funcionales principales: gastos de programas, gastos de administración y gastos de recaudación de fondos. Los gastos de programas son los que se destinan directamente a la misión de la ONG; los de administración cubren la operación general; y los de recaudación, las actividades para obtener nuevos fondos.
Un mismo gasto puede dividirse entre varias funciones. Por ejemplo, el sueldo de un director que dedica parte de su tiempo a gestionar proyectos y parte a la administración general se distribuye proporcionalmente entre ambas categorías. Esta asignación debe ser documentada y consistente, porque los financiadores y auditores la revisan con atención.
Cambio en los activos netos
El cambio en los activos netos es el resultado que se obtiene al restar los gastos totales de los ingresos totales. Si el resultado es positivo, la organización generó un superávit; si es negativo, incurrió en un déficit. Este resultado no implica «ganancia» en sentido empresarial: simplemente indica si la organización acumuló más recursos de los que consumió, o si gastó por encima de sus ingresos durante ese período.
Al final del estado de actividades, este cambio se suma a los activos netos que la organización tenía al inicio del período para obtener el saldo de activos netos al cierre. Esa cifra final conecta directamente con el estado de situación financiera, garantizando que ambos documentos cuadren entre sí.
Clases de activos netos en el estado de actividades
Una de las características que más distingue al estado de actividades de cualquier otro informe financiero es la presentación de los activos netos en dos grandes clases, determinadas por si los recursos recibidos tienen condiciones impuestas por el donante o no. Esta distinción es el corazón del sistema de contabilidad por fondos que se aplica en las organizaciones sin fines de lucro. Para profundizar en cómo se gestionan estos fondos, puedes revisar el artículo sobre la diferencia entre fondos restringidos y no restringidos.
Activos netos sin restricciones del donante
Son los recursos sobre los cuales la organización tiene plena libertad de uso. El donante no estableció ninguna condición sobre cómo ni cuándo utilizarlos. La junta directiva puede destinarlos a cualquier propósito que considere adecuado, desde cubrir gastos operativos hasta financiar un nuevo programa. Este tipo de fondos otorga mayor flexibilidad financiera y es especialmente valioso en períodos de menor liquidez o de demanda inesperada de recursos.
Activos netos con restricciones del donante
Estos fondos vienen acompañados de condiciones específicas establecidas por quien los aportó. Las restricciones pueden ser de propósito —por ejemplo, solo para construir una escuela— o de tiempo, como fondos que no pueden usarse hasta una fecha determinada. La organización no puede reasignarlos sin violar el acuerdo con el donante, lo que convierte su seguimiento contable en una responsabilidad crítica.
Cuando la condición se cumple —se termina el proyecto, llega la fecha acordada o se logra el objetivo—, los fondos se «liberan de restricciones» y se trasladan a la columna de activos sin restricciones. Ese movimiento queda registrado explícitamente en el estado de actividades, lo que da total visibilidad sobre la vida de cada fondo desde que entra hasta que se utiliza.
¿Cómo se lee e interpreta el estado de actividades?
Leer este informe no requiere ser contador, pero sí requiere saber qué buscar. Lo primero que debes identificar es si la organización cerró el período con un cambio positivo o negativo en sus activos netos. Un cambio positivo indica que ingresó más de lo que gastó; un cambio negativo, lo contrario. Ninguno de los dos es necesariamente bueno o malo por sí solo: depende del contexto, del histórico y de si la organización planificó ese déficit.
Después, conviene analizar la proporción entre los gastos de programas y los gastos de administración. Una ONG eficiente destina la mayor parte de sus recursos a sus programas misionales, no a la estructura administrativa. Este ratio, aunque no tiene un valor universal correcto, es uno de los indicadores que más observan los donantes institucionales al evaluar una organización.
Lo que te dice el cambio en los activos netos
El cambio en los activos netos es la cifra resumen del período. Si es positivo de forma sostenida en el tiempo, significa que la organización está acumulando reservas que le dan estabilidad ante imprevistos. Si es negativo de forma recurrente, es una señal de que los ingresos no alcanzan a cubrir la operación, lo que pone en riesgo la continuidad de los programas y el cumplimiento de compromisos con los financiadores.
También es relevante analizar el cambio separado por clase de activos netos. Una organización puede tener un superávit en los fondos restringidos —porque recibió una donación grande que aún no ejecutó— y al mismo tiempo un déficit en los fondos sin restricciones. Esa combinación puede ocultar una presión real de liquidez operativa que no se ve si solo se mira el total consolidado.
Señales de alerta que debes conocer
Indicadores que merecen análisis adicional
- Déficit consecutivo en fondos sin restricciones: puede indicar dependencia excesiva de donaciones condicionadas y poca flexibilidad operativa.
- Gastos administrativos que superan los de programas: señal de que los recursos no llegan con suficiente peso a los beneficiarios.
- Ingresos muy concentrados en una sola fuente: genera vulnerabilidad ante cambios en esa fuente de financiamiento.
- Liberaciones de restricciones muy escasas: puede indicar dificultad para ejecutar los proyectos comprometidos con los donantes.
- Caída sostenida de ingresos sin reducción de gastos: anticipa una crisis de liquidez si no se toman medidas a tiempo.
Ejemplo práctico de un estado de actividades de una ONG
Para que la estructura quede clara, veamos cómo luciría un estado de actividades simplificado de una organización sin fines de lucro dedicada a programas de educación comunitaria. Los montos son ilustrativos y no corresponden a ninguna entidad real.
| Concepto | Sin restricciones | Con restricciones | Total |
|---|---|---|---|
| Ingresos y apoyos | |||
| Donaciones individuales | 120.000 | 45.000 | 165.000 |
| Subvención gubernamental | 0 | 200.000 | 200.000 |
| Cuotas de membresía | 18.000 | 0 | 18.000 |
| Ingresos por eventos | 30.000 | 0 | 30.000 |
| Rendimientos de inversiones | 5.000 | 0 | 5.000 |
| Liberación de restricciones | 80.000 | −80.000 | 0 |
| Total ingresos | 253.000 | 165.000 | 418.000 |
| Gastos | |||
| Programas educativos | 180.000 | 180.000 | |
| Administración general | 45.000 | 45.000 | |
| Recaudación de fondos | 20.000 | 20.000 | |
| Total gastos | 245.000 | 0 | 245.000 |
| Cambio en activos netos | 8.000 | 165.000 | 173.000 |
| Activos netos al inicio | 95.000 | 210.000 | 305.000 |
| Activos netos al cierre | 103.000 | 375.000 | 478.000 |
En este ejemplo, la organización tuvo un superávit total de 173.000, pero conviene notar que la mayor parte corresponde a fondos con restricciones —la subvención gubernamental aún no ejecutada—. El superávit en fondos sin restricciones fue de apenas 8.000, lo que indica una operación ajustada en términos de liquidez libre. Esa lectura más detallada es la que realmente aporta valor para la toma de decisiones.
Diferencias clave entre el estado de actividades y otros estados financieros
El estado de actividades es uno de varios informes que componen los estados financieros completos de una ONG. Cada uno responde una pregunta distinta, y entender cómo se relacionan entre sí es fundamental para tener una imagen completa de la organización. Si quieres conocer el marco completo de la contabilidad para organizaciones sin fines de lucro, encontrarás todos los conceptos que rodean este informe y los demás estados financieros que lo complementan.
| Estado financiero | Pregunta que responde | Período o fecha |
|---|---|---|
| Estado de actividades | ¿Cuánto ingresó, cuánto se gastó y cómo cambiaron los activos netos? | Período (ej. un año) |
| Estado de situación financiera | ¿Qué tiene la organización, qué debe y cuánto son sus activos netos? | Fecha puntual de corte |
| Estado de flujos de efectivo | ¿De dónde vino el dinero en efectivo y en qué se usó? | Período (ej. un año) |
| Estado de gastos funcionales | ¿Cómo se distribuyen los gastos entre programas, administración y recaudación? | Período (ej. un año) |
Cada uno de estos informes aporta una perspectiva diferente. El estado de actividades es el que más se asemeja al «termómetro» de la organización: muestra si está generando más de lo que consume y si sus recursos se están destinando a los propósitos correctos. Sin embargo, solo en conjunto con los otros estados ofrece una visión completa y confiable.
Preguntas frecuentes
¿Qué información contiene el estado de actividades de una ONG?
El estado de actividades contiene todos los ingresos y apoyos recibidos durante el período —donaciones, subvenciones, cuotas, eventos e ingresos de inversiones—, todos los gastos clasificados por función —programas, administración y recaudación— y el cambio resultante en los activos netos. Ese cambio se presenta separado por clase de activos netos: sin restricciones del donante y con restricciones del donante, además del total consolidado. Al final, se incluye el saldo de activos netos al inicio y al cierre del período, lo que conecta este informe con el estado de situación financiera.
¿Cuál es la diferencia entre el estado de actividades y el estado de situación financiera?
Son dos informes distintos con propósitos complementarios. El estado de actividades muestra lo que ocurrió durante un período: cuánto ingresó, cuánto se gastó y cómo varió la posición de la organización. El estado de situación financiera, en cambio, muestra una fotografía a una fecha específica: qué activos tiene la organización, qué deudas tiene y cuánto suman sus activos netos. Uno es dinámico —refleja movimiento—; el otro es estático —refleja un saldo en un momento concreto—. Ambos se necesitan para tener una visión completa de la salud financiera de la ONG.
¿Qué son los activos netos en una organización sin fines de lucro?
Los activos netos son la diferencia entre el total de activos —todo lo que la organización posee— y el total de pasivos —todo lo que debe—. En términos simples, representan los recursos propios acumulados por la organización. A diferencia del «capital» en una empresa, los activos netos de una ONG no pertenecen a accionistas ni se reparten como utilidades: son fondos que la organización administra en beneficio de su misión. Se clasifican en dos grupos según si tienen condiciones del donante o no, y su evolución a lo largo del tiempo es uno de los mejores indicadores de sostenibilidad financiera.
¿Qué significa el cambio en los activos netos en el estado de actividades?
El cambio en los activos netos es el resultado neto del período: la diferencia entre los ingresos totales y los gastos totales. Un resultado positivo indica que la organización generó más recursos de los que consumió, lo que fortalece su posición financiera. Un resultado negativo indica que gastó más de lo que ingresó, lo que no necesariamente es una crisis si estaba planificado, pero sí requiere atención si se repite en períodos consecutivos. Este indicador es el equivalente al «resultado del ejercicio» en la contabilidad empresarial.
¿Con qué frecuencia debe prepararse el estado de actividades?
La frecuencia mínima habitual es anual, al cierre del ejercicio fiscal de la organización. Sin embargo, muchas ONG preparan versiones intermedias con periodicidad trimestral o semestral para uso interno de la dirección y la junta. Cuanto más frecuente sea el seguimiento, mayor capacidad tendrá la organización para detectar desvíos y corregir el rumbo antes de que el problema se consolide. Los financiadores institucionales, por su parte, suelen exigir informes periódicos como condición para mantener el desembolso de subvenciones activas.
¿Quién está obligado a preparar el estado de actividades?
La obligación varía según el país, el tipo de organización y el volumen de ingresos. En general, cualquier ONG que reciba financiamiento público, subvenciones de fundaciones o que esté inscrita como entidad de utilidad pública tiene la obligación de preparar estados financieros completos que incluyen el estado de actividades. En países con normativas contables específicas para entidades sin fines de lucro, como el Real Decreto 1491/2011 en España, la obligación está expresamente regulada. Independientemente del marco legal, prepararlo es una práctica de transparencia que fortalece la confianza de los donantes y colaboradores.
¿Puede una ONG tener déficit en su estado de actividades?
Sí, y no siempre es una señal negativa. Un déficit planificado —por ejemplo, cuando la organización ejecuta un proyecto con reservas acumuladas de años anteriores— forma parte de una gestión financiera estratégica. El problema surge cuando el déficit es recurrente, no planificado y no está acompañado de medidas correctivas. En ese escenario, la organización puede llegar a agotar sus reservas y comprometer su capacidad para cumplir con los compromisos adquiridos con donantes y beneficiarios. Por eso, el análisis del estado de actividades siempre debe hacerse en contexto y en comparación con períodos anteriores.
Conclusión
El estado de actividades es el documento que resume la vida financiera de una ONG durante un período: cuánto recibió, en qué lo gastó y cómo cambiaron sus recursos netos. Entenderlo te permite ir más allá de los números y comprender si una organización está cumpliendo su misión de forma sostenible y transparente, o si enfrenta presiones que requieren atención.
A lo largo de este artículo viste su estructura en tres secciones, la diferencia entre fondos con y sin restricciones, cómo interpretar el cambio en los activos netos y qué señales de alerta debes identificar. Con ese conocimiento puedes analizar el estado de actividades de cualquier organización —ya sea para tu trabajo, tus estudios o para evaluar una ONG en la que confías— con una mirada más informada y crítica.
Si este tema despertó tu curiosidad por la contabilidad del sector social, en este sitio web encontrarás más contenidos sobre cómo funcionan las organizaciones sin fines de lucro desde una perspectiva financiera clara y accesible. Hay mucho más por descubrir sobre cómo el dinero se convierte en impacto real.
Sigue aprendiendo:
Requisitos legales para constituir una fundación
Patrimonio de una fundación: Gestiona los recursos con claridad
¿Cómo hacer el presupuesto anual de una ONG?
Gastos de programas en organizaciones sin fines de lucro
Cuotas de socios: El ingreso clave que sostiene tu organización
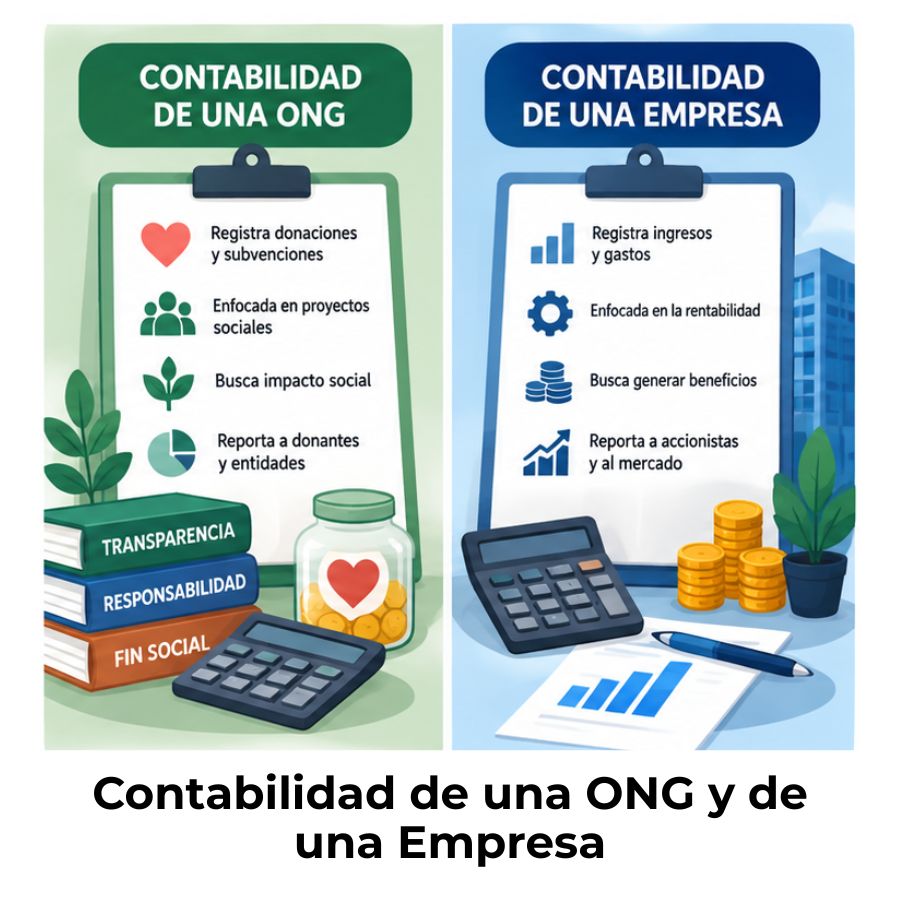
Diferencia entre contabilidad de una ONG y de una empresa
Registro contable de las cuotas de membresía
Donación condicionada e incondicionada en una ONG
