
La contabilidad de fundaciones es el conjunto de normas, registros y procedimientos que permite a estas entidades ordenar su actividad económica, rendir cuentas ante el Protectorado y cumplir con sus obligaciones legales. A diferencia de una empresa, su contabilidad no mide el beneficio, sino el grado en que cumple sus fines sociales.
¿Qué es la contabilidad de fundaciones?
La contabilidad de fundaciones es el sistema de registro, clasificación y presentación de la actividad económica que llevan a cabo estas entidades. Su objetivo no es medir cuánto gana la organización, sino reflejar con transparencia cómo gestiona sus recursos para cumplir sus fines sociales. La contabilidad no es opcional en una fundación: es una obligación legal establecida por la Ley 50/2002 de Fundaciones.
Toda fundación debe mantener un registro ordenado de sus operaciones que permita conocer en todo momento su situación patrimonial y financiera. Ese registro debe estar disponible para el Protectorado, que es el organismo público encargado de supervisar que la fundación cumple sus fines y gestiona bien sus recursos.
Diferencias con la contabilidad de empresas
La diferencia más importante está en el objetivo. Una empresa mide su actividad en términos de beneficio económico; una fundación, en cambio, mide si sus recursos se destinan correctamente a cumplir sus fines estatutarios. La contabilidad de una fundación no genera un resultado que se distribuya entre socios o accionistas: cualquier excedente queda en la propia entidad para seguir financiando su misión.
Otra diferencia importante es la terminología. Las fundaciones utilizan conceptos como dotación fundacional, fondo social, subvenciones imputadas o excedente del ejercicio, que no existen en la contabilidad empresarial convencional. Aprender este vocabulario es el primer paso para entender cómo funciona su sistema contable.
Marco legal que regula la contabilidad de fundaciones
La contabilidad de las fundaciones en España no se rige por el Plan General de Contabilidad diseñado para las empresas. Existe un marco normativo específico construido sobre dos pilares fundamentales: la Ley 50/2002 de Fundaciones y el Real Decreto 1491/2011, que adapta el Plan General de Contabilidad a las entidades sin fines lucrativos. Conocer estas normas te permite entender de dónde vienen cada una de las obligaciones contables de una fundación.
Ley 50/2002 y Real Decreto 1491/2011
La Ley 50/2002 de Fundaciones establece en su artículo 25 que toda fundación debe llevar una contabilidad ordenada y adecuada a su actividad, que permita un seguimiento claro de sus operaciones. Esta ley fija el deber de llevar libros contables, formular cuentas anuales y presentarlas ante el Protectorado en un plazo determinado.
El Real Decreto 1491/2011 desarrolló las normas de adaptación del Plan General de Contabilidad a las entidades sin fines lucrativos, creando un sistema contable pensado para las particularidades de fundaciones, asociaciones y otras organizaciones similares. Gracias a él, estas entidades disponen de un marco propio que contempla operaciones que no existen en la contabilidad empresarial, como el registro de donaciones, legados o activos cedidos sin contraprestación.
«Las fundaciones deberán llevar una contabilidad ordenada y adecuada a su actividad que permita un seguimiento de las operaciones realizadas.» — Artículo 25, Ley 50/2002 de Fundaciones.
Normativa autonómica: ¿cuándo aplica?
No todas las fundaciones se rigen por la normativa estatal. Las fundaciones de ámbito autonómico, en aquellas comunidades que han desarrollado legislación propia, quedan sujetas a sus normas específicas. Comunidades como Cataluña, País Vasco, Galicia, Madrid, Andalucía, Navarra, Canarias, Castilla y León, La Rioja y la Comunidad Valenciana cuentan con su propia normativa de fundaciones.
En la práctica, estas normativas autonómicas son similares a la estatal en lo sustancial, pero pueden añadir obligaciones adicionales o matices específicos. Las fundaciones que operan exclusivamente en una de estas comunidades deben revisar su normativa propia, además de conocer el marco estatal como referencia general.
¿Qué plan contable usan las fundaciones?
Las fundaciones no utilizan el mismo plan de cuentas que una empresa convencional. El referente obligatorio es el Plan General de Contabilidad de las entidades sin fines lucrativos, aprobado por el Real Decreto 1491/2011, que incorpora cuentas y criterios específicos para operaciones propias de este tipo de organizaciones. Este plan establece el cuadro de cuentas, las normas de registro y valoración y los modelos de cuentas anuales que deben seguir.
Además del plan general, existe una versión simplificada pensada para fundaciones de menor tamaño. La elección entre uno y otro depende de si la entidad supera ciertos umbrales de volumen de actividad durante dos ejercicios consecutivos. Si no los supera, puede acogerse al plan simplificado, que reduce la carga de información sin eliminar las obligaciones básicas.
Plan general y plan para pequeñas entidades
La norma distingue dos versiones del plan contable para organizaciones sin fines lucrativos. Una fundación puede aplicar el plan para pequeñas y medianas entidades sin fines lucrativos si, durante dos ejercicios consecutivos, cumple simultáneamente estas condiciones: activo total inferior a 4 millones de euros, ingresos anuales inferiores a 8 millones de euros y una media de trabajadores inferior a cincuenta.
Si la fundación supera alguno de esos límites en dos ejercicios seguidos, debe pasar al plan general completo. El cambio de plan implica presentar más información en las cuentas anuales y aplicar criterios de valoración más exigentes. Por eso, conviene revisar año a año si la entidad sigue cumpliendo los requisitos del plan simplificado.
Libros contables obligatorios en una fundación
Al igual que cualquier entidad con obligaciones contables, las fundaciones deben mantener una serie de libros en los que se registre toda su actividad económica de forma cronológica y ordenada. La normativa establece como mínimo obligatorio el Libro Diario y el Libro de Inventarios y Cuentas Anuales, que deben legalizarse ante el Registro correspondiente. La legalización puede realizarse en formato digital, lo que simplifica bastante el proceso.
Estos libros deben conservarse durante al menos seis años desde la fecha del último asiento. No basta con tenerlos; deben estar actualizados y disponibles para cualquier revisión del Protectorado o de una auditoría externa. Una contabilidad desactualizada puede derivar en sanciones o en la pérdida de determinados beneficios fiscales.
- Libro Diario: Registra cronológicamente todas las operaciones económicas de la fundación, asiento por asiento, en el orden en que ocurren.
- Libro de Inventarios y Cuentas Anuales: Recoge el inventario inicial, los balances de comprobación periódicos y las cuentas anuales al cierre de cada ejercicio.
- Libro Mayor: Aunque no siempre exigido formalmente, organiza los movimientos por cuentas y facilita la preparación de los estados financieros.
- Libro de actas del Patronato: Recoge los acuerdos del órgano de gobierno, algunos de los cuales tienen implicaciones contables directas, como la aprobación del presupuesto o las cuentas anuales.
Cuentas anuales de una fundación
Las cuentas anuales son el documento más importante que produce la contabilidad de una fundación. Recogen de forma resumida toda la actividad económica y financiera del ejercicio y permiten al Protectorado comprobar si la entidad gestiona correctamente sus recursos. La fundación tiene un plazo de seis meses desde el cierre del ejercicio para formular y presentar sus cuentas anuales.
A diferencia de las empresas, los estados financieros de una fundación incluyen documentos específicos que no existen en el mundo empresarial. Además del balance y la cuenta de resultados, deben incorporar una memoria que explica el grado de cumplimiento de los fines estatutarios y la aplicación de los ingresos obtenidos durante el ejercicio.
Componentes del balance y la cuenta de resultados
El balance de una fundación refleja su situación patrimonial: lo que tiene (activo), lo que debe (pasivo) y lo que le pertenece como fondo propio (patrimonio neto). El patrimonio neto de una fundación incluye la dotación fundacional, los excedentes acumulados de ejercicios anteriores y las subvenciones e ingresos diferidos pendientes de imputar. Cada uno de estos conceptos tiene su propio tratamiento contable.
La cuenta de resultados, por su parte, no se denomina igual que en las empresas. En el ámbito de las entidades sin fines lucrativos, recibe el nombre de cuenta del excedente del ejercicio. En ella se comparan los ingresos obtenidos con los gastos incurridos para determinar si la fundación termina el año con superávit o con déficit. Ninguno de los dos escenarios es, por sí solo, negativo: lo que importa es la justificación de cada partida.
¿Cuándo se exige auditoría externa?
No todas las fundaciones están obligadas a someter sus cuentas a auditoría externa. La obligación surge cuando la entidad supera durante dos ejercicios consecutivos al menos dos de los siguientes umbrales: activo total superior a 2,85 millones de euros, volumen anual de ingresos superior a 5,7 millones de euros o número medio de trabajadores superior a cincuenta. Cuando se supera este umbral, la auditoría es obligatoria y sus conclusiones deben incluirse en las cuentas anuales presentadas al Protectorado.
Además de estas circunstancias objetivas, algunas comunidades autónomas o convocatorias de subvenciones públicas pueden exigir auditoría a fundaciones más pequeñas como condición para recibir financiación. Por eso, aunque la ley no obligue, tener las cuentas auditadas es una buena práctica que refuerza la credibilidad de la entidad ante donantes e instituciones.
¿Cómo se registran las subvenciones, donaciones y legados?
Uno de los aspectos más particulares de la contabilidad de fundaciones es el tratamiento de sus fuentes de financiación más habituales. Las subvenciones, donaciones y legados no se registran como ingresos ordinarios. Su tratamiento contable depende de si se reciben para financiar gastos concretos de la entidad o para formar parte de su patrimonio permanente, lo que determina cuándo y cómo se imputan al resultado del ejercicio.
Cuando una subvención se recibe para cubrir gastos específicos, se reconoce en el patrimonio neto como ingreso diferido y se va llevando a resultados a medida que se ejecutan esos gastos. Si la donación tiene carácter general, sin un destino específico, puede imputarse directamente al resultado del período. Los legados, en función de su naturaleza, se tratan de forma similar a las donaciones no condicionadas o se incorporan a la dotación fundacional.
En la contabilidad para organizaciones sin fines de lucro, el registro correcto de estas partidas es uno de los puntos donde más errores se cometen, porque la lógica difiere bastante de la contabilidad empresarial. Un error en la imputación puede afectar tanto al resultado del ejercicio como a la información presentada al Protectorado.
Obligaciones fiscales vinculadas a la contabilidad
Las fundaciones no están exentas de obligaciones fiscales, aunque disfrutan de un régimen especial más favorable que el de las empresas. La normativa que regula su situación fiscal es la Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, que establece una tributación reducida sobre determinadas rentas siempre que la entidad cumpla ciertos requisitos.
Para acceder a ese régimen especial, la fundación debe cumplir una serie de condiciones, entre ellas que su actividad principal sea el cumplimiento de sus fines fundacionales, que los ingresos de actividades económicas ajenas no superen cierto porcentaje del total y que la contabilidad sea suficientemente detallada para distinguir las rentas exentas de las que no lo son.
Esto conecta directamente la calidad de la contabilidad con el aprovechamiento de los beneficios fiscales. Una contabilidad deficiente o incompleta puede hacer que la fundación pierda su condición de entidad acogida al régimen especial, lo que supone tributar como una sociedad ordinaria. Por eso, la precisión en los registros contables tiene consecuencias directas sobre la carga fiscal de la organización.
Preguntas frecuentes
¿Qué diferencia hay entre la contabilidad de una fundación y la de una empresa?
La diferencia principal está en el objetivo de la actividad. Una empresa mide su rendimiento en términos de beneficio económico, mientras que una fundación mide si sus recursos se aplican correctamente para cumplir sus fines sociales. Esto hace que el plan contable sea diferente, que ciertos documentos sean exclusivos del sector —como la cuenta del excedente o la memoria de actividades— y que la supervisión no la ejerza el Registro Mercantil, sino el Protectorado correspondiente. Además, el vocabulario contable cambia: en lugar de hablar de beneficio, se habla de excedente; en lugar de capital social, de dotación fundacional.
¿Qué plan contable debe usar una fundación en España?
Las fundaciones en España deben aplicar el Plan General de Contabilidad adaptado a las entidades sin fines lucrativos, aprobado por el Real Decreto 1491/2011. Dependiendo del tamaño de la entidad, pueden aplicar la versión general o la versión simplificada para pequeñas y medianas entidades sin fines lucrativos. Para acogerse a esta última, la fundación debe cumplir simultáneamente dos de los tres umbrales establecidos: activo inferior a 4 millones de euros, ingresos inferiores a 8 millones y menos de cincuenta trabajadores, durante dos ejercicios consecutivos.
¿Qué libros contables debe llevar una fundación?
Como mínimo, toda fundación está obligada a mantener el Libro Diario, donde se anotan cronológicamente todas las operaciones, y el Libro de Inventarios y Cuentas Anuales, que recoge el inventario de la entidad y los estados financieros al cierre de cada ejercicio. Estos libros deben legalizarse ante el registro correspondiente y conservarse durante un mínimo de seis años. En la práctica, también se mantiene el Libro Mayor para organizar los movimientos por cuentas, aunque su legalización no siempre es obligatoria.
¿Cuándo está obligada una fundación a presentar auditoría?
La auditoría externa es obligatoria cuando una fundación supera, durante dos ejercicios consecutivos, al menos dos de los siguientes límites: activo total superior a 2,85 millones de euros, ingresos anuales superiores a 5,7 millones de euros o una media de más de cincuenta trabajadores. Al margen de estos umbrales legales, hay situaciones en las que la auditoría también puede exigirse por condiciones específicas de subvenciones públicas o por normativa autonómica. En cualquier caso, someter las cuentas a revisión externa refuerza la credibilidad de la fundación ante donantes, colaboradores e instituciones.
¿Cómo se contabilizan las donaciones en una fundación?
El tratamiento contable de una donación depende de si tiene un destino específico o no. Si la donación está vinculada a un proyecto o gasto concreto, se registra inicialmente en el patrimonio neto como ingreso diferido y se traslada a la cuenta de resultados a medida que se ejecuta ese gasto. Si no tiene condición alguna, se imputa directamente como ingreso del ejercicio. Cuando la donación consiste en bienes en lugar de efectivo, se valora a precio de mercado en el momento de la recepción y se registra de la misma forma que el dinero, con la cuenta de activo correspondiente al bien recibido.
¿Qué son las cuentas anuales de una fundación y cuándo se presentan?
Las cuentas anuales son el conjunto de estados financieros que resumen la actividad económica y financiera de la fundación durante un ejercicio. En términos generales, incluyen el balance, la cuenta del excedente, la memoria, el estado de cambios en el patrimonio neto y, en algunos casos, el estado de flujos de efectivo. La fundación tiene un plazo de seis meses desde el cierre del ejercicio para formularlas y presentarlas ante el Protectorado competente. El incumplimiento de este plazo puede suponer sanciones y problemas en la renovación de la condición de entidad acogida al régimen fiscal especial.
¿Qué es la dotación fundacional en contabilidad?
La dotación fundacional es el equivalente, en una fundación, al capital social de una empresa. Representa el conjunto de bienes y derechos que los fundadores aportaron al constituir la entidad y que quedan afectados de forma permanente al cumplimiento de sus fines. Desde el punto de vista contable, forma parte del patrimonio neto de la fundación y no puede distribuirse ni reintegrarse a los fundadores. Su correcto registro es importante porque refleja la base patrimonial sobre la que la fundación sustenta toda su actividad.
Conclusión
La contabilidad de fundaciones es un sistema propio, con normas, documentos y lógica distintos a los que se aplican en las empresas. Entender esa diferencia te permite comprender cómo funcionan realmente estas entidades y por qué la calidad de sus registros contables tiene consecuencias directas tanto en la transparencia frente al Protectorado como en el acceso a beneficios fiscales.
A lo largo de este contenido has visto los fundamentos del marco legal, las diferencias entre los planes contables disponibles según el tamaño de la entidad, los libros obligatorios, la estructura de las cuentas anuales y el tratamiento específico de donaciones, subvenciones y legados. Con esa base, ya puedes interpretar los estados financieros de una fundación y entender qué hay detrás de cada partida.
Si quieres seguir profundizando en el ámbito de las entidades sin fines lucrativos y su gestión económica, en este sitio web encontrarás más contenidos que te ayudarán a avanzar paso a paso con la misma claridad que has encontrado aquí.
Sigue aprendiendo:
Ingresos por eventos de recaudación de fondos
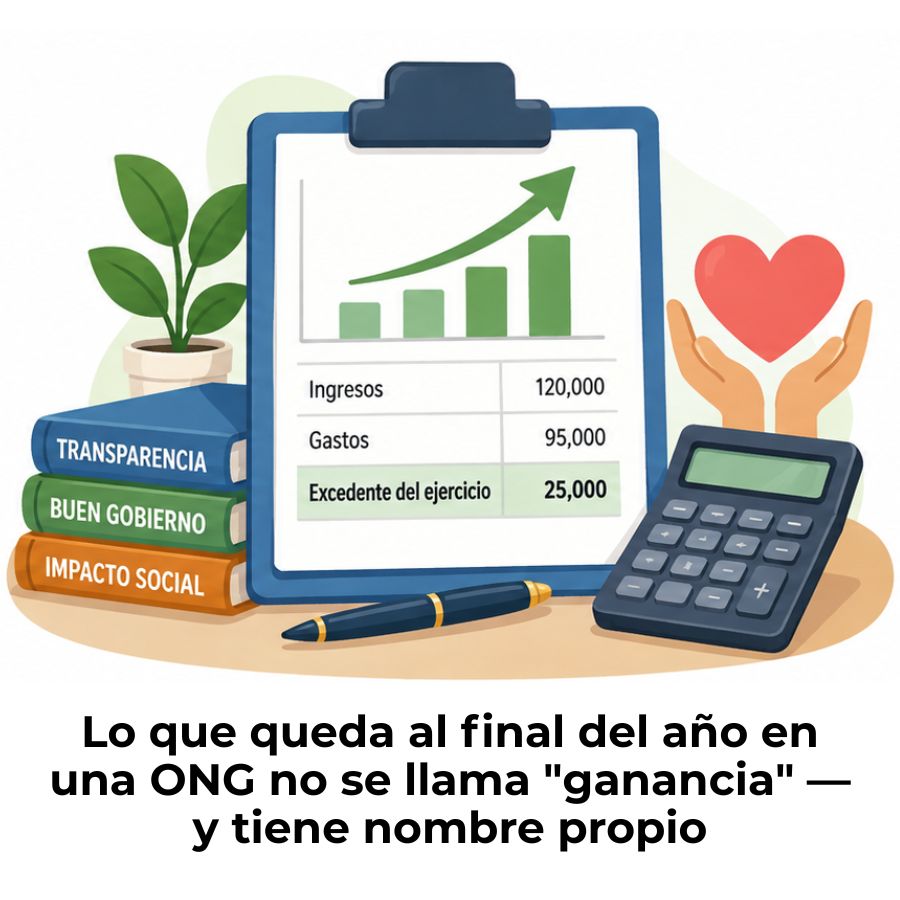
Excedente del ejercicio en organizaciones sin fines de lucro
Contabilidad de una organización religiosa
Control interno en organizaciones sin fines de lucro
¿Cómo se valora una donación de servicios profesionales?
Diferencia entre ONG y fundación
¿Cómo se contabilizan las horas de voluntariado?
Auditoría de ONGs: Transparencia que genera más donaciones
