
Las cuotas de socios son las aportaciones periódicas que los miembros de una asociación, fundación u ONG pagan a la entidad para financiar su funcionamiento. En la contabilidad de organizaciones sin fines de lucro, se registran en la cuenta 720 del Plan General de Contabilidad adaptado al sector; no suelen generar IVA y, en la mayoría de los casos, tampoco requieren factura formal, sino un simple recibo.
¿Qué son las cuotas de socios?
Las cuotas de socios son las aportaciones económicas periódicas que los miembros de una organización sin fines de lucro pagan a la entidad para sostener su funcionamiento. No se trata de un precio por un servicio concreto, sino de una contribución regular orientada a que la organización pueda cumplir con su objeto social: desarrollar actividades culturales, educativas, solidarias o de cualquier otra naturaleza acorde con sus estatutos.
A diferencia de lo que ocurre en una empresa mercantil, donde el ingreso está vinculado a la venta de un producto o la prestación de un servicio, la cuota de socio representa una aportación sin contraprestación individualizada. El socio paga porque pertenece a la entidad y quiere que esta siga funcionando, no porque reciba algo concreto y evaluable económicamente a cambio.
¿Cuál es la función de las cuotas dentro de la organización?
Las cuotas de socios cumplen una función estructural dentro de la financiación de la entidad: son predecibles, recurrentes y no dependen de factores externos como la concesión de una subvención o la captación de donaciones puntuales. Esto permite a la dirección planificar con mayor margen de seguridad los gastos del ejercicio, desde el alquiler de la sede hasta los honorarios del personal.
Junto a las subvenciones públicas, las donaciones privadas y los ingresos por actividades económicas accesorias, las cuotas forman parte del conjunto de fuentes de financiación habituales de las organizaciones sin fines de lucro. Para profundizar en el modelo contable que regula todas estas fuentes, puedes revisar el contenido sobre la contabilidad para organizaciones sin fines de lucro.
Tipos de cuotas de socios
No todas las cuotas que paga un socio tienen la misma naturaleza ni el mismo tratamiento. Dentro de una organización sin fines de lucro conviven hasta tres tipos distintos, y reconocerlos desde el principio facilita tanto el registro contable como la comunicación con los propios asociados.
Cuota ordinaria
La cuota ordinaria es la aportación regular de importe fijo que los socios pagan según la periodicidad establecida en los estatutos: mensual, trimestral o anual, según lo que la asamblea haya acordado. Es la más habitual y la que mejor permite planificar los ingresos del ejercicio, ya que la entidad sabe de antemano cuándo y cuánto va a cobrar.
Cuota extraordinaria
La cuota extraordinaria, también conocida como derrama, se convoca de forma puntual cuando la organización necesita cubrir un gasto imprevisto o financiar un proyecto concreto que los recursos ordinarios no alcanzan a costear. No tiene carácter recurrente: nace de un acuerdo de asamblea ante una situación específica y, una vez resuelta, deja de cobrarse. Su importe puede variar entre socios si los estatutos así lo permiten.
Cuota de ingreso o admisión
La cuota de ingreso es un pago único que el nuevo socio realiza en el momento de incorporarse a la entidad. No se repite en ejercicios posteriores y su importe suele ser más elevado que el de una cuota ordinaria mensual. Algunas organizaciones la utilizan como mecanismo de compromiso inicial; otras simplemente la incluyen en sus estatutos por tradición o porque refleja los costes administrativos de la alta.
¿Cómo se registran contablemente las cuotas de socios?
El registro contable de las cuotas de socios sigue las reglas del Plan General de Contabilidad para Entidades Sin Fines Lucrativos (PGC-ESFL), aprobado mediante el Real Decreto 1491/2011. Este marco contable establece cuentas específicas para los ingresos propios de este tipo de organizaciones, diferenciándolos claramente de los ingresos mercantiles. Si quieres conocer cómo funciona este marco en el caso de las asociaciones civiles, puedes ampliar información en el artículo sobre contabilidad de asociaciones civiles.
La cuenta 720 en el PGC para entidades sin fines lucrativos
La cuenta 720 —«Cuotas de asociados y afiliados»— recoge las cantidades de carácter periódico y cuantía determinada percibidas por cuotas de personas afiliadas o asociadas a la entidad. Es, por tanto, la cuenta de ingreso que corresponde a las cuotas ordinarias y, en muchos casos, también a las extraordinarias, siempre que no tengan un tratamiento diferenciado en los estatutos.
La cuenta 720 se abona por el importe de los ingresos, con cargo, generalmente, a cuentas del grupo 44 o del grupo 57. El grupo 44 recoge los deudores varios (socios pendientes de pago) y el grupo 57 corresponde a tesorería (cuando el cobro es inmediato). Esta distinción es relevante porque define si la entidad registra primero el derecho de cobro o directamente el ingreso al recibir el dinero.
📌 ¿Qué pasa con las cuotas de ingreso o admisión?
Las cuotas de ingreso o admisión —el pago único al hacerse socio— también se registran en la cuenta 720, salvo que los estatutos o la normativa interna de la entidad establezcan un tratamiento diferenciado que justifique otra cuenta del grupo 7.
Asiento contable al devengar la cuota
Cuando la cuota se devenga —es decir, cuando nace el derecho de la entidad a cobrarla, aunque todavía no haya ingresado en tesorería— el asiento contable reconoce simultáneamente el derecho de cobro frente al socio y el ingreso correspondiente. Este momento suele coincidir con el inicio del período al que corresponde la cuota.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 440 | Deudores (socios pendientes de pago) | Importe cuota | — |
| 720 | Cuotas de asociados y afiliados | — | Importe cuota |
Asiento contable al cobrar la cuota
Cuando el socio efectúa el pago —por transferencia, domiciliación bancaria o en efectivo— se cancela el saldo deudor de la cuenta 440 y se reconoce la entrada de dinero en tesorería. Este segundo asiento cierra el ciclo completo del ingreso y deja la contabilidad de la cuota correctamente saldada.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos e instituciones de crédito | Importe cuota | — |
| 440 | Deudores (socios pendientes de pago) | — | Importe cuota |
Cuando el cobro es inmediato —por ejemplo, en una asociación pequeña que recauda en efectivo durante una reunión— puede simplificarse el proceso y realizar un único asiento que cargue directamente a la cuenta 570 (Caja) o 572 (Bancos) y abone a la cuenta 720, sin pasar por la cuenta de deudores.
Tratamiento fiscal de las cuotas de socios
¿Las cuotas de socios están sujetas a IVA?
De forma general, la cuota de socio no se produce en el contexto de una actividad económica y, por tanto, no se encuentra sujeta al IVA. Se entiende como cuota ordinaria una cantidad de dinero que los asociados están obligados a abonar de forma regular a la entidad y que no está vinculada a un uso específico ni supone la entrega de un producto o servicio al socio.
Sin embargo, las aportaciones y cuotas soportadas por los asociados sí estarían sujetas al IVA y no exentas cuando dichas cuotas retribuyen los servicios prestados a los asociados o la utilización de bienes por los mismos, ya que en tal caso constituyen rendimientos de una explotación económica. Por eso, antes de definir el tratamiento fiscal de la cuota, conviene analizar con detalle qué recibe exactamente el socio a cambio.
En el supuesto de que la entidad disfrute de la exención del artículo 20.12 de la Ley del IVA y cumpla los requisitos establecidos, las cuotas y las prestaciones de servicios que correspondan al fin específico de la entidad y por las que no se perciba contraprestación están exentas de IVA.
¿Las cuotas tributan en el impuesto de sociedades?
En lo que se refiere al Impuesto de Sociedades, las cuotas satisfechas por los asociados generalmente constituirán rentas exentas en la medida en que procedan de la realización de su objeto social o finalidad específica y no deriven del ejercicio de una explotación económica. Esto significa que la gran mayoría de las cuotas ordinarias quedan fuera de la base imponible del impuesto.
Las entidades acogidas al régimen especial de la Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos, disfrutan de condiciones aún más favorables, con un tipo de gravamen reducido y un catálogo más amplio de rentas exentas. Para el resto de entidades sin fines lucrativos, se aplica el régimen de parcial exención, que obliga a presentar el impuesto de sociedades cuando se superan ciertos umbrales de ingresos o de rentas no exentas.
¿Hay que emitir factura por las cuotas de socios?
Esta es una de las dudas más frecuentes en la administración de asociaciones. Cuando la entidad disfruta de la exención del artículo 20.12 de la Ley del IVA y las cuotas no están sujetas a este impuesto, con un recibo emitido por la asociación es suficiente, sin que sea necesaria la emisión de una factura formal.
⚠️ ¿Cuándo sí se necesita factura?
Si la cuota está sujeta a IVA —porque implica la prestación de un servicio concreto al socio—, entonces sí es obligatorio emitir una factura que refleje la base imponible, el tipo de IVA aplicado y la cuota tributaria resultante. En estos casos, el recibo simple no tiene validez fiscal.
El recibo de cuota de socio debe incluir, como mínimo: la identificación de la entidad emisora (nombre, NIF, domicilio), los datos del socio, el concepto (cuota ordinaria, extraordinaria o de ingreso), el período al que corresponde, el importe y la fecha de emisión. Aunque no tiene la estructura de una factura, es el documento que justifica el ingreso ante una eventual revisión contable o fiscal.
Para conocer cómo funciona el tratamiento documental en otros tipos de organizaciones del mismo sector, puede ser útil revisar el contenido sobre contabilidad de una ONG o sobre contabilidad de fundaciones.
Errores frecuentes al registrar las cuotas de socios
Incluso en organizaciones bien gestionadas, los errores en el registro de las cuotas de socios son más comunes de lo que parece. Identificarlos con anticipación permite corregirlos antes de que generen problemas en las cuentas anuales o ante la administración tributaria.
Errores más frecuentes y cómo evitarlos
❌ Usar la cuenta 705 en lugar de la 720
La cuenta 705 pertenece al PGC general y corresponde a prestaciones de servicios. Las entidades sin fines lucrativos deben usar la cuenta 720 del PGC-ESFL.
❌ No registrar las cuotas devengadas pero no cobradas
Si un socio no ha pagado, el ingreso igualmente se devenga. Omitir la cuenta de deudores distorsiona el resultado del ejercicio y la imagen fiel de la entidad.
❌ Mezclar cuotas ordinarias y extraordinarias en un solo saldo
Aunque ambas se registran en la cuenta 720, conviene llevar un control auxiliar que permita distinguirlas para la memoria económica y los informes internos.
❌ No conservar el recibo como documento justificante
El recibo de cuota es el soporte documental del asiento. Sin él, el gasto o ingreso registrado carece de respaldo ante una auditoría o inspección.
❌ Asumir que todas las cuotas están exentas de IVA sin verificarlo
Cuando la cuota lleva asociada una prestación de servicio concreta al socio, puede estar sujeta a IVA. Aplicar la exención sin analizar el caso puede generar regularizaciones posteriores.
❌ Registrar el cobro antes del devengo
Si un socio paga la cuota del trimestre siguiente antes de que comience, ese cobro anticipado no es todavía un ingreso: debe registrarse como ingreso diferido hasta que corresponda.
Llevar un registro auxiliar por socio —con las cuotas emitidas, los cobros recibidos y los saldos pendientes— es la mejor forma de mantener la cuenta 720 limpia y de poder responder ante cualquier consulta interna o externa con datos precisos. Este tipo de control también resulta valioso si la entidad recibe otros recursos patrimoniales, como donaciones en especie o bienes cedidos, cuyo tratamiento requiere igualmente una valoración contable de un bien donado correctamente documentada.
Preguntas frecuentes
¿Qué diferencia hay entre cuota ordinaria y cuota extraordinaria?
La cuota ordinaria es una cantidad de dinero que los asociados están obligados a abonar de forma regular a la entidad, sin estar vinculada a un uso específico ni suponer la entrega de un producto o servicio. La cuota extraordinaria, en cambio, es una aportación puntual acordada en asamblea para cubrir una necesidad concreta —también llamada derrama—, distinta de las aportaciones esporádicas y de los donativos. En términos prácticos: la ordinaria es previsible y recurrente; la extraordinaria es reactiva y temporal.
¿En qué cuenta contable se registran las cuotas de socios?
La cuenta contable donde deben registrarse las cuotas de asociados es la 720 del Plan General de Contabilidad para entidades sin ánimo de lucro. Esta cuenta pertenece al subgrupo 72 del PGC-ESFL y recoge exclusivamente las aportaciones periódicas de los socios o afiliados. No debe confundirse con cuentas del PGC general como la 705, que corresponde a prestaciones de servicios en empresas mercantiles y no es aplicable a entidades sin fines lucrativos.
¿Las cuotas de socios están exentas de IVA siempre?
No siempre. La exención de IVA se aplica cuando la cuota financia el objeto social de la entidad y el socio no recibe a cambio un servicio concreto e individualizado. Con carácter general, las cuotas no están sujetas al IVA cuando tienen como finalidad sostener la actividad general de la asociación, no existe una prestación individualizada a cambio y el socio no recibe un servicio concreto evaluable económicamente. Fuera de estas condiciones, el análisis debe hacerse caso por caso.
¿Cuándo la cuota de socio sí está sujeta a IVA?
Las cuotas de los asociados estarían sujetas al IVA y no exentas cuando retribuyen los servicios prestados a los asociados o la utilización de bienes por los mismos, ya que en ese caso constituyen rendimientos de una explotación económica. Un ejemplo habitual es una asociación deportiva que incluye en la cuota el acceso a instalaciones o clases concretas: en ese caso, la cuota actúa como precio de un servicio y puede quedar sujeta a IVA.
¿Se puede deducir en el impuesto de sociedades la cuota de socio?
Esta pregunta admite dos lecturas. Desde el punto de vista de la entidad que recibe las cuotas, estas son ingresos generalmente exentos en el impuesto de sociedades. Desde el punto de vista de quien paga la cuota —una empresa, por ejemplo—, si se ha imputado un gasto contable por ellas, habrá de realizarse el correspondiente ajuste extracontable si no son deducibles; no obstante, las cuotas satisfechas a asociaciones que no cumplan los requisitos de la Ley 49/2002 no darán derecho a deducción, aunque sí serán fiscalmente deducibles en el impuesto de sociedades siempre que sean necesarias para la obtención de rendimiento en la actividad.
¿Qué documento justifica el cobro de una cuota de socio?
Cuando las cuotas no están sujetas a IVA, con un recibo emitido por la asociación es suficiente, siempre que se cumpla lo establecido en la normativa, sin que sea necesaria la emisión de una factura formal. Este recibo debe identificar a la entidad y al socio, indicar el concepto, el período y el importe, y llevar fecha y número de emisión para permitir su trazabilidad en el libro de ingresos.
¿Qué pasa si un socio no paga su cuota?
Cuando un socio no paga su cuota, el ingreso se ha devengado igualmente, por lo que el asiento de reconocimiento ya se habrá realizado con cargo a la cuenta 440 (Deudores). Si, pasado el tiempo previsto, el cobro sigue sin producirse; la entidad debe valorar si provisionar ese saldo como de difícil cobro —abonando a una cuenta de deterioro— o, en el caso extremo, darlo de baja como gasto. En paralelo, los estatutos suelen prever mecanismos internos para gestionar los impagos, que van desde la notificación formal hasta la pérdida de la condición de socio.
Conclusión
Las cuotas de socios son el ingreso más básico y recurrente de cualquier organización sin fines de lucro. Entender qué son, cómo se clasifican y en qué cuenta contable deben registrarse no es un detalle técnico menor: es la base sobre la que se construye una gestión económica transparente y ordenada. Aplicar bien estos conceptos desde el principio evita errores que, con el tiempo, complican las cuentas anuales y la relación con la administración tributaria.
A lo largo de este artículo has visto que la cuota ordinaria, la extraordinaria y la de ingreso tienen características distintas y, en algunos casos, tratamientos fiscales diferentes. Has aprendido que la cuenta 720 del PGC-ESFL es el lugar correcto para registrarlas, que el recibo es el documento justificante habitual y que la exención de IVA depende de si el socio recibe o no una contraprestación directa. Aplicar estos criterios de forma consistente en cada ejercicio simplifica notablemente la gestión contable de tu organización.
Si quieres seguir profundizando en la contabilidad de entidades sin fines de lucro, en este sitio web encontrarás contenidos adicionales que abordan otros aspectos igual de relevantes para la correcta gestión de este tipo de organizaciones. Cada pieza del sistema contable encaja con las demás, y cuanto más conozcas el conjunto, más segura y fluida será tu administración.
Sigue aprendiendo:
¿Cómo se valora una donación de servicios profesionales?
Contabilidad de asociaciones civiles
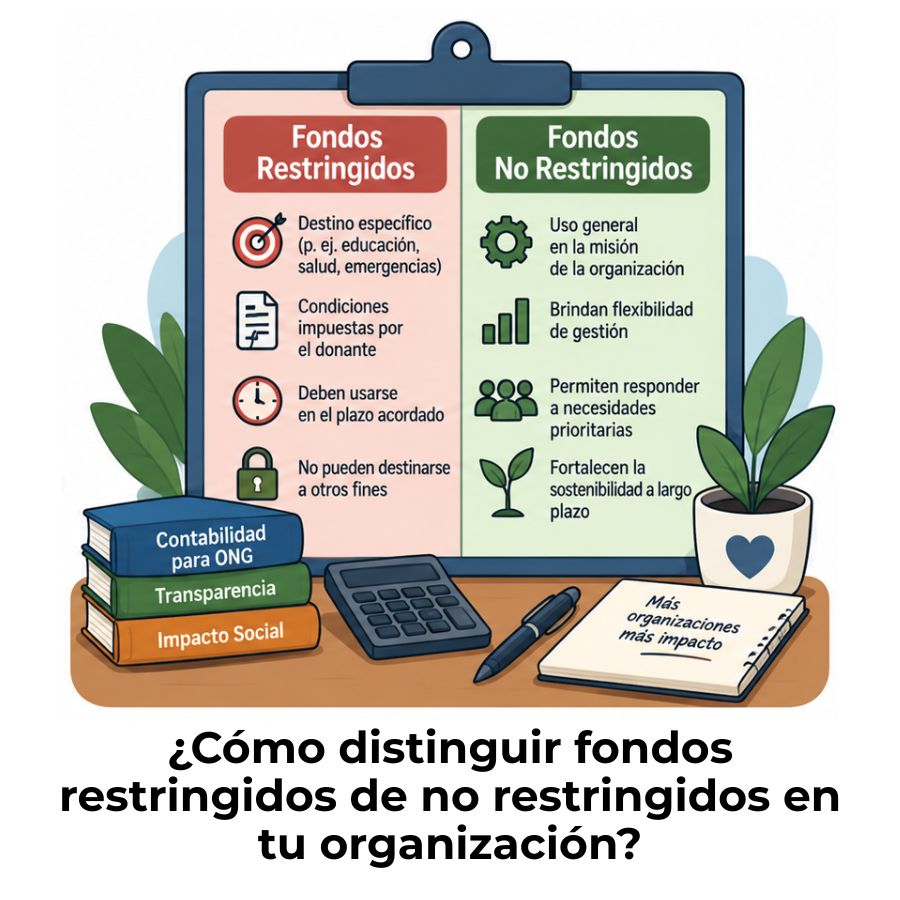
Diferencia entre fondos restringidos y no restringidos
Rendición de cuentas a donantes
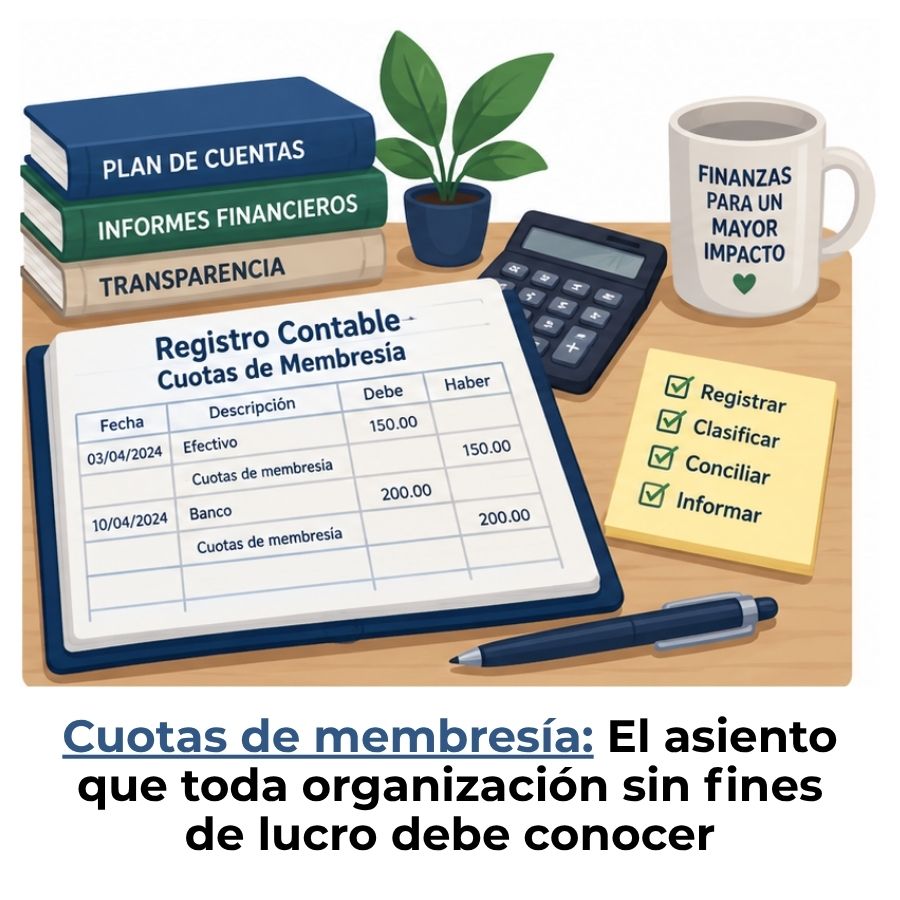
Registro contable de las cuotas de membresía
¿Qué pasa con el patrimonio al disolver una fundación?
¿Cómo asignar gastos compartidos entre los programas de una ONG?
Gastos de programas en organizaciones sin fines de lucro
