
El tercer sector es el conjunto de organizaciones privadas que trabajan sin ánimo de lucro, al margen del Estado y del mercado tradicional. Aquí se agrupan ONG, fundaciones, asociaciones y cooperativas sociales que reinvierten todo lo que generan en su propia misión.
Definición del tercer sector: el espacio entre lo público y lo privado
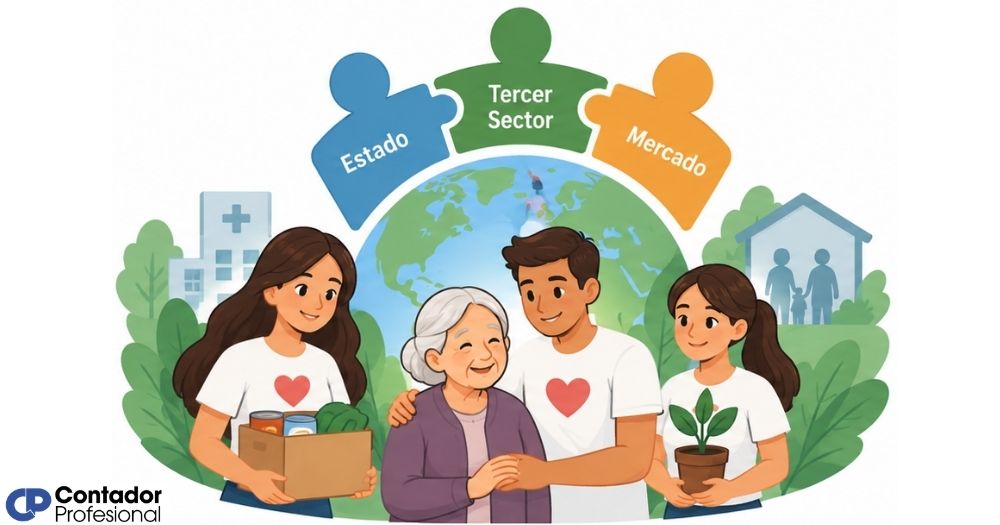
Para entender qué es el tercer sector, primero hay que saber que la economía y la sociedad se organizan tradicionalmente en dos grandes bloques: el sector público, formado por instituciones del Estado, y el sector privado, formado por empresas que buscan generar beneficios. El tercer sector es el espacio que queda fuera de ambos: organizaciones privadas que no tienen ánimo de lucro y que trabajan por el interés colectivo.
Estas entidades no pertenecen al gobierno ni dependen de él para existir, pero tampoco buscan repartir ganancias entre propietarios o accionistas. Todo lo que generan, ya sea a través de donaciones, cuotas o subvenciones, se reinvierte en su propia misión social, cultural, educativa o humanitaria.
¿Por qué se llama «tercer» sector?
El nombre tiene una lógica sencilla: si el sector público es el primero y el sector privado lucrativo es el segundo, todo lo que queda fuera de esos dos bloques forma un tercero. El término comenzó a usarse con fuerza entre las décadas de 1970 y 1980, cuando este conjunto de organizaciones empezó a reconocerse como un actor económico y social con entidad propia, no solo como un complemento marginal del Estado.
Otros nombres con los que se conoce al tercer sector
Según el contexto geográfico o académico, al tercer sector se le llama de formas distintas. En España y Latinoamérica conviven términos como «sector no lucrativo», «economía social», «sociedad civil organizada» o «sector sin fines de lucro». Aunque cada denominación pone el acento en un aspecto diferente —la ausencia de lucro, el origen ciudadano o la función social—, todas apuntan al mismo conjunto de entidades.
¿Cuáles son las características del tercer sector?
No basta con decir que una organización «no tiene ánimo de lucro» para que pertenezca al tercer sector. Existen rasgos concretos que la definen y que la distinguen tanto de las instituciones públicas como de las empresas privadas. Conocer estas características te ayudará a identificar con precisión qué tipo de entidad tienes delante.
- Personalidad jurídica propia: Cada organización existe de forma independiente, con estatutos registrados y capacidad legal para actuar. No es un grupo informal ni una iniciativa sin estructura.
- Ausencia de ánimo de lucro: Los ingresos que genera no se reparten entre socios o fundadores. Todo se reinvierte en las actividades que dan sentido a su misión.
- Origen en la iniciativa ciudadana o privada: Surgen de personas, colectivos o empresas que deciden organizarse por una causa común, no por mandato gubernamental.
- Independencia del Estado: Aunque pueden recibir subvenciones públicas, no forman parte de la estructura administrativa ni dependen del gobierno para tomar decisiones.
- Órganos de autogobierno: Cuentan con juntas directivas, patronatos u órganos equivalentes que aseguran que la organización cumple su misión y administra correctamente sus recursos.
- Participación voluntaria: El voluntariado es una de sus señas de identidad. Muchas personas colaboran con su tiempo o conocimientos sin recibir remuneración a cambio.
- Orientación al interés general: Su actividad busca un bien colectivo: reducir la exclusión social, proteger el medio ambiente, promover la cultura o defender derechos.
🔑 Regla clave para identificar una organización del tercer sector
¿Es privada?
Sí → No depende del Estado
¿Tiene ánimo de lucro?
No → No reparte beneficios
¿Persigue un fin social?
Sí → Su misión es colectiva
Si las tres respuestas coinciden, estás ante una organización del tercer sector.
Tipos de organizaciones que forman el tercer sector
El tercer sector no es un bloque uniforme. Lo forman entidades muy distintas en tamaño, estructura y campo de acción. Lo que las une no es su forma jurídica, sino la ausencia de ánimo de lucro y su orientación al bien común. A continuación se describen las principales figuras que lo integran.
ONG y organizaciones no gubernamentales
Las ONG son, probablemente, la forma más conocida del tercer sector. El término ONG (Organización No Gubernamental) fue utilizado por primera vez por Naciones Unidas tras la Segunda Guerra Mundial para referirse a entidades privadas que persiguen fines de interés general. No son una figura jurídica en sí mismas: una ONG puede estar constituida legalmente como asociación o como fundación. Su denominación describe su función, no su forma de registro.
Fundaciones
Una fundación es una entidad constituida por el patrimonio aportado por una o varias personas, destinado de forma permanente a un fin de interés general. A diferencia de una asociación, la fundación no tiene socios: tiene un patronato que gestiona el patrimonio y garantiza que se destina a su finalidad estatutaria. Sus miembros no reciben retribución económica por su cargo en el órgano de gobierno.
Asociaciones
Las asociaciones nacen cuando un grupo de personas se une voluntariamente para perseguir un objetivo común. Pueden ser culturales, deportivas, vecinales, de antiguos alumnos, medioambientales o de cualquier otro tipo. Su rasgo definitorio es que responden a intereses colectivos de sus propios miembros o de la comunidad en la que actúan, sin que exista un patrimonio fundacional como ocurre con las fundaciones.
Cooperativas sociales y empresas de inserción
Dentro del tercer sector también existe lo que se conoce como economía social. Las cooperativas de iniciativa social y las empresas de inserción son entidades que operan en el mercado, pero cuyo objetivo principal es generar empleo de calidad o integrar a personas en riesgo de exclusión, no maximizar el beneficio de sus propietarios. Sus excedentes se distribuyen de forma equitativa entre los socios o se reinvierten en la propia actividad.
| Tipo de entidad | Órgano de gobierno | ¿Tiene socios? | Ejemplo típico |
|---|---|---|---|
| ONG / Asociación | Junta directiva | Sí | Cruz Roja, asociación vecinal |
| Fundación | Patronato | No | Fundación Lealtad, fundaciones bancarias |
| Cooperativa social | Asamblea de socios | Sí | Cooperativas de atención a la dependencia |
| Empresa de inserción | Consejo de administración | Variable | Empresas que emplean colectivos vulnerables |
¿En qué áreas trabaja el tercer sector?
El tercer sector no se limita a la asistencia social. Su campo de acción es amplio y cubre prácticamente todas las esferas de la vida colectiva. Las organizaciones que lo integran trabajan allí donde el Estado no llega o donde la iniciativa ciudadana puede actuar con mayor cercanía y flexibilidad.
Más allá de la acción social, las organizaciones del tercer sector intervienen en educación, salud, medio ambiente, derechos humanos, cooperación internacional, deporte y cultura. Su rasgo diferenciador es que llegan a colectivos y territorios donde las administraciones públicas tienen dificultades para actuar con la misma cercanía y rapidez.
¿Cómo se financia el tercer sector?
Una de las preguntas más frecuentes sobre el tercer sector es cómo sostiene económicamente su actividad sin buscar beneficios. La respuesta es que sus fuentes de financiación son variadas y, en muchos casos, combinadas. No depender de un único origen de ingresos es, precisamente, una estrategia de supervivencia para muchas organizaciones.
Lo que distingue la financiación del tercer sector respecto a una empresa privada es que todos estos ingresos están vinculados a una misión concreta. El dinero que entra no puede destinarse a enriquecer a las personas que dirigen la organización, sino exclusivamente a los fines sociales para los que fue creada. Esta obligación se refleja directamente en cómo se lleva su contabilidad.
Diferencias entre el tercer sector y el sector privado lucrativo
Aunque tanto el tercer sector como el sector privado operan fuera del Estado, sus lógicas de funcionamiento son muy distintas. La diferencia más importante no está en cómo generan ingresos, sino en qué hacen con ellos. Entender este contraste es útil para no confundir, por ejemplo, a una empresa que hace donaciones con una ONG o una fundación.
| Aspecto | Sector privado lucrativo | Tercer sector |
|---|---|---|
| Objetivo principal | Maximizar el beneficio económico | Generar impacto social |
| Destino de los beneficios | Se reparten entre socios o accionistas | Se reinvierten en la misión |
| Origen de los fondos | Inversores y clientes | Donaciones, subvenciones, cuotas |
| Rendición de cuentas | A los accionistas | A socios, donantes y administración |
| Marco fiscal | Régimen general | Régimen especial sin ánimo de lucro |
| Voluntariado | No es una figura habitual | Es una pieza central de su estructura |
Hay un punto que suele generar confusión: una organización del tercer sector puede vender productos o prestar servicios de forma regular. Lo que la define no es que no genere ingresos, sino que ninguno de esos ingresos se destina a enriquecer a sus fundadores, patronos o directivos más allá de una retribución razonable por su trabajo.
El tercer sector y su relación con la contabilidad
El hecho de no buscar beneficios no exime a las organizaciones del tercer sector de llevar una contabilidad rigurosa. Al contrario: la transparencia económica es una obligación legal y, al mismo tiempo, una herramienta de confianza frente a donantes, socios y organismos públicos. Sin cuentas claras, ninguna organización puede justificar las subvenciones recibidas ni mantener la credibilidad ante sus grupos de interés.
La contabilidad de una entidad sin ánimo de lucro no busca medir la rentabilidad, sino demostrar que los recursos recibidos se destinaron exactamente al fin para el que fueron aportados.
Las organizaciones del tercer sector aplican un plan contable específico adaptado a su naturaleza. En España, por ejemplo, existe el Plan General de Contabilidad para Entidades sin Fines Lucrativos, que regula cómo deben registrarse las subvenciones, donaciones, cuotas y gastos de actividad. En Latinoamérica, cada país cuenta con sus propias normativas, aunque los principios de contabilidad para organizaciones sin fines de lucro mantienen una lógica común: separar los recursos por origen y destino, documentar cada movimiento y presentar cuentas anuales auditadas.
Uno de los documentos contables más importantes para estas entidades es el presupuesto. Planificar los ingresos y gastos antes de que comience el año permite controlar la liquidez, priorizar actividades y demostrar a los financiadores que la organización gestiona sus recursos de forma responsable. Si quieres profundizar en este punto, puedes consultar cómo hacer el presupuesto anual de una ONG paso a paso.
Preguntas frecuentes
¿Qué diferencia hay entre una ONG y una fundación?
La principal diferencia es estructural. Una ONG es un término genérico que describe la función de una entidad (no gubernamental, sin ánimo de lucro), pero no su forma jurídica, mientras que una fundación sí es una figura legal concreta. Las fundaciones se constituyen a partir de un patrimonio aportado por sus fundadores y son gestionadas por un patronato, sin que existan socios. Las ONG, en cambio, suelen adoptar la forma jurídica de asociación, con miembros que participan activamente en su gobierno. Ambas pertenecen al tercer sector, pero tienen estructuras, obligaciones legales y formas de financiación distintas.
¿El tercer sector forma parte del Estado?
No. Una de las características definitorias del tercer sector es precisamente su independencia del Estado. Las organizaciones que lo integran son de titularidad privada, se gobiernan de forma autónoma y sus decisiones no dependen de ningún organismo público. Eso no impide que puedan recibir financiación pública a través de subvenciones o contratos de servicios, pero esa relación económica no convierte a la entidad en parte de la estructura administrativa del Estado.
¿Puede el tercer sector generar beneficios económicos?
Sí, y de hecho muchas organizaciones lo hacen. El tercer sector no está obligado a operar siempre en déficit ni a rechazar ingresos superiores a sus gastos. Lo que lo define no es la imposibilidad de generar excedentes, sino la prohibición de repartirlos entre sus fundadores, socios o directivos. Cualquier beneficio que se produzca debe reinvertirse en las actividades que conforman la misión de la entidad, lo que garantiza que el dinero permanece al servicio del bien común para el que fue creada la organización.
¿Qué leyes regulan el tercer sector en España?
En España, el tercer sector cuenta con un marco normativo específico. La Ley 43/2015 del Tercer Sector de Acción Social es la referencia principal para las entidades de carácter social. Además, cada tipo de entidad tiene su propia normativa: la Ley Orgánica 1/2002 regula el derecho de asociación, la Ley 50/2002 regula las fundaciones y la Ley 20/1990 regula las cooperativas. En el ámbito fiscal, la Ley 49/2002 establece el régimen tributario especial aplicable a las entidades sin fines lucrativos, que incluye exenciones y ventajas para los donantes.
¿Cuál es el papel del voluntariado en el tercer sector?
El voluntariado es una de las características más distintivas del tercer sector y, en muchos casos, el motor que hace posible su funcionamiento. Las personas voluntarias aportan su tiempo, conocimientos o recursos económicos para contribuir a la misión de la organización sin recibir una retribución a cambio. Su participación no sustituye al trabajo remunerado, sino que lo complementa, permitiendo que muchas entidades amplíen su alcance más allá de lo que su presupuesto haría posible solo con personal contratado.
¿Qué es la economía social y cómo se relaciona con el tercer sector?
La economía social es una parte del tercer sector que agrupa a entidades que operan en el mercado, es decir, que venden bienes o servicios, pero cuyo objetivo prioritario no es el beneficio económico, sino el impacto social. Cooperativas, mutualidades y empresas de inserción son los ejemplos más representativos de la economía social. Se diferencian de las ONG o fundaciones en que compiten activamente en el mercado, pero comparten con ellas la reinversión de excedentes y la orientación al bien común. La economía social es, por tanto, el puente entre el tercer sector y el mundo empresarial.
¿Cómo lleva la contabilidad una organización del tercer sector?
Las organizaciones del tercer sector llevan una contabilidad adaptada a su naturaleza sin ánimo de lucro, con normativas específicas que varían según el país. En España aplican el Plan de Contabilidad para Entidades sin Fines Lucrativos, que regula cómo registrar subvenciones, donaciones y gastos de actividad. A diferencia de una empresa, el objetivo de sus estados financieros no es mostrar rentabilidad, sino demostrar que los fondos recibidos se destinaron a los fines comprometidos. Los documentos clave incluyen el balance, la cuenta de resultados, la memoria y, cuando existe financiación pública, una justificación económica detallada por proyecto.
Conclusión
El tercer sector es el conjunto de organizaciones privadas que operan fuera del Estado y del mercado lucrativo, con una misión orientada al bien común y sin repartir beneficios entre sus fundadores o socios. ONG, fundaciones, asociaciones y cooperativas sociales son sus formas más habituales, y todas comparten una misma lógica: los recursos que generan vuelven a la sociedad, no a sus propietarios.
Ahora que conoces sus características, sus tipos y cómo se financia, puedes identificar con facilidad cualquier entidad de este sector y entender el marco en el que opera. Si te estás formando en contabilidad o gestión, ese conocimiento es la base que necesitas para trabajar con organizaciones sin ánimo de lucro de forma rigurosa y eficaz.
El tercer sector tiene más capas de las que parece a primera vista: normativas contables, presupuestos, justificaciones de subvenciones, órganos de gobierno… Todos esos aspectos tienen su propio espacio en este sitio web, donde puedes seguir aprendiendo a tu ritmo.
Sigue aprendiendo:
Contabilidad de fundaciones: Registra bien y cumple la ley
Informes financieros para la cooperación internacional
Rendición de cuentas a donantes
Exención del impuesto a la renta para una ONG
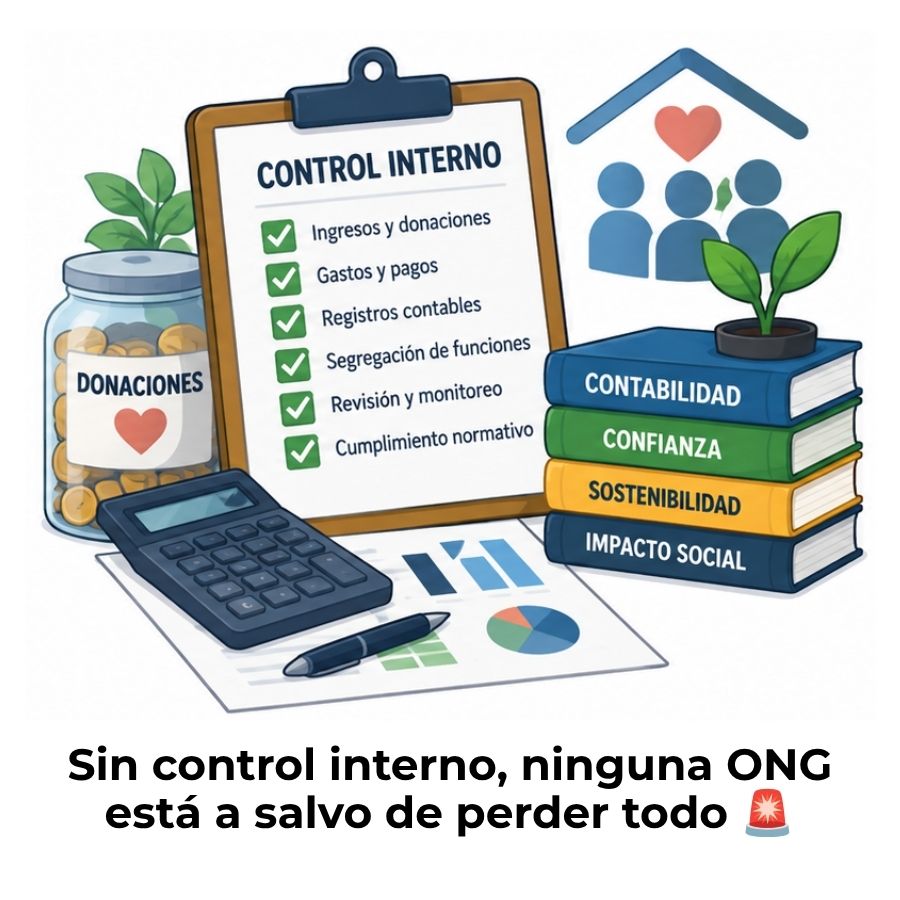
Control interno en organizaciones sin fines de lucro
Auditoría externa obligatoria para fundaciones
Contabilidad por fondos en una ONG: ¿Cómo funciona?
Valoración contable de un bien donado
