
El patrimonio de una fundación es el conjunto de bienes, derechos y obligaciones que respaldan su actividad y garantizan el cumplimiento de su misión. A diferencia del capital de una empresa, no pertenece a nadie: está afectado de forma permanente a un fin de interés general. Conocer sus componentes —dotación, reservas, excedente y subvenciones— te permite entender cómo funciona la contabilidad de estas entidades desde sus cimientos.
¿Qué es el patrimonio de una fundación?
El patrimonio de una fundación es el conjunto de bienes, derechos y obligaciones que respaldan su existencia y hacen posible el cumplimiento de sus fines. Aunque a primera vista puede parecerse al patrimonio de cualquier entidad contable, tiene una característica que lo distingue por completo: no pertenece a ninguna persona física ni jurídica de forma individual, sino que está destinado de modo permanente a una causa de interés general.
Esta afectación permanente es lo que le da sentido a la figura de la fundación. Los recursos que la integran no pueden repartirse entre fundadores, patronos ni colaboradores; únicamente pueden utilizarse para sostener la actividad que justifica la existencia de la entidad. Eso convierte al patrimonio fundacional en un concepto con una lógica contable y jurídica propia que vale la pena entender desde el principio.
Diferencias con el capital de una empresa
Cuando estudias la contabilidad de una empresa mercantil, encuentras el concepto de capital social: el aporte que hacen los socios y que les da derecho a participar en los beneficios. En una fundación, ese esquema no existe. No hay socios, no hay accionistas y no existe reparto de resultados. El excedente que se genera en cada ejercicio queda dentro de la entidad para seguir financiando su actividad.
Otra diferencia importante tiene que ver con quién controla el patrimonio. En una empresa, los propietarios pueden decidir qué hacen con los recursos. En una fundación, esa capacidad está limitada por la ley y supervisada por un organismo llamado protectorado, que vela por que los recursos se destinen al fin para el que fueron constituidos.
Esta distinción es más que terminológica. Afecta al registro contable, a las obligaciones de transparencia y a las decisiones que puede tomar el patronato. La contabilidad para organizaciones sin fines de lucro tiene su propio marco normativo precisamente porque estas diferencias son estructurales, no superficiales.
Componentes del patrimonio de una fundación
El patrimonio neto de una fundación no es una masa uniforme de recursos. Se divide en partidas bien definidas, cada una con su propio comportamiento contable y sus propias restricciones. Conocerlas te permite leer el balance de una fundación con mucha más claridad y entender qué margen de maniobra tiene la entidad en cada momento.
La dotación fundacional
La dotación fundacional es la partida más característica del patrimonio de una fundación. Recoge los bienes y derechos que los fundadores afectan de forma permanente a la entidad en el momento de su constitución, aunque también puede ampliarse con aportaciones posteriores. Su función es garantizar la viabilidad económica de la fundación a largo plazo, no financiar gastos operativos del día a día.
Desde el punto de vista contable, la dotación fundacional se registra en la cuenta 100 del Plan de Contabilidad de Entidades Sin Fines Lucrativos. Puede estar formada por dinero, inmuebles, valores mobiliarios u otros bienes, siempre que sean adecuados y suficientes para sostener el cumplimiento de los fines de la entidad. Si la aportación inicial no se desembolsa de inmediato, la parte pendiente figura con signo negativo dentro de los fondos propios.
Principio de subrogación real: Si la fundación dispone de un bien que forma parte de la dotación —por ejemplo, lo vende—, debe incorporar otro bien de valor equivalente en su lugar. La dotación no se consume; se sustituye.
Las reservas
Las reservas son otra parte de los fondos propios del patrimonio fundacional. A diferencia de la dotación, no provienen de una aportación inicial externa, sino que se generan internamente a partir de los excedentes acumulados a lo largo de los ejercicios. Su disponibilidad es mayor que la de la dotación: la fundación puede utilizarlas con mayor libertad para financiar proyectos o cubrir contingencias.
Dentro del cuadro de cuentas del plan contable para entidades sin fines de lucro, las reservas se clasifican en legales (cuenta 112), voluntarias (cuenta 113) y especiales o estatutarias (cuenta 1141). Las reservas legales se constituyen por obligación normativa, mientras que las voluntarias responden a decisiones del patronato sobre cómo aplicar los excedentes de ejercicios anteriores.
El excedente del ejercicio
En una empresa, cuando los ingresos superan los gastos, el resultado se llama beneficio. En una fundación, ese resultado recibe el nombre de excedente del ejercicio. El cambio terminológico no es arbitrario: refleja que el objetivo de la entidad no es generar riqueza para repartir, sino financiar su actividad con los recursos que produce.
El excedente del ejercicio aparece registrado en la cuenta 129 del plan contable para entidades sin fines lucrativos. Una vez cerrado el ejercicio, el patronato decide cómo aplicarlo: puede destinarse a reservas, a ampliar la dotación fundacional o a financiar directamente la actividad propia de la entidad. Si el resultado es negativo, se denomina excedente negativo y también forma parte del patrimonio, pero con signo contrario. Para profundizar en cómo se calcula este resultado, resulta útil revisar qué incluye el excedente del ejercicio en el contexto de las entidades sin fines de lucro.
Subvenciones, donaciones y legados
Las subvenciones, donaciones y legados forman un bloque separado dentro del patrimonio neto de la fundación. No se registran directamente como ingreso en la cuenta de resultados: se incorporan primero al patrimonio neto y se imputan al excedente de forma sistemática, a medida que se correlacionan con los gastos que financian. Esto garantiza que el impacto en los resultados sea coherente con el período en que realmente se aplican los recursos.
Hay una excepción importante: cuando una subvención o donación se recibe sin una finalidad específica asignada, se contabiliza directamente como ingreso en el excedente del ejercicio en que se reconoce. Las donaciones de capital —como un inmueble cedido para uso permanente— siguen un tratamiento distinto al de las ayudas corrientes para financiar gastos del período.
¿Cómo se refleja el patrimonio en el balance?
El balance de una fundación, denominado técnicamente estado de situación financiera, presenta el patrimonio neto en el lado del pasivo junto con las deudas y obligaciones. Sin embargo, su naturaleza es radicalmente diferente: el patrimonio neto no es una deuda con nadie, sino la parte de los recursos que pertenece a la propia entidad y que respalda su continuidad.
La estructura del balance de una fundación ordena el patrimonio neto en tres grandes bloques: los fondos propios (dotación, reservas y excedentes), los ajustes por cambio de valor y las subvenciones, donaciones y legados pendientes de imputar. Esta separación no es caprichosa: cada bloque tiene un comportamiento distinto frente a los resultados y una disponibilidad diferente para la entidad.
Entender cómo cada partida llega al balance y cómo se modifica a lo largo del ejercicio te da una visión completa de la salud financiera de la entidad. Por eso, el análisis del patrimonio siempre va de la mano del estudio del estado de actividades de una ONG, que es el documento donde se explica cómo se generó o redujo ese patrimonio durante el período.
Disposición y restricciones sobre el patrimonio
Una de las características más relevantes del patrimonio de una fundación es que su disponibilidad no es libre. La ley establece diferentes niveles de restricción según la partida de que se trate. La dotación fundacional es la más protegida: para enajenarla, gravarla o disponer de ella de cualquier forma, el patronato necesita la autorización previa del protectorado. Este organismo público garantiza que los recursos se mantengan al servicio del fin fundacional.
- Dotación fundacional: Requiere autorización previa del protectorado para cualquier acto de enajenación o gravamen. Los bienes vendidos deben sustituirse por otros de valor equivalente.
- Bienes vinculados a fines: Los bienes directamente afectos al cumplimiento del fin fundacional también requieren autorización previa para ser enajenados o gravados.
- Resto del patrimonio: Los actos sobre bienes que no forman parte de la dotación ni están vinculados directamente al fin deben comunicarse al protectorado en un plazo máximo de 30 días hábiles.
- Herencias y legados: La aceptación de herencias por parte de una fundación se entiende siempre a beneficio de inventario, lo que protege a la entidad frente a deudas ocultas del causante.
Este sistema de restricciones no busca limitar la capacidad de acción de la fundación, sino proteger el patrimonio de decisiones que podrían poner en riesgo su continuidad. La supervisión del protectorado es, en ese sentido, una garantía tanto para los beneficiarios como para los donantes y la sociedad en general.
Variaciones del patrimonio a lo largo del tiempo
El patrimonio de una fundación no permanece estático. Cambia cada ejercicio como consecuencia de varias operaciones: el excedente generado, las nuevas donaciones recibidas, la imputación de subvenciones al resultado y los posibles ajustes por cambios en el valor de activos financieros. La variación total del patrimonio neto es uno de los indicadores más directos de la sostenibilidad económica de la entidad a medio y largo plazo.
Un patrimonio que crece de forma sostenida indica que la fundación genera más recursos de los que consume y que está consolidando su capacidad para cumplir su misión. Por el contrario, una reducción continuada del patrimonio puede señalar problemas de financiación o una estructura de gastos que la entidad no puede sostener con sus ingresos habituales.
Dentro de la contabilidad de estas organizaciones, la variación del patrimonio no se presenta en un estado separado como ocurre en las entidades mercantiles. En las fundaciones, la cuenta de resultados recoge también la variación patrimonial producida durante el ejercicio, integrando en un único documento la información sobre el excedente y los cambios en el patrimonio neto.
Preguntas frecuentes
¿Qué diferencia hay entre dotación fundacional y reservas?
Tanto la dotación fundacional como las reservas forman parte de los fondos propios del patrimonio de una fundación, pero tienen una naturaleza jurídica distinta. La dotación es el patrimonio permanente de la entidad: está afectada de forma estable a los fines fundacionales y para disponer de ella se necesita autorización del protectorado. Las reservas, en cambio, provienen de excedentes acumulados y tienen una disponibilidad mayor: el patronato puede utilizarlas con más libertad para financiar proyectos o reforzar la capacidad operativa de la organización.
¿Puede una fundación perder su patrimonio?
Sí, aunque el diseño normativo trata de evitarlo. Si la fundación genera excedentes negativos de forma continuada —es decir, gasta más de lo que ingresa— el patrimonio neto se va reduciendo. Si esa situación se prolonga y el patrimonio cae por debajo de los mínimos que garantizan el cumplimiento de los fines, el protectorado puede intervenir. Además, una reducción severa puede derivar en la disolución de la entidad, con la consiguiente obligación de destinar el patrimonio restante a otra entidad sin fines de lucro.
¿Qué ocurre con el patrimonio si la fundación se disuelve?
Cuando una fundación se disuelve, su patrimonio no puede repartirse entre los patronos ni los fundadores. La normativa establece que, en caso de disolución, ese patrimonio debe destinarse a otra entidad sin fines de lucro que sea beneficiaria del mecenazgo y persiga fines de interés general similares. Esta obligación de continuidad garantiza que los recursos siguen cumpliendo una función social, aunque la entidad que los gestionaba haya dejado de existir.
¿Cómo se registran las subvenciones en el patrimonio de una fundación?
Las subvenciones, donaciones y legados no reintegrables se registran, con carácter general, directamente en el patrimonio neto de la fundación y se imputan al excedente del ejercicio de forma sistemática, a medida que se correlacionan con los gastos que financian. Si la subvención o donación se recibe sin una finalidad específica asignada, se contabiliza directamente como ingreso en el excedente del ejercicio en que se reconoce. Este tratamiento está regulado por la Norma de Registro y Valoración 20.ª del Plan de Contabilidad de Entidades Sin Fines Lucrativos.
¿Qué norma regula la contabilidad del patrimonio de una fundación?
En España, la contabilidad del patrimonio de una fundación se rige por el Real Decreto 1491/2011, de 24 de octubre, que aprueba las normas de adaptación del Plan General de Contabilidad a las entidades sin fines lucrativos. Este plan contable específico define las cuentas del grupo 1 correspondientes al patrimonio neto, establece los criterios de reconocimiento y valoración de cada partida y fija las reglas para la elaboración del balance y la cuenta de resultados de estas entidades. Puedes consultar el texto oficial en el Boletín Oficial del Estado.
¿El excedente del ejercicio aumenta el patrimonio de una fundación?
Sí. Cuando el excedente del ejercicio es positivo —es decir, cuando los ingresos superan los gastos— ese resultado queda dentro de la entidad y forma parte del patrimonio neto. El patronato decide su aplicación: puede destinarlo a reservas, a ampliar la dotación fundacional o a financiar directamente la actividad propia. Si el excedente es negativo, el efecto es el contrario: reduce el patrimonio neto y puede afectar la capacidad de la fundación para sostener su actividad en ejercicios futuros.
¿Puede el patronato disponer libremente del patrimonio fundacional?
No de forma irrestricta. El patronato es el órgano de gobierno de la fundación y tiene la responsabilidad de gestionar su patrimonio, pero con límites claros. Para enajenar o gravar bienes que forman parte de la dotación o que están directamente vinculados al cumplimiento de los fines fundacionales, necesita la autorización previa del protectorado. Para el resto de actos sobre bienes que no estén en esas categorías, basta con comunicarlos al protectorado en un plazo máximo de 30 días hábiles desde que se realizaron.
Conclusión
El patrimonio de una fundación es mucho más que una cifra en el balance: es la base que sostiene su capacidad de actuar, el reflejo de la confianza de quienes han aportado recursos y la garantía de que esos recursos seguirán al servicio de un fin de interés general. Comprender su estructura —dotación, reservas, excedente y subvenciones— te da una visión completa de cómo funciona la contabilidad de estas organizaciones desde adentro.
Con lo que has visto aquí, ya puedes identificar cada partida del patrimonio neto en el balance de una fundación, entender qué restricciones aplican sobre cada una y analizar si la entidad está siendo gestionada de forma sostenible. Ese conocimiento es directamente aplicable cuando trabajas con estados financieros de entidades sin fines de lucro o cuando te preparas para la contabilidad del tercer sector.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos otros contenidos relacionados con la contabilidad de organizaciones sin fines de lucro, explicados con el mismo nivel de detalle y claridad. Hay mucho más por descubrir sobre cómo estas entidades registran, informan y gestionan sus recursos.
Sigue aprendiendo:
Rendición de cuentas a donantes
Diferencia entre una ONG y una empresa social
Gastos de programas vs. gastos administrativos en una ONG
Contabilidad de fundaciones: Registra bien y cumple la ley
Cuotas de socios: El ingreso clave que sostiene tu organización
Registro contable de donaciones en especie
¿Cómo se valora una donación de servicios profesionales?
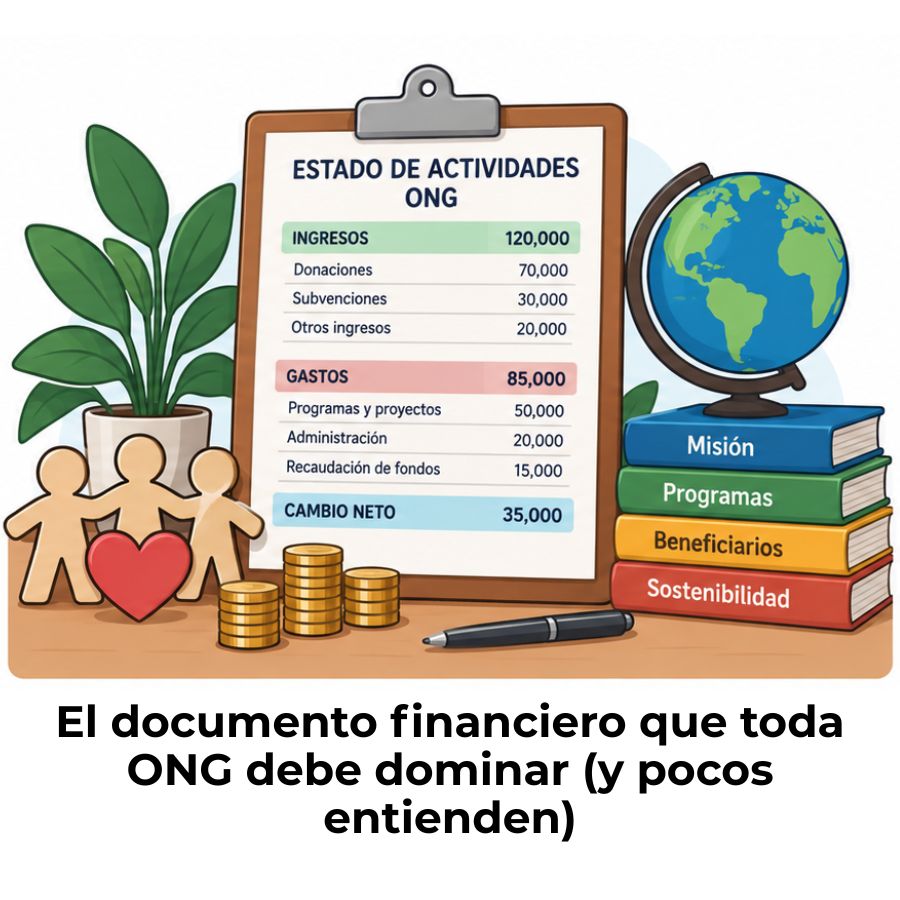
Estado de actividades de una ONG
