
La contabilidad de una ONG es el conjunto de procesos que permite registrar, organizar y reportar todos los movimientos financieros de una organización sin fines de lucro. Aunque comparte bases con la contabilidad empresarial, tiene principios, estados financieros y obligaciones legales propias que debes conocer si trabajas con este tipo de entidades.
¿Qué es la contabilidad de una ONG?
La contabilidad de una ONG es el sistema que permite registrar, clasificar y reportar todos los movimientos económicos de una organización sin fines de lucro. Su propósito no es medir beneficios, sino garantizar que cada euro recibido se utiliza conforme a su destino y que la organización puede rendir cuentas ante donantes, socios y autoridades.
Aunque una ONG no persigue ganancias, maneja recursos económicos que pueden ser considerables: donaciones individuales, subvenciones públicas, fondos de cooperación internacional o cuotas de socios. Sin un registro ordenado, esos recursos se vuelven imposibles de justificar, lo que puede comprometer la continuidad de la organización y su acceso a financiamiento futuro.
Diferencias con la contabilidad de una empresa
La diferencia central está en el objetivo del dinero: mientras una empresa busca generar utilidades para sus propietarios, una ONG destina todos sus recursos a cumplir una misión social. Eso cambia la forma en que se clasifican los ingresos, cómo se presentan los estados financieros y qué obligaciones legales aplican.
¿Por qué una ONG necesita llevar contabilidad?
Hay una idea muy extendida que dice que las ONG, al no perseguir beneficios, están al margen de cualquier obligación financiera. Esa idea es incorrecta y puede tener consecuencias graves. Toda organización que recibe y gestiona dinero —independientemente de su finalidad— tiene la obligación legal y ética de rendir cuentas por esos recursos.
La contabilidad cumple al menos tres funciones que ninguna ONG puede ignorar. Primera: permite demostrar que los fondos recibidos se destinaron exactamente al propósito para el que se obtuvieron. Segunda: da a la organización información real para tomar decisiones de gestión. Tercera: es un requisito legal en prácticamente todos los países para mantener el estatus jurídico de entidad sin fines de lucro y conservar los beneficios fiscales asociados.
¿Qué arriesga una ONG sin contabilidad ordenada?
- Pérdida de subvenciones: Los financiadores exigen justificaciones contables detalladas para renovar o ampliar su apoyo.
- Sanciones legales: El incumplimiento de las obligaciones contables puede derivar en multas o en la pérdida del estatus jurídico.
- Daño reputacional: La falta de transparencia aleja a donantes y voluntarios que necesitan confiar en la organización.
- Decisiones sin base real: Sin datos financieros fiables, es imposible planificar proyectos de forma responsable.
Principios contables que rigen a las ONG
La contabilidad para organizaciones sin fines de lucro se rige por principios específicos que responden a la naturaleza de estas entidades. Aunque comparte bases con la contabilidad general —como el principio de devengo o el de uniformidad—, añade criterios propios que reflejan el hecho de que el dinero recibido pertenece a una causa, no a sus gestores.
Transparencia y rendición de cuentas
El principio de transparencia no es una recomendación en una ONG: es una obligación que estructura toda su relación con el entorno. Los donantes que aportan dinero, los organismos que conceden subvenciones y el público en general tienen derecho a saber con exactitud cómo se utilizan esos fondos. La contabilidad es el instrumento que hace posible esa visibilidad.
La rendición de cuentas va un paso más allá: no basta con que los datos existan; deben presentarse de forma clara, comprensible y accesible. Por eso las ONG están obligadas a elaborar estados financieros anuales que expliquen, con el nivel de detalle que exige la normativa vigente, cuánto dinero entró, cómo se gastó y qué quedó al cierre del ejercicio.
Contabilidad por fondos
Uno de los conceptos más particulares de la contabilidad en este tipo de entidades es la contabilidad por fondos. Se trata de un método que permite separar contablemente los recursos según su procedencia y las condiciones que el donante o financiador impone sobre su uso. Así, una ONG puede tener fondos restringidos —que solo pueden destinarse a un proyecto concreto— y fondos sin restricciones, que la organización administra con mayor libertad.
Mezclar estos fondos es uno de los errores más frecuentes y costosos en la gestión de una ONG. Si un donante específica que su aportación debe ir a un programa educativo en una región determinada, ese dinero no puede utilizarse para cubrir gastos administrativos generales, aunque la organización los necesite en ese momento. Mantener esa separación es tanto una exigencia ética como una obligación legal.
Fuentes de ingresos en la contabilidad de una ONG
Registrar correctamente los ingresos de una ONG requiere identificar primero su origen, porque no todos los ingresos se contabilizan de la misma manera. Cada tipo de fuente tiene características propias que afectan el momento del reconocimiento contable, las obligaciones de reporte asociadas y el tratamiento fiscal que corresponde.
Donaciones, subvenciones y cuotas de socios
Las donaciones son aportaciones voluntarias que los particulares o las empresas realizan sin esperar contraprestación directa. Cuando provienen de personas físicas o jurídicas comprometidas con la causa, suelen ingresarse sin condiciones específicas de uso. Las subvenciones, en cambio, llegan habitualmente con condiciones detalladas: el financiador establece a qué proyecto deben destinarse y exige una justificación posterior con facturas y documentación de respaldo.
Las cuotas de socios son los pagos periódicos que realizan quienes forman parte de la organización. Su tratamiento contable es más sencillo porque se trata de ingresos recurrentes, predecibles y sin restricciones de uso. Son la base financiera más estable que puede tener una ONG pequeña, ya que no dependen de convocatorias ni de ciclos de donaciones.
Ingresos con y sin restricciones
Más allá de su origen, los ingresos de una ONG se clasifican en dos categorías que determinan cómo pueden usarse. Los ingresos con restricciones son aquellos que el donante o la entidad financiadora ha condicionado a un fin específico: un programa, un territorio, un periodo o una población beneficiaria. Solo pueden reconocerse como ingresos en los estados financieros cuando se cumplen las condiciones establecidas.
Los ingresos sin restricciones, por su parte, quedan a disposición de la organización para cubrir cualquier necesidad operativa. Aunque parecen más cómodos de gestionar, también requieren registro cuidadoso porque son los que financian los gastos generales —personal, alquiler, suministros— que hacen posible el funcionamiento diario. Sin esos fondos libres, muchas ONG no podrían operar aunque recibieran subvenciones millonarias para proyectos específicos.
Estados financieros obligatorios de una ONG
Al cierre de cada ejercicio, una ONG debe elaborar sus estados financieros. Estos documentos no son un trámite burocrático: son la fotografía económica de la organización y la herramienta con la que demuestra que ha actuado con responsabilidad. En la mayoría de los países hispanohablantes, la normativa exige al menos tres estados financieros básicos para las entidades sin fines de lucro.
Balance de situación
El balance de situación muestra en un momento concreto qué tiene la ONG, qué debe y cuánto es su patrimonio. En el activo aparecen los recursos que posee: cuentas bancarias, mobiliario, equipos informáticos o inmuebles. En el pasivo se recogen las deudas y obligaciones pendientes. La diferencia entre ambos determina el patrimonio neto de la organización, que en una ONG equivale a lo que quedaría si se liquidaran todos sus activos y se saldaran todas sus deudas.
Cuenta de resultados o estado de actividades
Este estado resume todos los ingresos y gastos del ejercicio y muestra si la ONG cerró el año con superávit —más ingresos que gastos— o con déficit. A diferencia de una empresa, el resultado no se llama beneficio ni pérdida, sino excedente o déficit del ejercicio. Si hay excedente, no se reparte entre los miembros: se incorpora al patrimonio de la organización para financiar su misión futura.
La memoria anual
La memoria es el documento más completo y el que mayor atención requiere en la gestión contable de una ONG. Complementa y explica la información del balance y la cuenta de resultados, añadiendo contexto sobre los proyectos realizados, los fondos recibidos, el impacto social conseguido y cualquier hecho relevante del ejercicio. Muchas ONG utilizan la memoria como su principal herramienta de comunicación con donantes y socios, ya que ofrece una imagen completa y accesible de toda la actividad del año.
Obligaciones fiscales y marco legal de las ONG
Uno de los malentendidos más frecuentes sobre las ONG es que, al no tener ánimo de lucro, están completamente al margen del sistema fiscal. La realidad es más matizada: las ONG tienen obligaciones fiscales concretas, aunque en muchos casos se benefician de regímenes especiales que reducen su carga tributaria. Conocer ese marco es parte de una gestión contable responsable.
En España, por ejemplo, la Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos, establece los requisitos para acceder a un tipo impositivo reducido en el Impuesto sobre Sociedades. Las ONG que cumplen esos requisitos y comunican a Hacienda su intención de acogerse al régimen especial pueden tributar a un tipo significativamente inferior al general, aunque solo sobre los ingresos que no están expresamente exentos.
En Latinoamérica, la normativa varía según el país, pero el principio es similar: las organizaciones sin fines de lucro reconocidas legalmente disfrutan de beneficios fiscales siempre que demuestren que sus actividades responden efectivamente a su misión social. Esa demostración se hace a través de la contabilidad, razón por la que un registro desordenado puede comprometer no solo la imagen de la organización, sino también sus ventajas fiscales.
Plan contable específico para entidades sin fines de lucro
Las ONG no aplican el Plan General de Contabilidad estándar tal como lo haría una empresa mercantil. Existe una adaptación específica para entidades sin fines lucrativos que introduce cuentas propias para registrar donaciones, subvenciones, cuotas de socios y otros ingresos característicos de este tipo de organizaciones. Aplicar el plan contable correcto desde el principio evita errores de clasificación que luego son difíciles de corregir sin rehacer registros completos.
Este plan adaptado también establece cómo presentar los estados financieros, qué cuentas usar para cada tipo de gasto y cómo tratar situaciones particulares como las aportaciones en especie o los gastos compartidos entre varios proyectos. Si gestionas la contabilidad de una ONG, familiarizarte con este plan específico es el primer paso práctico antes de registrar cualquier operación.
Errores frecuentes en la contabilidad de las ONG
Conocer los errores más habituales es tan valioso como conocer las buenas prácticas, porque muchos problemas en la gestión de una ONG no vienen de la mala intención, sino de la falta de formación o de la sobrecarga de trabajo del equipo. Detectar estos fallos a tiempo puede marcar la diferencia entre conservar o perder una subvención.
- Mezclar fondos restringidos con fondos libres: Es el error más grave y el que más consecuencias legales puede tener. Cada fondo debe mantenerse separado en la contabilidad.
- No registrar las aportaciones en especie: Los bienes o servicios donados también tienen valor económico y deben contabilizarse aunque no impliquen movimiento de efectivo.
- Retrasar el registro de operaciones: Anotar facturas o ingresos semanas después de que ocurren distorsiona los estados financieros y complica las conciliaciones bancarias.
- Presupuestar sin hacer seguimiento: Elaborar un presupuesto anual y no compararlo periódicamente con la ejecución real hace inútil el ejercicio de planificación.
- No conservar la documentación de respaldo: Cada operación contable debe estar respaldada por un documento: factura, recibo, contrato o acuerdo. Sin ese soporte, la operación no puede justificarse ante un auditor o financiador.
- Ignorar las obligaciones fiscales periódicas: Incluso con beneficios fiscales, muchas ONG deben presentar declaraciones trimestrales de retenciones o de IVA si realizan ciertas actividades económicas.
Otro punto que suele pasarse por alto es la gestión del flujo de caja. Las ONG reciben ingresos de forma irregular —las subvenciones llegan en fechas concretas, las campañas de donación tienen picos estacionales— mientras que los gastos son continuos. Anticiparse a los periodos de menor liquidez es una práctica que protege la operatividad de la organización y evita situaciones de impago que dañan su reputación.
Preguntas frecuentes
¿Qué diferencia hay entre la contabilidad de una ONG y la de una empresa?
La diferencia principal está en el objetivo que persigue cada organización. Una empresa mide su éxito en términos de beneficio económico y lo distribuye entre sus socios. Una ONG, en cambio, destina todos sus recursos a cumplir una misión social y no puede repartir excedentes entre sus miembros. Eso cambia la forma en que se clasifican los ingresos, los nombres de los estados financieros, el plan contable aplicable y el régimen fiscal al que está sujeta la organización.
¿Están las ONG obligadas a pagar impuestos?
Sí, aunque habitualmente con condiciones más favorables que las empresas comerciales. En muchos países, las ONG que cumplen los requisitos legales pueden acogerse a regímenes fiscales especiales que reducen su tipo impositivo o eximen ciertos ingresos del Impuesto sobre Sociedades. Sin embargo, los ingresos derivados de actividades económicas no relacionadas directamente con su misión social sí suelen estar sujetos a tributación, y también pueden tener obligaciones trimestrales de retenciones o de IVA según el tipo de actividad que realicen.
¿Qué estados financieros debe presentar una ONG?
Los tres estados financieros básicos que la normativa exige a una ONG son el balance de situación, el estado de actividades o cuenta de resultados y la memoria anual. El balance muestra la situación patrimonial en un momento concreto. El estado de actividades recoge todos los ingresos y gastos del ejercicio y determina si hubo excedente o déficit. La memoria amplía y contextualiza esa información con detalle sobre proyectos, fondos y cualquier hecho relevante del año. En algunos contextos también se recomienda elaborar un estado de flujos de efectivo.
¿Qué es la contabilidad por fondos en una ONG?
La contabilidad por fondos es un método que permite separar contablemente los recursos según su origen y las condiciones que el donante o el financiador impone sobre su uso. Los fondos restringidos solo pueden destinarse al fin para el que fueron entregados, mientras que los fondos sin restricciones pueden usarse libremente para cualquier necesidad operativa. Mantener esa separación es una obligación ética y, en muchos casos, una exigencia legal que garantiza la integridad financiera de la organización.
¿Cómo se registran las donaciones en la contabilidad de una ONG?
Las donaciones se registran como ingresos en el momento en que se cumplen las condiciones para su reconocimiento. Si la donación es incondicional, se contabiliza cuando se recibe o cuando existe un compromiso firme del donante. Si lleva condiciones de uso, se registra inicialmente como un pasivo o un ingreso diferido y se reconoce como ingreso a medida que se cumplen las condiciones establecidas. Las aportaciones en especie —bienes o servicios donados sin pago en efectivo— también deben registrarse por su valor razonable de mercado.
¿Qué normativa regula la contabilidad de las ONG?
La normativa varía según el país. En España, las principales referencias son la Ley 49/2002 en materia fiscal y el Real Decreto 1491/2011, que aprueba las normas de adaptación del Plan General de Contabilidad para entidades sin fines lucrativos. En Latinoamérica, cada país tiene su propia legislación, aunque muchas jurisdicciones aplican principios alineados con las Normas Internacionales de Contabilidad. En todos los casos, es recomendable consultar la normativa específica del país donde opera la ONG, ya que los requisitos de registro y reporte pueden diferir de forma significativa.
¿Puede una ONG tener superávit al final del ejercicio?
Sí, una ONG puede cerrar el año con más ingresos que gastos y eso no contradice su naturaleza sin fines de lucro. La diferencia clave es que ese excedente no se distribuye entre los miembros de la organización: se incorpora al patrimonio y se destina a reforzar la misión futura. Mantener un superávit razonable es, de hecho, una buena práctica de gestión financiera que da a la ONG capacidad de respuesta ante imprevistos y permite planificar con mayor solidez.
¿Qué pasa si una ONG no lleva contabilidad correctamente?
Las consecuencias pueden ser graves en varios frentes. Desde el punto de vista legal, la organización puede enfrentarse a sanciones, multas o incluso a la pérdida de su reconocimiento jurídico como entidad sin fines de lucro. Desde el punto de vista económico, los financiadores pueden exigir la devolución de los fondos mal justificados y cerrar futuras líneas de apoyo. Y desde el punto de vista reputacional, la pérdida de confianza de donantes y socios puede ser difícil de recuperar, incluso si el error fue involuntario y se corrigió posteriormente.
Conclusión
La contabilidad de una ONG es mucho más que un requisito burocrático: es el sistema que sostiene la credibilidad, la operatividad y la continuidad de cualquier organización sin fines de lucro. Registrar cada movimiento financiero con orden, separar correctamente los fondos y presentar estados financieros claros no son tareas periféricas; son el corazón de una gestión responsable.
A lo largo de este contenido has visto los principios que rigen este tipo de contabilidad, las fuentes de ingresos que debes clasificar, los estados financieros que toda ONG debe elaborar y los errores más comunes que puedes evitar con buenas prácticas desde el principio. Aplicar ese conocimiento en el día a día marca la diferencia entre una organización que genera confianza y una que lucha por sobrevivir a sus propios desajustes administrativos.
Si este tema te ha resultado útil y quieres seguir profundizando en la gestión financiera de entidades sin fines de lucro, en este sitio web encontrarás más contenidos sobre contabilidad de fundaciones y otras formas de organización que comparten principios similares. Cada paso que das para entender mejor estas bases te acerca a una gestión más sólida y transparente.
Sigue aprendiendo:
Valoración contable de un bien donado
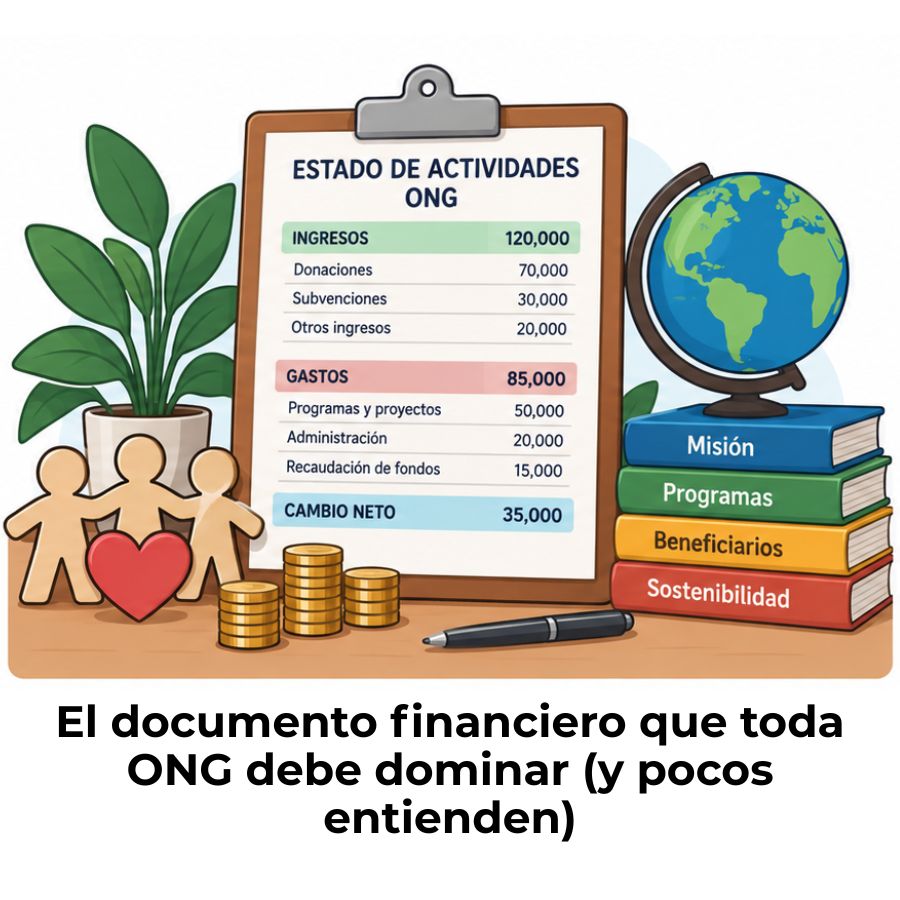
Estado de actividades de una ONG
¿Cómo registrar una asociación sin fines de lucro?
Contabilidad de asociaciones civiles
¿Qué es el tercer sector y cómo funciona?
Cuotas de socios: El ingreso clave que sostiene tu organización
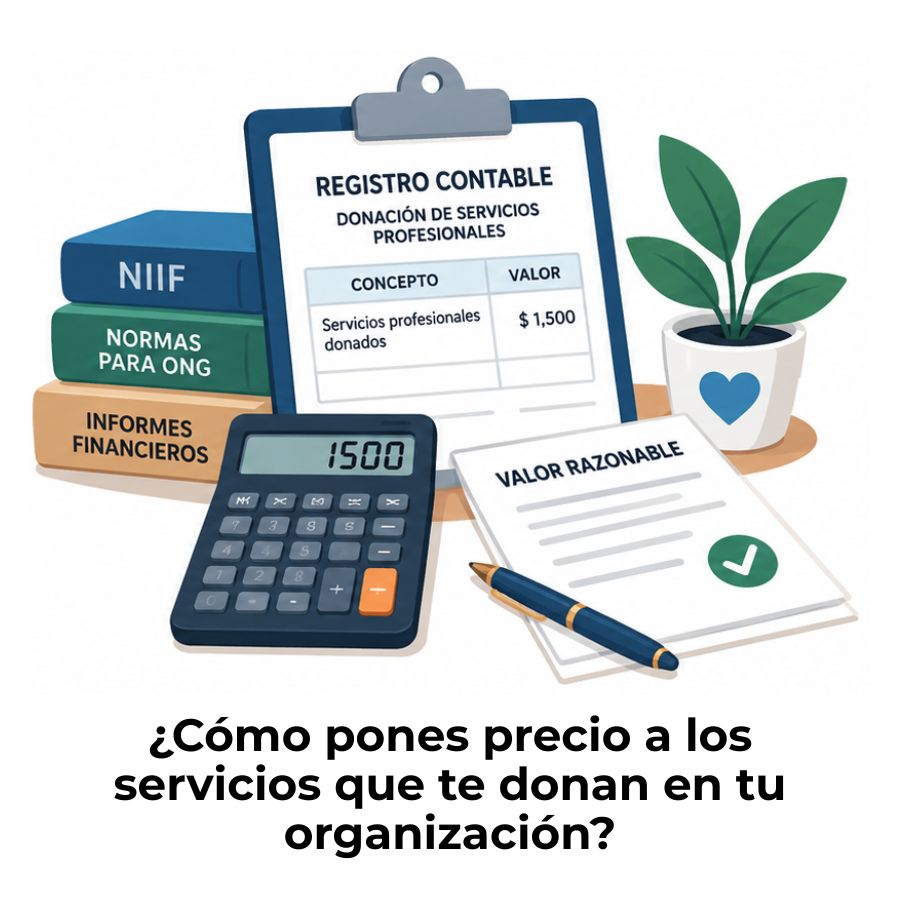
¿Cómo se valora una donación de servicios profesionales?
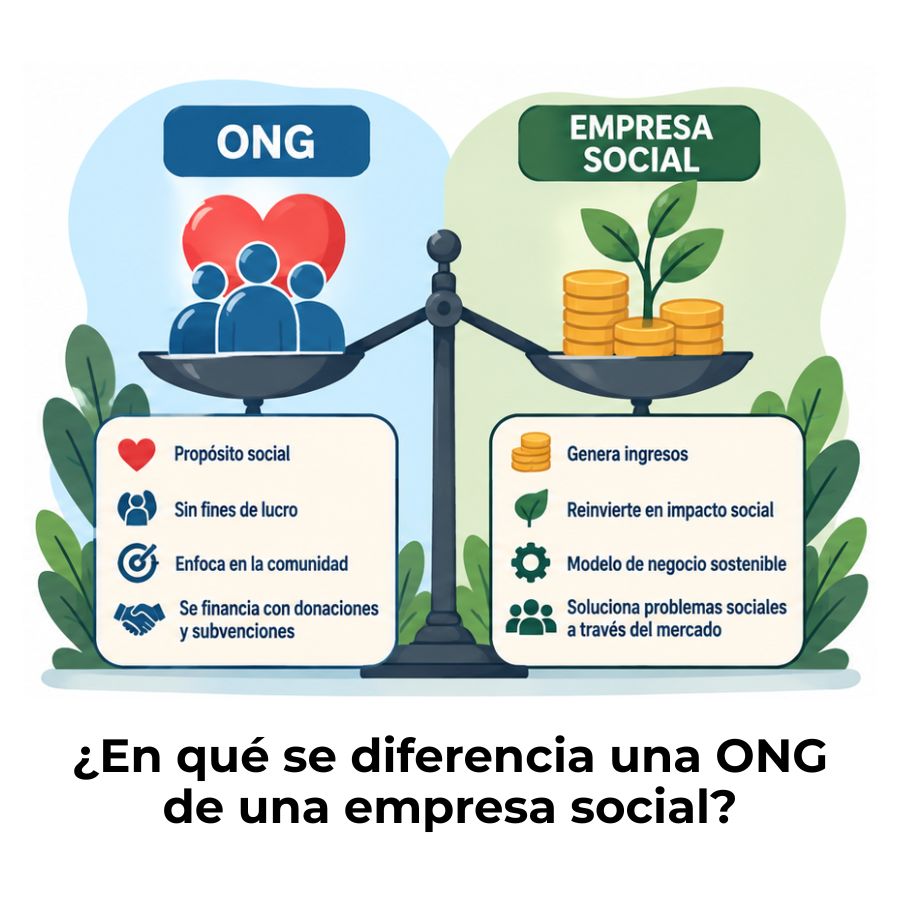
Diferencia entre una ONG y una empresa social
