
Los ingresos por eventos de recaudación de fondos son los recursos económicos que obtiene una organización sin fines de lucro a través de actividades como galas, subastas, caminatas benéficas o torneos.Contabilizarlos correctamente requiere clasificar cada fuente, porque no todos los ingresos de un evento reciben el mismo tratamiento: algunos son contribuciones, otros son transacciones de intercambio y otros pueden ser patrocinios.
¿Qué son los ingresos por eventos de recaudación de fondos?
Cuando una organización sin fines de lucro organiza una gala, un torneo de golf o una caminata benéfica, los recursos que obtiene de esa actividad reciben el nombre de ingresos por eventos de recaudación de fondos. Se trata de todos los flujos de dinero que genera el evento: venta de boletos, patrocinios, artículos subastados, rifas y cualquier otro mecanismo de captación de recursos.
La particularidad de estos ingresos es que no todos funcionan igual desde el punto de vista contable. Dentro de un mismo evento pueden coexistir distintos tipos de ingreso, y cada uno exige un tratamiento específico. Registrarlos sin hacer esa distinción es uno de los errores más comunes en la contabilidad de organizaciones sin fines de lucro.
Diferencia entre ingreso de intercambio y contribución
La distinción más importante que debes dominar es la que separa una transacción de intercambio de una contribución pura. En una transacción de intercambio, quien paga recibe algo de valor equivalente a lo que entregó: la cena de una gala, el artículo que ganó en la subasta o el acceso a un evento exclusivo. En una contribución, el donante entrega dinero sin esperar nada material a cambio, y ese ingreso se registra bajo normas diferentes.
Esta separación no es opcional. Las normas contables aplicables a organizaciones sin fines de lucro exigen que cada flujo de dinero se evalúe de forma individual para determinar su naturaleza. Mezclar ambas categorías en una sola cuenta puede llevar a presentar estados financieros incorrectos y a dar a los donantes información equivocada sobre su deducción fiscal.
¿Cuándo se reconoce el ingreso de un evento?
El momento en que se reconoce un ingreso depende directamente de su clasificación. Las contribuciones se reconocen cuando son incondicionales, es decir, cuando no existen condiciones pendientes que el donante haya impuesto. Las transacciones de intercambio, como la venta de boletos, se reconocen conforme se satisface la obligación de desempeño, generalmente cuando el evento se realiza.
Los patrocinios recibidos antes del evento deben registrarse como ingresos diferidos —un pasivo— hasta que el evento ocurra y la organización cumpla con lo prometido al patrocinador. Adelantar ese reconocimiento es otro error frecuente que afecta la precisión del estado de actividades.
Tipos de eventos y fuentes de ingreso más comunes
Las organizaciones sin fines de lucro recurren a distintos formatos de evento para captar recursos. Cada formato tiene sus propias características y genera combinaciones particulares de ingresos. Conocer esas combinaciones te permite anticipar cómo clasificar cada fuente antes de que el evento ocurra, lo que simplifica mucho el trabajo contable posterior.
Galas, cenas benéficas y torneos
Las galas y cenas benéficas son los eventos de recaudación que generan la mayor complejidad contable porque un solo boleto puede contener dos tipos de ingreso al mismo tiempo. Si el boleto cuesta $150 y el valor de mercado de la cena es $50, los primeros $50 son una transacción de intercambio y los $100 restantes son una contribución. Esa separación debe quedar documentada y reflejada en los registros contables.
Los torneos deportivos siguen una lógica similar con las inscripciones. Si el participante recibe algo cuantificable —acceso a la cancha, comida, premios—, esa parte es intercambio. Lo que excede el valor de esos beneficios es contribución. Documentar el valor de mercado de cada beneficio antes del evento es la práctica recomendada para no improvisar después.
Subastas silenciosas y rifas
En una subasta silenciosa, el tratamiento contable cambia según el origen del artículo y el precio al que se vende. Si el artículo fue donado por un tercero con un valor de mercado de $500 y se vende en $700, los $500 iniciales se registran como contribución en especie cuando se reciben y los $200 adicionales como contribución en efectivo. Si se vende en $400, solo se registra lo recibido, sin contribución adicional.
Las rifas tienen un tratamiento especial porque el comprador del boleto recibe un derecho de participación, lo que las convierte en transacciones de intercambio. Eso significa que los ingresos por boletos de rifa no se registran como donaciones, aunque el propósito final sea recaudar fondos para una causa benéfica.
Caminatas, carreras y eventos de participación
Las caminatas o carreras benéficas donde los participantes recaudan promesas de donación de sus contactos son, en su mayoría, contribuciones puras, porque los donantes no reciben ningún bien o servicio a cambio de lo que aportan. La inscripción del participante también puede ser una contribución si no conlleva un beneficio tangible equivalente, como una medalla con valor de mercado relevante o acceso a servicios pagados.
Este tipo de evento suele ser el más sencillo de contabilizar porque casi todos sus ingresos caen en la categoría de contribución. Aun así, si se incluyen patrocinadores que reciben exposición de marca, esa parte requiere evaluación separada antes de registrarla.
¿Cómo se clasifican estos ingresos en la contabilidad?
Una vez que identificas la naturaleza de cada ingreso —contribución, intercambio o patrocinio—, el siguiente paso es clasificarlos según las restricciones que el donante haya impuesto sobre su uso. Esta clasificación es exclusiva de las organizaciones sin fines de lucro y no existe en la contabilidad de empresas comerciales. Dominarla es clave para presentar estados financieros correctos y transparentes.
Fondos sin restricción del donante
La mayor parte de los ingresos generados en eventos de recaudación se destinan al fondo general y no llevan restricción alguna impuesta por el donante. Esto significa que la organización puede utilizarlos según sus propias prioridades: pagar nómina, cubrir gastos operativos o financiar programas. Los ingresos sin restricción se registran y presentan en la columna correspondiente del estado de actividades y están disponibles de forma inmediata.
Que un ingreso no tenga restricción del donante no significa que la organización pueda usarlo sin planificación. La junta directiva puede establecer restricciones internas —llamadas fondos designados por la junta— que limitan el uso de ciertos recursos, pero esas restricciones no cambian la clasificación contable del ingreso.
Fondos con restricción del donante
Cuando un donante especifica que su contribución debe usarse para un programa concreto o en un período de tiempo determinado, el ingreso se clasifica como fondo con restricción del donante. Esa restricción puede ser temporal —se libera cuando se cumple la condición— o permanente, como ocurre con los fondos de dotación, donde solo se pueden usar los rendimientos, no el capital.
En el contexto de eventos de recaudación, es posible organizar un evento cuyo propósito exclusivo sea financiar un proyecto específico. En ese caso, todos los ingresos del evento se clasifican como fondos con restricción, aunque provengan de venta de boletos, subastas o patrocinios. La restricción la impone el propósito declarado del evento, no el tipo de ingreso.
Registro contable de los ingresos por eventos
El registro contable traduce la clasificación que ya definiste en asientos concretos dentro del sistema de contabilidad. Cada tipo de ingreso tiene su propia cuenta y su propio momento de reconocimiento. Entender cómo funciona cada asiento te da claridad sobre lo que realmente representan los números en los estados financieros de tu organización.
Para que los ejemplos que siguen sean útiles, ten presente que las cuentas específicas varían según el catálogo de cuentas que utilice cada organización. Lo importante no es el nombre exacto de la cuenta, sino la lógica de cómo se registra cada operación y por qué va donde va.
Asiento por venta de boletos con componente mixto
Supón que tu organización vende boletos para una gala a $200 cada uno. El valor de mercado de la cena y el entretenimiento que recibirá el asistente es de $70. Esto significa que $70 corresponden a una transacción de intercambio y $130 son contribución. Ambas partes deben registrarse por separado desde el primer momento.
| Cuenta | Debe | Haber |
|---|---|---|
| Caja / Banco | $200 | |
| Ingresos por venta de servicios del evento (intercambio) | $70 | |
| Ingresos por contribuciones sin restricción | $130 |
Si los boletos se vendieron por anticipado, el asiento inicial debita caja o banco y acredita una cuenta de ingresos diferidos o anticipos de clientes. El reconocimiento definitivo ocurre cuando el evento se lleva a cabo y la organización cumple su obligación con el asistente. En ese momento se liquida el diferido y se reconoce el ingreso.
Asiento por patrocinio de evento
Los patrocinios recibidos antes del evento se registran inicialmente como pasivo, porque la organización aún no ha cumplido lo que prometió al patrocinador. El reconocimiento del ingreso ocurre cuando el evento se realiza, momento en el que la obligación queda satisfecha y el diferido se convierte en ingreso.
| Momento | Cuenta | Debe | Haber |
|---|---|---|---|
| Al recibir el patrocinio | Caja / Banco | $5,000 | |
| Al recibir el patrocinio | Ingresos diferidos — patrocinios | $5,000 | |
| Al realizarse el evento | Ingresos diferidos — patrocinios | $5,000 | |
| Al realizarse el evento | Ingresos por patrocinios de eventos | $5,000 |
Asiento por artículos donados para subasta
Cuando un tercero dona un artículo para que se subaste en el evento, la organización debe registrar ese artículo al momento de recibirlo a su valor de mercado. El artículo entra como activo y como ingreso por contribución en especie. Después de la subasta, se registra la venta y se ajusta cualquier diferencia entre el precio de venta y el valor de mercado original.
| Momento | Cuenta | Debe | Haber |
|---|---|---|---|
| Al recibir el artículo (valor de mercado: $500) | Artículos para subasta (activo) | $500 | |
| Al recibir el artículo | Contribuciones en especie | $500 | |
| Al venderse en subasta por $700 | Caja / Banco | $700 | |
| Al venderse en subasta por $700 | Artículos para subasta (activo) | $500 | |
| Al venderse en subasta por $700 | Contribuciones en efectivo (excedente) | $200 |
Si el artículo se vende por debajo de su valor de mercado, no se registra ninguna contribución adicional. Solo se da de baja el activo por su valor original y se registra el efectivo recibido. La diferencia entre ambos valores no genera un gasto adicional; simplemente la organización recibió menos de lo que el artículo valía en el mercado.
Costos directos asociados al evento y su presentación
Los eventos de recaudación no solo generan ingresos; también producen costos. La forma en que presentas esos costos en los estados financieros depende de si están directamente relacionados con los beneficios que reciben los asistentes o con la operación general del evento. Esta distinción afecta tanto la presentación contable como la imagen que proyecta tu organización ante donantes y auditores.
Costo de beneficios directos a los donantes
Los costos asociados directamente a lo que reciben los asistentes —el catering de una gala, los premios de un torneo o los artículos de bienvenida— se clasifican como costo de beneficios directos a los donantes. Esta categoría existe porque esos costos están vinculados a la parte de intercambio del ingreso y deben presentarse de forma separada en el estado de actividades, no mezclados con los gastos de operación de la organización.
Separar estos costos permite que los lectores de los estados financieros vean con claridad cuánto costó dar esos beneficios y cuánto fue el ingreso neto real del evento. Es una exigencia de transparencia que los donantes y financiadores valoran, y que los auditores verifican específicamente en eventos de cierta escala.
Presentación bruta versus presentación neta
Las normas contables ofrecen dos opciones para presentar los resultados de un evento en el estado de actividades. La presentación bruta muestra por separado el total de ingresos y el total de costos del evento, lo que da al lector una visión completa del volumen de actividad. La presentación neta muestra únicamente la diferencia entre ingresos y costos, es decir, el resultado final.
La presentación bruta es obligatoria cuando el evento es una actividad principal y continua de la organización. Si el evento es incidental o secundario a la misión, se puede usar la presentación neta. En la práctica, la mayoría de los eventos significativos de recaudación requieren presentación bruta, porque son actividades programadas y relevantes para los objetivos financieros de la organización.
Errores frecuentes al contabilizar eventos de recaudación
Conocer los errores más comunes te ayuda a evitarlos antes de que aparezcan en una auditoría o en un cierre financiero complicado. Muchos de estos errores no son obvios al momento de ocurrir, precisamente porque la lógica contable de los eventos de recaudación difiere de la de otras operaciones habituales en las organizaciones sin fines de lucro.
El primer error, y también el más frecuente, consiste en registrar todos los ingresos del evento bajo una sola cuenta de donaciones, sin identificar qué parte corresponde a intercambio. Esto distorsiona los estados financieros y puede inducir a los donantes a deducir más de lo que legalmente les corresponde, lo que genera un problema fiscal tanto para ellos como para la organización.
Otro error habitual es no documentar el valor de mercado de los beneficios que reciben los asistentes. Sin esa documentación, no hay forma de calcular correctamente cuánto del ingreso es contribución y cuánto es intercambio. La documentación del valor de mercado debe prepararse antes del evento, no después, porque es prácticamente imposible reconstruirla con precisión una vez que el evento ya ocurrió.
También es común omitir el registro de los artículos donados para subastar en el momento en que se reciben. Diferirlo hasta la noche del evento lleva a omisiones contables que afectan la exactitud del período y complican el trabajo de auditoría. Cada artículo donado es un ingreso en especie desde el momento en que la organización lo recibe incondicionalmente, no desde que se vende.
Una buena documentación antes del evento vale más que cualquier ajuste contable después: define el valor de mercado de cada beneficio por escrito y con respaldo.
Finalmente, ignorar las restricciones de los fondos también genera problemas serios. Si un evento se organiza con un propósito específico declarado públicamente, todos los ingresos del evento pueden quedar sujetos a esa restricción, aunque los donantes no lo hayan indicado expresamente. Usar esos fondos para gastos generales sin liberar la restricción viola las obligaciones fiduciarias de la organización ante sus donantes y financiadores.
Para profundizar en otros aspectos relacionados con los recursos que reciben las organizaciones, puedes revisar los criterios de valoración contable de un bien donado, que aplican directamente cuando se reciben artículos para subasta u otros bienes en especie.
Preguntas frecuentes
¿Qué parte del boleto de un evento benéfico es deducible para el donante?
Solo la parte del precio del boleto que excede el valor de mercado del beneficio recibido es deducible como donación. Si el boleto cuesta $150 y el valor de la cena es $50, únicamente $100 pueden considerarse una contribución deducible. La organización tiene la obligación de informar a cada asistente cuál es el valor estimado del beneficio recibido, generalmente mediante una leyenda en el boleto o en la confirmación de compra. Deducir el monto completo sin hacer esta separación puede generar problemas fiscales al donante.
¿Cómo se registra un artículo donado para subastar?
Cuando un tercero dona un artículo para subastar, la organización lo registra en el momento de recibirlo: debita una cuenta de activo llamada «artículos para subasta» y acredita una cuenta de contribuciones en especie, ambas por el valor de mercado del artículo. Al venderse en la subasta, se da de baja el activo y se registra el efectivo recibido. Si el precio de venta supera el valor de mercado original, el excedente es una contribución adicional en efectivo. Si es menor, no hay cargo adicional ni contribución extra. Para conocer con más detalle los criterios de valoración aplicables, puedes consultar el apartado sobre valoración contable de un bien donado.
¿Los ingresos de un evento de recaudación son gravables?
En general, los ingresos de eventos de recaudación de fondos no generan impuesto sobre la renta para la organización, siempre que el evento no sea una actividad comercial regular y esté vinculado a la misión de la entidad. La parte de intercambio del ingreso —como la venta de servicios a precio de mercado— puede estar sujeta a revisión dependiendo de la jurisdicción y de la frecuencia con que se realice el evento. Cuando una organización lleva a cabo el mismo tipo de evento de forma repetida y sistemática a lo largo del año, las autoridades fiscales pueden considerarlo una actividad comercial no relacionada con la misión, lo que podría generar una obligación tributaria.
¿Qué diferencia hay entre patrocinio y donación en un evento?
La diferencia está en si el patrocinador recibe algo cuantificable a cambio de su aportación. Una donación pura no conlleva ningún beneficio para el donante, mientras que un patrocinio suele incluir visibilidad de marca, menciones públicas, espacio en materiales o acceso preferencial. Cuando el beneficio que recibe el patrocinador tiene un valor de mercado cuantificable, esa parte se trata como transacción de intercambio, no como contribución. Solo el excedente por encima de ese valor puede considerarse donación. Si el patrocinador no recibe ningún beneficio concreto, toda la aportación es una contribución. Esta distinción también afecta el tratamiento fiscal de ambas partes.
¿Cuándo se debe reconocer el ingreso de los patrocinios?
El ingreso por patrocinio se reconoce cuando la organización cumple la obligación que acordó con el patrocinador, que generalmente es la realización del evento. Hasta ese momento, el dinero recibido debe registrarse como ingreso diferido, una cuenta de pasivo que refleja que la organización aún tiene pendiente cumplir su parte. Reconocer el patrocinio como ingreso en el período en que se cobra, y no en el período en que ocurre el evento, es un error que afecta la comparabilidad de los estados financieros entre períodos. Más información sobre el tratamiento general de estos recursos en el artículo sobre contabilidad para organizaciones sin fines de lucro.
¿Cómo se presentan los ingresos de eventos en el estado de actividades?
Los ingresos de eventos significativos se presentan en el estado de actividades utilizando el método bruto: se muestran por separado el total de ingresos del evento y el total de costos directos asociados, incluidos los beneficios a los donantes. Esta presentación permite que los lectores del estado financiero entiendan tanto el volumen de actividad como la eficiencia con que la organización administró el evento. Si el evento es de escala menor o incidental a la misión principal, las normas permiten presentar únicamente el resultado neto, aunque la presentación bruta siempre es más transparente. Las cuotas de socios son otro tipo de ingreso que también tiene reglas particulares de presentación en este mismo estado.
¿Qué pasa si el evento genera una pérdida neta contable?
Una pérdida neta en los costos directos del evento es más común de lo que parece, y no necesariamente indica que el evento fue un fracaso. Ocurre cuando los costos de los beneficios entregados a los asistentes superan los ingresos de intercambio registrados. Sin embargo, al sumar las contribuciones puras recaudadas en el mismo evento, el resultado total suele ser positivo y refleja el verdadero éxito de la actividad. Lo importante es que la presentación bruta permita ver ambas partes con claridad, porque una pérdida en el componente de intercambio junto con una contribución significativa es exactamente lo que se espera de muchos eventos benéficos. También es recomendable revisar cómo se registra el registro contable de las cuotas de membresía para entender otros ingresos recurrentes de la organización.
Conclusión
Los ingresos por eventos de recaudación de fondos son una fuente vital para muchas organizaciones sin fines de lucro, pero su complejidad contable va mucho más allá de simplemente sumar lo que entró en caja. Cada boleto vendido, cada artículo subastado y cada patrocinio recibido puede contener más de un tipo de ingreso, y la forma en que los clasificas y registras define la calidad de tus estados financieros.
Lo que aprendiste aquí —separar contribuciones de transacciones de intercambio, diferir patrocinios hasta el evento, registrar artículos donados al recibirlos y elegir la presentación correcta en el estado de actividades— son habilidades que puedes aplicar desde el primer evento que contabilices. No se necesita experiencia previa avanzada; solo claridad conceptual y un proceso ordenado antes de que el evento ocurra.
Si este tema te resulta útil, en este sitio web encontrarás más artículos sobre contabilidad para organizaciones sin fines de lucro que abordan otros tipos de ingresos, registros y situaciones específicas con el mismo nivel de detalle y claridad.
Sigue aprendiendo:
Contabilidad de asociaciones civiles
Excedente del ejercicio en organizaciones sin fines de lucro
Exención del impuesto a la renta para una ONG
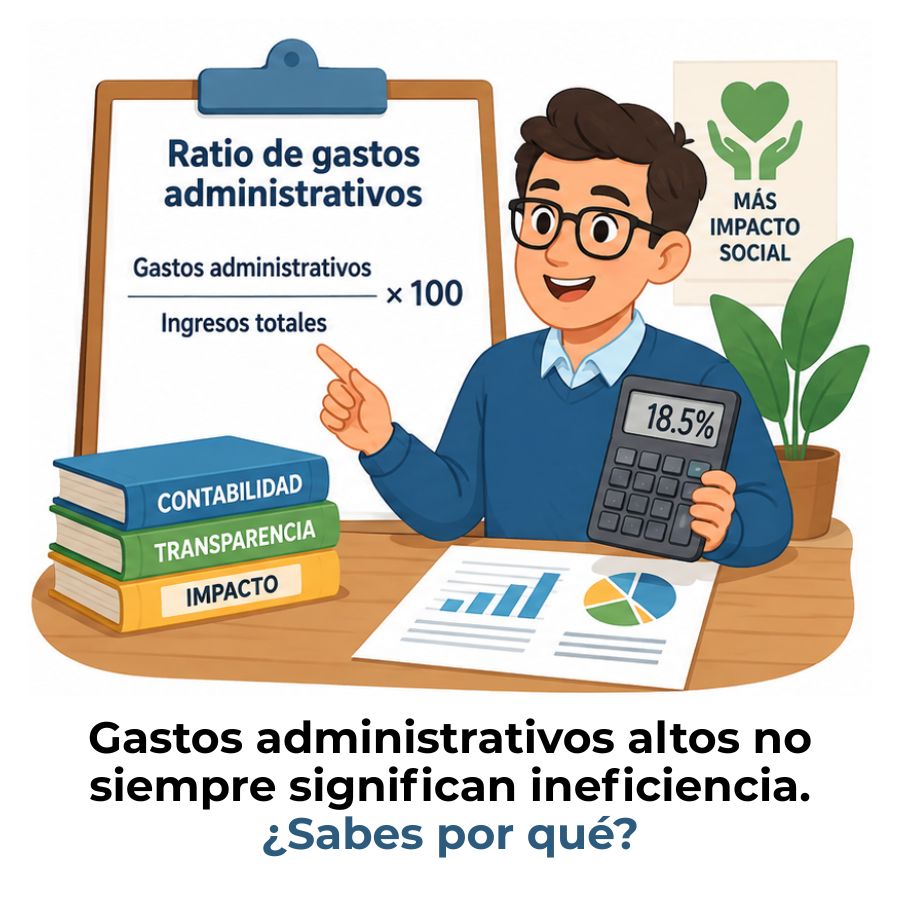
Gastos administrativos de una ONG
¿Cómo se valora una donación de servicios profesionales?
Cuotas de socios: El ingreso clave que sostiene tu organización
¿Qué es el tercer sector y cómo funciona?
Estado de actividades de una ONG
