
Cuando una ONG recibe una notificación de auditoría por primera vez, la reacción más común es el pánico. ¿Qué van a revisar? ¿Qué pasa si encuentran algo? ¿Por dónde empieza? Si alguna vez te has hecho esas preguntas, estás en el lugar correcto. A continuación, vas a entender qué es realmente una auditoría de ONG, cómo funciona y por qué, lejos de ser una amenaza, puede convertirse en tu mejor carta de presentación ante donantes e instituciones.
¿Qué es una auditoría de ONG?
Una auditoría de ONG es un proceso sistemático, independiente y documentado de revisión y evaluación de los registros financieros, los procedimientos internos y el cumplimiento normativo de una organización sin fines de lucro. Su propósito principal es verificar que la información financiera refleja con exactitud la realidad de la entidad y que los recursos se están destinando al fin para el cual fueron captados.
A diferencia de lo que ocurre en una empresa comercial, en una ONG la rendición de cuentas no es solo una obligación legal: es la base de la confianza que mantiene a la organización en funcionamiento. Los donantes, las instituciones financiadoras y los organismos públicos necesitan saber que cada euro o peso recibido se ha gestionado con honestidad y eficiencia, y la auditoría es el mecanismo formal que lo certifica.
¿Por qué las ONGs necesitan ser auditadas?
El origen de los fondos que mueven las ONGs explica por qué la auditoría resulta tan relevante en este sector. La mayor parte de los ingresos proviene de donantes privados, convocatorias públicas y fondos internacionales, y todos esos financiadores tienen la legítima expectativa de saber que su aportación se gestiona de forma correcta. Sin un mecanismo de verificación externo, esa confianza se construye sobre promesas; con una auditoría, se construye sobre hechos.
Además, la auditoría no sirve únicamente para demostrar integridad hacia el exterior. Internamente, ayuda a la propia organización a detectar debilidades en sus procesos, corregir errores antes de que se conviertan en problemas mayores y mejorar su eficiencia operativa. En ese sentido, una ONG que se audita regularmente es una organización que aprende y se fortalece con cada ciclo.
Tipos de auditoría para organizaciones sin fines de lucro
No todas las auditorías son iguales, y entender las diferencias entre ellas te ayuda a saber qué esperar en cada situación. El tipo de auditoría que necesita una ONG depende de su tamaño, de las fuentes de financiación que recibe y de las obligaciones legales que le corresponden según el país o la normativa aplicable.
Auditoría financiera
Es el tipo más habitual y el que casi siempre se tiene en mente cuando se habla de auditar una organización. Su objetivo es obtener evidencia suficiente para emitir una opinión independiente sobre si los estados financieros de la ONG presentan una imagen fiel de su situación económica. La lleva a cabo un auditor externo independiente, y su resultado más deseable es lo que se conoce como una opinión limpia o sin modificaciones, que indica que las cuentas son fiables.
Auditoría operativa
Este tipo va más allá de los números. Evalúa si la organización está usando sus recursos de manera eficiente y eficaz para cumplir su misión. No se limita a confirmar que los registros están bien: analiza si los procesos internos tienen sentido, si se evitan duplicidades y si la organización está realmente alcanzando los objetivos para los que fue creada. Es especialmente útil cuando una ONG quiere detectar áreas de mejora en su gestión diaria.
Auditoría de cumplimiento
Aquí el foco está en verificar que la organización respeta las leyes, reglamentos y obligaciones contractuales que le son aplicables. Incluye el cumplimiento de normativas fiscales, laborales, estatutarias y cualquier condición específica impuesta por los financiadores. Es frecuente en ONGs que trabajan con fondos públicos o europeos, donde el cumplimiento estricto de las bases de la convocatoria es un requisito no negociable para justificar el gasto.
Auditoría de subvenciones
Cuando una ONG recibe una subvención pública o un fondo de cooperación internacional, muchos financiadores exigen que los gastos ejecutados con ese dinero sean revisados por un auditor independiente. La auditoría de subvenciones verifica que los fondos recibidos se han gastado dentro del período previsto, en los conceptos autorizados y con la documentación que lo respalde. El informe resultante es la herramienta que la organización presenta para justificar la correcta ejecución del proyecto.
Tipos de auditoría en una ONG: comparativa rápida
Financiera
Verifica que los estados contables presentan una imagen fiel. Obligatoria según umbrales legales.
Operativa
Evalúa la eficiencia y eficacia de los procesos internos. Generalmente voluntaria.
De cumplimiento
Verifica el respeto a leyes, reglamentos y condiciones de los financiadores.
De subvenciones
Revisa que los fondos públicos o internacionales se ejecutaron conforme a lo pactado.
¿Cuándo es obligatoria la auditoría de una ONG?
Esta es, sin duda, la pregunta que más preocupa a quienes gestionan organizaciones sin fines de lucro. La respuesta varía según el país, la forma jurídica de la entidad y las fuentes de financiación que recibe. Sin embargo, existen criterios comunes que se repiten en la mayoría de los marcos normativos hispanohablantes y que conviene conocer bien.
En España, por ejemplo, la Ley 50/2002 de Fundaciones establece que ciertas fundaciones están obligadas a someter sus cuentas anuales a auditoría externa cuando superan determinados umbrales económicos. Además, el Real Decreto 1517/2011 amplía esa obligación a cualquier entidad, con independencia de su forma jurídica, que haya recibido subvenciones o ayudas con cargo a presupuestos públicos o fondos de la Unión Europea por un importe acumulado superior a 600.000 euros en un ejercicio.
En Latinoamérica, la obligatoriedad también existe, aunque los criterios concretos difieren por país. En muchos casos, son los propios financiadores internacionales —agencias de cooperación, fundaciones privadas extranjeras o instituciones multilaterales— quienes exigen la auditoría como condición del convenio de donación, independientemente de lo que marque la ley local. Por eso, revisar tanto la legislación aplicable como las condiciones de cada convenio de financiamiento es siempre el primer paso.
¿Tu ONG está obligada a auditarse? Tres señales clave:
- Subvenciones públicas: Si has recibido ayudas de administraciones públicas o fondos europeos por encima del umbral legal vigente, la auditoría es obligatoria.
- Convenio con financiador: Si el acuerdo de donación o cooperación lo exige expresamente, también debes auditarte aunque no lo obligue la ley.
- Umbrales de la entidad: Si tu organización supera ciertos límites de activos, ingresos o empleados según la normativa de tu país, la auditoría puede ser legalmente obligatoria.
Diferencia entre auditoría interna y externa en una ONG
Cuando se habla de auditoría en el sector no lucrativo, es frecuente confundir dos figuras que tienen propósitos distintos, aunque complementarios. Entender la diferencia te ayuda a saber qué herramienta necesitas en cada momento y qué puedes esperar de cada una.
| Criterio | Auditoría interna | Auditoría externa |
|---|---|---|
| ¿Quién la realiza? | Personal de la propia organización o un equipo interno designado | Un profesional o firma independiente, sin vínculos con la ONG |
| ¿Cuál es su propósito? | Evaluar y mejorar los controles internos, la gestión de riesgos y la eficiencia operativa | Emitir una opinión independiente sobre la exactitud de los estados financieros |
| ¿Es obligatoria? | Generalmente voluntaria; depende de la política interna de la organización | Puede ser obligatoria por ley o exigida por los financiadores |
| ¿A quién va dirigido el informe? | A la dirección y al órgano de gobierno de la propia ONG | A financiadores, organismos reguladores y partes externas interesadas |
| ¿Con qué frecuencia se realiza? | Puede realizarse de forma continua o periódica a lo largo del año | Habitualmente, una vez al año, coincidiendo con el cierre del ejercicio |
Una organización madura combina ambas. La auditoría interna actúa como un mecanismo de mejora continua que mantiene a la ONG en buen estado durante todo el año, mientras que la auditoría externa es la validación formal que certifica esa solidez ante el mundo exterior. No son opciones excluyentes, sino herramientas que se refuerzan mutuamente.
Etapas del proceso de auditoría en una ONG
Saber cómo se desarrolla una auditoría de principio a fin elimina buena parte de la incertidumbre que rodea a este proceso. Aunque los detalles varían según el tipo de auditoría y el contexto de cada organización, el esquema general sigue siempre una secuencia lógica de cuatro fases que conviene conocer bien.
Planificación y definición del alcance
Todo proceso de auditoría comienza mucho antes de que el auditor pise la oficina de la ONG. En esta etapa, el auditor y la organización acuerdan qué va a revisarse, cuáles son los objetivos concretos de la revisión y qué riesgos se consideran prioritarios. Una planificación sólida es la diferencia entre una auditoría enfocada y eficiente y un proceso largo y costoso que no aporta conclusiones claras. También es el momento en que la organización debe poner a disposición del auditor la información preliminar que este necesita para orientar su trabajo.
Trabajo de campo y recopilación de evidencia
Esta es la fase de mayor contacto entre el auditor y la organización. El auditor revisa registros contables, facturas, contratos, actas, conciliaciones bancarias y cualquier otro documento que respalde las transacciones registradas. También puede realizar entrevistas con el personal clave para entender cómo funcionan los procesos internos en la práctica, porque un procedimiento bien redactado en el papel no siempre refleja lo que ocurre en el día a día. La calidad y organización de la documentación que presenta la ONG en esta fase influyen directamente en la fluidez del proceso.
Análisis de hallazgos
Una vez recogida la evidencia, el auditor la analiza para determinar si existen errores, inconsistencias, debilidades en los controles o incumplimientos normativos. Los hallazgos no implican necesariamente irregularidades graves: muchos son observaciones de mejora o alertas sobre riesgos que conviene gestionar. En esta etapa, el auditor también puede comunicar de forma preliminar sus conclusiones a la dirección de la organización, dando la oportunidad de aclarar situaciones o aportar documentación adicional antes de que el informe quede cerrado.
Emisión del informe de auditoría
El informe de auditoría es el documento formal en el que el auditor expresa su opinión sobre los estados financieros de la organización. Una opinión limpia, también llamada opinión sin modificaciones, indica que los estados financieros presentan una imagen fiel y razonable de la situación de la ONG. Si el auditor detecta problemas significativos, la opinión puede ser modificada, lo que puede tener consecuencias en la relación con los financiadores. Por eso, la preparación previa marca una diferencia enorme en el resultado final.
Documentos clave para una auditoría de ONG
Tener la documentación bien organizada es, probablemente, la acción más concreta que puedes tomar para que la auditoría transcurra sin fricciones. La lista de documentos que solicita un auditor puede variar según el tipo de revisión, pero hay un conjunto de registros que aparece prácticamente en todos los procesos y que conviene tener siempre en orden.
- Estados financieros del ejercicio: El balance de situación, el estado de ingresos y gastos y la memoria son los documentos centrales de cualquier auditoría financiera. Deben estar preparados conforme al marco contable aplicable a entidades sin fines de lucro en tu país.
- Conciliaciones bancarias: Cada cuenta bancaria de la organización debe tener su conciliación mensual que demuestre que el saldo contable y el saldo bancario coinciden, o que las diferencias están identificadas y justificadas.
- Facturas y justificantes de gasto: Todo desembolso realizado debe respaldarse con su correspondiente factura o documento equivalente. Esto es especialmente crítico en las partidas financiadas con subvenciones o donaciones condicionadas.
- Contratos y convenios: Los acuerdos con financiadores, proveedores, colaboradores y beneficiarios son documentos de referencia que el auditor puede solicitar para entender el origen y el destino de los recursos.
- Actas de los órganos de gobierno: Las decisiones relevantes de la junta directiva o del patronato deben quedar reflejadas en actas firmadas. Son la evidencia de que la organización toma sus decisiones de forma transparente y conforme a sus estatutos.
- Registros de subvenciones recibidas: Cada subvención debe tener su propio expediente con la resolución de concesión, las condiciones, los justificantes de gasto y los informes de ejecución presentados al organismo financiador.
- Inventario de bienes: La relación actualizada de los bienes muebles e inmuebles que forman parte del patrimonio de la organización, con su valoración y estado de amortización.
Mantener estos registros actualizados y accesibles durante todo el año, y no solo cuando llega la auditoría, reduce enormemente el estrés del proceso y mejora la calidad de la información que puede revisar el auditor. Una buena contabilidad de una ONG organizada desde el primer día es el mejor punto de partida para cualquier revisión externa.
¿Cómo puede una ONG prepararse para una auditoría?
La preparación para una auditoría no empieza cuando el auditor avisa de su visita: empieza el primer día del ejercicio fiscal. Las organizaciones que integran las buenas prácticas contables en su rutina mensual llegan a la auditoría con la mayor parte del trabajo hecho, mientras que las que improvisan en el último momento se exponen a un proceso más largo y a un mayor número de observaciones.
Pasos para preparar tu ONG antes de la auditoría
Registra todas las transacciones con documentación de respaldo
Cada ingreso y cada gasto debe tener su justificante. No esperes al cierre del ejercicio para organizar las facturas.
Realiza conciliaciones bancarias mensuales
Vincula la preparación contable a los cierres de cada mes. Esto evita acumulaciones de trabajo y detecta errores a tiempo.
Mantén los expedientes de subvenciones completos y ordenados
Cada subvención debe tener su carpeta propia con toda la documentación exigida por el financiador, actualizada en tiempo real.
Revisa internamente antes de que llegue el auditor
Una revisión previa por parte de la propia organización permite detectar y corregir errores menores antes de que el auditor los encuentre.
Designa un interlocutor interno para el proceso
Una persona de la organización debe asumir la coordinación con el auditor: centraliza las solicitudes de documentación y facilita la comunicación.
Una ONG bien preparada para la auditoría también tiene claro qué diferencia hay entre los distintos tipos de gastos que puede registrar. Comprender la distinción entre gastos de programas vs. gastos administrativos es clave para clasificar correctamente cada partida y evitar observaciones del auditor relacionadas con una asignación incorrecta de costes.
Por otro lado, si tu organización es una fundación, la preparación para la auditoría está estrechamente vinculada a las obligaciones específicas que marca la normativa de fundaciones en tu país. Conocer en detalle las reglas de contabilidad de fundaciones te da una base sólida para estructurar los registros de forma que el auditor pueda trabajar con eficiencia desde el primer día.
El auditor no es un adversario: es un aliado que ayuda a la organización a detectar lo que no ve desde dentro. Tratarlo como tal marca la diferencia entre un proceso tenso y uno que aporta valor real.
Si quieres construir una base contable sólida desde cero y entender el contexto más amplio en el que se inserta la auditoría, el punto de partida ideal es comprender los fundamentos de la contabilidad para organizaciones sin fines de lucro como disciplina, con sus principios, sus particularidades y sus diferencias respecto a la contabilidad empresarial convencional.
Preguntas frecuentes
¿Qué diferencia hay entre una auditoría y una revisión contable en una ONG?
Aunque ambos procesos implican que un profesional externo examina los registros de la organización, el nivel de profundidad y la garantía que ofrecen son distintos. Una auditoría proporciona una seguridad razonable sobre la exactitud de los estados financieros, porque el auditor realiza pruebas sustantivas y recoge evidencia suficiente para emitir una opinión formal. Una revisión contable, en cambio, ofrece una seguridad limitada y se basa principalmente en consultas y análisis, sin el nivel de verificación que caracteriza a una auditoría. En términos prácticos, muchos financiadores exigen específicamente la primera, no la segunda.
¿Quién puede realizar la auditoría externa de una ONG?
La auditoría externa de una ONG debe ser realizada por un profesional o firma debidamente habilitada para ejercer la auditoría en el país correspondiente. En España, eso significa estar inscrito en el Registro Oficial de Auditores de Cuentas (ROAC), dependiente del Instituto de Contabilidad y Auditoría de Cuentas (ICAC). En Latinoamérica, los requisitos varían según el país, pero en todos los casos el auditor debe ser completamente independiente de la organización auditada, sin vínculos que puedan comprometer su objetividad. Para auditorías financiadas con fondos internacionales, algunos donantes también exigen que la firma cumpla estándares internacionales específicos.
¿Qué pasa si una ONG no presenta la auditoría cuando es obligatoria?
Las consecuencias de no cumplir con la obligación de auditarse pueden ser significativas. En el ámbito legal, la organización puede quedar expuesta a sanciones administrativas por parte de los organismos reguladores o de control del sector no lucrativo. En el ámbito financiero, la falta de auditoría puede suponer la pérdida del derecho a recibir subvenciones públicas o la obligación de devolver fondos ya recibidos. Y en el ámbito reputacional, una ONG que no cumple sus obligaciones de transparencia pierde credibilidad ante donantes, aliados y beneficiarios, algo que puede tardar mucho tiempo en recuperarse.
¿La auditoría de una ONG revisa solo las finanzas?
Depende del tipo de auditoría. La auditoría financiera se centra en los estados contables y en los controles relacionados con la información financiera. Pero existen otros tipos de auditoría, como la operativa o la de cumplimiento, que van más allá de los números. Una auditoría operativa, por ejemplo, puede revisar la eficiencia de los programas, la gestión del personal voluntario o la adecuación de los procesos administrativos a los objetivos de la organización. En muchas ONGs de mayor tamaño, la auditoría tiene un enfoque integral que combina varias dimensiones de revisión al mismo tiempo.
¿Con qué frecuencia debe auditarse una ONG?
La frecuencia mínima obligatoria para las organizaciones que están sujetas a auditoría es, en general, anual: la auditoría cubre el ejercicio económico cerrado y se realiza al inicio del ejercicio siguiente. Pero más allá de la obligación legal, las ONGs con mayor volumen de actividad o con fuentes de financiación diversas pueden beneficiarse de revisiones internas más frecuentes a lo largo del año, que permitan detectar desviaciones antes de que se acumulen. La auditoría interna continua y la auditoría externa anual son, idealmente, dos herramientas que conviven dentro de un sistema de control sólido.
¿Qué es un informe de auditoría limpio en una ONG?
Un informe de auditoría limpio, conocido técnicamente como opinión sin modificaciones o sin salvedades, es el resultado más favorable que puede obtener una organización al finalizar una auditoría. Significa que el auditor, tras revisar la evidencia disponible, concluye que los estados financieros presentan una imagen fiel y razonable de la situación económica y financiera de la ONG, sin errores significativos ni incumplimientos relevantes. Para los financiadores, un informe limpio es una señal de confianza que facilita el acceso a nuevas subvenciones y donaciones.
¿Qué documentos solicita el auditor en una ONG?
La lista exacta depende del tipo de auditoría y del alcance acordado, pero hay documentos que prácticamente siempre forman parte de la solicitud: los estados financieros del ejercicio, las conciliaciones bancarias, las facturas y justificantes de gasto, los contratos con proveedores y financiadores, las actas de los órganos de gobierno y los expedientes de subvenciones recibidas. Cuanto más ordenada y completa esté esta documentación desde el inicio del proceso, más fluida y breve será la fase de trabajo de campo, y menores serán las posibilidades de recibir observaciones por falta de información.
Conclusión
La auditoría de una ONG no es un trámite burocrático que hay que soportar: es un proceso que, bien comprendido y bien gestionado, refuerza la solidez de la organización y construye la confianza que necesita para seguir cumpliendo su misión. Entender qué tipos existen, cuándo es obligatoria y cómo funciona cada etapa te da una ventaja real a la hora de enfrentarte a ella.
Los puntos clave que puedes llevar a la práctica desde hoy son claros: mantén la documentación organizada mes a mes, distingue entre auditoría interna y externa, conoce los umbrales de obligatoriedad que aplican a tu organización y trata al auditor como el aliado que realmente es. Estas acciones, aunque sencillas, marcan una diferencia enorme en el resultado del proceso.
Si quieres seguir profundizando en la gestión financiera de las organizaciones sin fines de lucro, en este sitio web encontrarás más contenidos que te ayudarán a entender cada pieza del sistema contable de tu organización, desde los fundamentos hasta los detalles más específicos que hacen la diferencia en el día a día.
Sigue aprendiendo:
Diferencia entre asociación civil y fundación
¿Cómo se contabilizan los gastos de recaudación de fondos?
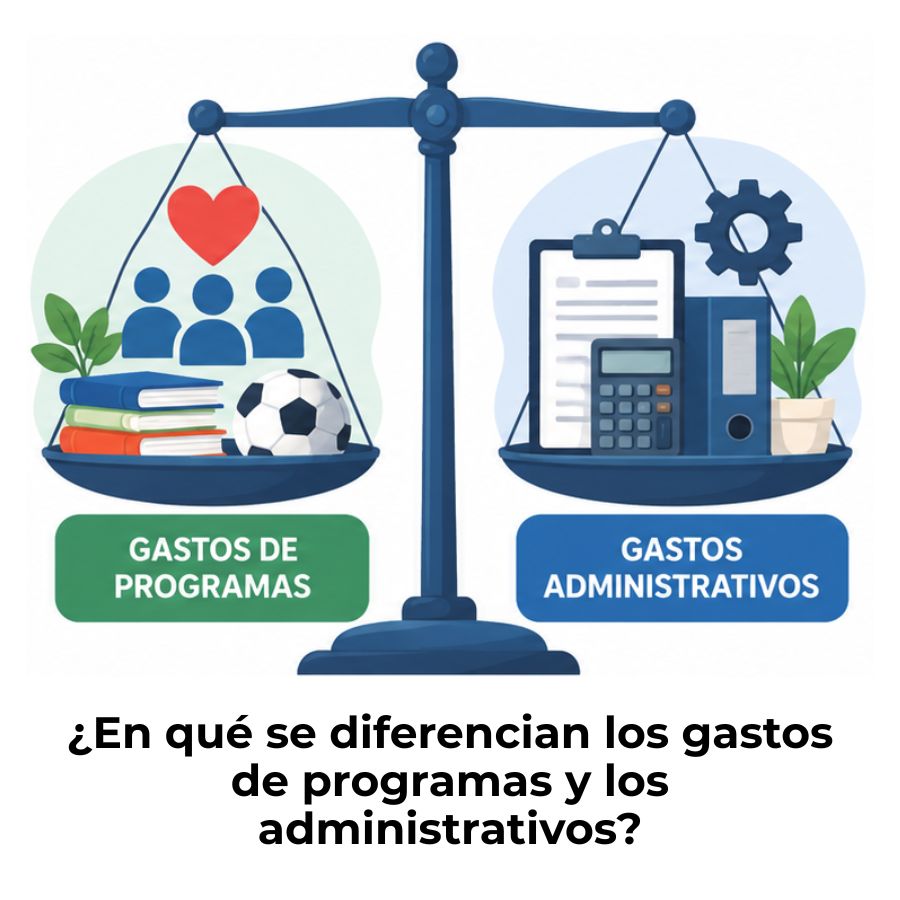
Gastos de programas vs. gastos administrativos en una ONG
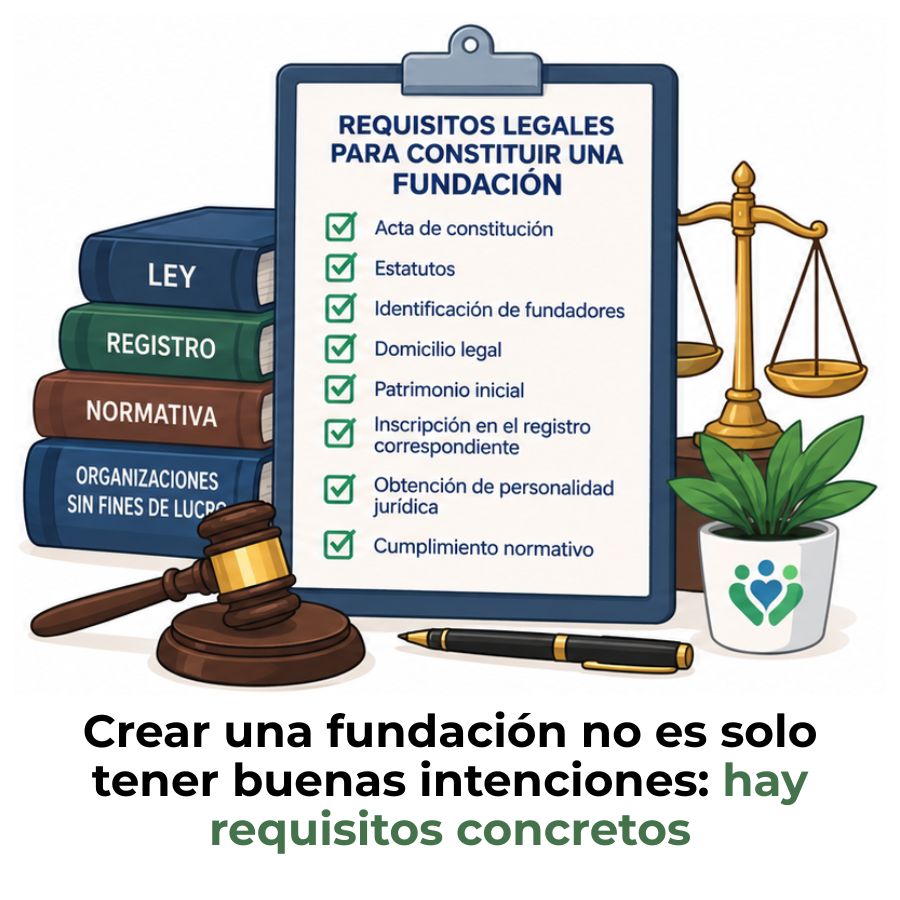
Requisitos legales para constituir una fundación
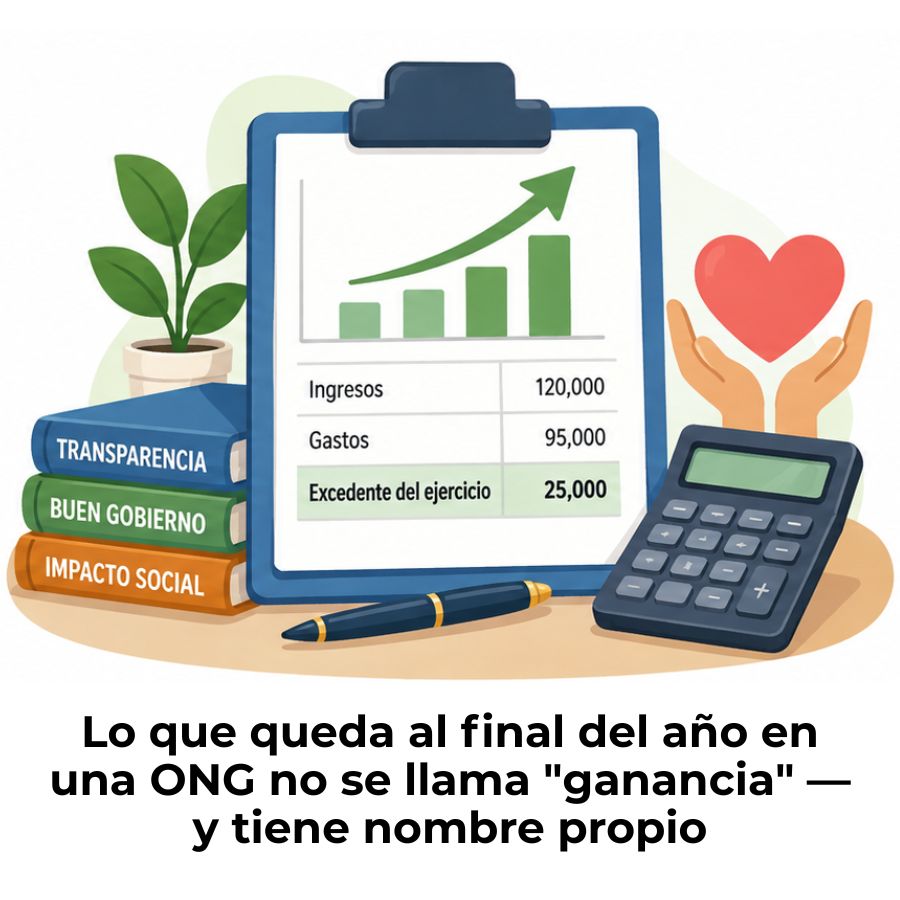
Excedente del ejercicio en organizaciones sin fines de lucro
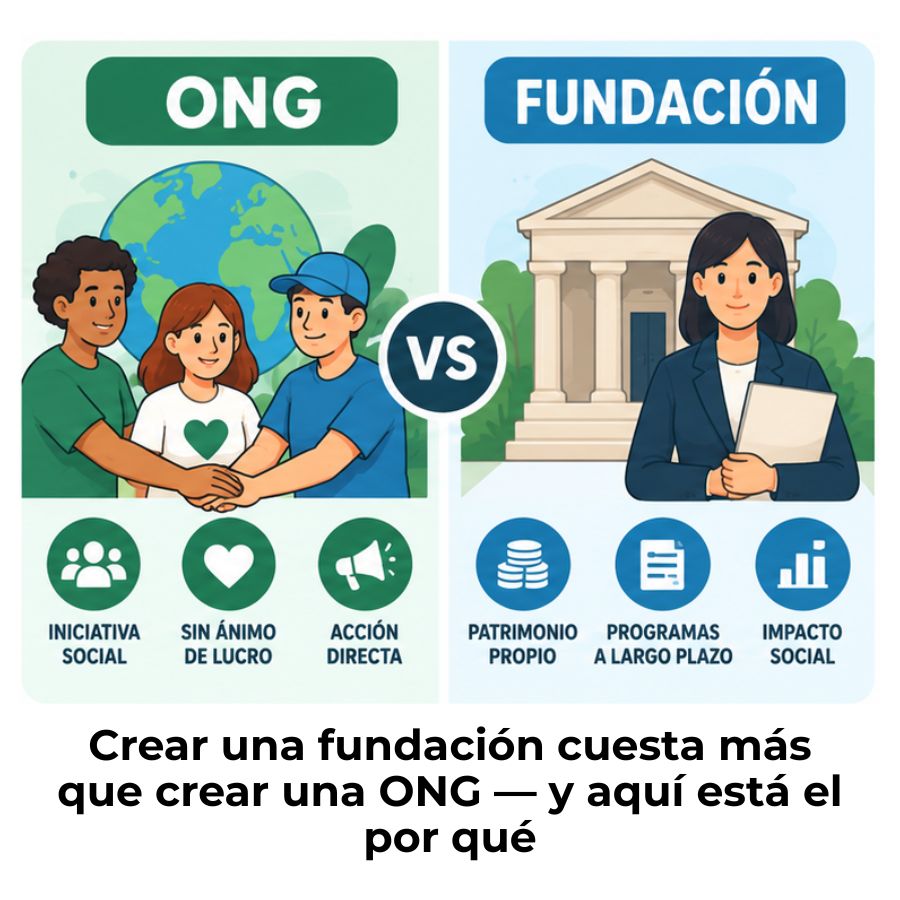
Diferencia entre ONG y fundación
Contabilidad de fundaciones: Registra bien y cumple la ley
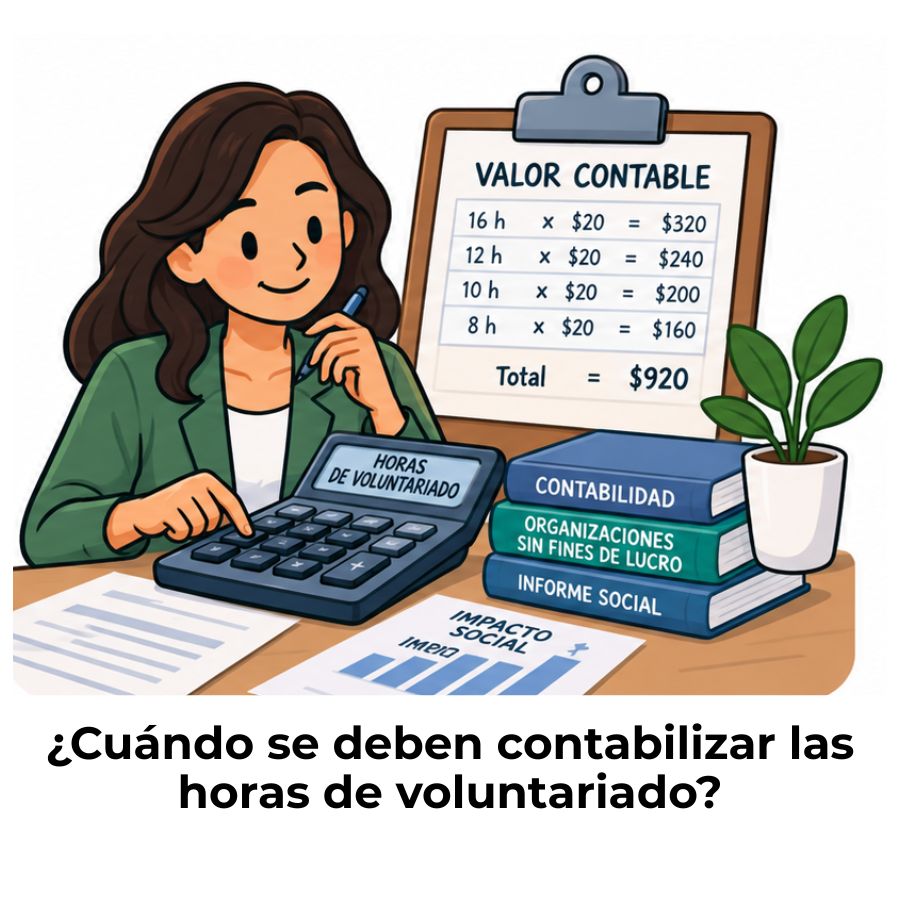
¿Cómo se contabilizan las horas de voluntariado?
