
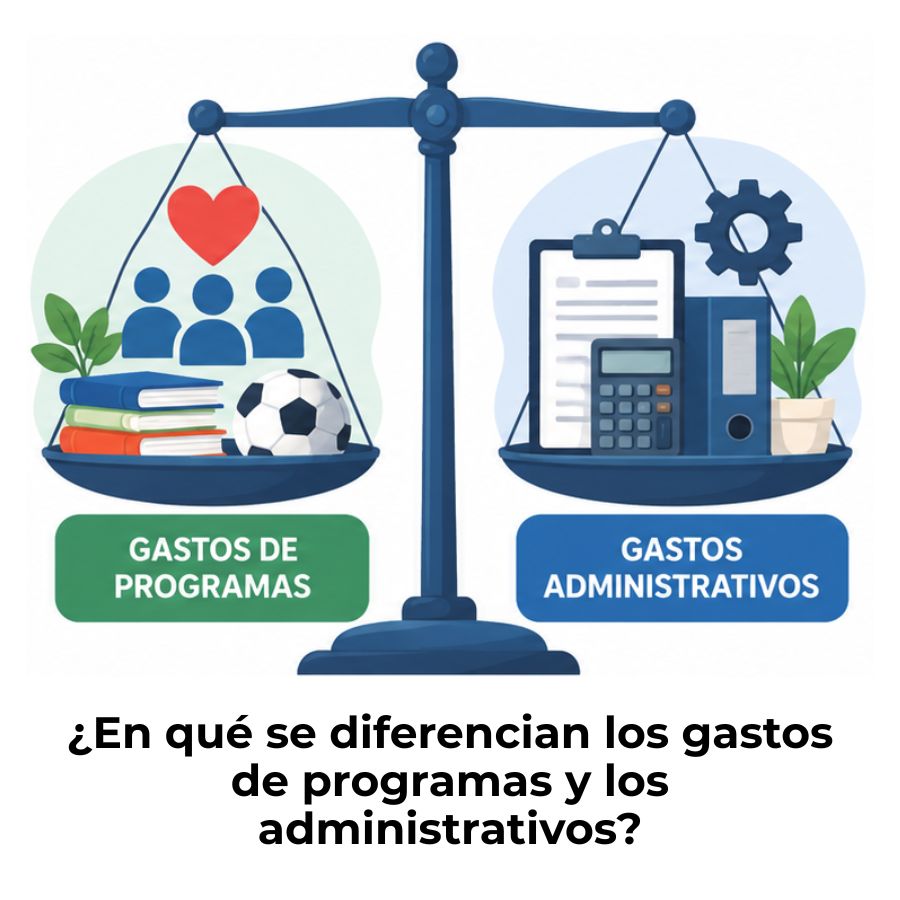
Los gastos de programas son los que se destinan directamente a cumplir la misión de tu organización, mientras que los gastos administrativos sostienen su funcionamiento interno. Distinguir ambas categorías es una de las obligaciones contables más importantes para cualquier ONG, porque afecta cómo se leen tus estados financieros y cómo te evalúan donantes y organismos reguladores.
¿Qué son los gastos de programas en una organización sin fines de lucro?
Los gastos de programas son todos los desembolsos que realiza una organización para ejecutar directamente las actividades que definen su misión. Si un costo existe porque tu ONG presta un servicio, entrega un bien o lleva a cabo una actividad orientada a sus beneficiarios, ese costo es un gasto de programa. No importa si la misión es educar, proteger el medioambiente o brindar atención médica: el criterio siempre es el mismo.
La manera más rápida de identificarlos es hacerse una sola pregunta: ¿este desembolso beneficia directamente a las personas o causas que tu organización atiende? Si la respuesta es sí, estás ante un gasto de programa. Este criterio simple es el que aplican los contadores, auditores y organismos reguladores al revisar los estados financieros de cualquier organización sin fines de lucro.
Ejemplos concretos de gastos de programas
Los ejemplos más representativos varían según la misión de cada organización, pero todos comparten una característica: el dinero llega, de forma directa o muy cercana, a quienes se busca ayudar. Una ONG de alimentación clasifica como gasto de programa la compra de alimentos y su distribución; una organización de formación laboral incluye los honorarios de sus instructores y los materiales del curso.
- Salarios del personal de campo: Sueldos de quienes trabajan directamente con los beneficiarios, como educadores, trabajadores sociales o personal sanitario asignado a un programa específico.
- Suministros y materiales: Todo lo que se consume o se entrega en la ejecución del programa, desde útiles escolares hasta medicamentos o herramientas.
- Transporte relacionado con el servicio: Desplazamientos del personal o los beneficiarios vinculados de forma directa a la prestación del programa.
- Alquiler de espacios del programa: Renta de aulas, centros comunitarios o instalaciones utilizadas exclusivamente para desarrollar las actividades de la misión.
- Capacitación específica del programa: Formación que recibe el personal para mejorar la calidad del servicio que presta a los beneficiarios.
¿Qué se incluye y qué no dentro de los gastos de programas?
Una confusión frecuente es creer que cualquier gasto relacionado con el personal que trabaja en programas es automáticamente un gasto de programa. El salario de un coordinador que dedica el cien por ciento de su tiempo a un único programa sí entra en esta categoría. Sin embargo, si ese coordinador también gestiona funciones administrativas, solo la proporción de su tiempo dedicada al programa se clasifica como gasto de programa; el resto corresponde a administración.
Tampoco se incluyen en esta categoría los gastos de recaudación de fondos, aunque sirvan para financiar los programas. Organizar un evento benéfico, mantener una base de datos de donantes o contratar a un especialista en campañas de captación son costos que pertenecen a una tercera categoría funcional —recaudación de fondos— y no deben mezclarse con los gastos de programas.
¿Qué son los gastos administrativos en una ONG?
Los gastos administrativos de una ONG son los costos necesarios para mantener la organización en funcionamiento como entidad, independientemente de los programas que lleve a cabo. Sin ellos, ningún programa podría ejecutarse: la contabilidad, el cumplimiento legal, la dirección ejecutiva y la infraestructura general son la base sobre la que descansa toda la operación.
También se los llama gastos de gestión y generales. Su rasgo definitorio es que benefician a la organización en su conjunto, no a un programa o campaña en particular. Cuando un costo no puede asignarse directamente a una actividad misional ni a una iniciativa de recaudación, lo más probable es que sea un gasto administrativo.
Ejemplos típicos de gastos administrativos
- Contabilidad y auditoría: Honorarios del contador externo, software contable y costos de la auditoría anual obligatoria para muchas organizaciones.
- Servicios legales generales: Asesoría jurídica no vinculada a ningún programa específico, como la revisión de contratos institucionales o el mantenimiento del estatus de exención fiscal.
- Alquiler y servicios de la sede central: Renta, agua, electricidad e internet de las oficinas desde las que opera la dirección de la organización.
- Seguros institucionales: Pólizas de responsabilidad civil, seguros de bienes y coberturas corporativas que protegen a toda la entidad.
- Reuniones de la junta directiva: Gastos derivados de las sesiones de gobierno: materiales, traslados de miembros y honorarios de asesores externos que participan.
- Tecnología y sistemas de información general: Correo electrónico institucional, sistemas de gestión de recursos humanos y herramientas que utiliza toda la organización, no un programa en concreto.
¿Los salarios directivos son gastos administrativos?
La respuesta depende de cómo distribuye su tiempo cada directivo. Si el director ejecutivo dedica el ochenta por ciento de su jornada a supervisar la operación general y el veinte por ciento restante a un programa específico, el ochenta por ciento de su salario se clasifica como gasto administrativo y el veinte por ciento como gasto de programa. Esta distribución debe documentarse con registros de tiempo o algún método de asignación verificable.
Es un error frecuente asumir que el salario completo de un director va siempre a administración. La categoría correcta depende de las funciones reales que desempeña, no del título del cargo. Por eso, muchas organizaciones llevan registros de tiempo mensuales que permiten distribuir los costos de personal con precisión y defenderse ante una auditoría.
Diferencias clave entre gastos de programas y gastos administrativos
Aunque ambas categorías son necesarias para que una organización sin fines de lucro funcione, responden a propósitos contables distintos y generan efectos diferentes en la percepción de los donantes y en el cumplimiento regulatorio. La diferencia central está en a quién beneficia el gasto: a los beneficiarios de la misión o a la organización como entidad.
Otra diferencia importante tiene que ver con el impacto en la evaluación externa. Las plataformas que califican organizaciones sin fines de lucro, como Charity Navigator, analizan la proporción de gastos de programas sobre el total como una señal de eficiencia. Una organización que asigna la mayor parte de sus recursos a sus programas transmite que sus fondos llegan a quienes los necesitan, no que se consumen en estructura interna.
¿Cómo se clasifican los gastos funcionales en la contabilidad de una ONG?
La contabilidad para organizaciones sin fines de lucro exige clasificar los gastos por su función, no solo por su naturaleza. El sistema de clasificación funcional divide todos los costos en tres grandes categorías: gastos de programas, gastos administrativos y gastos de recaudación de fondos. Esta estructura es la que determina cómo se presenta el estado de gastos funcionales, uno de los documentos financieros más revisados por donantes y reguladores.
Clasificar por función significa ir más allá de decir «esto es un salario» o «esto es un gasto de electricidad». Hay que determinar para qué sirve ese salario o esa electricidad. Si la respuesta apunta a un programa de la misión, va en la primera columna. Si sostiene la operación general, va en la segunda. Si financia la captación de donativos, va en la tercera.
La asignación de costos compartidos
El mayor reto práctico surge con los costos compartidos: aquellos gastos que benefician tanto a los programas como a la administración al mismo tiempo. El alquiler de un edificio donde conviven las aulas del programa y las oficinas de dirección es un ejemplo clásico. En estos casos, la organización debe aplicar un método de asignación razonable, documentado y consistente de un período a otro.
El método elegido debe aplicarse de forma coherente en todos los períodos contables. Cambiar el criterio sin justificación de un año a otro genera inconsistencias que complican la comparación histórica y pueden levantar señales de alerta en una auditoría.
¿Qué porcentaje de los gastos debe destinarse a programas?
No existe una ley universal que fije un porcentaje exacto, pero hay referencias ampliamente aceptadas en el sector. Charity Navigator, una de las plataformas de evaluación de ONG más reconocidas, otorga la calificación completa a las organizaciones cuyo ratio de gastos de programa representa al menos el setenta por ciento de sus gastos totales. Otras entidades evaluadoras, como la alianza Wise Giving del Better Business Bureau, recomiendan que ese porcentaje no sea inferior al sesenta y cinco por ciento.
Estas referencias no deben interpretarse como límites rígidos, sino como señales orientadoras. Una organización que invierte bien en su estructura administrativa puede ejecutar programas con mayor calidad, alcance y sostenibilidad que otra que recorta gastos generales al mínimo y opera con recursos insuficientes para funcionar con rigor. La clave no está solo en el porcentaje, sino en si los gastos administrativos realmente cumplen su función de sostener la misión.
Errores comunes al clasificar gastos en organizaciones sin fines de lucro
La clasificación incorrecta de gastos no siempre es intencional: muchas veces surge de no tener claros los criterios o de no contar con un proceso documentado de asignación. El principal riesgo de clasificar mal un gasto es presentar estados financieros que no reflejan la realidad de la organización, lo que puede generar problemas en auditorías, pérdida de confianza con donantes o, en casos más graves, incumplimiento de las obligaciones ante el organismo regulador correspondiente.
- Inflar los gastos de programas: Incluir como gasto de programa costos que en realidad corresponden a administración o recaudación para que la organización parezca más eficiente ante los donantes. Esto distorsiona los ratios financieros y puede considerarse una irregularidad contable.
- No distribuir los costos compartidos: Registrar el total de un gasto compartido en una sola categoría sin aplicar ningún método de asignación. El resultado es que una categoría queda inflada y otra, artificialmente baja.
- Confundir recaudación de fondos con programas: Los gastos de una campaña de captación de donativos no son gastos de programa, aunque los fondos recaudados financien los programas. La función contable de ese gasto es la recaudación, no la ejecución de la misión.
- Cambiar el método de asignación sin documentarlo: Alterar los criterios de distribución de un período a otro sin dejar constancia escrita impide la comparación histórica y genera inconsistencias difíciles de justificar.
- No actualizar la asignación cuando cambian los roles del personal: Si un empleado que antes dedicaba todo su tiempo a programas asume funciones administrativas, su salario debe reclasificarse en la proporción que corresponda desde ese momento.
El estado de gastos funcionales: dónde aparece todo esto
El estado de gastos funcionales es el documento contable donde se registra, de forma estructurada, cómo distribuyó la organización sus gastos entre las tres categorías funcionales durante un período determinado. Este estado presenta los gastos en dos dimensiones simultáneas: por función (programas, administración, recaudación) y por naturaleza (salarios, alquiler, suministros, honorarios profesionales). La intersección de ambas dimensiones forma una matriz que ofrece una visión completa de la estructura de costos de la organización.
Para muchas organizaciones sin fines de lucro, presentar este estado es una obligación legal. En Estados Unidos, por ejemplo, las organizaciones que presentan el Formulario 990 ante el IRS deben incluirlo. Más allá del cumplimiento normativo, es una herramienta de transparencia que permite a donantes, fundaciones y organismos de supervisión evaluar con datos reales si la organización destina sus recursos de la manera más efectiva.
En el ejemplo anterior, los gastos de programas representan aproximadamente el sesenta y nueve por ciento del total, un porcentaje cercano al umbral recomendado por los organismos evaluadores. La utilidad práctica de este estado no está solo en cumplir con los requisitos regulatorios, sino en tener una fotografía financiera que permita tomar decisiones de asignación con fundamento real.
Preguntas frecuentes
¿Cuál es la diferencia entre gastos de programas y gastos administrativos?
Los gastos de programas son los costos que se destinan directamente a ejecutar las actividades que componen la misión de la organización, mientras que los gastos administrativos sostienen la operación interna de la ONG como entidad: contabilidad, dirección ejecutiva, seguros y servicios legales generales. El criterio central es a quién beneficia el gasto: si beneficia a los destinatarios de la misión, es de programa; si beneficia a la organización en su conjunto, es administrativo.
¿Qué pasa si una ONG clasifica mal sus gastos de programas?
Clasificar mal los gastos genera estados financieros que no reflejan la realidad de la organización. Esto puede traducirse en calificaciones incorrectas ante plataformas evaluadoras, observaciones durante una auditoría, pérdida de confianza por parte de donantes y, en algunos casos, consecuencias legales o regulatorias si la irregularidad se interpreta como una declaración falsa ante el organismo de supervisión correspondiente. La corrección oportuna y la documentación del método de asignación son la mejor forma de prevenir este riesgo.
¿Los gastos de recaudación de fondos son lo mismo que los gastos administrativos?
No son la misma categoría. Los gastos de recaudación de fondos cubren las actividades orientadas a obtener donativos y financiamiento: eventos de captación, campañas de comunicación con donantes, software de gestión de contribuciones y honorarios de consultores de recaudación. Los gastos administrativos, en cambio, corresponden a la gestión y operación general de la organización. Aunque ambos se agrupan a veces bajo el término «gastos generales» u «overhead», el estado de gastos funcionales los mantiene como categorías separadas.
¿Cómo se distribuyen los costos compartidos entre programas y administración?
Los costos compartidos se distribuyen aplicando un método de asignación razonable, documentado y consistente. Los más utilizados son la proporción de metros cuadrados para los gastos de instalaciones, el registro de horas trabajadas para los salarios del personal con funciones múltiples y el número de empleados por área para costos de tecnología o recursos humanos. El método debe aplicarse de forma coherente en todos los períodos contables y debe quedar documentado para ser defendido ante una auditoría.
¿Qué es el estado de gastos funcionales de una organización sin fines de lucro?
Es un documento contable que presenta todos los gastos de la organización clasificados simultáneamente por su función (programas, administración y recaudación de fondos) y por su naturaleza (salarios, alquiler, suministros, servicios profesionales, entre otros). Esta doble clasificación genera una matriz que permite ver exactamente cuánto destina la organización a cada función y en qué tipo de gasto se materializa. Para muchas organizaciones, su presentación es un requisito legal y, en todos los casos, es una señal de transparencia financiera.
¿Puede un mismo empleado generar gastos de programas y gastos administrativos?
Sí, y es algo muy habitual en organizaciones sin fines de lucro de tamaño mediano o pequeño, donde el personal suele desempeñar funciones mixtas. Si un empleado dedica parte de su tiempo a ejecutar actividades del programa y otra parte a tareas de gestión general, su salario debe distribuirse entre ambas categorías en la proporción que corresponda. Para hacer esta distribución con precisión, lo más recomendable es llevar registros de tiempo que documenten cómo se divide la jornada laboral de cada persona.
¿Qué porcentaje de gastos administrativos considera aceptable Charity Navigator?
Charity Navigator actualiza periódicamente su metodología de calificación. En su sistema vigente, otorga la puntuación completa en eficiencia a las organizaciones cuyo ratio de gastos de programa representa al menos el setenta por ciento del total de sus gastos. Esto implica que el conjunto de gastos administrativos y de recaudación de fondos no debería superar el treinta por ciento restante. Sin embargo, estos porcentajes son referencias orientadoras: la interpretación siempre debe considerar el tamaño, contexto y sector de actividad de cada organización.
Conclusión
Distinguir entre gastos de programas y gastos administrativos es una de las bases de la contabilidad para organizaciones sin fines de lucro. Ambas categorías son necesarias, pero cumplen funciones distintas: los primeros llevan la misión a los beneficiarios, los segundos mantienen la estructura que hace posible esa misión.
Con los criterios que has visto —a quién beneficia el gasto, cómo asignar los costos compartidos, qué porcentajes orientan la evaluación externa— ya tienes la base para clasificar tus gastos con rigor y presentar estados financieros que reflejen con honestidad lo que hace tu organización. Aplicar estos conceptos de forma consistente protege tu credibilidad ante donantes, auditores y reguladores.
Si quieres seguir construyendo tu conocimiento en este campo, encontrarás más contenidos sobre contabilidad para organizaciones sin fines de lucro en este sitio web, desarrollados con el mismo nivel de claridad y detalle que acabas de leer.
Sigue aprendiendo:
Auditoría externa obligatoria para fundaciones
Gastos de programas en organizaciones sin fines de lucro
Diferencia entre ONG y fundación
Contabilidad de una ONG
¿Cómo se valora una donación de servicios profesionales?
Contabilidad por fondos en una ONG: ¿Cómo funciona?
Informes financieros para la cooperación internacional
Donación condicionada e incondicionada en una ONG
