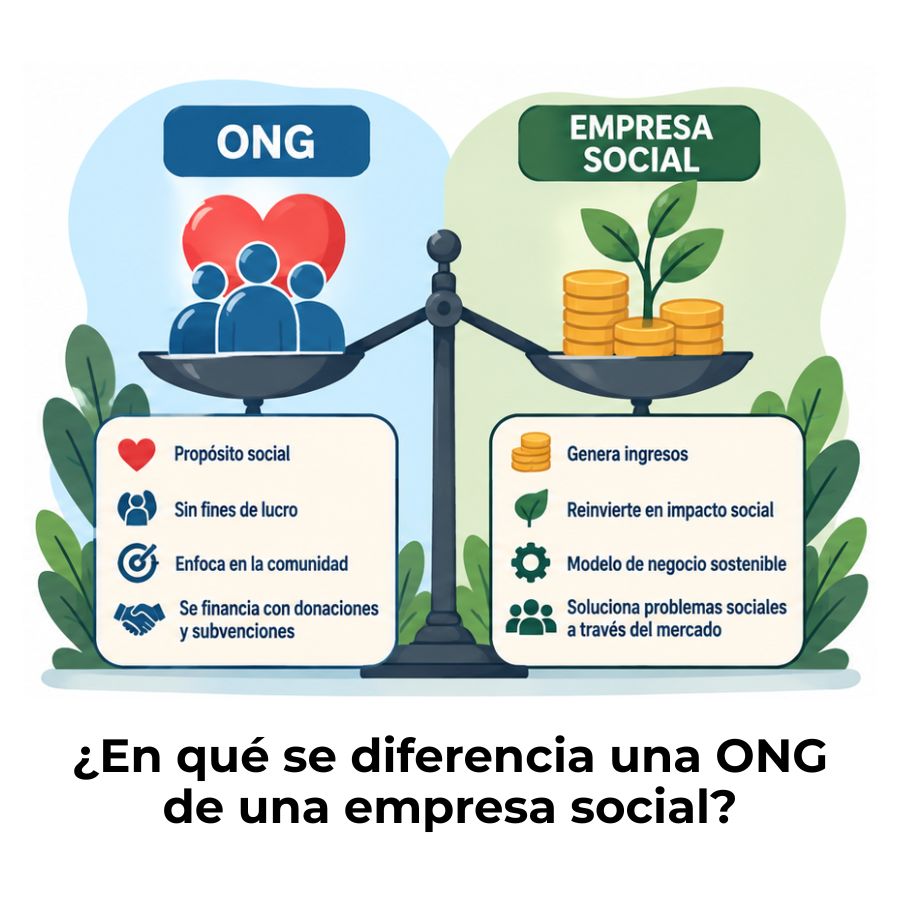
Una ONG y una empresa social no son lo mismo, aunque ambas persigan un impacto positivo en la sociedad. La diferencia real está en cómo se financian, qué pueden hacer con sus ingresos y qué estructura jurídica las rige.
¿Qué es una ONG y cuál es su propósito?
Una ONG —Organización No Gubernamental— es una agrupación de personas que trabajan con un objetivo de bien común sin buscar beneficio económico propio. La ONU la define como una agrupación de ciudadanos voluntarios, sin ánimo de lucro, que se organiza a nivel local, nacional o internacional para abordar cuestiones de bienestar público. Esta definición marca desde el inicio su rasgo más distintivo: todo lo que genera se reinvierte en la propia misión.
Las ONG nacen para cubrir necesidades sociales, humanitarias o medioambientales que ni el mercado ni el Estado atienden de forma suficiente. No intentan reemplazar la acción pública, sino complementarla. Por eso su gestión no responde a la lógica del negocio, sino a la lógica del impacto medible y la rendición de cuentas ante sus donantes y beneficiarios.
Características principales de una ONG
Más allá de la definición formal, las ONG comparten un conjunto de rasgos que las distinguen de cualquier otra figura organizativa. Conocerlos te ayuda a entender por qué su gestión contable y financiera sigue reglas propias, distintas a las de una empresa convencional o incluso a las de una empresa social.
- Sin ánimo de lucro: Todo ingreso obtenido —ya sea por donaciones, subvenciones o venta de servicios secundarios— debe destinarse exclusivamente a la misión de la organización. No existe reparto de beneficios entre fundadores o miembros.
- Independencia del Estado: Aunque pueden recibir financiación pública, las ONG no forman parte de la estructura gubernamental ni actúan por mandato estatal. Su independencia es uno de sus valores definitorios.
- Participación voluntaria: El voluntariado es una pieza central de su modelo operativo. Muchas ONG combinan personal remunerado con voluntarios que contribuyen sin contraprestación económica.
- Rendición de cuentas: Están obligadas a presentar información económica y de impacto ante sus donantes, beneficiarios y, en muchos casos, ante registros públicos. La transparencia no es opcional.
- Misión social como eje: Cada decisión organizativa —desde contratar a alguien hasta lanzar un proyecto— se evalúa en función de su contribución a la misión, no a la rentabilidad.
¿Cómo se financia una ONG?
La financiación de una ONG proviene principalmente de fuentes externas. Las donaciones privadas, las subvenciones públicas y la cooperación internacional son las tres vías más habituales. Esto implica que su sostenibilidad depende, en gran medida, de la confianza que genera en terceros y de su capacidad para demostrar impacto real con los recursos que recibe.
Algunas ONG también obtienen ingresos mediante la venta de productos o servicios propios —como publicaciones, formaciones o servicios de consultoría—, siempre que esos ingresos se reinviertan en la misión. Esta práctica es perfectamente válida, pero no convierte a la ONG en una empresa social, ya que la naturaleza jurídica y el destino de los fondos siguen siendo diferentes.
¿Qué es una empresa social?
Una empresa social es una organización que desarrolla una actividad económica real —vende productos o servicios, tiene clientes, costes e ingresos— pero utiliza esa actividad de forma estructural para perseguir una finalidad social o medioambiental, y no para maximizar el beneficio de sus propietarios o accionistas. La palabra clave aquí es «estructural»: el impacto no llega después de generar dinero, sino que forma parte del propio modelo de negocio.
La Comisión Europea define la empresa social como una compañía cuyo objetivo principal es el impacto social antes que el beneficio para los propietarios, que reinvierte sus superávits en esos objetivos y que opera de forma responsable, transparente e innovadora. Esta definición deja claro que la empresa social no es una empresa que dona parte de sus beneficios: es una empresa cuya razón de existir es el impacto.
Características principales de una empresa social
Una empresa social comparte con cualquier empresa convencional su estructura operativa básica: tiene empleados, clientes, costes y competencia. Lo que la diferencia es el propósito que guía cada decisión. El impacto social no se persigue después de obtener beneficios, sino que se integra desde el diseño del modelo de negocio. Esa integración estructural es la marca que define a este tipo de organización.
- Modelo de negocio autosostenible: Genera sus propios ingresos mediante la venta de bienes o servicios. No depende de manera exclusiva de donaciones o subvenciones para operar.
- Propósito social estructural: El impacto social o medioambiental no es un extra ni una acción de responsabilidad corporativa: es la razón de existir de la organización.
- Reinversión de superávits: Los beneficios generados se destinan, de forma prioritaria, a ampliar o mantener el impacto social de la organización, no a distribuirse entre inversores.
- Gestión profesional: Opera con una estructura de gestión empresarial. Sus equipos son, en su mayoría, personas con remuneración, aunque puede contar también con voluntarios.
- Transparencia e innovación: La Comisión Europea subraya que debe operar de forma responsable e innovadora, implicando a trabajadores, clientes y comunidad en su toma de decisiones.
¿Cómo genera ingresos una empresa social?
A diferencia de una ONG, la empresa social no espera que lleguen donaciones para sostener su actividad. Diseña un modelo de negocio que le permita generar ingresos propios de forma recurrente, ya sea vendiendo productos, ofreciendo servicios o cobrando por el acceso a sus soluciones. Esa autonomía financiera es, precisamente, lo que le permite escalar su impacto sin depender de ciclos de financiación externa.
Piensa en una empresa que contrata a personas con discapacidad para fabricar y vender productos artesanales. Sus ingresos no provienen de donaciones; los genera su propia actividad productiva. Parte de esos ingresos pueden reinvertirse en formar a más trabajadores, abrir nuevas líneas de producto o ampliar el número de personas empleadas. El negocio es el vehículo del impacto, no su consecuencia.
¿Cuál es la diferencia entre una ONG y una empresa social?
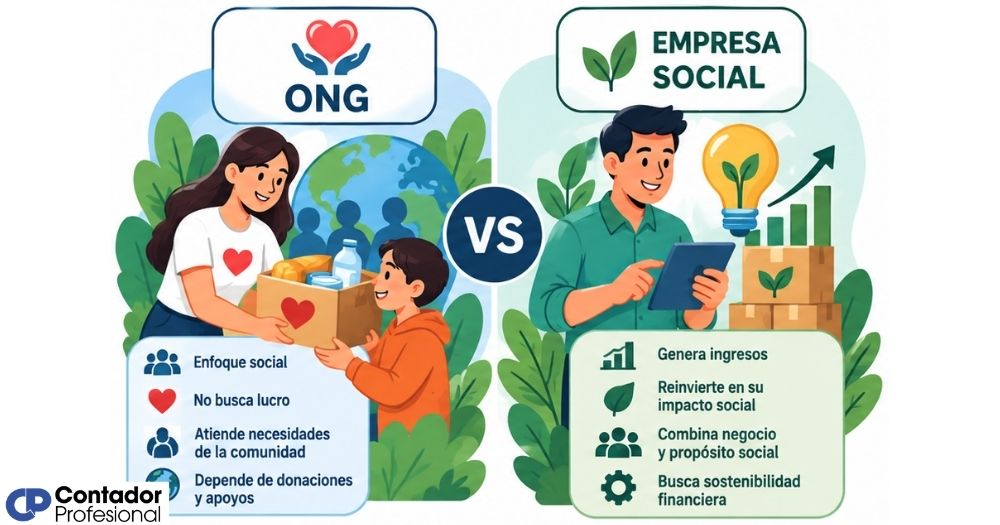
Tanto una ONG como una empresa social persiguen un bien común. Pero la forma en que se financian, su estructura jurídica y lo que pueden hacer con sus beneficios las separan de forma clara. Entender estas diferencias es clave si estudias contabilidad para organizaciones sin fines de lucro o si estás evaluando qué figura encaja mejor con un proyecto de impacto.
| Criterio | ONG | Empresa social |
|---|---|---|
| Ánimo de lucro | No | Sí (como medio, no como fin) |
| Fuente de ingresos principal | Donaciones, subvenciones, voluntariado | Venta de productos o servicios |
| Distribución de beneficios | Prohibida entre sus miembros | Posible según su estructura jurídica |
| Forma jurídica habitual | Asociación, fundación | Sociedad limitada, cooperativa, S.A. |
| Empleo remunerado | Parcialmente (combina con voluntariado) | Predominantemente remunerado |
| Objetivo principal | Misión social o humanitaria | Impacto social mediante el negocio |
| Sostenibilidad financiera | Depende de terceros financiadores | Busca ser autosostenible |
| Marco contable | Plan General de Contabilidad de ESFL | Plan General de Contabilidad estándar |
Una forma sencilla de recordar la diferencia: la ONG depende de que alguien le dé dinero para cumplir su misión, mientras que la empresa social genera ese dinero por sí misma a través de su actividad. Ambas destinan sus recursos al bien común, pero la lógica que las sostiene es distinta.
Diferencias en la estructura jurídica y contable
Una de las consecuencias más prácticas de elegir entre una ONG y una empresa social es el marco legal y contable que cada una debe aplicar. Esta diferencia no es un detalle menor: afecta directamente a cómo registras los ingresos, qué obligaciones fiscales tienes y qué informes debes presentar ante las autoridades. Confundir los marcos puede derivar en problemas legales o sanciones.
Las ONG se constituyen habitualmente como asociaciones o fundaciones sin ánimo de lucro. Esto implica que aplican el Plan de Contabilidad de Entidades Sin Fines Lucrativos (ESFL), que contempla partidas específicas como las donaciones recibidas, las subvenciones afectadas o los gastos de voluntariado. Si quieres profundizar en cómo se gestiona la parte financiera de estas organizaciones, la contabilidad para organizaciones sin fines de lucro tiene sus propias reglas que conviene conocer desde el inicio.
Las empresas sociales, en cambio, se constituyen como cualquier empresa mercantil: sociedad limitada, sociedad anónima o cooperativa, entre otras formas. Aplican el Plan General de Contabilidad estándar y tributan como cualquier otra empresa, aunque en algunos casos pueden acceder a beneficios fiscales específicos según la legislación de cada país. Su estructura contable refleja la lógica de un negocio, aunque su misión sea social.
ONG: marco contable
- Plan de Contabilidad de Entidades Sin Fines Lucrativos
- Registra donaciones, subvenciones y voluntariado
- No tributa por el ejercicio de su actividad principal
- Obligada a presentar memoria de actividades
- Supervisada por el protectorado o registro correspondiente
Empresa social: marco contable
- Plan General de Contabilidad estándar
- Registra ingresos por ventas, costes de producción y margen
- Tributa por el Impuesto de Sociedades como cualquier empresa
- Puede acceder a incentivos fiscales específicos según legislación
- Supervisada por el Registro Mercantil
¿Pueden colaborar una ONG y una empresa social?
Sí, y cada vez ocurre con más frecuencia. La colaboración entre ONG y empresas sociales se ha convertido en una de las tendencias más sólidas del tercer sector, precisamente porque sus fortalezas son complementarias. Una ONG tiene acceso a comunidades, credibilidad ante beneficiarios y experiencia en la gestión de proyectos sociales; una empresa social aporta modelos de negocio replicables, capacidad de escalar y sostenibilidad financiera. Si quieres entender mejor el contexto en el que operan ambas, el tercer sector agrupa a todas estas organizaciones bajo un mismo paraguas conceptual.
Eso sí, para que la colaboración funcione, ambas partes deben compartir valores y objetivos alineados. Una ONG no puede asociarse con una empresa cuyas prácticas contradigan su misión sin comprometer su reputación y credibilidad. Cuando la confluencia de valores existe, los proyectos conjuntos pueden generar un impacto mayor que el que cada una alcanzaría por separado.
La ganancia es el medio para lograr el fin social, no el objetivo último. Una empresa social que no es económicamente sostenible difícilmente podrá mantener su impacto durante mucho tiempo.
¿Cuándo conviene crear una ONG y cuándo una empresa social?
Esta es una de las preguntas más prácticas que puede hacerse alguien que quiere impulsar un proyecto de impacto. La respuesta depende de tres variables fundamentales: tu modelo de financiación, tu capacidad para generar ingresos propios y cómo concibas el retorno para quienes participan en el proyecto. Estas tres preguntas abren caminos muy distintos.
Elige una ONG si…
- Tu proyecto depende de donaciones, subvenciones o cooperación internacional
- No tienes un modelo de negocio que genere ingresos recurrentes
- Quieres que todo lo generado se reinvierta en la misión sin posibilidad de distribución
- El voluntariado es una pieza central de tu operativa
- Trabajas con colectivos vulnerables que no pueden pagar por los servicios que reciben
Elige una empresa social si…
- Tienes un producto o servicio por el que el mercado está dispuesto a pagar
- Quieres que el proyecto sea autosostenible sin depender de financiación externa
- Necesitas poder remunerar a los fundadores o socios con parte de los beneficios
- Tu impacto social forma parte del modelo de negocio, no es un añadido
- Buscas escalar el impacto replicando el modelo en otros mercados o territorios
Hay casos en los que la frontera es difusa: algunas organizaciones nacen como ONG y, con el tiempo, adoptan fórmulas más empresariales porque se autofinancian a través de la venta de servicios. Esa transición es posible, pero implica cambios legales, contables y de gobernanza que conviene planificar con anticipación. Saber hacer el presupuesto anual de una ONG correctamente es uno de los primeros pasos para entender si el modelo actual es sostenible o si necesita evolucionar.
Preguntas frecuentes
¿Una empresa social puede repartir beneficios entre sus socios?
Sí, dependiendo de su forma jurídica. A diferencia de una ONG, donde está prohibido distribuir beneficios entre los miembros, una empresa social puede remunerar a sus socios o fundadores siempre que ese reparto no comprometa su misión social ni la reinversión prioritaria en sus objetivos. La diferencia clave con una empresa convencional es que en la empresa social el reparto es secundario al impacto, no al revés. Algunas formas jurídicas, como ciertas cooperativas, establecen límites específicos al porcentaje distribuible.
¿Una ONG puede vender productos o servicios?
Sí, una ONG puede generar ingresos mediante la venta de productos, la prestación de servicios o la organización de actividades de pago. Lo que no puede hacer es destinar esos ingresos al enriquecimiento personal de sus miembros o fundadores. Todo lo que se obtiene debe reinvertirse en la misión de la organización. Esta actividad económica secundaria no convierte a la ONG en una empresa social, ya que su naturaleza jurídica, su marco contable y la prohibición de reparto de beneficios se mantienen intactos.
¿Qué diferencia hay entre una ONG, una fundación y una empresa social?
Una ONG es un término amplio que engloba distintas formas jurídicas sin ánimo de lucro, entre ellas las asociaciones y las fundaciones. La fundación es una forma específica de ONG que se constituye con un patrimonio inicial dotado por el fundador y opera bajo supervisión del protectorado. La empresa social, en cambio, es una figura con ánimo de lucro —aunque condicionado— que opera bajo el marco mercantil. Las tres persiguen el bien común, pero con estructuras legales, contables y de gobernanza completamente distintas.
¿Una empresa social paga impuestos como una empresa normal?
En términos generales, sí. Una empresa social tributa por el Impuesto de Sociedades como cualquier empresa mercantil, a diferencia de una ONG, que puede estar exenta del impuesto por su actividad principal. Sin embargo, según la legislación de cada país, las empresas sociales pueden acceder a deducciones o incentivos fiscales específicos si cumplen determinados criterios de impacto social o pertenecen a la economía social reconocida por ley. Es recomendable consultar la normativa vigente en cada territorio antes de planificar la estructura fiscal.
¿Qué es el tercer sector y dónde encajan la ONG y la empresa social?
El tercer sector es el conjunto de organizaciones que operan fuera del ámbito estatal y del mercado convencional, con un propósito social o comunitario. Las ONG forman parte del tercer sector de forma clara y directa, mientras que las empresas sociales ocupan una zona de frontera entre el sector privado mercantil y el tercer sector, precisamente porque combinan lógica de negocio con finalidad social. Asociaciones, fundaciones, cooperativas de interés social y algunas empresas B Corp conviven en este espacio amplio que, lejos de ser homogéneo, refleja la diversidad de formas que puede adoptar el compromiso con el bien común.
¿Puede una ONG convertirse en empresa social?
Es posible, aunque no es un proceso automático ni sencillo. Algunas ONG que logran autofinanciarse mediante la venta de servicios evolucionan hacia fórmulas más empresariales cuando comprueban que ese modelo es más sostenible que depender de donaciones y subvenciones. Esta transición implica cambiar la forma jurídica, adaptar el marco contable, redefinir la gobernanza y revisar las obligaciones fiscales. En algunos casos, no hace falta disolver la ONG: se puede crear una empresa social paralela que genere los ingresos que luego se transfieren a la organización sin ánimo de lucro para financiar sus actividades.
¿Qué es la certificación B Corp y tiene algo que ver con las empresas sociales?
La certificación B Corp es un sello internacional que reconoce a empresas que cumplen con altos estándares de impacto social, medioambiental, transparencia y gobernanza. No convierte a una empresa en empresa social por sí sola, pero es una señal reconocible de que el impacto está integrado en el modelo de negocio. Muchas empresas sociales buscan esta certificación para diferenciarse y generar confianza ante clientes, inversores y aliados. La certificación la otorga la organización B Lab y requiere una evaluación periódica del desempeño en múltiples dimensiones.
Conclusión
La diferencia entre una ONG y una empresa social no se reduce a una cuestión de nombre o de valores: va al núcleo de cómo cada organización se financia, cómo registra sus operaciones y qué puede hacer con los recursos que genera. Una ONG depende de terceros para cumplir su misión; una empresa social construye el camino para sostenerse sola. Ambas son válidas, pero responden a lógicas distintas.
Si te quedas con algo de todo lo anterior, que sea esto: antes de elegir una figura, define tu modelo de financiación y decide si necesitas —o no— distribuir beneficios entre quienes participan en el proyecto. Esa respuesta te sitúa en el camino correcto y evita problemas legales y contables que son mucho más difíciles de resolver cuando la organización ya está en marcha.
Tanto si te estás acercando al tema por primera vez como si estás evaluando opciones para un proyecto real, en este sitio web encontrarás más contenidos que te ayudarán a entender el funcionamiento financiero y legal de las organizaciones con propósito social. El conocimiento es el mejor punto de partida para tomar decisiones sólidas.
Sigue aprendiendo:
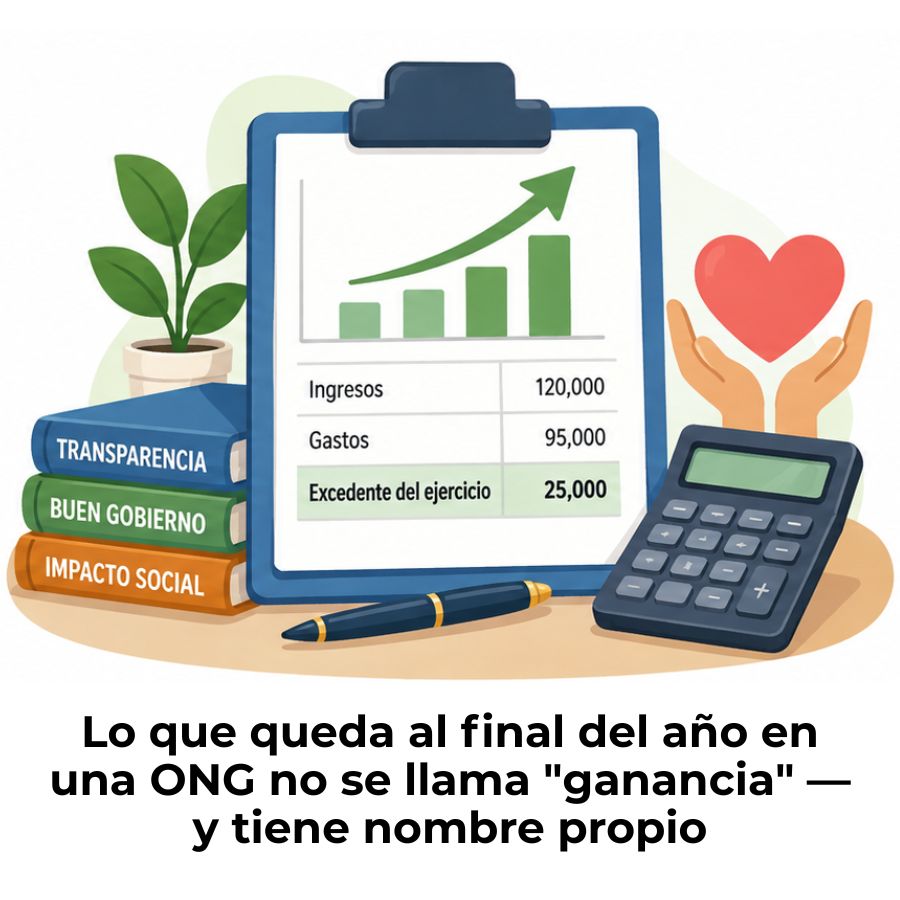
Excedente del ejercicio en organizaciones sin fines de lucro
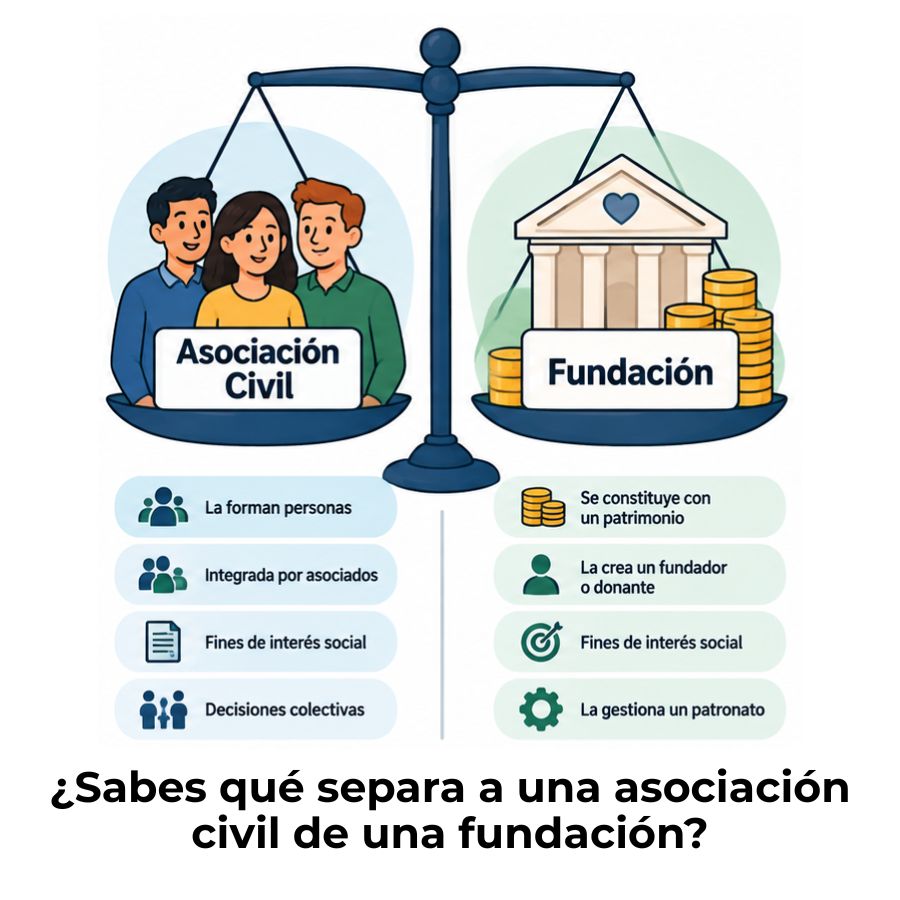
Diferencia entre asociación civil y fundación
Auditoría externa obligatoria para fundaciones
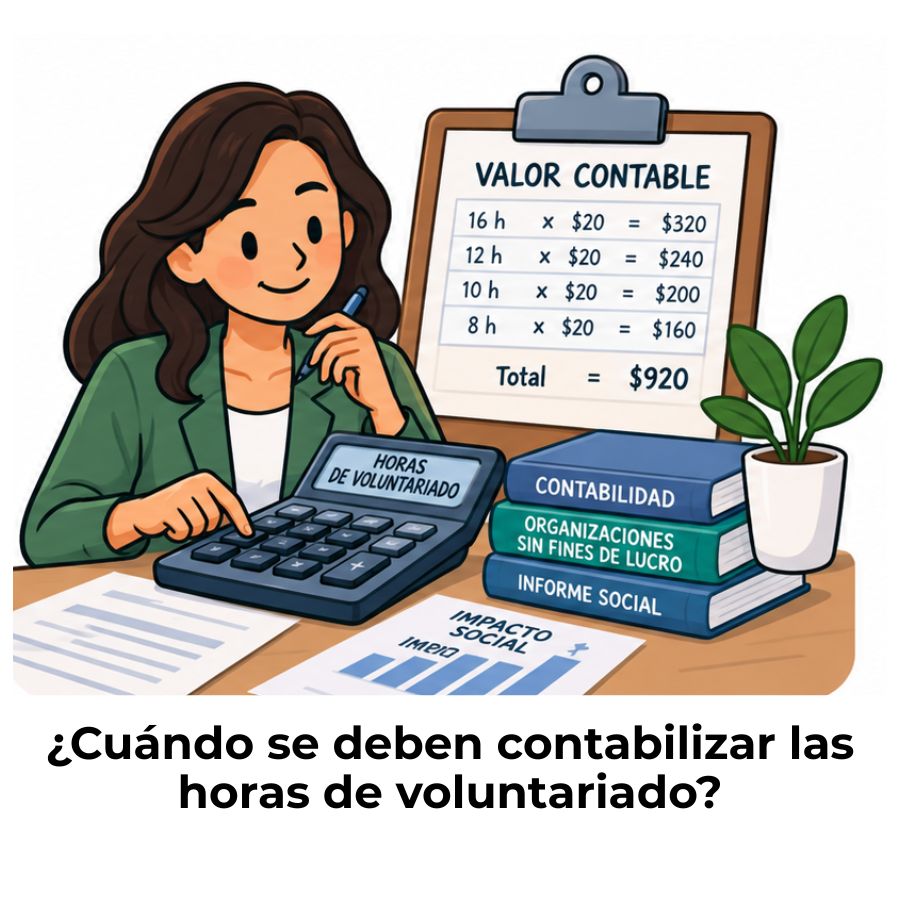
¿Cómo se contabilizan las horas de voluntariado?
Subvenciones para ONG: El dinero existe, ¿Sabes cómo gestionarlo?
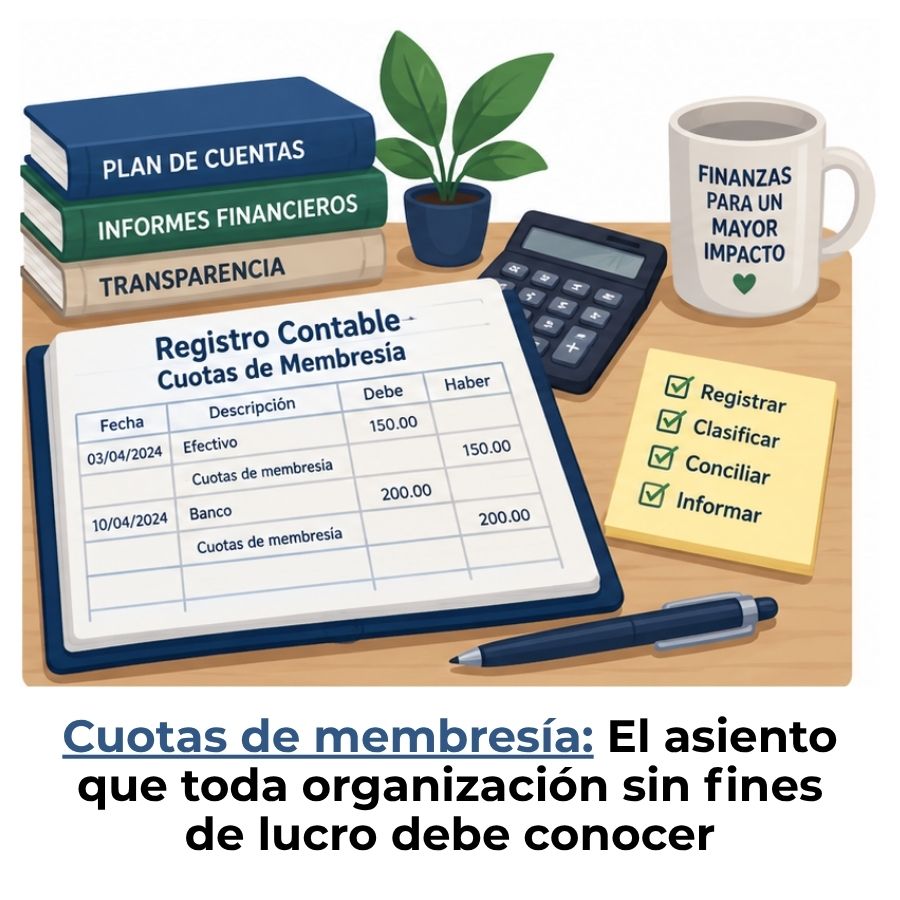
Registro contable de las cuotas de membresía
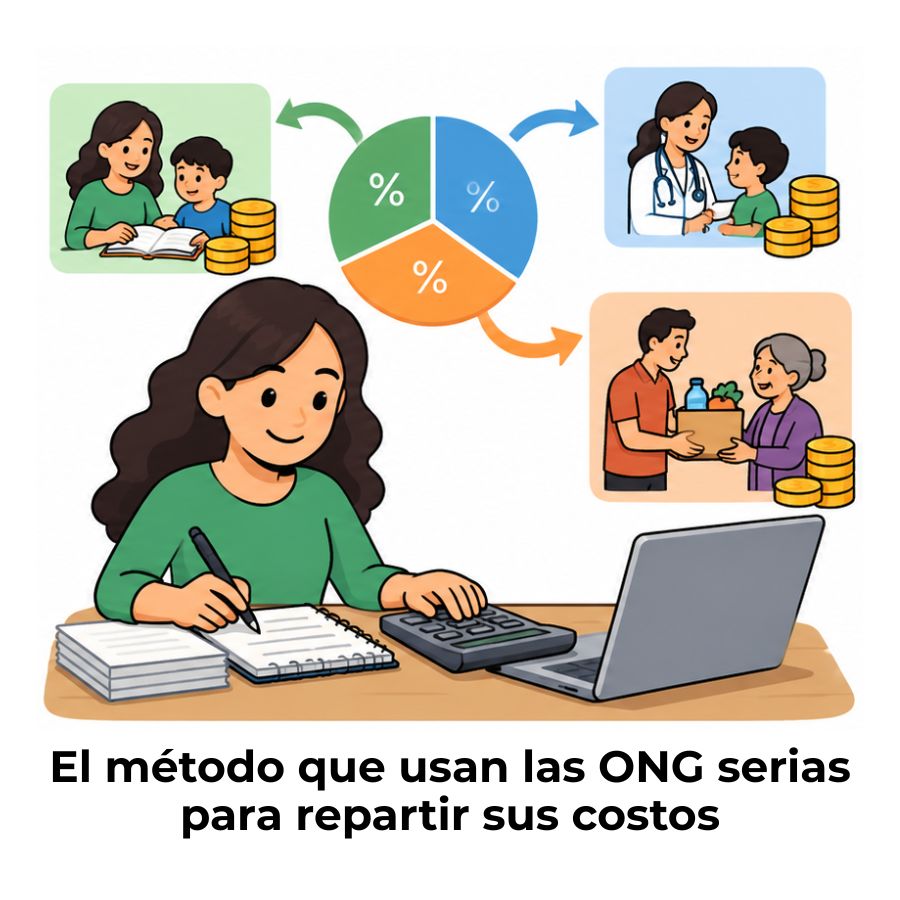
¿Cómo asignar gastos compartidos entre los programas de una ONG?
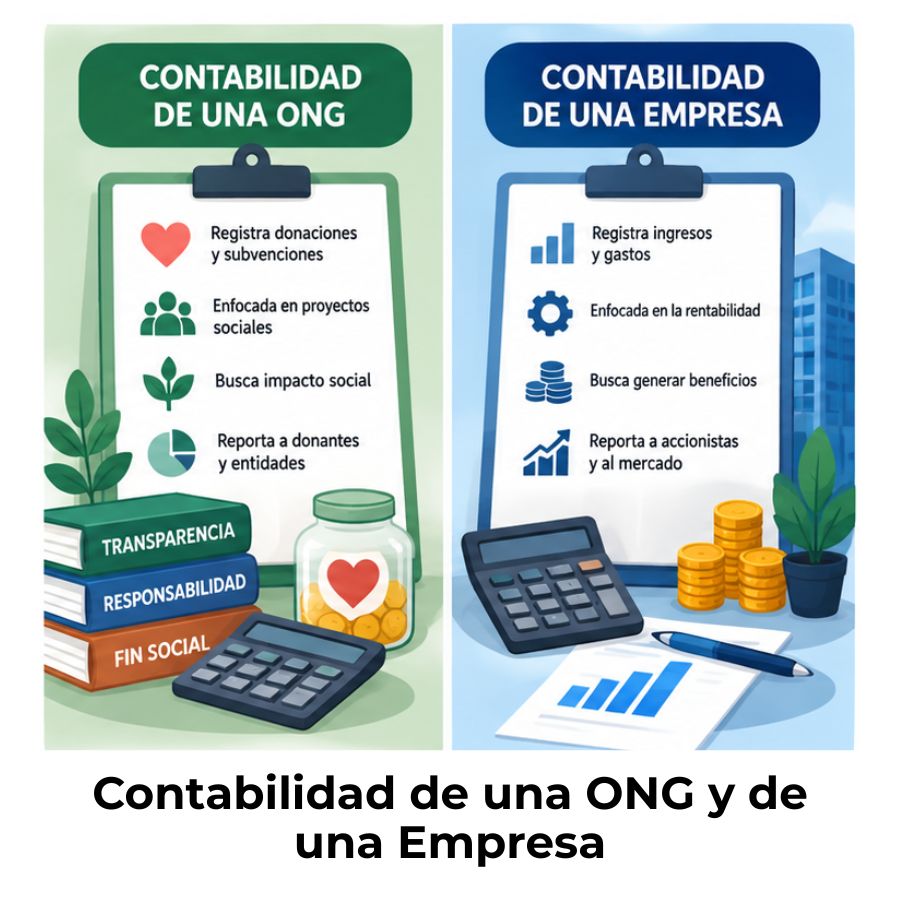
Diferencia entre contabilidad de una ONG y de una empresa
