
Imagina que tu ONG acaba de recibir una subvención pública y no sabes exactamente qué hacer con ella desde el punto de vista contable. ¿La registras como ingreso de inmediato? ¿Va al patrimonio neto? ¿Qué ocurre si no cumples las condiciones? Esas dudas son más comunes de lo que parece, y resolverlas bien desde el principio puede marcar la diferencia entre mantener la ayuda o tener que devolverla.
¿Qué es una subvención para una ONG?
Una subvención es una transferencia de recursos económicos que un organismo público o privado concede a una entidad sin que esta deba realizar una contraprestación directa a cambio. En el caso de las organizaciones sin fines de lucro, estas ayudas se destinan a financiar proyectos de interés social, cubrir gastos operativos o adquirir activos que permitan cumplir sus fines estatutarios.
Desde el punto de vista contable, una subvención no equivale a un ingreso ordinario. Su reconocimiento en las cuentas depende del tipo de ayuda, de si es reintegrable o no, y del momento en que se cumplen las condiciones establecidas por quien la concede. Entender esto desde el principio evita errores que pueden obligar a devolver los fondos.
Diferencia entre subvención, donación y legado
Aunque los tres términos aparecen juntos en el PGCESFL, no significan lo mismo. Una subvención proviene habitualmente de una administración pública y está ligada al cumplimiento de condiciones específicas. Una donación es una transferencia voluntaria realizada por una empresa o un particular, sin obligación de justificación tan detallada. Un legado, por su parte, es una asignación de bienes o derechos que se recibe por herencia o testamento.
Esta distinción importa porque el tratamiento contable y las obligaciones de justificación varían según el origen y la naturaleza de la transferencia. No es lo mismo recibir fondos de un ministerio con convocatoria pública que recibir una aportación puntual de una empresa con fines de responsabilidad social corporativa.
Marco legal que regula las subvenciones en España
El principal referente normativo es la Ley 38/2003, de 17 de noviembre, General de Subvenciones, que regula todas las ayudas concedidas por las administraciones públicas en España. Esta ley define la subvención como una disposición dineraria realizada sin contraprestación directa, orientada a promover actividades de interés público.
Desde el punto de vista contable, las ONG en España aplican el Plan General de Contabilidad de Entidades sin Fines Lucrativos (PGCESFL), aprobado por el Real Decreto 1491/2011. Este plan adapta las normas del PGC general a las particularidades del tercer sector y establece cómo deben registrarse las subvenciones, donaciones y legados según su naturaleza.
Tipos de subvenciones que puede recibir una ONG
Antes de hacer cualquier asiento contable, necesitas identificar con precisión qué tipo de subvención ha recibido tu ONG. El tratamiento contable cambia completamente según la finalidad de la ayuda y según si existe o no obligación de devolución. Confundirlas genera errores que pueden distorsionar el balance y, en el peor de los casos, originar reintegros.
Subvenciones de capital
Las subvenciones de capital están destinadas a financiar la adquisición o mejora de activos no corrientes: equipos informáticos, vehículos, inmuebles u otros elementos que la ONG necesita para desarrollar su actividad a largo plazo. Su característica principal es que no se llevan a resultados de una sola vez, sino de forma progresiva a medida que se amortizan los bienes financiados. Esto garantiza que el ingreso reconocido coincida temporalmente con el gasto que compensa.
Subvenciones de explotación
A diferencia de las anteriores, las subvenciones de explotación financian actividades ordinarias o gastos corrientes del ejercicio. Se imputan directamente al excedente del ejercicio en el que se conceden, porque su propósito es compensar costes que la ONG ya está generando en ese mismo período. Son habituales en proyectos de inclusión social, formación o atención a colectivos vulnerables.
Subvenciones reintegrables y no reintegrables
Esta clasificación responde a si existe o no la obligación de devolver los fondos. Una subvención es no reintegrable cuando se cumplen tres condiciones: existe un acuerdo formal de concesión, la entidad beneficiaria cumple los requisitos exigidos y no hay condiciones que puedan forzar su devolución. Mientras alguna de esas condiciones no se haya verificado, la subvención debe tratarse contablemente como reintegrable, es decir, como un pasivo.
Las subvenciones reintegrables se registran en el pasivo del balance porque, hasta que se consolidan, la ONG tiene una obligación potencial de devolver el importe recibido. Solo cuando desaparece esa obligación, el importe puede trasladarse al patrimonio neto o imputarse al excedente. Este es uno de los puntos donde más errores se cometen en la práctica.
¿Cómo se reconoce contablemente una subvención en una ONG?
Reconocer una subvención significa decidir en qué momento y en qué cuenta del plan contable aparece por primera vez. Este momento no siempre coincide con el cobro del dinero. El PGCESFL establece criterios claros que debes aplicar antes de hacer cualquier asiento, y seguirlos en orden evita problemas posteriores en las memorias económicas.
Momento del reconocimiento contable
El reconocimiento contable ocurre cuando se produce el acuerdo formal de concesión de la subvención, con independencia de que el cobro se materialice en ese mismo ejercicio o en uno posterior. Lo que activa el registro no es el ingreso del dinero en la cuenta bancaria, sino la existencia de un derecho exigible frente al organismo concedente. Así lo establece el principio de devengo recogido en el marco conceptual del PGC.
Registro en el patrimonio neto o como pasivo
Las subvenciones no reintegrables se registran, con carácter general, directamente en el patrimonio neto de la entidad para su posterior imputación al excedente del ejercicio de forma sistemática y coherente con los gastos que financian. Por su parte, las subvenciones reintegrables se contabilizan como pasivo hasta que adquieren la condición de no reintegrables, momento en que se reclasifican.
Cuando una subvención no reintegrable no tiene asignada ninguna finalidad concreta, el PGCESFL permite reconocerla directamente como ingreso del ejercicio en que se recibe. Esta excepción aplica cuando no existe ninguna condición que vincule los fondos a un uso específico. En la práctica, este caso es poco habitual en el sector público, donde casi siempre se exige una justificación por destino.
Cuentas contables del PGCESFL para subvenciones
El Plan General de Contabilidad adaptado a las entidades sin fines lucrativos incluye cuentas específicas que no existen en el PGC general. Conocer qué cuenta corresponde a cada tipo de subvención es el primer paso para registrar correctamente cualquier ayuda recibida. A continuación se recogen las principales:
| Cuenta | Denominación | ¿Cuándo se usa? |
|---|---|---|
| 130 | Subvenciones oficiales de capital | Subvenciones públicas destinadas a financiar activos no corrientes |
| 131 | Donaciones y legados de capital | Aportaciones privadas para adquirir o mejorar activos de largo plazo |
| 132 | Otras subvenciones, donaciones y legados | Subvenciones no asignadas a activos ni a explotación corriente |
| 172 / 522 | Deudas transformables en subvenciones | Subvenciones reintegrables (pasivo a largo o corto plazo) |
| 740 | Subvenciones, donaciones y legados a la explotación | Subvenciones de explotación imputadas como ingreso del ejercicio |
| 4708 | H.P. deudora por subvenciones concedidas | Derecho de cobro pendiente de la subvención concedida y no cobrada |
El grupo 13 agrupa las subvenciones no reintegrables que forman parte del patrimonio neto, mientras que el grupo 7 recoge las que se imputan directamente al excedente como ingreso. La cuenta 4708 actúa como un derecho de cobro transitorio: se usa cuando la subvención ha sido concedida formalmente, pero el dinero aún no ha llegado a la cuenta bancaria de la entidad.
Contabilidad por proyectos: el enfoque habitual en las ONG
A diferencia de las empresas, la mayoría de las ONG no organizan su contabilidad únicamente por cuentas generales. La contabilidad por proyectos o por actividades es el enfoque habitual en el tercer sector, especialmente cuando se gestionan varias subvenciones simultáneas de distintos organismos concedentes.
Este sistema permite rastrear cada euro recibido y gastado dentro del proyecto al que fue asignado, lo que facilita enormemente la elaboración de los informes de justificación que exige el organismo concedente. Cuando una ONG gestiona a la vez fondos europeos, subvenciones autonómicas y aportaciones privadas, la contabilidad analítica por proyectos no es una opción: es una necesidad operativa.
¿Sabías que…?
Muchas subvenciones públicas y privadas se registran dentro de proyectos individualizados, separados de la contabilidad general. Esto no solo responde a una exigencia del organismo concedente, sino que también protege a la entidad en caso de auditoría.
Para lograrlo de forma ordenada, muchas entidades utilizan centros de coste o códigos de proyecto que permiten vincular cada transacción a una fuente de financiación concreta. El resultado es una contabilidad más transparente, más útil para la gestión interna y más sólida ante cualquier proceso de revisión externa. Si quieres entender bien cómo se organiza la contabilidad para organizaciones sin fines de lucro en su conjunto, ese contexto más amplio te ayudará a encuadrar cada decisión contable.
¿Qué documentación exige la justificación de una subvención?
Recibir una subvención es solo la primera parte del proceso. La segunda, igual de exigente, es demostrar ante el organismo concedente que los fondos se han utilizado exactamente para lo que fueron concedidos. La justificación documental es tan importante como el registro contable: un error en ella puede derivar en la obligación de reintegrar total o parcialmente la ayuda.
Los documentos que suelen exigirse varían según la convocatoria, pero existen elementos comunes a casi todas las subvenciones públicas. La memoria económica y la memoria técnica son las dos piezas centrales de cualquier justificación. La primera acredita el uso financiero de los fondos; la segunda demuestra que los objetivos del proyecto se han alcanzado.
Documentación habitual en la justificación de subvenciones para ONG
📄 Documentación legal
Estatutos, CIF, inscripción registral y certificados de estar al corriente con Hacienda y la Seguridad Social.
📊 Memoria económica
Relación detallada de gastos imputados a la subvención, con facturas y justificantes de pago asociados.
🎯 Memoria técnica
Descripción de las actividades realizadas, indicadores de resultado y grado de cumplimiento de los objetivos.
🧾 Cuentas anuales
Balance, cuenta de resultados y memoria del ejercicio en que se ha ejecutado el proyecto subvencionado.
📅 Cronograma de ejecución
Acreditación de que las actividades se han desarrollado en el período establecido por la convocatoria.
🔍 Informe de auditoría
Obligatorio cuando el importe de la subvención supera el umbral fijado por la convocatoria o la normativa aplicable.
Toda la información contable debe estar alineada con los informes técnicos que exige el organismo concedente. Una discrepancia entre lo que dice la memoria económica y lo que reflejan los asientos contables puede invalidar la justificación, incluso si los importes coinciden en total. El detalle y la coherencia interna de la documentación son lo que marca la diferencia en una revisión.
Tratamiento fiscal de las subvenciones en las ONG
Las ONG que tributan bajo el régimen fiscal especial previsto en la Ley 49/2002 de mecenazgo disfrutan de importantes ventajas tributarias. Las subvenciones públicas recibidas para el desarrollo de actividades que están exentas del Impuesto sobre Sociedades no tributan por ese impuesto. Sin embargo, esto no significa que estén completamente al margen de las obligaciones fiscales.
La entidad debe declarar todos sus ingresos, tanto los exentos como los no exentos, aunque solo tributará sobre los ingresos procedentes de actividades económicas que no estén directamente vinculadas a los fines estatutarios. Las ONG que cumplan los requisitos de la Ley 49/2002 y comuniquen su intención de acogerse a ese régimen especial mediante el Modelo 036 aplican un tipo reducido en el Impuesto sobre Sociedades. Para entender mejor las diferencias que existen en la gestión económica entre entidades con y sin ánimo de lucro, resulta muy útil revisar cómo se compara la contabilidad de una ONG y de una empresa.
En cuanto al IVA, la mayor parte de los servicios que prestan las ONG están exentos. Esto tiene una consecuencia importante: al no repercutir IVA, la entidad tampoco puede deducir el IVA soportado en sus compras, lo que encarece sus costes reales en comparación con una empresa ordinaria. Esta peculiaridad debe tenerse en cuenta al elaborar el presupuesto de cualquier proyecto subvencionado.
Errores más frecuentes al contabilizar subvenciones en una ONG
La contabilización de subvenciones concentra algunos de los errores más habituales en la gestión económica del tercer sector. Identificarlos con antelación permite corregir malos hábitos antes de que afecten a los estados financieros o compliquen una justificación. Estos son los fallos que aparecen con más frecuencia en la práctica:
- Registrar la subvención en el momento del cobro: El principio de devengo obliga a reconocerla cuando se firma el acuerdo de concesión, no cuando el dinero llega a la cuenta. Esperar al cobro genera un desfase entre la realidad económica y los estados financieros.
- Tratar como no reintegrable una subvención que aún no ha cumplido sus condiciones: Mientras no se hayan verificado todos los requisitos exigidos, la subvención debe permanecer en el pasivo. Llevarla prematuramente al patrimonio neto distorsiona el balance.
- Mezclar fondos de distintas subvenciones en una sola cuenta: Sin una contabilidad por proyectos, es imposible demostrar ante el organismo concedente que cada euro se ha destinado al uso correcto. Este error suele salir a la luz en auditorías.
- No imputar la subvención de capital en paralelo con la amortización del activo financiado: El ingreso debe reconocerse a lo largo de la vida útil del bien, no de golpe. Hacerlo de otra forma infla artificialmente el excedente del ejercicio en que se recibe la ayuda.
- Omitir el registro de la cuenta 4708 cuando el cobro está pendiente: Si la subvención ha sido concedida pero aún no cobrada, debe existir un activo (derecho de cobro) en el balance. No registrarlo oculta un derecho real de la entidad.
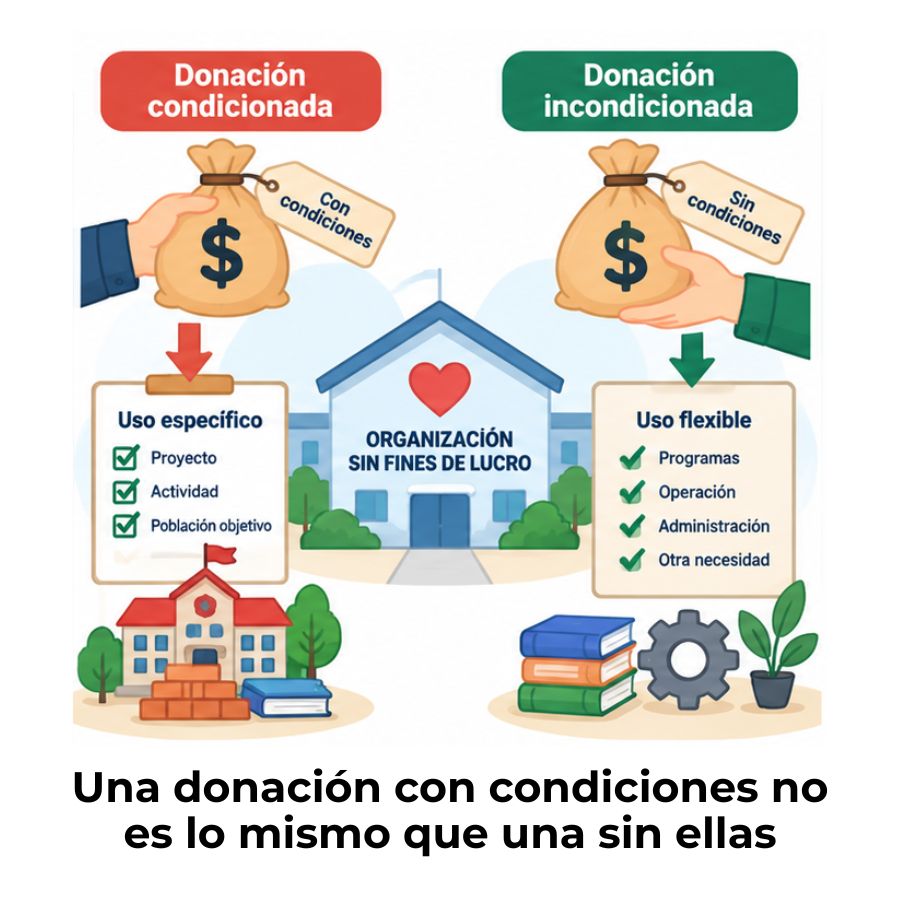
- Desconocer el impacto de las subvenciones condicionadas en el reconocimiento contable: Las donaciones condicionadas tienen reglas de reconocimiento específicas que difieren de las subvenciones ordinarias. Para profundizar en este aspecto, el reconocimiento contable y fiscal de las donaciones condicionadas merece un análisis independiente.
Preguntas frecuentes
¿Qué diferencia hay entre una subvención reintegrable y una no reintegrable?
La diferencia está en si existe o no la obligación de devolver los fondos. Una subvención reintegrable debe tratarse contablemente como un pasivo porque la entidad puede verse obligada a reembolsar el importe si no cumple las condiciones establecidas por el organismo concedente. Una subvención no reintegrable, en cambio, se registra en el patrimonio neto o se imputa al excedente del ejercicio una vez que se verifica que no existe ninguna condición pendiente que pueda generar devolución. La clave está en que el cambio de categoría no es automático: requiere que se cumplan formalmente los criterios que lo justifican.
¿En qué cuenta se registra una subvención de capital en una ONG?
Las subvenciones de capital se registran en la cuenta 130 del PGCESFL, denominada «Subvenciones oficiales de capital», dentro del grupo 13 del patrimonio neto. Esta cuenta recoge las ayudas públicas destinadas a financiar la adquisición o mejora de activos no corrientes. El importe se va imputando al excedente del ejercicio a medida que se amortiza el bien financiado, de forma que el ingreso reconocido coincide en el tiempo con el gasto de depreciación que compensa.
¿Cuándo se reconoce contablemente una subvención recibida?
El reconocimiento contable de una subvención se produce en el momento en que existe un acuerdo formal de concesión, con independencia de cuándo se materialice el cobro. Esto responde al principio de devengo, que obliga a registrar los efectos económicos de las transacciones cuando ocurren, no cuando se cobra o se paga. Si la subvención ha sido concedida, pero el dinero aún no ha llegado, se activa la cuenta 4708 como derecho de cobro frente al organismo concedente.
¿Tienen las ONG obligación de justificar el uso de las subvenciones?
Sí, de forma absolutamente clara. La justificación documental es una obligación legal para cualquier entidad que reciba fondos públicos, y su incumplimiento puede derivar en el reintegro total o parcial de la subvención, además de posibles sanciones. La ONG debe acreditar tanto el gasto realizado como el cumplimiento de los objetivos del proyecto, generalmente mediante una memoria económica, una memoria técnica y los justificantes contables correspondientes. Cuando la cuantía supera ciertos umbrales, la ley exige además un informe de auditoría independiente.
¿Qué plan contable aplican las ONG en España para las subvenciones?
Las organizaciones sin fines lucrativos en España aplican el Plan General de Contabilidad de Entidades sin Fines Lucrativos (PGCESFL), aprobado mediante el Real Decreto 1491/2011. Este plan adapta el PGC general a las peculiaridades del tercer sector e incorpora cuentas específicas para subvenciones, donaciones y legados que no existen en el plan estándar. La norma de registro y valoración 20 del PGCESFL es la referencia concreta que regula el tratamiento contable de todas las transferencias recibidas por estas entidades.
¿Pueden las ONG recibir subvenciones privadas además de públicas?
Sí. Las ONG pueden recibir aportaciones tanto de organismos públicos como de empresas privadas, fundaciones o particulares. Las subvenciones privadas suelen denominarse donaciones en el ámbito contable y se registran bajo cuentas del grupo 13 o del grupo 7 del PGCESFL, dependiendo de si tienen finalidad de capital o de explotación. La diferencia más relevante con respecto a las subvenciones públicas es que las privadas generalmente implican menos requisitos formales de justificación, aunque las condiciones siempre dependen del acuerdo específico firmado con el donante.
¿Cómo afectan las subvenciones al excedente del ejercicio en una ONG?
Las subvenciones de explotación se imputan directamente al excedente del ejercicio como ingreso, lo que aumenta el resultado del período. Las subvenciones de capital, en cambio, se transfieren al excedente de forma gradual, en proporción a la amortización del activo financiado. Esto significa que su efecto sobre el excedente se distribuye a lo largo de varios ejercicios, evitando que un ingreso puntual distorsione artificialmente los resultados de un solo año. Este tratamiento refleja mejor la realidad económica de la entidad y facilita la lectura de sus estados financieros.
Conclusión
Las subvenciones son una fuente de financiación esencial para la mayoría de las ONG, pero gestionarlas bien va mucho más allá de recibir el dinero. Saber identificar el tipo de subvención, reconocerla en el momento correcto y registrarla en la cuenta adecuada del PGCESFL es lo que determina si tu contabilidad refleja con fidelidad la situación real de la entidad.
A lo largo de este artículo has visto que el tratamiento contable varía según si la subvención es de capital o de explotación, reintegrable o no reintegrable, y que la contabilidad por proyectos es el enfoque más útil para gestionar varias ayudas simultáneas. Aplicar estos criterios desde el principio evita errores costosos y facilita cualquier proceso de justificación o auditoría posterior.
Si quieres seguir profundizando en la gestión contable de las organizaciones sin fines de lucro, este sitio web reúne más contenidos que te ayudarán a entender cada aspecto de forma clara y práctica, desde los fundamentos del plan contable hasta el tratamiento de las donaciones condicionadas.
Sigue aprendiendo:
Auditoría de ONGs: Transparencia que genera más donaciones
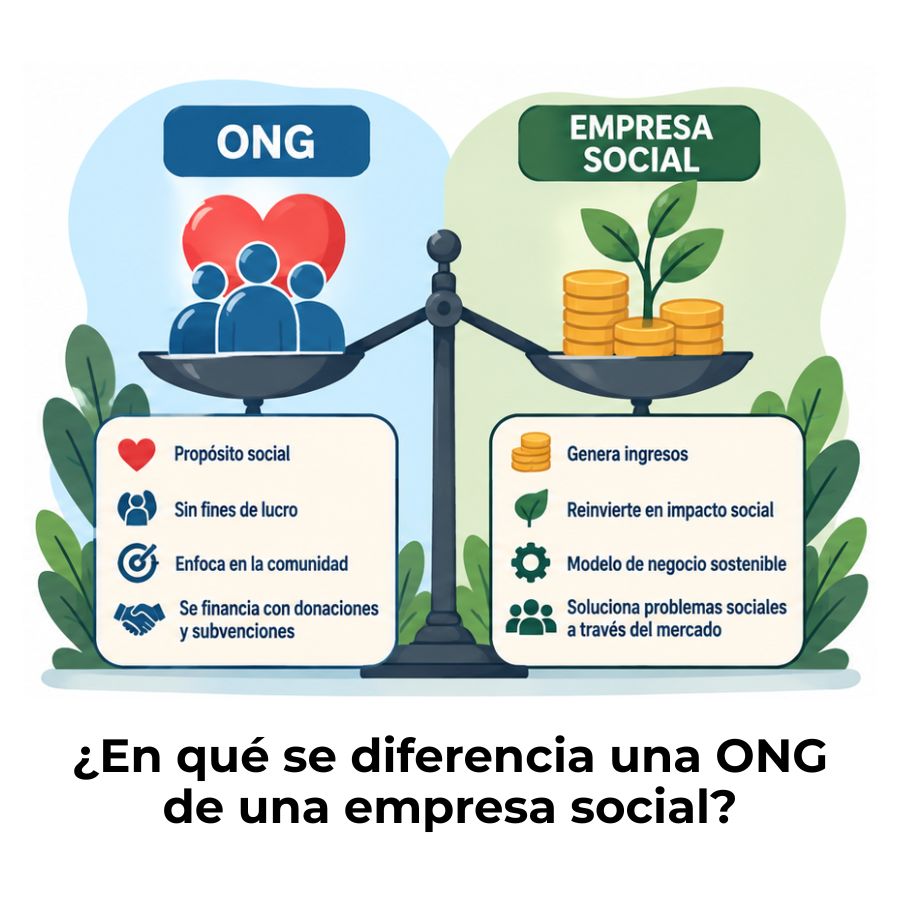
Diferencia entre una ONG y una empresa social
Diferencia entre ONG y fundación
Ingresos por eventos de recaudación de fondos
Gastos de programas vs. gastos administrativos en una ONG
Informes financieros para la cooperación internacional
Donación condicionada e incondicionada en una ONG
Rendición de cuentas a donantes
