
Si llevas la contabilidad de una asociación o fundación, sabes que no todos los ingresos funcionan igual. Las cuotas que pagan tus miembros tienen su propia lógica: una cuenta específica, un momento concreto de reconocimiento y un tratamiento fiscal que no siempre es intuitivo. Entender cómo registrarlas correctamente marca la diferencia entre unas cuentas claras y un cierre de ejercicio lleno de correcciones.
¿Qué son las cuotas de membresía en contabilidad?
Cuando una persona decide formar parte de una asociación, federación o cualquier organización sin fines de lucro, generalmente adquiere el compromiso de pagar una cantidad periódica a cambio de mantener su condición de miembro. Esa cantidad es lo que se conoce como cuota de membresía, y desde el punto de vista contable tiene una naturaleza muy específica que la diferencia de otros tipos de ingresos.
A diferencia de una donación o de un pago por un servicio concreto, la cuota de membresía responde a un acuerdo previo entre la entidad y el miembro: la persona se compromete a pagar una cantidad determinada, de forma periódica, simplemente por pertenecer a la organización. Eso la convierte en un ingreso recurrente, predecible y con un tratamiento contable propio que conviene conocer bien desde el principio.
Diferencia entre cuota de membresía y prestación de servicio
Una de las confusiones más habituales ocurre cuando la cuota que paga el miembro da acceso a ciertos servicios o actividades. En ese caso, ¿seguimos hablando de cuota de membresía o ya es un ingreso por prestación de servicio? La distinción clave está en si existe una contraprestación directa e individualizada: si el pago corresponde simplemente a pertenecer a la entidad, es una cuota de membresía; si a cambio se recibe un servicio concreto y diferenciado, el tratamiento cambia.
Esto tiene consecuencias contables y fiscales reales. Una cuota de membresía sin contraprestación directa generalmente no está sujeta a IVA, mientras que un pago por un servicio específico sí puede estarlo. Por eso, antes de registrar cualquier ingreso, conviene analizar qué es exactamente lo que recibe el miembro a cambio de su pago y cómo está definido en los estatutos de la entidad.
Tipos de cuotas según su periodicidad y naturaleza
Las cuotas de membresía no son todas iguales. Dependiendo de cómo estén definidas en los estatutos de la organización, pueden adoptar formas distintas que afectan tanto al control interno como al registro contable. Conocer estas variantes te ayuda a clasificarlas correctamente desde el primer asiento.
- Cuota de ingreso o inscripción: Se paga una sola vez al incorporarse como miembro. Representa el derecho a formar parte de la entidad y suele tener un importe fijo establecido en los estatutos.
- Cuota ordinaria periódica: Se paga de forma recurrente, ya sea mensual, trimestral o anual. Es el tipo más habitual y el que genera mayor volumen de asientos durante el ejercicio.
- Cuota extraordinaria: Se exige puntualmente para cubrir una necesidad específica o urgente de la organización. No forma parte del ingreso habitual y conviene registrarla por separado para no distorsionar los resultados del ejercicio.
- Cuota diferenciada por categoría de socio: Algunas entidades establecen importes distintos según el tipo de miembro (fundador, activo, honorífico, etc.). El registro sigue el mismo esquema, pero el control interno debe reflejar estas diferencias.
Cuentas contables que se usan para registrar las cuotas
El Plan General de Contabilidad adaptado a las entidades sin fines lucrativos, aprobado por el Real Decreto 1491/2011, establece un cuadro de cuentas específico para este tipo de organizaciones. Dentro de ese marco, las cuotas de membresía tienen cuentas propias que es importante conocer para hacer un registro correcto desde el inicio del ejercicio contable.
Cuenta 720: cuotas de asociados y afiliados
La cuenta 720 del PGC adaptado a entidades sin fines lucrativos es la destinada a registrar las cantidades periódicas de cuantía determinada que recibe la organización de sus miembros. Esta cuenta pertenece al grupo 7 (Ventas e ingresos) y se abona cuando se reconoce el ingreso, es decir, en el momento del devengo, con independencia de si el cobro ya se ha producido o no.
Su uso no se limita exclusivamente a las asociaciones: también puede resultar útil en fundaciones cuando un benefactor establece una aportación periódica y de importe fijo. Lo relevante no es tanto el nombre de la entidad como la naturaleza de la relación económica. Si el pago es periódico, previamente acordado y sin una contraprestación específica directa, la cuenta 720 es la que mejor refleja esa realidad.
Cuenta 431 o 440: deudores por cuotas pendientes
Cuando la cuota se devenga, pero todavía no se ha cobrado, la entidad tiene un derecho de cobro frente al miembro que debe reflejarse en el activo. Para eso se utiliza una cuenta de deudores: la 431 (Clientes) o la 440 (Deudores varios), dependiendo de cómo esté organizado el plan de cuentas personalizado de la entidad. Muchas organizaciones prefieren usar subcuentas propias para identificar fácilmente a cada socio o miembro con deuda pendiente.
Llevar este control es especialmente útil cuando hay muchos miembros con diferentes estados de pago. Saber qué cuotas están pendientes, cuáles han prescrito o cuáles se han decidido condonar es información que afecta directamente a los estados financieros y a la gestión interna de la entidad. Sin este registro, el balance puede presentar activos que en realidad no se van a cobrar nunca.
¿Cómo se hace el asiento contable de las cuotas de membresía?
El registro contable de las cuotas de membresía sigue el principio de devengo: el ingreso se reconoce en el momento en que nace el derecho a cobrarlo, no cuando el dinero entra en la cuenta bancaria de la entidad. Esto significa que, en la práctica, el proceso puede requerir dos asientos distintos: uno cuando se devenga la cuota y otro cuando se cobra efectivamente.
Asiento al devengar la cuota
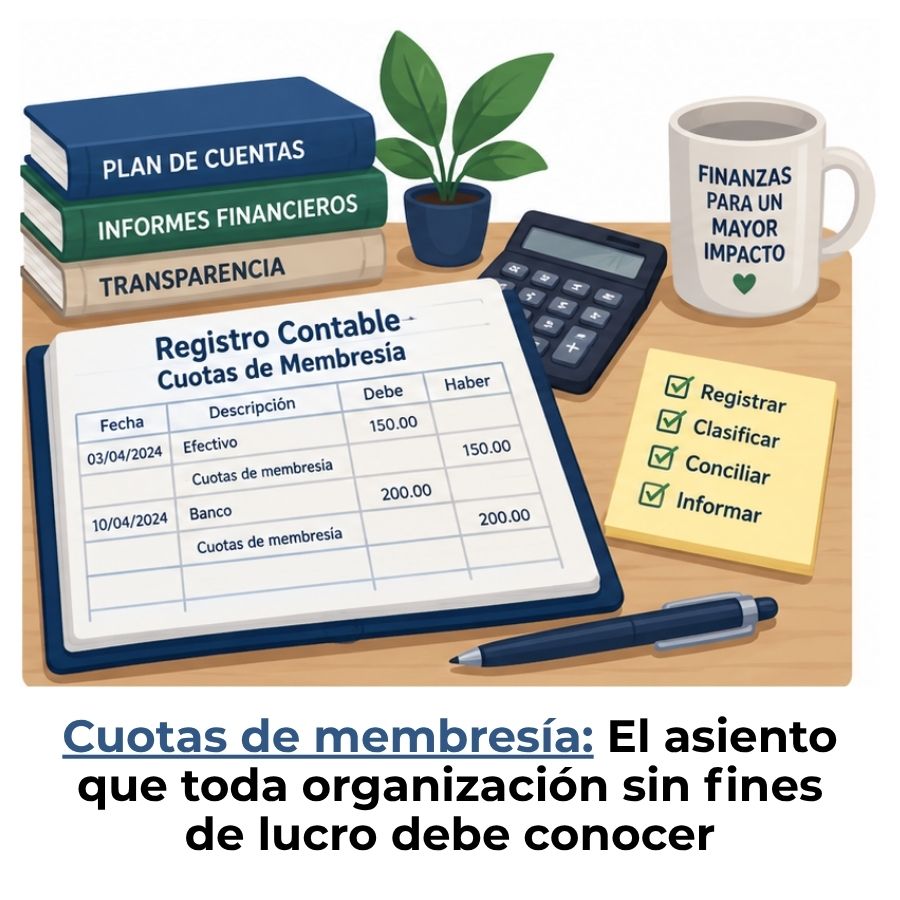
Este es el primer asiento que se realiza, cuando nace el derecho de cobro. En él, se carga la cuenta de deudores y se abona la cuenta 720. Supón que una asociación emite el recibo de cuota anual de un miembro por un importe de 120 €. El asiento sería el siguiente:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 440 | Deudores varios (miembro X) | 120,00 € | |
| 720 | Cuotas de asociados y afiliados | 120,00 € |
Con este asiento, la entidad refleja que tiene un derecho de cobro de 120 € frente a ese miembro y que, en términos económicos, ya ha generado ese ingreso. El hecho de que el dinero todavía no esté en la cuenta bancaria no impide reconocerlo: el principio de devengo lo exige así para que las cuentas representen la imagen fiel de la situación financiera.
Asiento al cobrar la cuota
Cuando el miembro paga y el dinero llega a la cuenta bancaria de la entidad, se cancela el derecho de cobro que existía en la cuenta de deudores. Se carga la cuenta de tesorería (572) y se abona la cuenta 440. Siguiendo el ejemplo anterior, el asiento de cobro sería:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos e instituciones de crédito | 120,00 € | |
| 440 | Deudores varios (miembro X) | 120,00 € |
Cuando el cobro es inmediato, es decir, cuando la cuota se paga en el mismo momento en que se emite el recibo, ambos asientos pueden simplificarse en uno solo: se carga directamente la cuenta 572 y se abona la 720. Esta forma de proceder es habitual en entidades pequeñas donde el control por miembro no requiere un nivel de detalle mayor.
Asiento cuando una cuota queda impagada
Si una cuota no se cobra y la organización decide que ya no va a reclamarla, el derecho de cobro que quedó reflejado en la cuenta de deudores tiene que cancelarse. No hacerlo distorsiona el balance, ya que se estaría mostrando un activo que en realidad no existe. La cancelación se realiza cargando un gasto y abonando la cuenta de deudores.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 650 / 655 | Pérdidas de créditos incobrables / Otros gastos de gestión | 120,00 € | |
| 440 | Deudores varios (miembro X) | 120,00 € |
La elección entre la cuenta 650 o la 655 depende de cómo esté estructurado el plan de cuentas de la entidad y de la importancia del importe. En cualquier caso, la decisión de condonar una cuota conviene dejarla reflejada en el acta de la asamblea o junta directiva, especialmente si el socio mantiene su condición de miembro activo a pesar del impago.
Tratamiento fiscal de las cuotas de membresía
Más allá del registro contable, las cuotas de membresía tienen implicaciones fiscales que conviene conocer para evitar errores en las liquidaciones y en las cuentas anuales. El tratamiento varía según el papel que juega la organización: si es quien cobra las cuotas (ingreso) o quien las paga a otra entidad (gasto), las reglas aplicables cambian.
¿Las cuotas de membresía llevan IVA?
En términos generales, las cuotas de membresía sin contraprestación directa e individualizada no están sujetas a IVA. Si el pago corresponde únicamente al hecho de pertenecer a la entidad, sin que el miembro reciba a cambio un servicio concreto y diferenciado, la operación queda fuera del ámbito de aplicación del impuesto. Esta es la situación más habitual en asociaciones y organizaciones sin fines de lucro.
Sin embargo, si la cuota incluye el acceso a servicios específicos, como formación, publicaciones, asesoramiento personalizado o instalaciones, la parte correspondiente a esos servicios puede quedar sujeta a IVA. En estos casos, lo más prudente es separar claramente en los estatutos y en la facturación qué parte de la cuota corresponde a la pertenencia y qué parte retribuye un servicio concreto.
¿Son deducibles fiscalmente?
Cuando es la propia organización la que paga cuotas a otra entidad, por ejemplo, a una federación o a un organismo sectorial, ese gasto puede ser fiscalmente deducible en el Impuesto sobre Sociedades. El requisito básico es que el gasto esté relacionado con la actividad de la entidad y esté debidamente documentado. No son deducibles las cuotas que tienen carácter de donativo, es decir, aquellas entregadas a entidades acogidas al régimen de la Ley 49/2002 y que cumplen todos sus requisitos: en ese caso, el tratamiento cambia y puede dar derecho a deducción, pero bajo las reglas del mecenazgo, no como gasto ordinario.
¿Cuota o donativo? La distinción es clave
Si tu organización paga una cantidad a otra entidad sin recibir ningún servicio a cambio y esa entidad cumple los requisitos de la Ley 49/2002, es probable que estés ante un donativo. En ese caso, el registro no va en la cuenta 629 (Otros servicios), sino en la 678 (Gastos excepcionales) o equivalente, y el tratamiento fiscal es completamente distinto. Consulta siempre la naturaleza del pago antes de registrarlo.
Errores frecuentes al registrar las cuotas de membresía
Conocer los errores más habituales en este tipo de registros es tan útil como saber cómo hacerlos bien. Muchos de estos fallos pasan desapercibidos durante meses y solo se detectan al cerrar el ejercicio, cuando ya suponen un trabajo extra importante para corregirlos.
- Registrar la cuota cuando se cobra en lugar de cuando se devenga: Este error rompe el principio de devengo y puede distorsionar los resultados de un periodo, especialmente cuando las cuotas son anuales y el cobro se produce en un trimestre distinto al que corresponde el ingreso.
- Confundir la cuota de membresía con un ingreso por servicios: Usar la cuenta incorrecta no solo afecta a la presentación de los estados financieros, sino que también puede generar problemas en la declaración del IVA si se clasifica como prestación de servicios sin serlo.
- No llevar un control individual de los deudores: Registrar todos los impagos en una cuenta genérica sin identificar al miembro concreto imposibilita el seguimiento y genera saldos de difícil justificación en las auditorías o en la rendición de cuentas ante la asamblea.
- No cancelar los derechos de cobro de cuotas que ya no se van a cobrar: Mantener en el activo saldos de deudores que en la práctica son incobrables infla el balance y ofrece una imagen financiera que no se corresponde con la realidad de la entidad.
- Tratar la cuota de ingreso como un ingreso ordinario del ejercicio: La cuota de inscripción que paga un nuevo miembro al incorporarse puede tener un tratamiento diferente al de las cuotas periódicas. Algunos planes de cuentas la registran en una cuenta separada para poder identificarla con facilidad.
Buenas prácticas para controlar las cuotas de membresía
Un buen registro contable no se limita a hacer los asientos correctos: también requiere un sistema de control que permita saber en todo momento cuántas cuotas están pendientes, cuáles se han cobrado y cuáles requieren seguimiento. Estas prácticas no son exclusivas de organizaciones grandes; cualquier entidad, por pequeña que sea, se beneficia de adoptarlas desde el inicio.
Una revisión periódica de los saldos de deudores, al menos trimestral, permite detectar a tiempo las cuotas que llevan demasiado tiempo pendientes. Si se decide mantener a un miembro con cuotas sin pagar, conviene dejar constancia de esa decisión en un acta, y si se decide darlas de baja contablemente, hacer el asiento correspondiente en el mismo ejercicio en que se toma esa decisión. Aplazar ese ajuste genera acumulación de saldos ficticios que complican el cierre.
Otra práctica que mejora el control es usar medios de pago bancarios, como domiciliaciones o transferencias, en lugar de efectivo. Además de facilitar el seguimiento contable, estos medios generan un rastro documental que sirve como justificante en cualquier revisión interna o externa. Si quieres profundizar en cómo funciona la contabilidad para organizaciones sin fines de lucro de forma integral, encontrarás que este tipo de controles forma parte de una gestión financiera sólida y transparente.
Por último, ten en cuenta que las cuotas de membresía no son el único ingreso que requiere un tratamiento específico. El registro contable de donaciones en especie o la valoración contable de un bien donado son procesos igual de importantes que conviene dominar para mantener unas cuentas claras y auditables.
Preguntas frecuentes
¿En qué cuenta contable se registran las cuotas de membresía?
Las cuotas de membresía que recibe una organización sin fines de lucro se registran en la cuenta 720 del Plan General de Contabilidad adaptado a entidades sin fines lucrativos, denominada «Cuotas de asociados y afiliados». Esta cuenta recoge las cantidades periódicas de cuantía determinada percibidas de los miembros. Para el control de los cobros pendientes, se utilizan cuentas de deudores como la 431 o la 440, dependiendo de cómo esté estructurado el plan de cuentas de la entidad.
¿Las cuotas de membresía están sujetas a IVA en las organizaciones sin fines de lucro?
En general, las cuotas de membresía que se pagan únicamente por pertenecer a la organización, sin recibir a cambio una contraprestación directa e individualizada, no están sujetas a IVA. Sin embargo, si la cuota incluye el acceso a servicios concretos, como asesoramiento, formación o instalaciones, la parte correspondiente a esos servicios puede quedar sujeta al impuesto. Ante cualquier duda sobre la naturaleza de la cuota y su tratamiento en IVA, lo más recomendable es revisar la composición del pago y consultar con un asesor fiscal.
¿Cómo se registra una cuota de membresía que no ha sido cobrada?
Cuando una cuota se devenga, pero el miembro no la paga, el saldo queda reflejado en la cuenta de deudores (440 o 431). Si finalmente se decide que ese importe no se va a cobrar, hay que cancelar ese saldo mediante un asiento de gasto: se carga la cuenta 650 (Pérdidas de créditos incobrables) o la 655, y se abona la cuenta de deudores. La decisión de condonar la deuda conviene documentarla en el acta de la asamblea o junta directiva para dejar constancia formal del acuerdo.
¿Qué diferencia hay entre una cuota de membresía y una donación?
La diferencia fundamental está en el origen del compromiso. Una cuota de membresía responde a un acuerdo previo: el miembro se obliga a pagar una cantidad determinada de forma periódica para mantener su condición dentro de la organización. Una donación, en cambio, es una entrega voluntaria sin obligación previa ni importe fijado, que responde a la libre decisión del donante. Contablemente, las cuotas van a la cuenta 720 y las donaciones a cuentas del grupo 7 destinadas a ingresos por donaciones y legados, como la 730 o la 740. Puedes ampliar esta distinción en el artículo sobre cuotas de socios.
¿Se pueden deducir las cuotas de membresía en el impuesto de sociedades?
Cuando es la organización la que paga cuotas a otra entidad, como una federación, esas cuotas pueden ser fiscalmente deducibles en el Impuesto sobre Sociedades siempre que estén relacionadas con la actividad de la entidad y estén debidamente documentadas. No son deducibles si tienen la consideración de donativo. Si la entidad receptora está acogida al régimen de la Ley 49/2002 y cumple todos sus requisitos, el pago puede considerarse un donativo con tratamiento fiscal diferente, sujeto a las normas del mecenazgo.
¿Cuándo se reconoce el ingreso por cuotas de membresía?
El ingreso por cuotas de membresía se reconoce en el momento del devengo, es decir, cuando nace el derecho a cobrarlo, con independencia de si el pago ya se ha producido. Esto significa que si una cuota anual se emite en enero, el ingreso debe reconocerse en enero, aunque el miembro pague en marzo. Este criterio es el que establece el principio de devengo del PGC y garantiza que los estados financieros reflejen la situación económica real del ejercicio, no solo los movimientos de caja.
¿Qué documentos justifican el registro contable de las cuotas?
Los documentos básicos que justifican el registro contable de las cuotas de membresía son el recibo o notificación de cobro emitida al miembro, el extracto bancario o comprobante de transferencia que acredite el pago y el acuerdo estatutario o de asamblea donde se fija el importe de la cuota. Conservar estos justificantes durante al menos cuatro años es una obligación básica para poder responder ante cualquier revisión interna, auditoría o requerimiento de la administración tributaria. Si el pago se realiza mediante domiciliación bancaria, el extracto mensual de la cuenta es suficiente como soporte documental.
Conclusión
Registrar correctamente las cuotas de membresía es una de las tareas contables más recurrentes en cualquier organización sin fines de lucro, y hacerlo bien desde el principio marca una diferencia real en la calidad de la información financiera. La cuenta 720, el principio de devengo y el control individualizado de deudores son los tres pilares sobre los que se apoya este proceso.
Ahora que conoces las cuentas implicadas, los asientos en cada situación y los errores más frecuentes, puedes aplicar este conocimiento directamente en la contabilidad de tu entidad. Empieza por revisar si tus registros actuales siguen el principio de devengo y si tienes un control claro de los saldos pendientes por miembro: esos dos puntos concentran la mayoría de los problemas que aparecen al cierre del ejercicio.
Si quieres seguir reforzando tu conocimiento sobre la contabilidad de organizaciones sin fines de lucro, en este sitio web encontrarás más contenidos sobre ingresos, gastos, donaciones y gestión financiera desarrollados con el mismo nivel de detalle y claridad. Cada nuevo concepto que dominas te hace más sólido en tu trabajo diario.
Sigue aprendiendo:
Diferencia entre ONG y fundación
Donaciones en especie: Protege la transparencia de tu organización
Control interno en organizaciones sin fines de lucro
Excedente del ejercicio en organizaciones sin fines de lucro
Patrimonio de una fundación: Gestiona los recursos con claridad
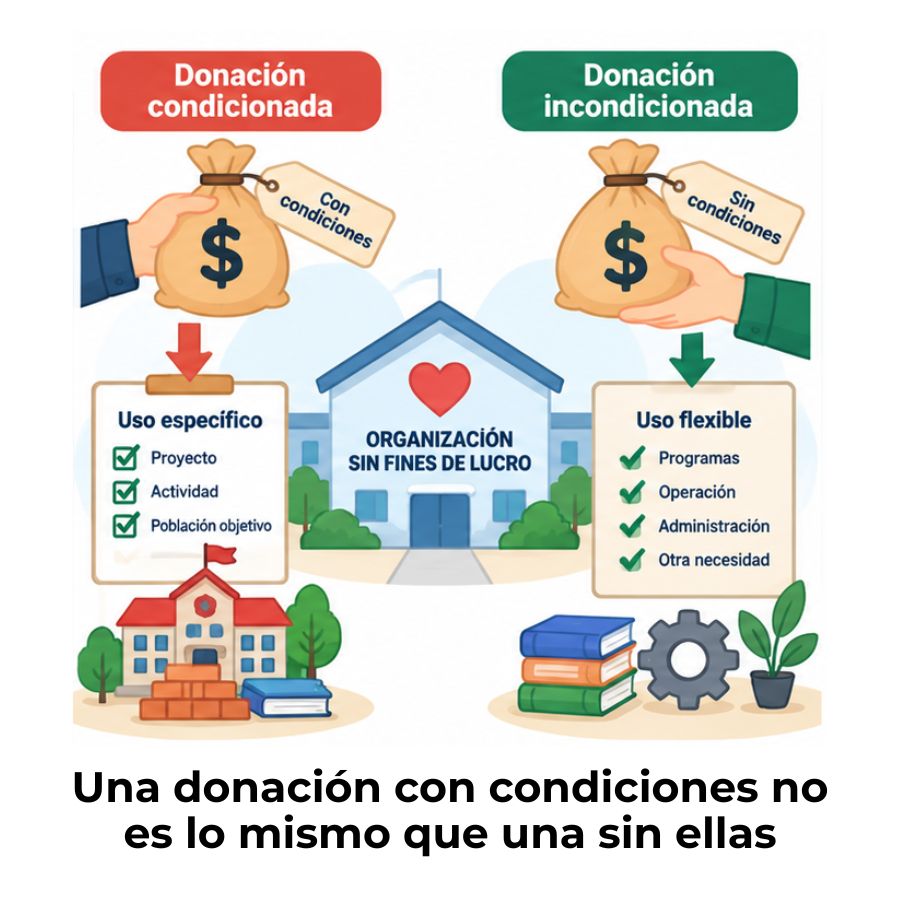
Donación condicionada e incondicionada en una ONG
Registro contable de donaciones en especie
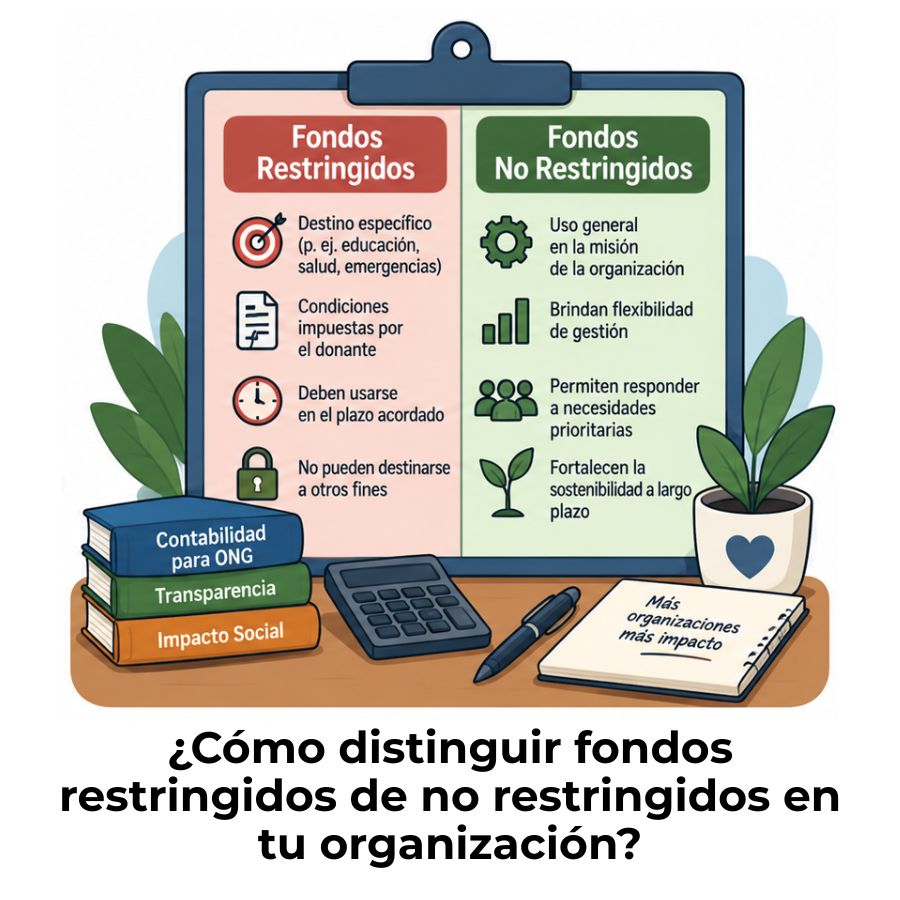
Diferencia entre fondos restringidos y no restringidos
