
Imagina que un contador decide donar veinte horas de asesoría a tu organización sin cobrar nada. ¿Lo registras en tus libros? ¿Con qué número? Muchas organizaciones sin fines de lucro reciben este tipo de apoyo y no saben cómo manejarlo contablemente. Esta duda tiene respuesta, y es más clara de lo que parece.
¿Qué es una donación de servicios profesionales?
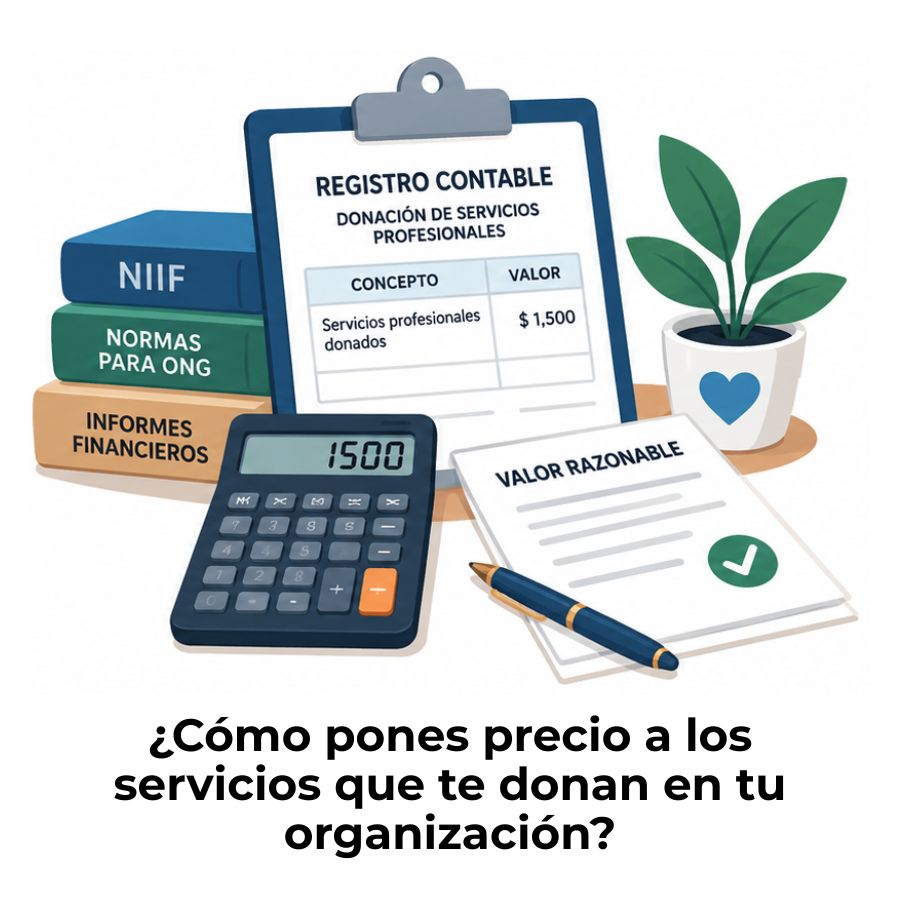
Una donación de servicios profesionales ocurre cuando una persona o empresa ofrece su trabajo de forma gratuita a una organización sin fines de lucro, sin recibir ninguna contraprestación económica a cambio. No se trata de dinero ni de bienes físicos: el recurso que se transfiere es el tiempo, el conocimiento y la capacidad técnica del profesional. Ejemplos frecuentes son las horas de asesoría legal, los servicios de auditoría, el diseño gráfico o la consultoría financiera.
Este tipo de aporte se clasifica dentro de las llamadas donaciones en especie, porque el recurso entregado no tiene forma monetaria directa. Aunque no haya una transferencia de dinero, la norma contable reconoce que ese servicio tiene un valor real y que ese valor debe quedar reflejado en los registros de la organización que lo recibe. Ignorarlo equivale a presentar información financiera incompleta.
Diferencia entre donación en especie y donación de servicios
Las donaciones en especie incluyen cualquier recurso no monetario: bienes físicos como equipos o mobiliario, pero también servicios. La donación de servicios es, por tanto, una subcategoría dentro de las donaciones en especie. La diferencia práctica es que los bienes tienen una existencia tangible que puede tasarse con más facilidad, mientras que los servicios desaparecen en el momento en que se prestan, lo que hace que su valoración requiera un proceso más cuidadoso y documentado.
¿Quién puede donar servicios profesionales a una ONG?
Cualquier persona física o jurídica puede donar sus servicios a una organización sin fines de lucro: un abogado independiente, una firma de auditoría, una agencia de marketing o un desarrollador de software. Lo relevante no es quién dona, sino que el servicio prestado sea propio de su actividad profesional habitual, porque eso permite determinar una tarifa de mercado objetiva con la que calcular el valor razonable de la donación.
¿Cómo se determina el valor razonable de los servicios donados?
El concepto central de toda esta materia es el valor razonable. Las normas contables establecen que una donación en especie, incluyendo los servicios, debe registrarse por el precio que ese servicio habría tenido si la organización lo hubiera contratado libremente en el mercado en condiciones normales. En otras palabras: si un consultor cobra habitualmente cien unidades monetarias por hora, ese es el valor que debe usarse para registrar las horas que donó.
¿Qué es el valor razonable y cómo se calcula?
El valor razonable es el precio que recibiría un vendedor o pagaría un comprador en una transacción ordenada entre partes independientes en la fecha de reconocimiento. Aplicado a los servicios donados, significa usar la tarifa que ese profesional o empresa cobraba normalmente por ese mismo tipo de trabajo en el momento en que lo prestó. No se inventan cifras ni se estiman a ojo: se buscan referencias objetivas y demostrables.
Las donaciones no monetarias o en especie se valoran por el valor razonable del bien o servicio recibido, equivalente a su precio de mercado en condiciones normales.
Métodos para estimar el precio de mercado del servicio
No siempre existe una factura que muestre el precio habitual del profesional. Por eso existen varios caminos para estimar el valor de mercado de forma objetiva. El método más sólido es usar la tarifa real que ese mismo profesional aplica a sus clientes comerciales, respaldada con una carta o declaración firmada por él. Cuando eso no es posible, se recurre a comparables del sector.
Métodos aceptados para determinar el precio de mercado
- Tarifa habitual del profesional: El mismo donante declara por escrito cuánto cobra normalmente por ese servicio a sus clientes regulares.
- Comparables del sector: Tarifas publicadas por colegios profesionales, estudios de mercado o plataformas especializadas para el mismo perfil y región.
- Cotizaciones de terceros: Presupuestos de otras firmas similares para el mismo servicio, obtenidos en la misma fecha o período.
- Registros históricos: Si la organización contrató ese mismo tipo de servicio anteriormente, ese precio previo puede servir como referencia base.
Pasos para valorar una donación de servicios profesionales
Valorar correctamente una donación de servicios no es un proceso arbitrario. Sigue una secuencia lógica que permite llegar a una cifra objetiva, consistente con las normas contables y respaldada por documentación suficiente. Conocer cada paso te ayuda a evitar errores que luego pueden complicar una auditoría o revisión interna. El orden en que se ejecutan estos pasos importa tanto como los pasos en sí.
Confirma que el servicio cumple los criterios de reconocimiento
El servicio debe ser no reintegrable (la organización no tiene obligación de devolver nada), debe estar aceptado formalmente y debe poder medirse con fiabilidad. Sin estos tres elementos, no corresponde registrarlo.
Describe con precisión el servicio recibido
Anota la naturaleza del servicio (asesoría legal, auditoría, diseño, etc.), las fechas en que se prestó y el número total de horas o unidades entregadas. Cuanto más detallada sea esta descripción, más fácil será justificar el valor asignado.
Obtén referencias de precio de mercado
Busca la tarifa habitual del profesional para ese mismo servicio. Puedes pedirle una carta donde indique su precio comercial, consultar tarifas publicadas por el colegio profesional correspondiente o solicitar cotizaciones comparables a otros proveedores del mismo perfil.
Calcula el valor total de la donación
Multiplica las horas o unidades prestadas por la tarifa de mercado identificada. El resultado es el valor razonable de la donación que deberás registrar en los libros contables de la organización.
Reúne y archiva la documentación de respaldo
Conserva todo lo que justifique el valor asignado: la carta del donante, las cotizaciones comparables, el acuerdo de donación y el detalle de las horas prestadas. Esta documentación es la que respalda la cifra ante cualquier revisión externa.
Registro contable de la donación de servicios en la ONG
Una vez que tienes el valor razonable determinado y documentado, el siguiente paso es trasladarlo a los registros contables de la organización. El tratamiento depende en parte de si la donación tiene condiciones asociadas o no, y del marco normativo que aplica tu organización. En términos generales, las donaciones no reintegrables se reconocen como un incremento de fondos propios o directamente como ingreso, según la naturaleza de la donación y su destinación.
Para organizaciones que trabajan bajo la contabilidad para organizaciones sin fines de lucro, es importante entender que las reglas de reconocimiento y medición difieren de las que aplican a una empresa con fines de lucro. Las normas específicas para el sector no lucrativo establecen criterios propios sobre cuándo y cómo se registra cada tipo de donación, incluyendo las que corresponden a servicios.
Asiento en los libros de la organización receptora
Cuando una organización recibe un servicio donado, debe registrar simultáneamente un ingreso (por el valor razonable del servicio recibido) y un gasto (por ese mismo servicio, en la categoría funcional que corresponda). Este doble movimiento refleja que la organización consumió un recurso que, aunque no pagó, tuvo un costo real. Sin ese gasto paralelo, los estados financieros mostrarían un beneficio irreal que no existe.
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| Gasto por servicios recibidos | Asesoría legal donada (valor razonable) | ✔ | |
| Ingresos por donaciones en especie | Reconocimiento del servicio recibido | ✔ |
El nombre exacto de las cuentas varía según el plan contable que adopte la organización en su país, pero la lógica del asiento es la misma: un cargo a gastos y un abono a ingresos por la donación recibida, ambos por el mismo importe correspondiente al valor razonable calculado. En ningún caso se registra movimiento de efectivo, porque el servicio no implicó pago.
Cuentas contables utilizadas para donaciones en especie
Las cuentas específicas que se utilizan dependen del marco normativo de cada país. Sin embargo, existe una estructura común que se repite en la mayoría de los sistemas contables para el sector no lucrativo. Lo fundamental es mantener separadas las donaciones en especie de las donaciones monetarias, tanto para facilitar la rendición de cuentas como para cumplir con los requisitos de información financiera que suelen exigir los reguladores y financiadores externos.
Tipos de cuentas frecuentemente usadas
- Ingresos por donaciones en especie: Refleja el valor razonable del servicio recibido como un ingreso para la organización.
- Gastos por servicios recibidos: Registra el consumo del servicio donado en la categoría funcional que corresponda (programas, administración, recaudación de fondos).
- Donaciones y legados de capital: Se usa cuando el servicio donado tiene un impacto sobre un activo a largo plazo, en lugar de consumirse en el período corriente.
Donaciones condicionadas e incondicionadas: ¿Cómo afecta la valoración?
El tipo de condición que el donante impone sobre el servicio que ofrece tiene un efecto directo sobre el momento en que la organización puede reconocer el ingreso. Esta distinción es una de las más importantes en la contabilidad de organizaciones sin fines de lucro y conviene entenderla bien desde el principio. No todas las donaciones se reconocen en el momento en que el servicio se presta: el cumplimiento de condiciones puede diferir ese reconocimiento.
Una donación incondicionada se reconoce como ingreso en el momento en que el servicio se presta y la organización lo acepta. Una donación condicionada, en cambio, solo se reconoce cuando la condición impuesta por el donante se ha cumplido. Por ejemplo, si un profesional dona servicios de auditoría con la condición de que se usen exclusivamente para el proyecto educativo de la organización, el ingreso se registra una vez que ese proyecto empieza y los servicios se aplican a él.
Para profundizar en cómo se diferencian los criterios contables entre una entidad con y sin fines de lucro, es útil revisar las particularidades de la contabilidad de una ONG y de una empresa, ya que la lógica de reconocimiento de ingresos funciona de forma distinta en cada tipo de organización.
Documentación necesaria para respaldar la valoración
El valor razonable asignado a una donación de servicios no es solo un número en los libros contables: debe poder demostrarse. Cualquier auditor externo, financiador institucional o autoridad regulatoria puede pedir evidencia de cómo se llegó a esa cifra. Sin documentación de respaldo, la valoración carece de validez y puede cuestionarse durante una revisión. Organizar estos archivos desde el principio ahorra tiempo y problemas más adelante.
Además de la documentación sobre el valor, es importante guardar evidencia del servicio en sí: informes entregados, correspondencia relacionada con el trabajo realizado y cualquier producto tangible que haya resultado de la asesoría o asistencia. La combinación de documentos que prueban el valor y documentos que prueban la prestación del servicio es lo que construye un archivo de respaldo sólido y difícil de cuestionar.
Preguntas frecuentes
¿Se puede registrar un servicio donado si no hay factura del proveedor?
Sí. La ausencia de factura no impide el registro contable de un servicio donado. Dado que no hubo transacción comercial, la factura no existe como tal. Lo que sí debe haber es documentación alternativa que justifique el valor asignado: una carta del donante con su tarifa habitual, cotizaciones comparables de mercado o referencias de tarifas sectoriales. El soporte documental reemplaza a la factura como evidencia del valor razonable, y su validez depende de que sea objetiva, verificable y esté relacionada con el servicio específico recibido.
¿Qué pasa si el valor razonable del servicio es difícil de determinar?
Cuando el valor de mercado no puede determinarse de forma fiable, las normas contables permiten no reconocer la donación o registrarla a un valor simbólico, siempre que se revele esta situación en las notas a los estados financieros. Esto puede ocurrir con servicios muy especializados, poco frecuentes en el mercado o prestados en condiciones que no tienen equivalente comercial directo. Sin embargo, antes de concluir que no puede medirse, la organización debe agotar todas las fuentes de referencia disponibles: tarifas del sector, consultas a otros proveedores o registros históricos propios.
¿Una donación de servicios profesionales genera obligaciones fiscales para la ONG?
En términos generales, las organizaciones sin fines de lucro reconocidas por la autoridad fiscal de su país pueden recibir donaciones en especie, incluyendo servicios, sin que eso genere una obligación tributaria directa por el valor recibido. Sin embargo, la situación fiscal exacta depende del marco legal de cada país y del régimen bajo el que opera la organización. Algunas legislaciones exigen que la ONG emita un comprobante al donante para que este pueda deducir el valor del servicio donado en su declaración de impuestos. Siempre es recomendable consultar con un asesor fiscal local.
¿Cómo se diferencia una donación de servicios de un patrocinio?
La diferencia fundamental está en la contraprestación. En una donación de servicios, el profesional ofrece su trabajo sin esperar nada a cambio: no hay publicidad, no hay reconocimiento contractual ni beneficio económico para el donante. En un patrocinio, en cambio, la organización se compromete a ofrecer algo a cambio del apoyo recibido, como visibilidad de marca, acceso a eventos o mención en materiales de comunicación. Cuando existe una contraprestación, la operación deja de ser una donación y pasa a ser una relación contractual con implicaciones distintas, tanto contables como fiscales, para ambas partes.
¿El donante debe emitir algún documento cuando dona sus servicios?
Desde el lado del donante, la práctica más recomendada es emitir una carta formal donde se describe el servicio prestado, las fechas de prestación, el número de horas y la tarifa comercial habitual que aplica a ese tipo de trabajo. Este documento tiene doble utilidad: le sirve a la organización receptora como respaldo del valor razonable y, en los países donde la legislación lo permite, le permite al donante respaldar una posible deducción fiscal por el valor del servicio aportado. La carta debe estar firmada y fechada, y su contenido debe ser consistente con lo que el profesional realmente cobra en su actividad habitual.
¿Qué norma contable regula las donaciones en especie para entidades sin fines de lucro?
El marco normativo varía según el país. En España, el referente principal es el Plan General de Contabilidad de las Entidades sin Fines Lucrativos, aprobado mediante el Real Decreto 1491/2011, que establece las normas de registro y valoración aplicables a subvenciones, donaciones y legados recibidos por estas organizaciones. En Latinoamérica, muchos países adaptan principios de contabilidad generalmente aceptados locales o toman como referencia marcos internacionales. A nivel global, la Federación Internacional de Contadores (IFAC) y organismos locales emiten orientaciones sobre el tratamiento contable de donaciones en el sector no lucrativo.
¿En qué estados financieros aparece la donación de servicios profesionales?
Una donación de servicios profesionales debidamente registrada aparece en dos estados financieros al mismo tiempo. Por el lado del ingreso, figura en el estado de actividades o estado de resultados de la organización como un ingreso por donaciones en especie. Por el lado del gasto, aparece también en ese mismo estado bajo la categoría funcional a la que se destina el servicio (programas, administración o recaudación). Además, en las notas a los estados financieros, la organización debe revelar la política que sigue para reconocer y valorar las donaciones en especie, incluyendo los servicios donados.
Conclusión
Valorar una donación de servicios profesionales no es un trámite burocrático: es la manera en que tu organización reconoce de forma honesta todos los recursos que usa, aunque no los haya pagado. El punto de partida siempre es el valor razonable, es decir, lo que ese servicio habría costado en el mercado, y el proceso para determinarlo sigue una lógica clara y verificable.
Ahora que conoces los pasos, los métodos de estimación, el tratamiento contable y la documentación necesaria, puedes aplicar este proceso en tu organización con seguridad. Empieza por identificar los servicios que recibes, busca las referencias de mercado correspondientes y construye un archivo de respaldo desde el primer día. Eso es lo que diferencia una contabilidad sólida de una contabilidad incompleta.
Si este tema despertó tu interés, en este sitio web encontrarás más contenidos sobre contabilidad para organizaciones sin fines de lucro: desde los fundamentos básicos hasta los aspectos más específicos del registro financiero en el sector no lucrativo. Seguir aprendiendo sobre esto te dará herramientas reales para fortalecer la gestión de tu organización.
Sigue aprendiendo:
¿Cómo registrar una asociación sin fines de lucro?
¿Cómo hacer el presupuesto anual de una ONG?
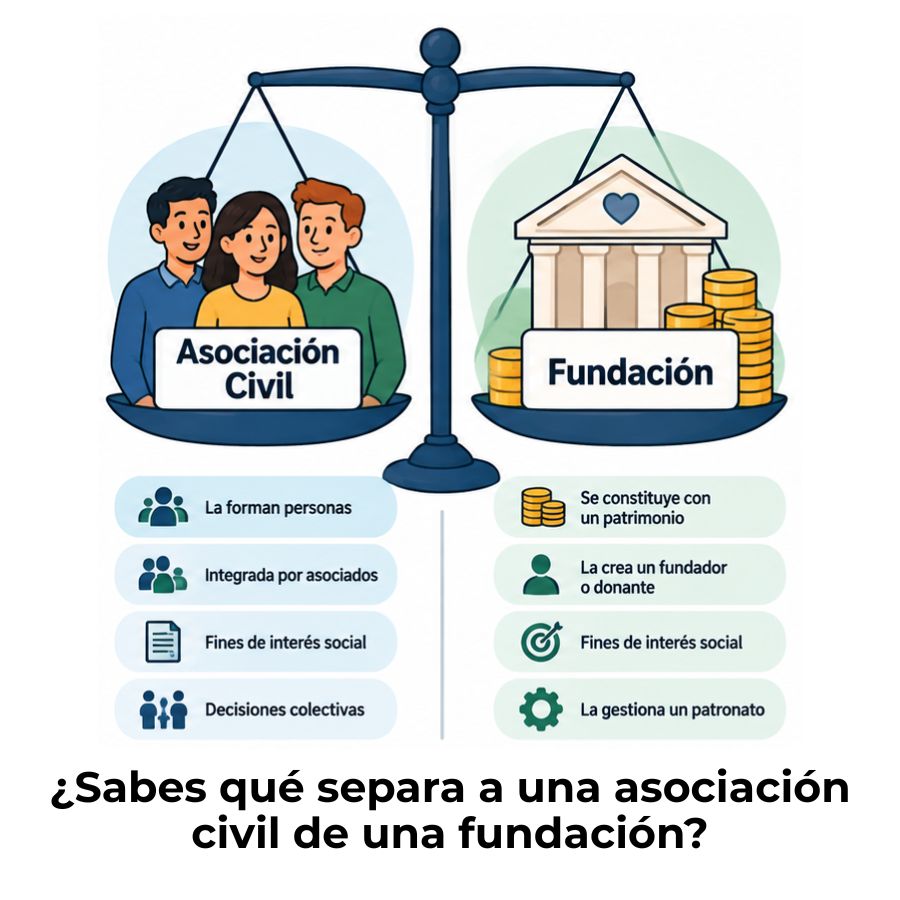
Diferencia entre asociación civil y fundación
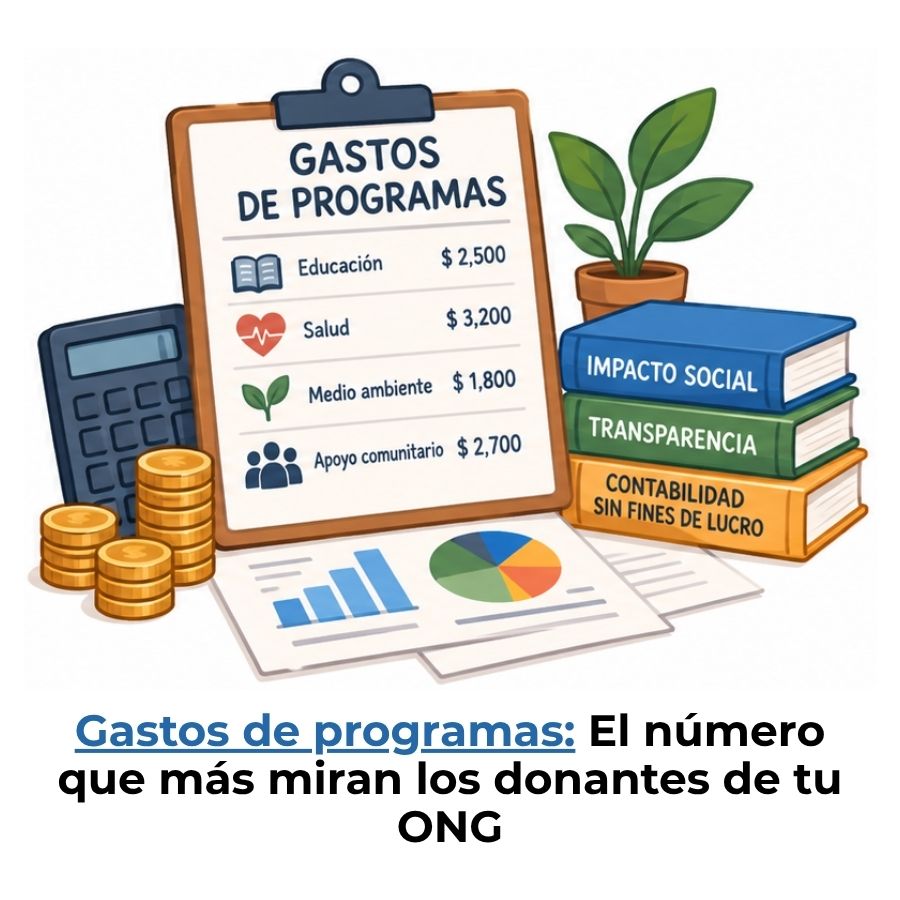
Gastos de programas en organizaciones sin fines de lucro
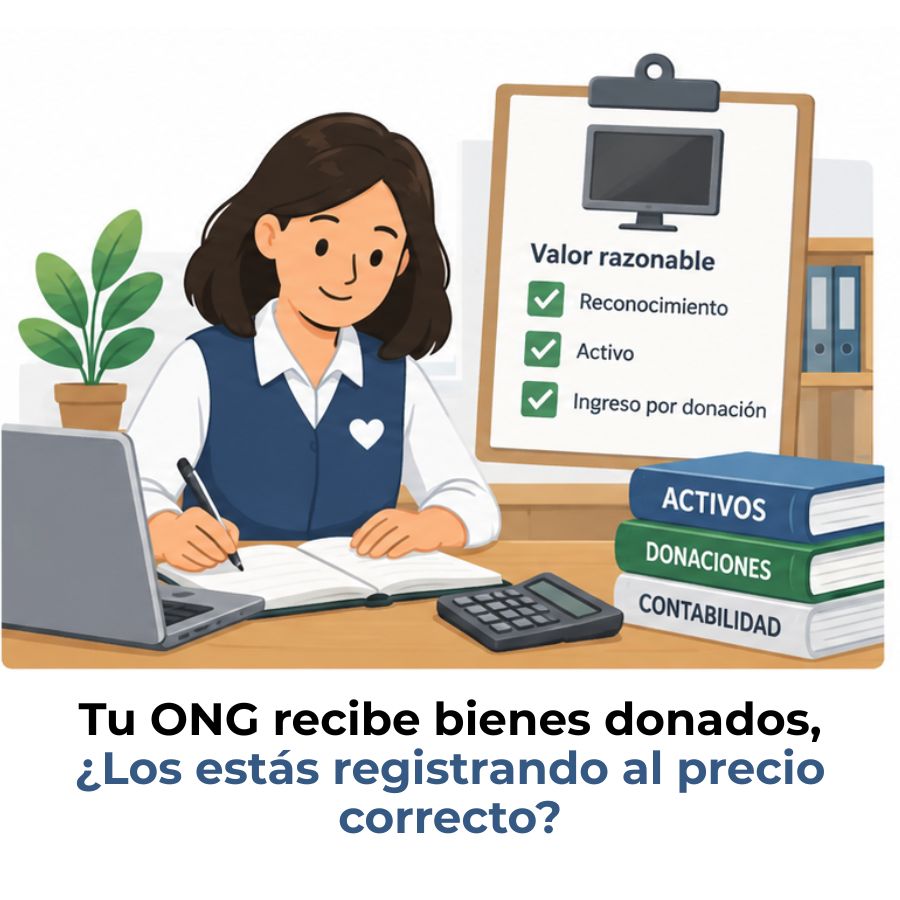
Valoración contable de un bien donado
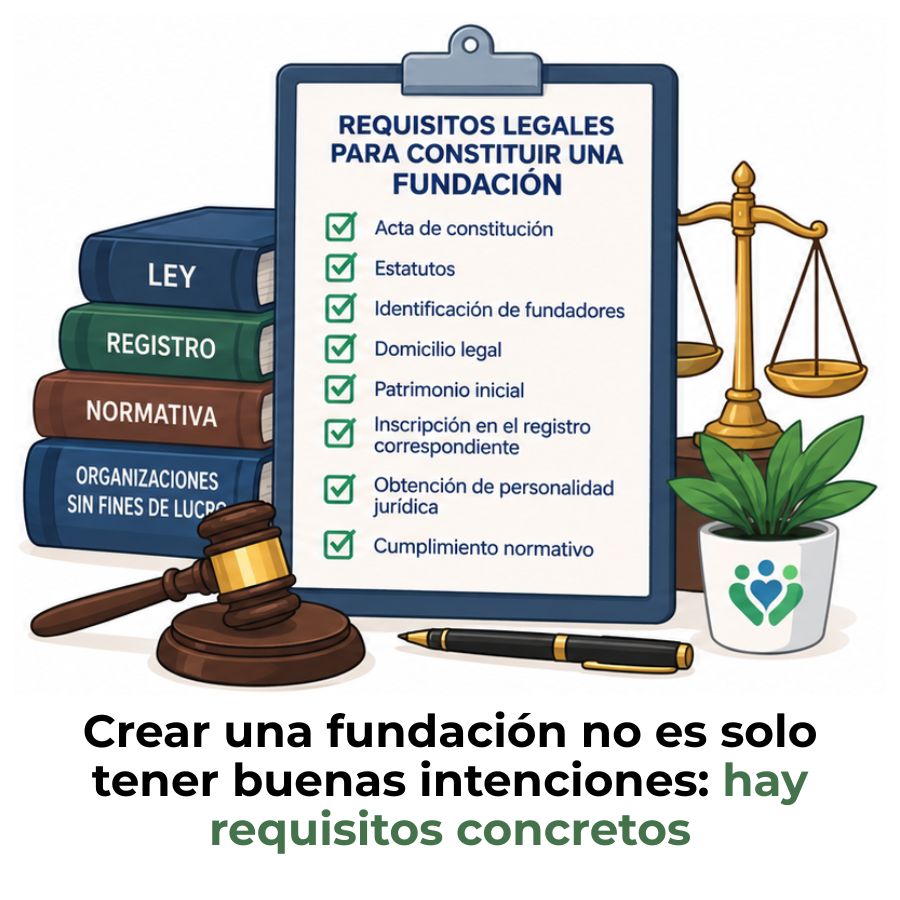
Requisitos legales para constituir una fundación
Control interno en organizaciones sin fines de lucro
Contabilidad de una organización religiosa
