
Cuando alguien dona dinero a una organización sin fines de lucro, confía en que llegará a donde realmente importa. Pero, ¿cómo sabe la organización, y cómo se lo demuestra a otros, que eso es cierto? La respuesta está en una categoría contable que define más que cualquier otro número en los estados financieros: los gastos de programas. Entender qué son y cómo funcionan cambia la manera en que lees las finanzas de cualquier ONG.
¿Qué son los gastos de programas en una ONG?
Los gastos de programas son todos los costos en los que incurre una organización sin fines de lucro al ejecutar directamente las actividades que componen su misión. Son los gastos que hacen posible que los beneficiarios reciban el servicio para el que existe la organización, y por eso ocupan un lugar central en su contabilidad. Sin ellos, la ONG dejaría de cumplir su propósito.
Tanto los Principios de Contabilidad Generalmente Aceptados (PCGA) como el IRS en Estados Unidos definen los gastos de programas como los costos asociados a actividades que proporcionan bienes o servicios a los beneficiarios en cumplimiento del objeto exento de la organización. En el contexto latinoamericano, la lógica es la misma: se trata de gastos funcionales vinculados directamente a la razón de ser de la entidad.
Diferencia entre gastos directos e indirectos de programas
Dentro de los gastos de programas existe una distinción que conviene tener clara desde el principio. Los costos directos son aquellos que se pueden atribuir sin ambigüedad a un programa específico: el salario de un educador que trabaja exclusivamente en un taller de alfabetización, por ejemplo, es un costo directo de ese programa. No hay lugar a dudas sobre a dónde pertenece.
Los costos indirectos, en cambio, benefician a más de un programa o actividad al mismo tiempo. El alquiler de un local donde se ejecutan tres programas distintos, o el salario de un coordinador que supervisa varios proyectos, son ejemplos típicos. Estos costos deben distribuirse entre los programas usando un método de asignación razonable y documentado, que se explica más adelante en este artículo.
Ejemplos concretos de gastos de programas
La teoría queda mucho más clara con casos reales. Piensa en un banco de alimentos: los costos de adquirir y distribuir los alimentos, los salarios de los voluntarios coordinados por la ONG, el transporte para llevar la comida a los puntos de entrega… todo eso son gastos de programas. La prueba definitiva es simple: si el costo desapareciera, la actividad para los beneficiarios dejaría de existir.
- Salarios del personal de campo: Sueldos y prestaciones de quienes ejecutan directamente los programas, como trabajadores sociales, educadores o médicos voluntarios coordinados por la organización.
- Materiales y suministros: Todo lo que se entrega o consume durante la prestación del servicio: alimentos, medicamentos, materiales educativos, ropa, herramientas.
- Viajes y transporte: Desplazamientos del personal o de los beneficiarios directamente vinculados a la ejecución de los programas.
- Arrendamiento de espacios para programas: El alquiler de un centro comunitario, un aula o una clínica utilizada exclusivamente para los servicios de la organización.
- Campañas de educación y sensibilización: Materiales, publicaciones o eventos cuyo objetivo directo es informar y servir a la población beneficiaria.
Categorías funcionales del gasto en una organización sin fines de lucro
Las organizaciones sin fines de lucro no clasifican sus gastos de la misma manera que las empresas comerciales. Mientras que una empresa agrupa sus costos por naturaleza (nómina, alquiler, suministros), una ONG debe organizarlos también por función, es decir, según para qué se incurre en ese gasto. Esta clasificación funcional divide todos los gastos en tres grandes categorías: programas, administración y recaudación de fondos.
Gastos administrativos y generales
Los gastos administrativos y generales cubren todo lo necesario para que la organización funcione como entidad legal y operativa, pero sin estar atados a un programa específico ni a la captación de fondos. Incluyen el salario de la dirección ejecutiva, los honorarios de auditoría, los gastos legales, los seguros corporativos y las reuniones de la junta directiva. Son indispensables, pero no deben confundirse con los gastos de programas.
Una confusión frecuente ocurre con el alquiler de oficinas o el costo de los servicios de contabilidad. Si esos recursos se usan exclusivamente para gestionar la organización y no para ejecutar sus programas, pertenecen a la categoría administrativa. Sin embargo, si el espacio también se usa para programas, parte del costo puede asignarse a esa categoría mediante un método de prorrateo.
Gastos de recaudación de fondos
Los gastos de recaudación de fondos son todos los costos en los que incurre la organización para obtener el financiamiento que necesita. Cenas benéficas, campañas de donación en línea, materiales de comunicación dirigidos a donantes potenciales, salarios del equipo de desarrollo o la escritura de propuestas de subvención: todos caen en esta categoría. El criterio determinante es que el propósito principal sea obtener recursos, no prestar un servicio.
Es importante no mezclar estos costos con los de programas, aunque a veces parezcan similares. Una campaña que informa al público sobre la causa de la ONG y al mismo tiempo solicita donaciones puede tener componentes de ambas categorías, y en esos casos es necesario distribuir el costo entre las funciones correspondientes de manera razonable y consistente.
¿Cómo se clasifican y registran los gastos de programas?
Clasificar correctamente un gasto de programa no siempre es tan sencillo como parece. El primer paso es preguntarse si el costo tiene una relación directa e identificable con la ejecución de un programa específico. Si la respuesta es clara, el registro es directo; si el costo beneficia a varias funciones al mismo tiempo, entonces entra en juego la asignación. La contabilidad de ONGs exige que este proceso sea sistemático, documentado y aplicado de forma consistente período a período.
Paso 1 — Identificar el vínculo con la misión
Determina si el gasto tiene una relación directa con la entrega de servicios o actividades a los beneficiarios. Si la respuesta es sí, continúa al paso 2.
Paso 2 — Determinar si es exclusivo o compartido
Si el gasto pertenece a un único programa, regístralo directamente. Si beneficia a varios programas o funciones, pasa al proceso de distribución.
Paso 3 — Elegir y aplicar un método de distribución
Selecciona un método razonable (horas trabajadas, metros cuadrados, porcentaje de uso) y aplícalo de forma consistente en todos los períodos.
Paso 4 — Documentar la asignación
Registra la base de distribución utilizada. Esta documentación es indispensable para auditorías, reportes a financiadores y cumplimiento normativo.
Asignación de costos compartidos entre funciones
Muchos gastos de una ONG no se pueden atribuir de forma limpia a una sola categoría funcional. El salario de un director de programas que también participa en reuniones de la junta directiva, o el costo del teléfono de alguien que trabaja tanto en campo como en administración, son ejemplos clásicos de costos compartidos. En estos casos, la organización debe distribuir el gasto entre las funciones beneficiadas en proporción al uso real de cada una.
La clave no está en adivinar la proporción, sino en sustentarla con evidencia. Un registro de horas trabajadas por actividad, un inventario de uso de espacios o una encuesta periódica al personal son herramientas válidas para justificar la distribución. Lo que no es aceptable es asignar los costos de manera arbitraria o con el único objetivo de inflar la proporción de gastos de programas.
Métodos de distribución aceptados
Existen varios métodos reconocidos para distribuir costos compartidos, y la elección depende de la naturaleza del gasto y de la estructura interna de la organización. El método más común para salarios es el registro de tiempo trabajado por función, que consiste en que cada empleado lleve un control de cuántas horas dedica a cada actividad durante el período contable. Ese porcentaje se aplica luego a su salario total.
| Tipo de gasto compartido | Método de distribución habitual | Ejemplo de base |
|---|---|---|
| Salarios del personal | Registro de tiempo por función | 60 % programas / 30 % admin. / 10 % recaudación |
| Alquiler de espacios | Metros cuadrados utilizados por área | Sala de talleres: 70 % programas; oficinas: 30 % admin. |
| Servicios públicos | Proporcional al uso del espacio | Se aplica la misma proporción que el alquiler |
| Equipos y tecnología | Porcentaje de uso estimado o real | Laptop usada: 80 % en programas, 20 % en administración |
| Comunicaciones | Encuesta periódica o promedio de actividad | Teléfono del coordinador: 65 % programas / 35 % admin. |
El estado de gastos funcionales y los gastos de programas
El estado de gastos funcionales es el documento financiero donde los gastos de programas tienen su máxima visibilidad. Es un estado exclusivo de las organizaciones sin fines de lucro y presenta, de forma simultánea, cuánto se gastó en cada categoría funcional (programas, administración, recaudación) y cuánto se gastó en cada tipo de gasto por naturaleza (salarios, alquiler, suministros). Es, en esencia, una tabla de doble entrada que muestra el gasto desde dos ángulos al mismo tiempo.
Este estado se conecta directamente con el estado de actividades de una ONG, que es donde se reportan los ingresos y los gastos totales del período. Mientras el estado de actividades muestra el resultado global, el estado de gastos funcionales desglosa en detalle cómo se distribuyó el gasto entre las distintas funciones de la organización.
Este tipo de reporte es indispensable en la contabilidad para organizaciones sin fines de lucro porque permite que donantes, financiadores y organismos de control comprendan de un vistazo cuánto dinero fue a la causa y cuánto a operaciones de soporte. La transparencia que ofrece este estado es, en muchos casos, lo que determina si una organización consigue su próxima subvención.
¿Por qué la proporción de gastos de programas importa tanto?
La proporción de gastos de programas sobre el gasto total es uno de los indicadores financieros más observados en el sector sin fines de lucro. Donantes individuales, fundaciones privadas y organismos evaluadores la utilizan como señal de eficiencia: cuanto mayor sea ese porcentaje, mayor es la parte de cada peso, dólar o euro recibido que llega efectivamente a los beneficiarios. Una organización bien gestionada suele destinar al menos el 80 % de su gasto total a programas, aunque este umbral puede variar según el tipo y tamaño de la entidad.
«Los donantes quieren ver que la mayor parte de los gastos se concentra en programas, lo que indica un alto nivel de eficiencia en el cumplimiento de la misión.»
Este indicador, conocido como ratio de gastos de programas, tiene sus límites. Una organización que recorta demasiado sus costos administrativos puede volverse frágil: sin suficiente gestión, planificación o sistemas de control, los programas también se resienten. El objetivo no es minimizar los gastos de soporte a cualquier precio, sino asegurarse de que el grueso del presupuesto fluya hacia la causa. El equilibrio entre eficiencia y sostenibilidad operativa es lo que define una gestión financiera saludable.
Errores comunes al clasificar los gastos de programas
Clasificar incorrectamente los gastos de programas es más frecuente de lo que parece, sobre todo en organizaciones que recién empiezan a formalizar su contabilidad. Algunos errores surgen por desconocimiento, otros por un intento de mejorar artificialmente los indicadores ante los donantes. En cualquier caso, las consecuencias pueden ir desde observaciones en una auditoría hasta la pérdida de acceso a subvenciones. Conocer los errores más habituales es el primer paso para evitarlos.
- Clasificar gastos administrativos como de programas: El ejemplo más común es incluir el salario de la directora ejecutiva como gasto de programa cuando su función principal es gestionar la organización, no ejecutar los servicios directamente.
- No documentar la base de asignación de costos compartidos: Distribuir el alquiler o los salarios entre funciones sin registrar el método utilizado deja a la organización sin respaldo ante una auditoría o revisión de un financiador.
- Aplicar métodos de distribución distintos en cada período: Cambiar la base de asignación de un año a otro sin justificación válida afecta la comparabilidad de los estados financieros y puede generar sospechas sobre la consistencia contable.
- Incluir gastos de recaudación dentro de programas: Una campaña de comunicación que mezcla mensajes de sensibilización con llamadas a donar no puede clasificarse íntegramente como gasto de programa: la porción orientada a obtener fondos debe ir a recaudación.
- Omitir costos indirectos al reportar el costo total de un programa: Presentar solo los costos directos subestima el verdadero costo de operar un programa y dificulta una planificación presupuestaria realista para el siguiente período.
Una forma de reducir estos errores es revisar periódicamente la política de asignación de gastos con el equipo contable y, si es posible, con un auditor externo. La transparencia interna en cómo se toman estas decisiones protege a la organización y refuerza su credibilidad ante cualquier revisor externo. Para profundizar en cómo estos gastos se relacionan con la estructura patrimonial de la entidad, es útil entender también el patrimonio de una fundación, que refleja el acumulado de las decisiones financieras a lo largo del tiempo.
Preguntas frecuentes
¿Qué se considera un gasto de programa en una ONG?
Se considera gasto de programa todo costo en el que incurre la organización al ejecutar directamente las actividades que componen su misión. Esto incluye salarios del personal de campo, materiales utilizados en la prestación de servicios, transporte vinculado a las actividades con beneficiarios, arrendamiento de espacios usados exclusivamente para programas y cualquier otro recurso que desaparecería si el programa dejara de existir. La pregunta clave es: ¿este gasto existe porque hay un programa que lo requiere? Si la respuesta es sí, es un gasto de programa.
¿Cuál es la diferencia entre gastos de programas y gastos administrativos?
Los gastos de programas están directamente vinculados a la entrega de servicios a los beneficiarios, mientras que los gastos administrativos cubren el funcionamiento interno de la organización como entidad: contabilidad, dirección ejecutiva, seguros corporativos, reuniones de junta directiva y gestión legal. La diferencia no está en el tipo de gasto (un salario puede ser de cualquiera de las dos categorías), sino en la función que cumple dentro de la organización. Un trabajador social que atiende familias genera un gasto de programa; un contador que registra esas atenciones genera un gasto administrativo.
¿Cómo se asignan los costos compartidos a los gastos de programas?
Los costos compartidos son aquellos que benefician a más de una función al mismo tiempo y que, por tanto, deben distribuirse entre programas, administración y recaudación. El método de asignación más utilizado para salarios es el registro de tiempo trabajado por actividad: cada empleado documenta qué porcentaje de su jornada dedica a cada función, y ese porcentaje se aplica a su costo total. Para espacios físicos, se suele usar la proporción de metros cuadrados ocupados por cada área. Lo más importante es que el método sea razonable, esté documentado y se aplique de forma consistente período a período.
¿Dónde aparecen los gastos de programas en los estados financieros?
Los gastos de programas aparecen principalmente en dos estados financieros. En el estado de actividades, se muestran como parte del total de gastos del período, normalmente agrupados bajo la categoría funcional de «servicios de programa». En el estado de gastos funcionales, que es exclusivo de las organizaciones sin fines de lucro, se presentan con mucho más detalle: se desglosan tanto por función (programas, administración, recaudación) como por naturaleza (salarios, suministros, alquiler), lo que permite ver exactamente en qué se gastó y con qué propósito.
¿Qué porcentaje del gasto total deben representar los gastos de programas?
No existe un porcentaje universalmente obligatorio, pero el referente más ampliamente aceptado es que una organización bien gestionada destine al menos el 80 % de su gasto total a programas. Algunas entidades evaluadoras y organismos de control consideran que un porcentaje de gastos generales y de recaudación superior al 25 % del total puede ser señal de alerta. Dicho esto, el porcentaje ideal también depende del tamaño de la organización, su etapa de desarrollo y el tipo de programas que ejecuta: una ONG en su primer año de operación puede tener proporciones distintas a una entidad consolidada.
¿Los salarios del personal pueden ser gastos de programas?
Sí, y de hecho los salarios suelen ser el componente más significativo dentro de los gastos de programas. El criterio no es el tipo de gasto, sino la función que cumple la persona dentro de la organización. El salario de un trabajador social, un educador comunitario, un médico voluntario coordinado por la ONG o cualquier otro profesional que ejecuta directamente los servicios para los beneficiarios se clasifica como gasto de programa. Si esa misma persona también dedica parte de su tiempo a tareas administrativas o de recaudación, la proporción correspondiente de su salario se asigna a esas otras categorías.
¿Qué pasa si una ONG no clasifica bien sus gastos de programas?
Una clasificación incorrecta de los gastos de programas tiene consecuencias en varios frentes. Desde el punto de vista regulatorio, puede generar observaciones en auditorías externas o problemas en la presentación de declaraciones ante las autoridades fiscales. Desde el punto de vista financiero, distorsiona los indicadores que usan los donantes y financiadores para evaluar la eficiencia de la organización. Y desde el punto de vista operativo, impide que la propia dirección entienda con claridad cuánto cuesta realmente ejecutar cada programa, lo que afecta directamente la calidad de la planificación presupuestaria.
Conclusión
Los gastos de programas son el reflejo más directo de lo que hace una organización sin fines de lucro con los recursos que recibe. Representan la porción del presupuesto que llega a quienes más importan: los beneficiarios. Entender qué los define, cómo se diferencian de otras categorías y cómo se registran correctamente no es solo una cuestión técnica, sino una forma de garantizar que la contabilidad cuente la historia real de la organización.
A lo largo de este artículo has visto que la clasificación funcional requiere criterio, documentación y consistencia. Saber distinguir entre costos directos e indirectos, aplicar métodos de asignación razonables y evitar los errores más habituales te permite construir estados financieros sólidos, transparentes y útiles tanto para la gestión interna como para la rendición de cuentas ante donantes y organismos de control.
Si este tema te generó más preguntas sobre cómo funciona la contabilidad de las organizaciones sin fines de lucro, en este sitio web encontrarás más contenido que te ayudará a seguir profundizando, con el mismo nivel de claridad y detalle que has encontrado aquí.
Sigue aprendiendo:
Auditoría de ONGs: Transparencia que genera más donaciones
Gastos administrativos de una ONG
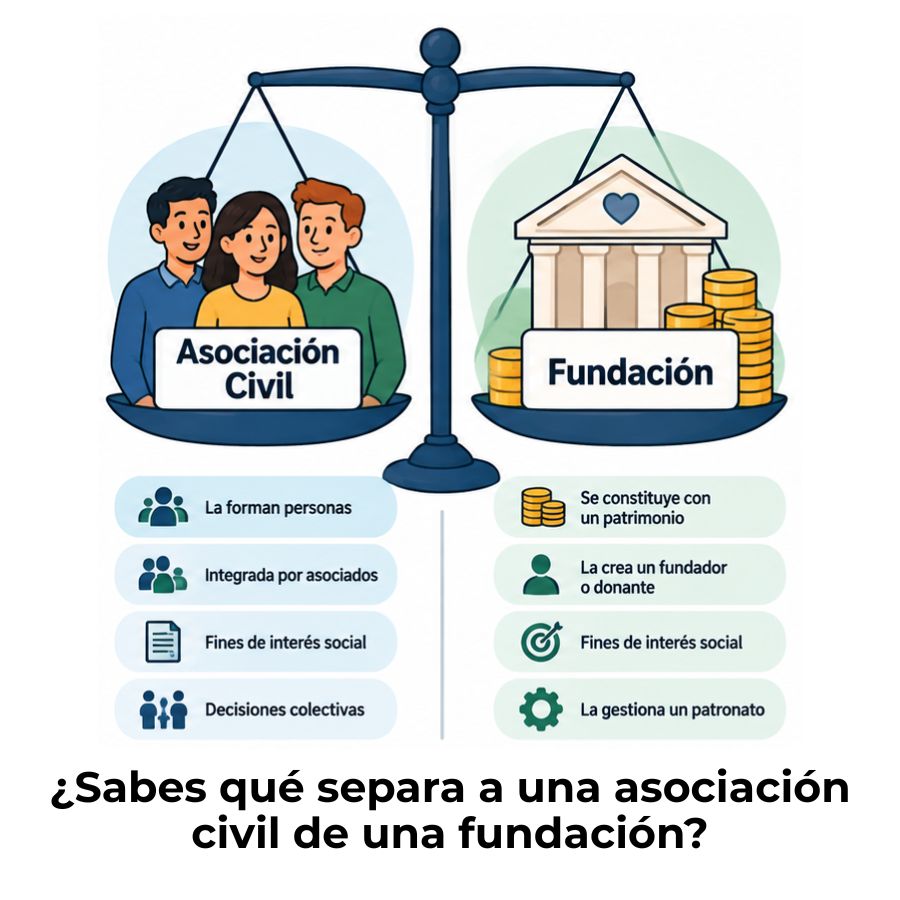
Diferencia entre asociación civil y fundación
Cuotas de socios: El ingreso clave que sostiene tu organización
Exención del impuesto a la renta para una ONG
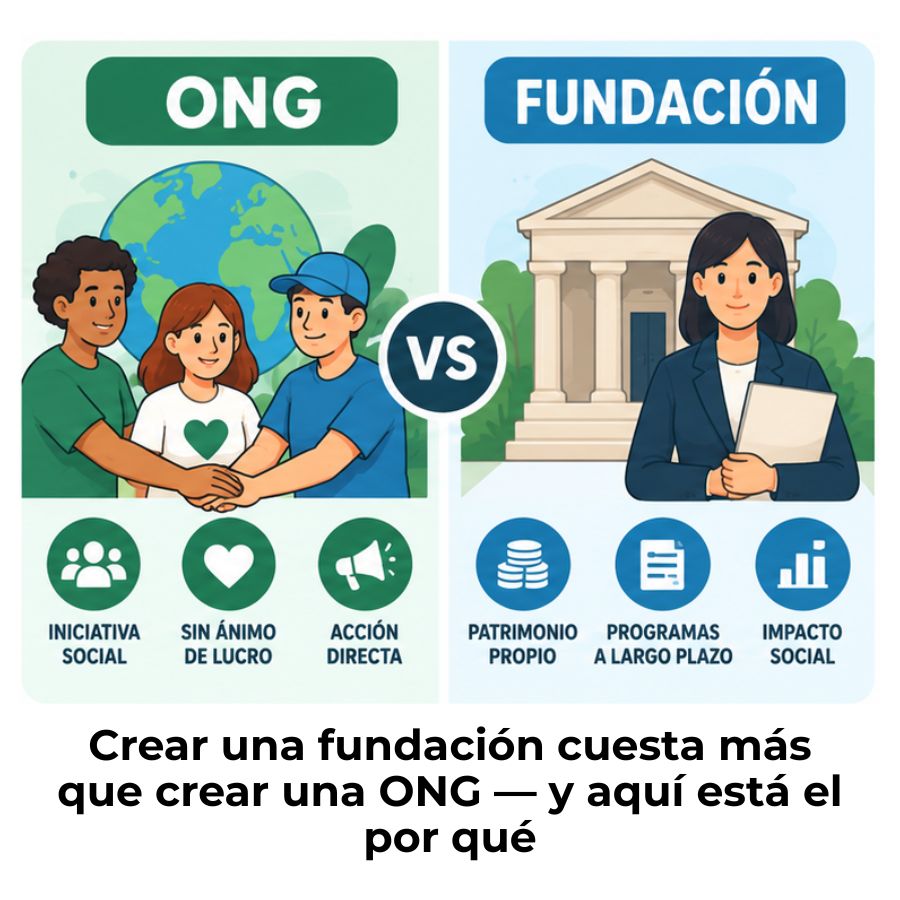
Diferencia entre ONG y fundación
Reconocimiento contable y fiscal de las donaciones condicionadas
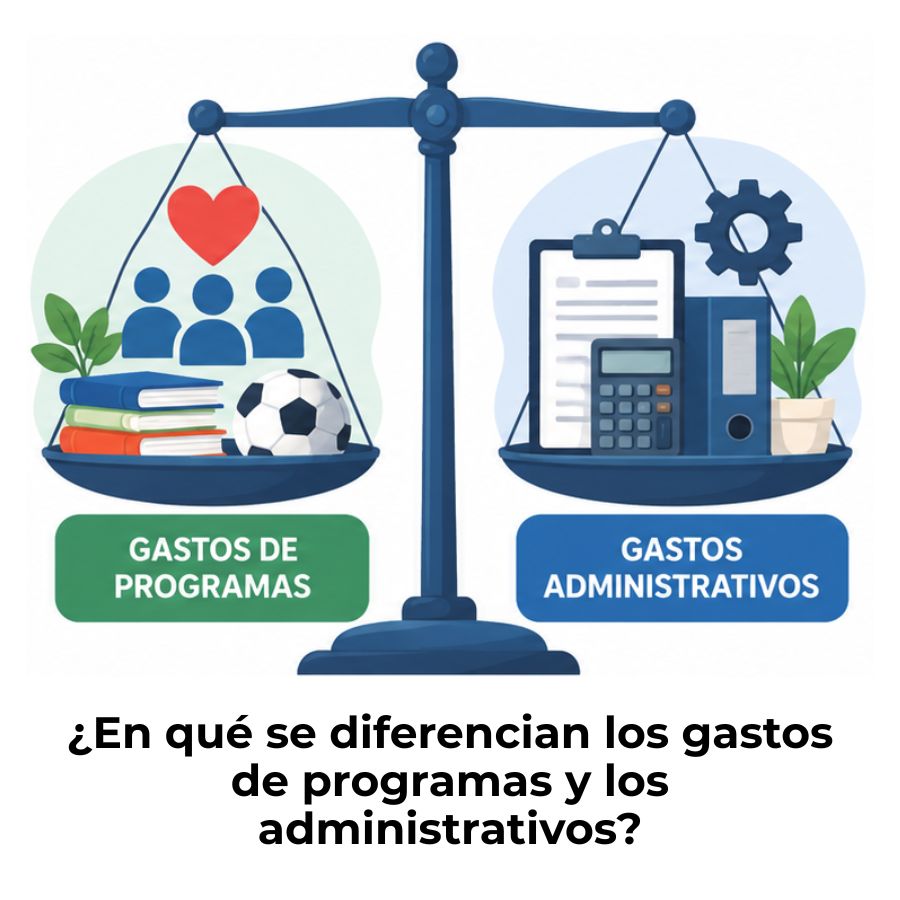
Gastos de programas vs. gastos administrativos en una ONG
