
Hay un gasto que pagaste el mes pasado y todavía no sabes bien a qué programa cargarlo. No es un caso raro: ocurre en casi todas las ONG que gestionan más de un proyecto al mismo tiempo. Cuando el alquiler, los sueldos o los servicios generales benefician a varios programas a la vez, la pregunta que aparece es siempre la misma: ¿Cómo se reparte eso con criterio y sin improvisación?
¿Qué son los gastos compartidos en una ONG?
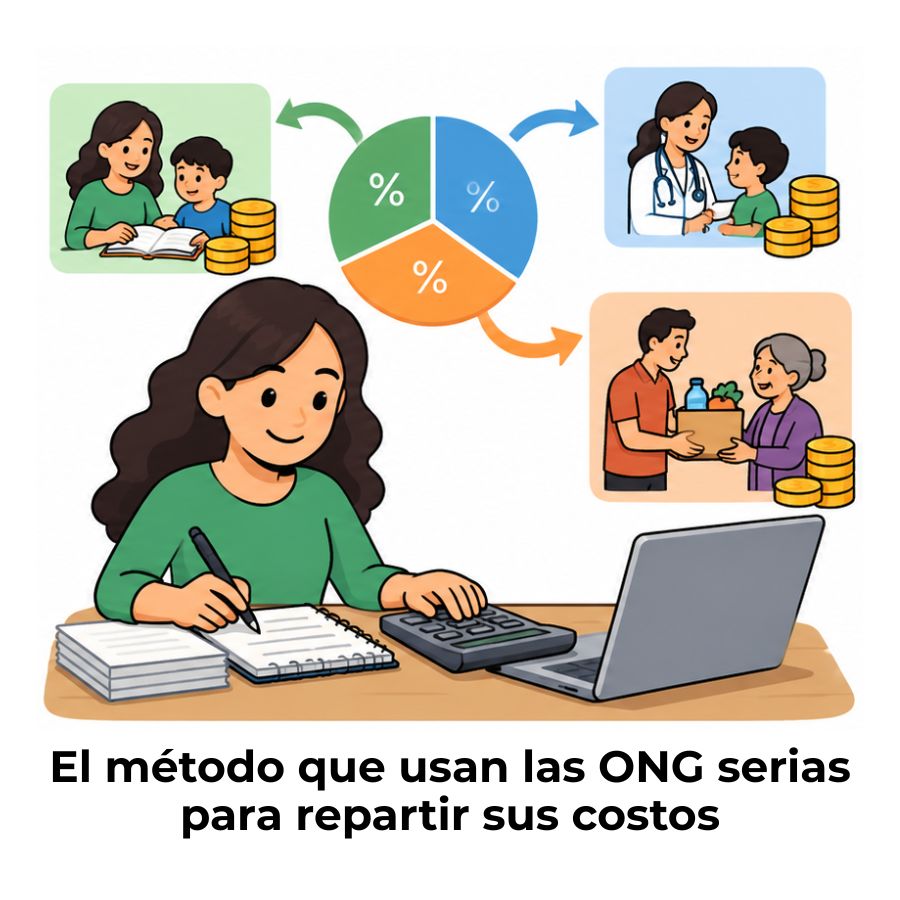
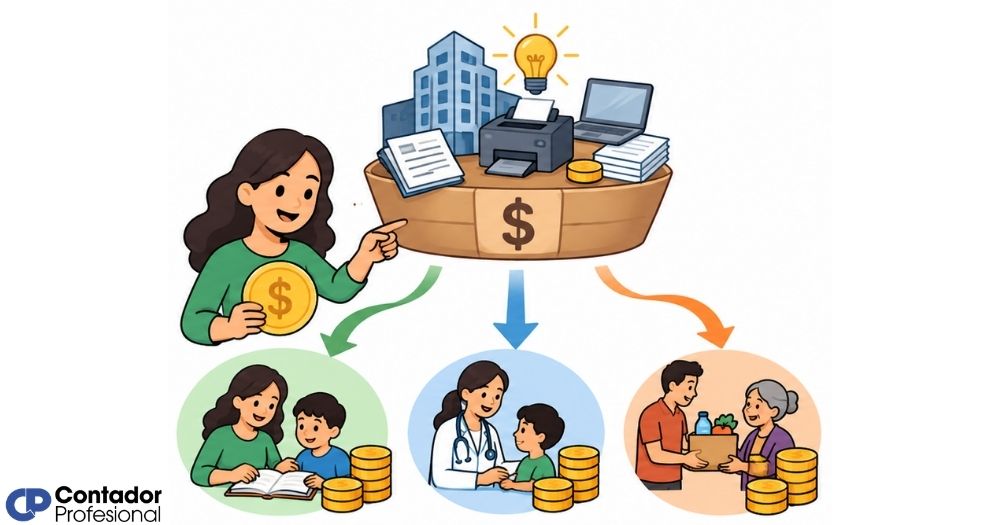
En el día a día de cualquier organización sin fines de lucro, hay desembolsos que no se pueden atribuir a un único proyecto. El alquiler de la sede, la factura de internet, el sueldo de un administrador que da soporte a tres programas al mismo tiempo: todos estos son gastos compartidos, también llamados gastos comunes o indirectos. Su característica principal es que benefician a más de un programa o actividad de forma simultánea, lo que hace necesario repartirlos de manera ordenada y documentada.
Cuando una ONG no tiene un criterio definido para distribuir estos gastos, ocurre algo predecible: unos programas cargan con más de lo que les corresponde y otros aparecen con costos artificialmente bajos. Eso distorsiona la imagen financiera de la organización y complica cualquier proceso de rendición de cuentas, ya sea ante un donante privado, una entidad pública o una auditoría interna.
Diferencia entre gastos directos e indirectos
Un gasto directo es aquel que se puede vincular sin ambigüedad a un único programa. Por ejemplo, la compra de materiales pedagógicos para un taller de formación específico es un gasto directo de ese taller. En cambio, un gasto indirecto o compartido es el que sirve a varios programas a la vez y no puede asignarse de forma completa a ninguno de ellos sin usar algún criterio de distribución. Esta distinción es el punto de partida para organizar bien la contabilidad de cualquier ONG.
¿Por qué la asignación correcta protege la transparencia?
Cuando los gastos compartidos se distribuyen con criterios claros y documentados, la organización puede demostrar a cualquier financiador cuánto cuesta realmente cada uno de sus programas. Eso no es un detalle administrativo menor: es la base sobre la que se construye la confianza entre la ONG y quienes la financian. Una distribución arbitraria o inconsistente, aunque los números cuadren al final, pone en riesgo la relación con donantes y puede convertirse en un problema serio durante una auditoría o una justificación de subvención.
Métodos para distribuir gastos compartidos entre programas
No existe un único método válido para todos los casos. La elección depende del tipo de gasto, de la información disponible y de los requisitos del financiador. Lo que sí es indispensable es que el método elegido sea objetivo, reproducible y que se aplique de forma consistente durante todo el ejercicio contable. A continuación se describen los tres enfoques más utilizados en organizaciones sin fines de lucro.
Método de prorrateo por superficie o tiempo de uso
Este método asigna el gasto en proporción al uso físico o temporal que cada programa hace del recurso compartido. Si tres programas utilizan una misma sala, el gasto de alquiler de esa sala se distribuye según los metros cuadrados que ocupa cada uno o según las horas semanales que la usan. Es el método más adecuado para gastos de instalaciones, suministros y equipos compartidos, y resulta especialmente fácil de justificar porque parte de datos medibles.
Ejemplo práctico: Una ONG paga 1.200 € de alquiler mensual por su sede. El Programa A ocupa el espacio durante 20 horas semanales, el Programa B durante 15 horas y el Programa C durante 5 horas. Total: 40 horas. La distribución sería: Programa A → 600 €, Programa B → 450 €, Programa C → 150 €.
Método basado en el número de beneficiarios
Cuando el uso físico o temporal de un recurso es difícil de medir, una alternativa eficaz es repartir el gasto según cuántas personas atiende cada programa. Si un coordinador general dedica su tiempo a apoyar varios proyectos y no es posible registrar con exactitud cuántas horas dedica a cada uno, la proporción de beneficiarios de cada programa sirve como base objetiva de distribución. Este enfoque es ampliamente aceptado por donantes y organismos financiadores porque refleja el alcance real de cada intervención.
Método proporcional al presupuesto de cada programa
Este método distribuye los gastos compartidos en función del peso presupuestario de cada programa dentro del total de la organización. Si el Programa A representa el 50 % del presupuesto total, absorberá el 50 % de los gastos comunes. Su ventaja principal es la sencillez: no requiere medir usos ni contabilizar personas. Es útil cuando los programas son comparables en su naturaleza y los gastos compartidos están directamente ligados a la escala de cada proyecto. Su limitación es que puede no reflejar el uso real del recurso compartido.
¿Cómo elegir el método de asignación más adecuado?
La decisión no es técnica en primer lugar: es de coherencia y justificabilidad. Antes de elegir un método, hazte tres preguntas clave: ¿puedo medir el uso real del recurso?, ¿el financiador tiene alguna exigencia específica sobre cómo distribuir los costos? y ¿tengo los registros necesarios para respaldar el criterio elegido? El mejor método es el que puedes defender con datos concretos, no necesariamente el más sofisticado.
En la práctica, muchas organizaciones combinan métodos según el tipo de gasto: el prorrateo por tiempo para las instalaciones, el criterio de beneficiarios para el personal de apoyo y el proporcional al presupuesto para los gastos administrativos generales. Lo que no se recomienda es cambiar el método a mitad del ejercicio sin documentar el motivo, porque eso genera inconsistencias que complican la comparabilidad de los informes financieros de un año a otro.
Preguntas para elegir el método correcto:
- ¿Puedo medir el uso real del recurso (horas, m², personas)?
- ¿El financiador o la convocatoria de subvención indica algún criterio específico?
- ¿Tengo registros suficientes para respaldar el criterio elegido?
- ¿El método es aplicable de forma consistente durante todo el año?
- ¿El resultado refleja de forma razonable cómo se usa realmente el recurso?
Paso a paso para asignar un gasto compartido en la práctica
Más allá de los conceptos, lo que realmente marca la diferencia es seguir un proceso ordenado cada vez que aparece un gasto de este tipo. El procedimiento no es complicado, pero sí requiere disciplina. Aplicarlo de forma sistemática evita que al final del trimestre te encuentres con un montón de gastos sin asignar que nadie sabe cómo repartir.
Identificar el gasto y su naturaleza
El primer paso es determinar si el gasto es realmente compartido o si en realidad corresponde a un único programa. Algunos gastos parecen comunes, pero, al analizarlos con detalle, se pueden vincular directamente con una sola actividad. Solo los gastos que genuinamente benefician a más de un programa deben someterse al proceso de distribución. Forzar la asignación compartida en gastos que son directos solo añade complejidad innecesaria y puede generar preguntas durante una auditoría.
Determinar la base de distribución
Una vez confirmado que el gasto es compartido, el siguiente paso es elegir la base sobre la que se va a distribuir. La base debe ser objetiva y medible. Si el gasto es el alquiler, la base más lógica es el tiempo de uso o la superficie ocupada por cada programa. La base de distribución debe quedar registrada junto con el gasto para que cualquier revisor externo pueda entender de dónde salen los porcentajes aplicados a cada programa.
Calcular y registrar la asignación por programa
Con la base definida, el cálculo es directo: se determina qué porcentaje corresponde a cada programa y se aplica al importe total del gasto. Luego, ese resultado se registra en la contabilidad como un gasto de cada programa, con la referencia del documento de soporte original y una nota que explique el criterio utilizado. El asiento contable debe reflejar tanto el gasto como la base de distribución aplicada, de modo que el registro sea autoexplicativo.
Errores frecuentes al repartir gastos entre programas
Conocer los tropiezos más habituales es tan útil como saber qué hacer bien. Muchos de estos errores no son evidentes en el momento en que ocurren, pero se vuelven problemáticos cuando llega una revisión externa o cuando la organización intenta comparar sus informes de distintos periodos.
¿Cómo documentar la asignación para justificar subvenciones?
Cuando una ONG recibe financiamiento de una entidad pública o de un donante con requisitos de rendición de cuentas, la documentación de los gastos compartidos pasa a ser tan importante como el gasto mismo. No basta con que los números sean correctos: el proceso que llevó a esos números debe poder explicarse y respaldarse con registros escritos. La documentación es lo que convierte una asignación correcta en una asignación justificable.
Como parte de la contabilidad para organizaciones sin fines de lucro, se recomienda elaborar un documento interno, que puede llamarse política de gastos compartidos o criterio de distribución de costos, en el que se describa qué tipos de gastos se consideran compartidos, qué método se usa para cada categoría y quién es el responsable de validar la asignación. Este documento debe estar disponible para cualquier revisión externa y actualizarse cada vez que cambie la estructura de programas de la organización.
Elementos mínimos que debe incluir el registro de un gasto compartido:
- Referencia del documento de soporte: Número de factura, recibo o contrato que origina el gasto.
- Importe total del gasto: Antes de la distribución, con impuestos desglosados si aplica.
- Criterio de distribución aplicado: El método elegido y los datos que lo respaldan.
- Porcentaje y monto asignado a cada programa: Con el cálculo detallado visible.
- Responsable de la asignación: La persona que validó el criterio y realizó el registro.
- Fecha del registro: Para garantizar la trazabilidad temporal del gasto.
También conviene saber qué ocurre en situaciones más complejas de la organización. Si en algún momento tu ONG enfrenta una disolución o reestructuración, la correcta asignación histórica de gastos entre programas puede influir en cómo se determinan las obligaciones y los activos pendientes. Para entender mejor ese escenario, puedes consultar el artículo sobre qué pasa con el patrimonio al disolver una fundación, donde se explica cómo el historial contable afecta la liquidación.
Preguntas frecuentes
¿Qué gastos de una ONG se consideran compartidos?
Se consideran gastos compartidos todos aquellos que benefician a más de un programa o actividad de forma simultánea y que no pueden vincularse en su totalidad a un único proyecto sin usar algún criterio de distribución. Los ejemplos más habituales incluyen el alquiler de la sede, las facturas de servicios básicos (electricidad, internet, teléfono), el sueldo de personal de apoyo transversal, los costos de contabilidad y administración general y los seguros institucionales. La clave para identificarlos es preguntarse si el gasto existiría igual aunque solo existiera uno de los programas.
¿Puede un gasto compartido justificarse ante un donante externo?
Sí, y de hecho muchos financiadores públicos y privados aceptan gastos compartidos dentro de sus convocatorias, siempre que la organización pueda demostrar el criterio de distribución aplicado. Lo que exigen habitualmente es que el método sea objetivo, consistente y esté documentado por escrito antes de que se produzca la justificación. Algunos donantes establecen un porcentaje máximo de gastos indirectos que pueden imputarse a su proyecto, por lo que conviene revisar las bases de la subvención antes de definir la distribución.
¿Cómo se registra contablemente un gasto compartido entre programas?
El registro contable de un gasto compartido se realiza distribuyendo el importe total entre las cuentas de gasto de cada programa, en la proporción que corresponde según el criterio elegido. Por ejemplo, si el alquiler es de 900 € y se distribuye al 50 %, 30 % y 20 % entre tres programas, se realizan tres asientos de 450 €, 270 € y 180 €, respectivamente, cada uno en la cuenta del programa correspondiente. Junto a cada asiento debe quedar una nota o referencia que explique el criterio de distribución utilizado y el documento original que origina el gasto.
¿Qué criterio de reparto es el más aceptado por los financiadores?
No existe un único criterio universalmente aceptado, pero los financiadores suelen valorar más aquellos métodos que se basan en datos medibles y objetivos, como el tiempo de uso, la superficie ocupada o el número de beneficiarios. El criterio proporcional al presupuesto también es habitual y bien aceptado por su transparencia y facilidad de verificación. Lo más importante para cualquier financiador es que el criterio esté definido con antelación, que se aplique de forma consistente y que pueda respaldarse con registros concretos en caso de auditoría.
¿Es obligatorio documentar el método de asignación por escrito?
Desde el punto de vista de las buenas prácticas contables, sí es indispensable. Aunque en muchos países no existe una norma legal que obligue explícitamente a documentar el método de asignación de gastos compartidos en organizaciones sin fines de lucro, la ausencia de documentación convierte cualquier distribución en arbitraria a ojos de un auditor o de un donante. Las organizaciones que reciben subvenciones públicas, además, suelen estar sujetas a requisitos de justificación que implican de facto la necesidad de documentar cómo se distribuyeron los costos comunes.
¿Los gastos de personal pueden distribuirse entre varios programas?
Sí, y es una práctica frecuente en organizaciones que tienen trabajadores o voluntarios que prestan servicios a más de un proyecto. La base de distribución más común para el personal es el tiempo dedicado a cada programa, medido mediante hojas de registro de horas o partes de trabajo. Este tipo de documento es especialmente valorado en las auditorías porque demuestra que la distribución del costo salarial responde a un uso real y no a una estimación sin respaldo. Si el registro de horas no es posible, se puede usar el criterio de beneficiarios como alternativa documentada.
¿Qué pasa si un programa no puede absorber la parte de gasto que le corresponde?
Cuando el presupuesto aprobado de un programa no contempla la parte de gasto compartido que le correspondería según el criterio de distribución, la organización debe decidir si renegocia el presupuesto del programa, ajusta el criterio de reparto o asume ese tramo de gasto desde el presupuesto general de la entidad. Lo que no es recomendable es modificar el criterio de distribución solo para que los números encajen, porque eso compromete la integridad del sistema y puede generar problemas al justificar otros gastos del mismo ejercicio ante financiadores externos.
Conclusión
Asignar los gastos compartidos entre los programas de una ONG no es una tarea burocrática: es la forma en que tu organización demuestra que administra sus recursos con responsabilidad. Cuando defines un criterio claro y lo aplicas de manera consistente, obtienes una imagen financiera que refleja lo que realmente ocurre en cada proyecto, no solo lo que es conveniente mostrar.
Los métodos que has visto aquí —prorrateo por tiempo, distribución por beneficiarios y asignación proporcional al presupuesto— son herramientas concretas que puedes adaptar según el tipo de gasto y los requisitos de tus financiadores. El paso más importante es dar el primero: definir el método, documentarlo y empezar a aplicarlo de forma regular, sin esperar al cierre del ejercicio.
Si quieres seguir profundizando en la contabilidad de organizaciones sin fines de lucro, en este sitio web encontrarás más recursos sobre gestión financiera, rendición de cuentas y buenas prácticas para el sector social. Cada tema que dominas es un paso más hacia una organización más transparente y sostenible.
Sigue aprendiendo:
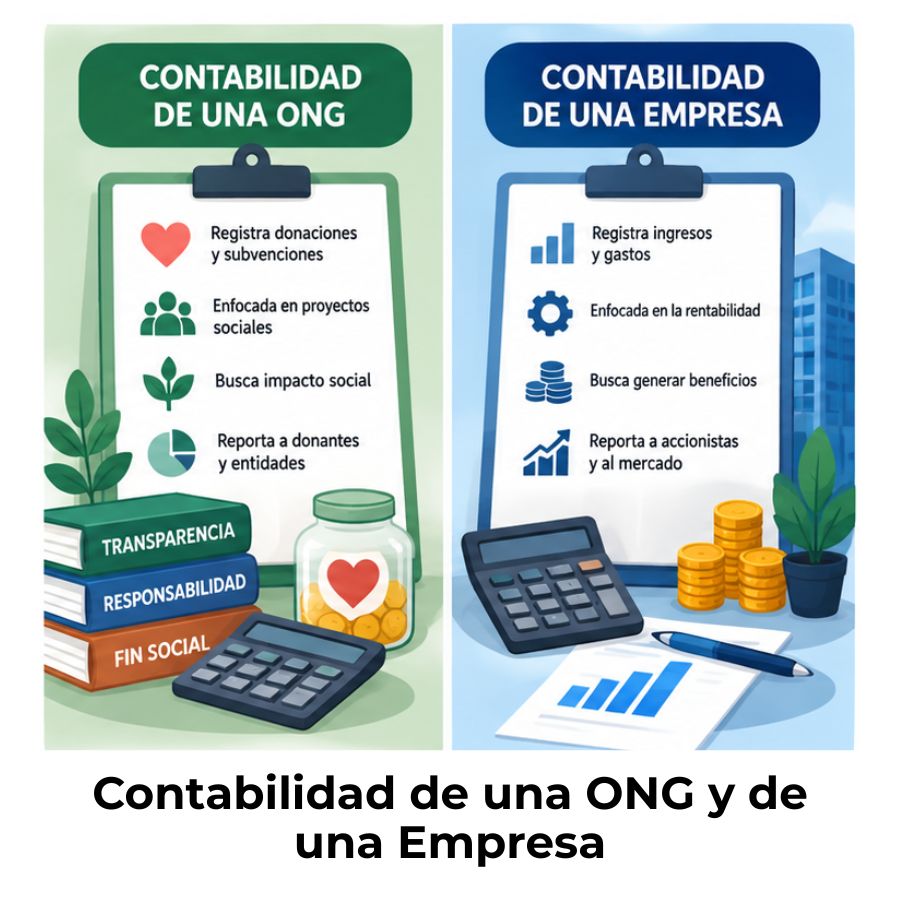
Diferencia entre contabilidad de una ONG y de una empresa
Contabilidad de fundaciones: Registra bien y cumple la ley
Contabilización de campañas de crowdfunding solidario
Requisitos legales para constituir una fundación
¿Cómo se contabilizan los gastos de recaudación de fondos?
Contabilidad de una ONG
Diferencia entre excedente contable y utilidad empresarial
Cuotas de socios: El ingreso clave que sostiene tu organización
