
En la contabilidad de organizaciones sin fines de lucro, los fondos se clasifican en dos grandes categorías según si el donante impone condiciones sobre su uso. Los fondos restringidos solo pueden destinarse al propósito que el donante estableció, mientras que los no restringidos pueden usarse con libertad. Reconocer esta diferencia desde el primer momento es fundamental para registrar correctamente cada transacción.
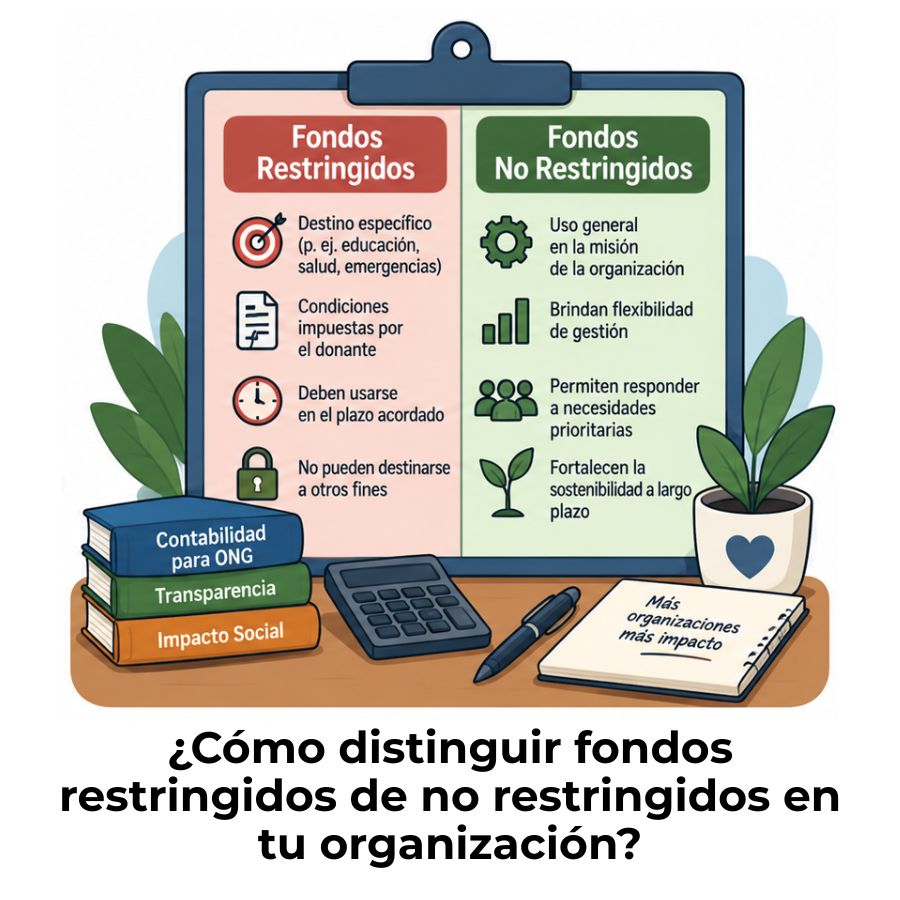
¿Qué son los fondos restringidos y no restringidos?
En la contabilidad para organizaciones sin fines de lucro, los recursos recibidos no se gestionan igual que en una empresa comercial. Uno de los primeros conceptos que debes manejar con claridad es la clasificación de los fondos según las condiciones que impone quien los aporta. De esta clasificación depende cómo debes registrarlos, reportarlos y gastarlos.
Los fondos se dividen en dos grandes categorías: restringidos y no restringidos. Esta distinción no es simplemente contable; tiene implicaciones legales y operativas directas. Si una organización confunde o mezcla estas categorías, puede incumplir compromisos con sus donantes y enfrentarse a consecuencias serias, incluyendo la devolución del dinero recibido.
Definición de fondos restringidos
Los fondos restringidos son recursos que una organización recibe con condiciones explícitas sobre cómo deben usarse. Esas condiciones las establece el donante, no la propia organización, y tienen carácter vinculante desde el momento en que se acepta la donación. Pueden estar orientados a un programa específico, a un período determinado o a un fin que el donante considera prioritario.
Es importante entender que la restricción nace de un acuerdo externo. Si una organización decide internamente reservar parte de sus ingresos para un fin concreto, eso no la convierte en un fondo restringido en sentido estricto. Los verdaderos fondos restringidos surgen únicamente de una donación con condiciones aceptadas formalmente, ya sea por escrito, mediante un contrato o a través de las bases de una subvención.
Definición de fondos no restringidos
Los fondos no restringidos son aquellos recursos sobre los que la organización tiene plena libertad de decisión. No existe ninguna condición externa que limite su destino, por lo que pueden usarse para gastos operativos, nóminas, programas propios o cualquier necesidad legítima que la organización tenga. Son el tipo de recurso más flexible y, por eso, el más valioso para la gestión del día a día.
Este tipo de fondos suele generarse a partir de donaciones generales, cuotas de socios, ingresos propios o contribuciones en las que el donante no especificó ningún uso concreto. La ausencia de condición es lo que define a este tipo de fondo, y eso le otorga a la organización la capacidad de responder con agilidad ante necesidades imprevistas o cambios en sus prioridades operativas.
¿Cuál es la diferencia entre fondos restringidos y no restringidos?
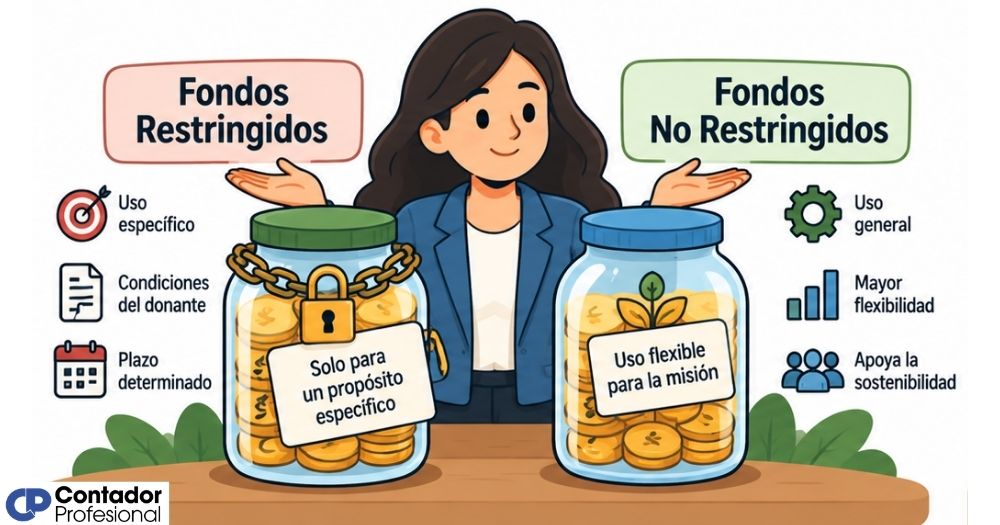
La diferencia central radica en quién controla el uso del dinero. En los fondos restringidos, es el donante quien establece el destino de los recursos; en los no restringidos, es la organización quien decide. Esta distinción afecta directamente cómo se contabilizan, cómo se reportan en los estados financieros y qué ocurre si no se respetan las condiciones establecidas.
| Característica | Fondos restringidos | Fondos no restringidos |
|---|---|---|
| ¿Quién define el uso? | El donante | La organización |
| Flexibilidad de gasto | Nula o limitada | Total |
| ¿Puede usarse en gastos operativos? | Solo si el donante lo autoriza | Sí, sin restricciones |
| Registro contable | Separado, por propósito o período | En el fondo general o de operaciones |
| Consecuencia de mal uso | Devolución o acción legal | No aplica |
| ¿Tienen fecha de vencimiento? | A veces (restricciones temporales) | No |
| Fuente más común | Subvenciones y donaciones designadas | Donaciones generales e ingresos propios |
Más allá de la teoría, esta diferencia tiene un impacto directo en la operación de cualquier organización. Una entidad que recibe muchos fondos restringidos necesita mayor control administrativo para asegurarse de que cada peso se destina exactamente donde el donante indicó. Confundir estas categorías, aunque sea por error, puede comprometer la reputación de la organización y su relación con los financiadores.
Tipos de restricciones que puede tener un fondo
No todos los fondos restringidos funcionan igual. Dentro de esta categoría existen dos variantes que debes conocer: las restricciones temporales y las permanentes. La diferencia entre ambas determina cuánto tiempo debe respetarse la condición impuesta por el donante y cómo evoluciona el registro contable con el tiempo.
Restricciones temporales
Un fondo tiene restricción temporal cuando el donante establece un plazo concreto o una condición que, al cumplirse, libera el fondo para un uso más amplio. La característica clave de este tipo de restricción es que tiene fecha de vencimiento o está atada al logro de un objetivo específico. Una subvención para ejecutar un proyecto durante el año en curso es el ejemplo más habitual: una vez finalizado el período, los recursos no utilizados pueden reclasificarse o devolverse, según lo estipulado.
Contablemente, cuando la condición se cumple, el fondo deja de estar restringido y sus recursos se reclasifican como no restringidos. Este movimiento debe quedar registrado de forma explícita en los libros contables para reflejar con precisión el cambio de categoría y garantizar la trazabilidad completa de los recursos desde su recepción hasta su uso final.
Restricciones permanentes
En este caso, la condición impuesta por el donante no caduca nunca. El capital del fondo debe mantenerse intacto de forma indefinida, y la organización solo puede utilizar los rendimientos o intereses que ese capital genere. Este tipo de restricción es frecuente en fondos patrimoniales o dotaciones de fundaciones, donde una gran donación inicial sirve como base para financiar programas de forma sostenida a lo largo del tiempo.
Gestionar este tipo de fondos requiere una política de inversión clara y una separación contable rigurosa entre el capital principal y los rendimientos generados. Gastar el principal de un fondo permanentemente restringido constituye una violación directa de las condiciones del donante y puede derivar en consecuencias legales, además de dañar gravemente la reputación de la organización ante sus financiadores.
¿Cómo se registran contablemente estos fondos?
El registro contable de los fondos restringidos y no restringidos sigue lógicas distintas, aunque ambos forman parte del mismo sistema de información financiera de la organización. La clave está en mantener la separación clara entre categorías desde el momento en que se recibe cada recurso. Un error en ese primer registro puede generar confusión en los reportes posteriores y dificultar el cumplimiento de las obligaciones con los donantes.
Registro de fondos restringidos
Cuando una organización recibe una donación con condiciones, debe registrarla de inmediato en una cuenta separada que refleje tanto el propósito como la restricción. No puede mezclarse con los ingresos generales ni con otros fondos restringidos de distinto origen o propósito. Si la organización maneja varias subvenciones simultáneamente, cada una debe tener su propio seguimiento contable, con ingresos y gastos asociados que permitan demostrar en todo momento que el dinero se usó según lo acordado.
Registro de fondos no restringidos
Los fondos no restringidos se registran directamente como ingresos generales o ingresos de operación, según el marco contable que utilice la organización. Al no tener condiciones asociadas, se incorporan al fondo general y quedan disponibles para cualquier uso autorizado por la dirección. Este tipo de registro es más sencillo, pero igualmente requiere rigor, porque los estados financieros deben mostrar con claridad cuántos recursos no restringidos tiene la entidad disponibles en cada momento.
Ejemplos prácticos de fondos restringidos y no restringidos
Ver estos conceptos aplicados a situaciones reales facilita enormemente su comprensión. A continuación, encontrarás casos concretos que ilustran cómo opera cada tipo de fondo en el día a día de una organización sin fines de lucro. Lo que distingue a un fondo restringido de uno no restringido siempre es la voluntad expresa del donante en el momento de hacer la contribución.
Una fundación otorga $20.000 a una ONG educativa con la condición de que el dinero se destine exclusivamente a becas para estudiantes de bajos recursos. La ONG no puede usar ni un peso de esos fondos para pagar sus gastos administrativos.
Un socio contribuye mensualmente con $100 sin especificar ningún destino. La organización puede usarlo para nóminas, suministros, eventos o cualquier necesidad que surja. No existe ninguna restricción que limite su uso.
Un filántropo dona un inmueble a una fundación cultural con la condición de que el bien nunca sea vendido y que los ingresos por alquiler se destinen a exposiciones de arte. El capital (el inmueble) queda restringido de forma permanente.
Errores frecuentes al manejar fondos restringidos
Conocer la diferencia teórica entre fondos restringidos y no restringidos es solo el primer paso. En la práctica, muchas organizaciones cometen errores que pueden tener consecuencias serias. El más común es usar fondos restringidos para cubrir gastos operativos cuando los fondos generales se agotan temporalmente, con la intención de reponerlos después. Aunque la intención sea buena, esa práctica viola las condiciones del donante.
Evitar estos errores requiere políticas internas claras y un sistema contable que permita identificar de inmediato la naturaleza de cada fondo. La transparencia en el manejo de los fondos es uno de los pilares que sostiene la confianza de los donantes a largo plazo. Una organización que demuestra rigor en la gestión de fondos restringidos tiene muchas más posibilidades de recibir financiamiento futuro.
Preguntas frecuentes
¿Quién decide si un fondo es restringido o no restringido?
Siempre es el donante quien determina si un fondo es restringido. Al hacer su contribución, puede especificar el propósito, el plazo o las condiciones de uso, ya sea en un documento escrito, en las bases de una subvención o en un acuerdo con la organización. Si el donante no establece ninguna condición, los fondos se consideran automáticamente no restringidos, y la organización queda libre de utilizarlos según sus propias prioridades y necesidades operativas. La junta directiva puede establecer políticas internas de uso, pero esas políticas no crean restricciones en el sentido contable o legal.
¿Qué pasa si una organización usa fondos restringidos para otro fin?
Usar fondos restringidos para un propósito diferente al acordado es una violación directa de las condiciones del donante. Las consecuencias pueden incluir la obligación de devolver los fondos, acciones legales por parte del donante o la pérdida de financiamiento futuro. En algunos contextos regulatorios, también puede significar sanciones administrativas o la pérdida del estatus de organización sin fines de lucro. Por eso, antes de realizar cualquier gasto con fondos restringidos, es fundamental verificar que ese gasto sea elegible según las condiciones originales de la donación.
¿Los fondos restringidos temporalmente se vuelven no restringidos?
Sí, cuando la condición temporal se cumple, ya sea porque venció el plazo establecido o porque se completó el proyecto para el que estaban destinados, los fondos pueden reclasificarse como no restringidos. Este proceso se conoce como levantamiento de la restricción y debe quedar documentado en el registro contable. Es importante que el fondo se reclasifique en el período contable correcto para que los estados financieros reflejen con exactitud los recursos disponibles de la organización en cada momento.
¿Cómo se refleja la diferencia en los estados financieros?
En los estados financieros de una organización sin fines de lucro, los activos netos se presentan separados según su naturaleza: con restricciones de donantes y sin restricciones de donantes. Esta separación permite que cualquier persona que lea el informe financiero pueda ver de inmediato cuántos recursos están disponibles libremente y cuántos tienen condiciones de uso. El estado de actividades también muestra cómo se producen los levantamientos de restricciones a lo largo del período, lo que otorga una visión completa del flujo de fondos dentro de la organización.
¿Puede una organización convertir fondos no restringidos en restringidos?
No en el sentido contable y legal. Una organización puede decidir internamente destinar fondos no restringidos a un propósito específico, pero esa decisión no crea una restricción real. Las restricciones legales solo pueden imponerlas los donantes, no la propia organización. Si la junta directiva reserva fondos para una iniciativa concreta, esos recursos siguen siendo no restringidos desde el punto de vista contable, aunque estén apartados operativamente. La diferencia es importante para no confundir la gestión interna con las obligaciones formales frente a los financiadores.
¿Qué es un activo neto con restricciones de donantes?
Un activo neto con restricciones de donantes es la categoría contable que agrupa todos los recursos de una organización sin fines de lucro que tienen condiciones de uso impuestas por quienes los aportaron. Incluye tanto los fondos con restricciones temporales como los que tienen restricciones permanentes, y aparece como una partida diferenciada en el estado de posición financiera de la entidad. Esta clasificación reemplazó a las categorías anteriores de activos netos temporalmente restringidos y permanentemente restringidos, simplificando la presentación de los estados financieros bajo los estándares contables modernos para entidades sin fines de lucro.
¿Los fondos de subvenciones gubernamentales son siempre restringidos?
En la práctica, la mayoría de las subvenciones gubernamentales vienen acompañadas de condiciones específicas sobre cómo y en qué período deben gastarse los recursos, lo que las convierte en fondos restringidos temporalmente. Sin embargo, no es una regla absoluta: depende de los términos de cada convocatoria y del acuerdo firmado entre la organización y la entidad gubernamental que otorga la subvención. Algunas transferencias de carácter general, sin condiciones de destino definidas, podrían clasificarse como no restringidas. Por eso, es imprescindible revisar los términos de cada subvención antes de registrarla contablemente.
Conclusión
La diferencia entre fondos restringidos y no restringidos no es un detalle menor de la contabilidad: es uno de los pilares sobre los que se sostiene la gestión financiera transparente de cualquier organización sin fines de lucro. Comprender esta distinción te permite registrar correctamente cada recurso que entra, respetar la voluntad de tus donantes y tomar decisiones operativas con la información correcta.
A lo largo de este artículo has visto qué es cada tipo de fondo, qué variantes existen dentro de los fondos restringidos, cómo se registran contablemente y qué errores debes evitar. Aplicar estos conceptos en tu organización empieza por establecer un sistema contable que separe claramente ambas categorías desde el primer ingreso recibido, sin esperar a que surjan problemas para ordenar las cuentas.
Si quieres seguir fortaleciendo tu conocimiento en esta área, este sitio web tiene más contenido sobre contabilidad para organizaciones sin fines de lucro que te ayudará a avanzar con seguridad, paso a paso y con ejemplos concretos que puedes llevar directamente a tu trabajo diario.
Sigue aprendiendo:
Diferencia entre asociación civil y fundación
Contabilidad de fundaciones: Registra bien y cumple la ley
Gastos de programas en organizaciones sin fines de lucro
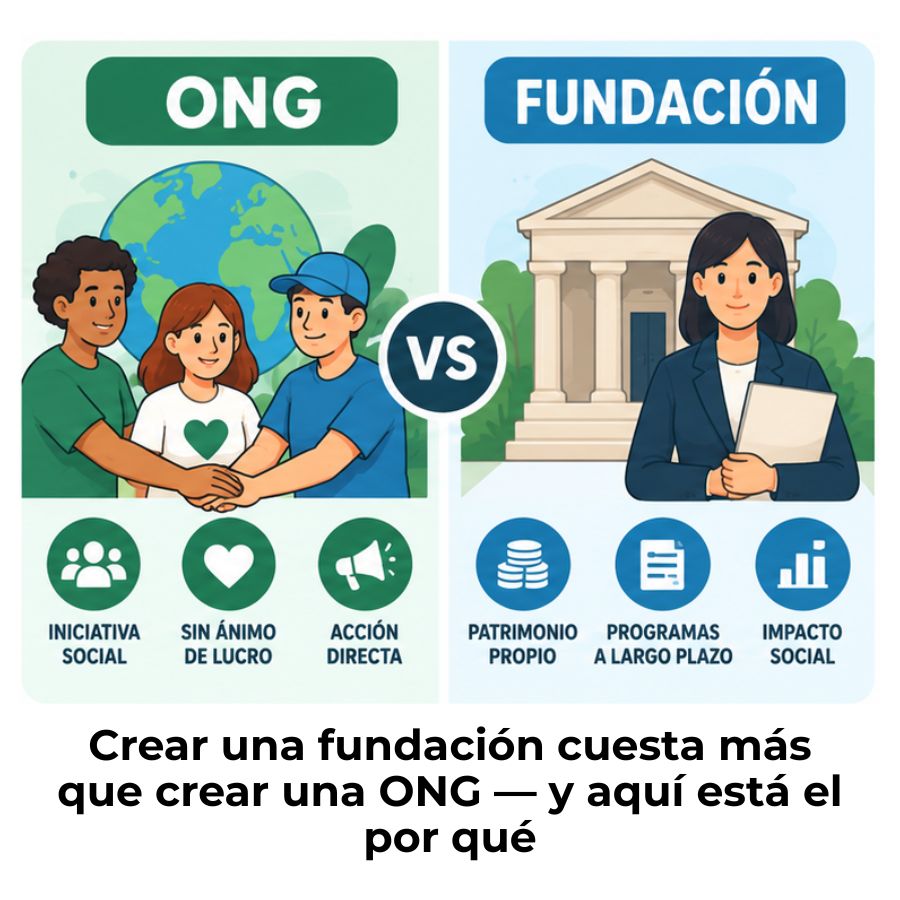
Diferencia entre ONG y fundación
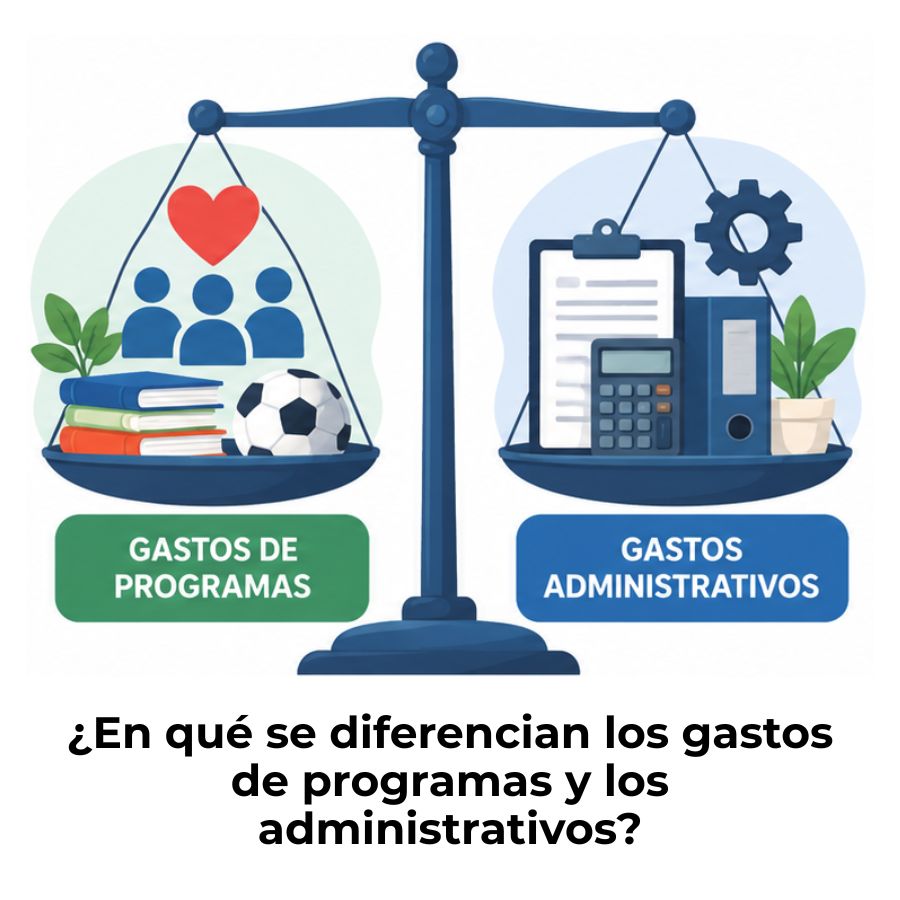
Gastos de programas vs. gastos administrativos en una ONG
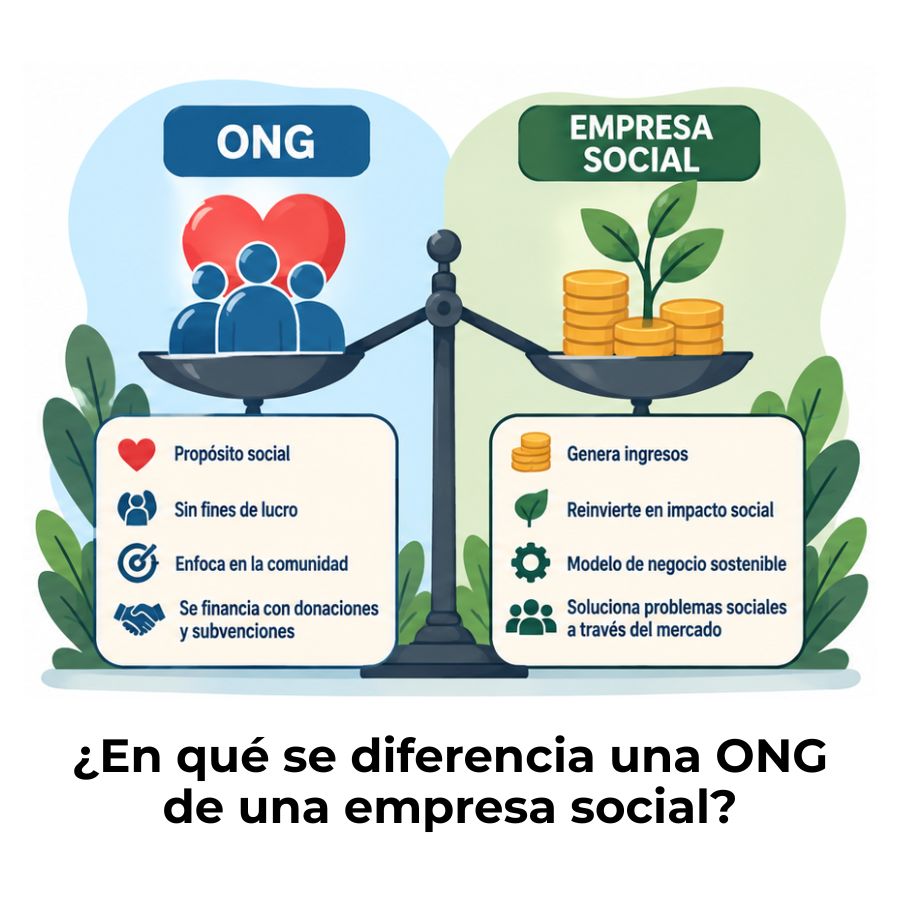
Diferencia entre una ONG y una empresa social
Excedente del ejercicio en organizaciones sin fines de lucro
Errores contables comunes en una ONG
