
Cuando una fundación deja de existir, su historia no termina del todo. Todo lo que construyó durante años —sus bienes, sus fondos, sus derechos— sigue un camino que la mayoría desconoce. Y lo más sorprendente es que ese camino está fijado por ley: ni los fundadores, ni los patronos, ni los trabajadores pueden decidirlo libremente. ¿Adónde va, entonces, todo ese patrimonio?
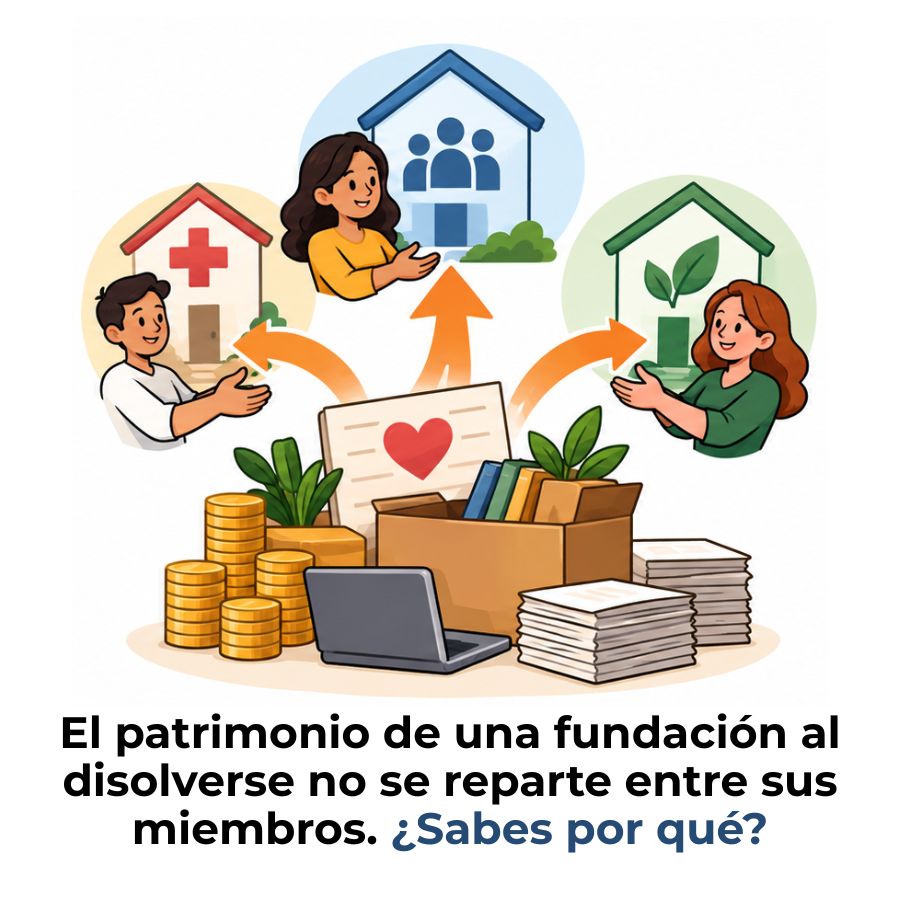
¿Qué pasa con el patrimonio cuando se disuelve una fundación?
La primera respuesta que debes tener clara es esta: el patrimonio de una fundación no puede distribuirse entre sus fundadores, patronos ni trabajadores. Esta limitación no es una simple práctica habitual, sino una prohibición legal que deriva de la propia naturaleza de estas entidades. Una fundación existe para cumplir un fin de interés general, y ese propósito no desaparece cuando la organización se disuelve.
Lo que ocurre en la práctica es un proceso ordenado en dos etapas: primero, la fundación se extingue como persona jurídica activa; después, se abre el procedimiento de liquidación. Solo cuando se saldan todas las deudas pendientes, se determina el destino del patrimonio sobrante. Ese destino, además, no queda a libre elección: está condicionado por la ley y, cuando existe previsión expresa, por los propios estatutos de la entidad.
La diferencia entre disolver y liquidar una fundación
Disolver y liquidar no son sinónimos, aunque se usen a menudo como si lo fueran. La disolución es el acuerdo o hecho que pone fin a la actividad de la fundación, mientras que la liquidación es el procedimiento posterior que cierra sus asuntos pendientes: cobrar lo que se le debe, pagar lo que debe y distribuir lo que reste. Las fundaciones desaparecen como persona jurídica en dos pasos: primero se extinguen, es decir, dejan de tener actividad, y luego se liquida su haber patrimonial.
Entender esta distinción es clave porque las obligaciones legales y contables de cada fase son diferentes. Durante la disolución, la fundación sigue teniendo personalidad jurídica, aunque limitada a las operaciones de cierre. Solo cuando concluye la liquidación y se inscribe la cancelación en el registro, la entidad desaparece formalmente. No cumplir con el proceso completo puede acarrear responsabilidades para los miembros del Patronato.
¿Por qué el patrimonio no puede repartirse entre los miembros?
«Los bienes y derechos resultantes de la liquidación se destinarán a las fundaciones o a las entidades no lucrativas privadas que persigan fines de interés general.» — Ley 50/2002, de Fundaciones, art. 33
Una fundación no tiene socios ni accionistas que reclamen una cuota de liquidación. Su razón de existir es un fin de interés general, y ese fin sobrevive a la propia entidad. Por eso, la ley prohíbe que cualquier persona física o jurídica vinculada a la fundación se beneficie del remanente patrimonial. Esto no es una recomendación ética, sino una obligación legal expresamente recogida en la normativa.
Causas que llevan a la disolución de una fundación
Una fundación no se disuelve de la noche a la mañana ni de forma arbitraria. Las causas que pueden provocar la extinción son: que expire el plazo por el que fue constituida, que se hubiese realizado íntegramente el fin fundacional, que sea imposible la realización de ese fin, que resulte de una fusión con otra fundación, que concurra cualquier causa prevista en los estatutos o cualquier causa establecida en las leyes.
Además, el proceso de extinción puede ser iniciado por el patronato o por el Ministerio Fiscal si se considera que se están incumpliendo sus fines o se están cometiendo irregularidades en su gestión. Esta última vía es menos frecuente, pero importante de conocer porque sitúa la responsabilidad directamente en los órganos de gobierno.
El proceso de liquidación paso a paso
La liquidación de una fundación es una fase crítica que sigue a la decisión de su extinción, siendo un proceso que debe llevarse a cabo con meticulosidad para asegurar que los bienes y derechos resultantes se gestionen y distribuyan conforme a la ley y los estatutos de la fundación. Conocer sus etapas evita errores que pueden tener consecuencias legales graves.
Acuerdo o declaración de extinción
El Patronato adopta el acuerdo o el hecho extintivo se declara, y se solicita su ratificación al Protectorado. Puede formalizarse en escritura pública.
Apertura del proceso de liquidación
La extinción de la fundación determina la apertura del procedimiento de liquidación, que se realizará por el Patronato bajo el control del Protectorado.
Pago de deudas y cobro de derechos
La fundación, primeramente, liquidará sus negocios jurídicos pendientes con acreedores y consignará el importe de sus créditos, incluyendo la garantía de pago de los no vencidos.
Distribución del patrimonio sobrante
Tras este proceso, los bienes restantes van a otras entidades sin ánimo de lucro que persigan fines de interés general, lo que suele especificarse en los estatutos, decidiendo el Patronato.
Cancelación registral e inscripción de la extinción
La función liquidadora del patronato finaliza con el otorgamiento de la escritura de cancelación. La inscripción debe hacer constar el destino dado a los bienes y derechos resultantes, citando expresamente las entidades beneficiarias.
¿Quién se encarga de liquidar la fundación?
La gestión del proceso de liquidación recae en el Patronato de la fundación, bajo la supervisión del Protectorado, quien puede requerir información y documentación relevante en cualquier momento. Si el Protectorado inicia la liquidación por su cuenta —por ejemplo, ante inactividad del Patronato—, solicitará al juzgado el nombramiento de un liquidador, quien gozará de todas las facultades necesarias para el cumplimiento de su función bajo supervisión judicial.
Orden de pago durante la liquidación
Antes de repartir nada, la fundación en liquidación debe atender sus obligaciones. El orden no es arbitrario: primero se pagan los acreedores con deudas vencidas, luego se garantizan los créditos no vencidos y solo después de cubrir todos los pasivos se determina qué queda disponible para transferir. Este orden protege a terceros y evita que la entidad cierre dejando impagos.
¿A dónde van los bienes y derechos tras la liquidación?
Esta es la pregunta central para la mayoría de las personas que se acercan al tema. La respuesta tiene matices según lo que establezcan los estatutos, la voluntad del fundador y, en última instancia, la decisión del Protectorado. Lo que no varía en ningún caso es que el destino siempre debe orientarse al interés general, sin excepción.
Lo que dicen los estatutos y el acto fundacional
Los bienes y derechos resultantes de la liquidación se destinarán a las fundaciones o a las entidades no lucrativas privadas que persigan fines de interés general y que hayan sido designadas en el negocio fundacional o en los estatutos de la fundación extinguida. Este es el escenario más ordenado y el que la ley prioriza. Si el fundador tuvo la previsión de señalarlo desde el principio, el Patronato simplemente ejecuta esa voluntad.
En los estatutos o cláusulas fundacionales se puede contemplar que el patrimonio resultante de la liquidación se destine a entidades públicas, de naturaleza no fundacional, que persigan fines de interés general. Esta flexibilidad permite adaptar el destino del patrimonio a la realidad del momento, siempre dentro del marco legal.
¿Qué pasa si los estatutos no dicen nada?
Cuando los estatutos guardan silencio sobre el destino del patrimonio, la decisión se desplaza al Patronato, siempre que el fundador le haya reconocido esa facultad. Este destino podrá ser decidido por el Patronato cuando tenga reconocida esa facultad por el fundador, y a falta de esa facultad, corresponderá al Protectorado cumplir ese cometido.
En ese caso, el Patronato incluirá su decisión en el proyecto de distribución de los bienes y derechos resultantes, que debe redactar y aprobar, y que se acompañará a la solicitud de ratificación del Protectorado. Es un paso formal que no puede omitirse, ya que sin esa ratificación la liquidación no queda válidamente completada.
El papel del Protectorado en la asignación final
La Comisión Liquidadora de Fundaciones de competencia estatal es el órgano colegiado adscrito al Protectorado al que corresponde decidir el destino de los bienes y derechos resultantes de la liquidación. Este órgano actúa como red de seguridad: garantiza que, aunque no haya previsión estatutaria ni facultad del Patronato, los bienes lleguen a una entidad que siga persiguiendo el interés general.
Además, el Protectorado también tiene la función de controlar que los actos de liquidación sean legales. Si detecta irregularidades, puede impugnarlos ante la autoridad judicial. Este control es una garantía tanto para los beneficiarios finales del patrimonio como para la sociedad en general.
Tratamiento contable del patrimonio en la disolución
Desde el punto de vista contable, la disolución de una fundación implica abandonar el principio de empresa en funcionamiento. La contabilidad ya no se elabora con la perspectiva de continuar la actividad, sino con el objetivo de cerrar todas las cuentas de forma ordenada. Esto cambia la forma de valorar activos y pasivos, y exige una secuencia específica de registros.
Para profundizar en cómo se estructuran los fondos de una organización sin fines de lucro antes de llegar a este punto, resulta útil revisar cómo funciona la contabilidad por fondos en una ONG, ya que cada fondo puede tener condiciones específicas que afectan su tratamiento durante la liquidación.
Cierre contable de la fundación en liquidación
El proceso de disolución se compone de dos momentos clave: antes de la regularización se realizan las operaciones propias de un cierre, como la amortización, los ajustes de existencias y la periodificación; y luego se regulariza la contabilidad para llegar al resultado a fecha de la disolución. Ese resultado se incorpora al patrimonio neto antes de proceder a la liquidación definitiva.
Adicionalmente, la contabilidad del ejercicio en curso debe cerrarse una vez concluya el proceso, con la presentación de cuentas anuales y la memoria final de disolución. Este documento no es solo un trámite: la memoria final de disolución recoge el destino dado al patrimonio sobrante y forma parte de la documentación que se presenta ante el registro.
Asientos que reflejan la transferencia del patrimonio restante
Una vez liquidados todos los activos y cancelados todos los pasivos, el patrimonio neto resultante se transfiere a la entidad beneficiaria. Contablemente, esto se refleja con un asiento que elimina las cuentas de patrimonio de la fundación y reconoce la salida de los activos o efectivo entregado. La cuenta que recoge el remanente se cierra contra la entidad receptora, dejando el balance en cero.
Una distinción relevante para cualquier contador que trabaje con estas entidades es que, a diferencia de una empresa, el remanente transferido no genera un ingreso para la fundación ni una ganancia repartible. Es simplemente el cumplimiento de un mandato legal. Para entender mejor por qué las fundaciones no persiguen la generación de utilidades, puede ser útil revisar la diferencia entre excedente contable y utilidad empresarial en el contexto de las organizaciones sin fines de lucro.
Variaciones según la legislación autonómica
La Ley 50/2002 es la norma de referencia para las fundaciones de ámbito estatal en España, pero no es la única. Todo ello es sin perjuicio de la legislación autonómica correspondiente a Andalucía, Aragón, Asturias, Baleares, Canarias, Castilla y León, Cataluña, Galicia, La Rioja, Madrid, Navarra, País Vasco y Comunidad Valenciana, que tiene legislación propia al respecto.
La legislación de la totalidad de dichas comunidades autónomas regula de manera similar el destino del patrimonio de una fundación extinguida, aunque ha de tenerse en cuenta variedades en cuanto a la prelación de los destinatarios o en cuanto al requisito de que las entidades adjudicatarias tengan fines análogos a la fundación que se extingue. Esto significa que, aunque el principio general es el mismo en toda España, los detalles del procedimiento y los requisitos de las entidades receptoras pueden variar según el territorio.
Por tanto, se recomienda analizar cuál es la legislación aplicable a cada fundación según el ámbito geográfico de su actividad. En la práctica, esto implica consultar tanto la ley estatal como la autonómica antes de iniciar cualquier trámite de disolución. La contabilidad para organizaciones sin fines de lucro tiene particularidades que varían también según el marco normativo aplicable a cada entidad.
Errores frecuentes al gestionar el patrimonio en la disolución
Aunque el proceso está regulado, en la práctica surgen errores que retrasan la liquidación o crean problemas legales para los responsables de la fundación. Conocerlos de antemano permite actuar con más seguridad.
❌ No consultar la legislación autonómica aplicable
Asumir que la Ley 50/2002 es la única norma relevante puede llevar a omitir requisitos específicos del protectorado autonómico, con el consiguiente rechazo de la documentación presentada.
❌ Transferir bienes antes de pagar todas las deudas
El orden es inamovible: primero se cancelan los pasivos, luego se distribuye el remanente. Hacerlo al revés genera responsabilidad directa para los miembros del Patronato frente a los acreedores.
❌ No cerrar la contabilidad correctamente
No comunicar la disolución o no realizar la liquidación conforme a la ley puede implicar responsabilidades para los miembros del Patronato y sanciones administrativas por parte del Protectorado.
❌ Olvidar la memoria final de disolución
Este documento no es opcional. Es parte de la documentación exigida para inscribir la extinción en el registro y acreditar el destino dado al patrimonio sobrante.
❌ Creer que el patrimonio puede devolverse a los fundadores
Es el error más extendido. La legislación no contempla ninguna vía para que los fundadores recuperen sus aportaciones al patrimonio de la fundación, ni siquiera parcialmente, en el proceso de disolución.
Preguntas frecuentes
¿Pueden los fundadores recuperar el dinero aportado al disolver la fundación?
No. Una vez que las aportaciones ingresan al patrimonio de una fundación, dejan de pertenecer a quien las realizó. La ley prohíbe expresamente que los fundadores, patronos o cualquier persona vinculada a la entidad reciba bienes o derechos del patrimonio sobrante al liquidarse. El destino obligatorio siempre es otra entidad sin fines de lucro que persiga objetivos de interés general, nunca una persona física ni una organización con ánimo de lucro.
¿Qué ocurre con las subvenciones recibidas si la fundación se disuelve?
Las subvenciones recibidas durante la vida de la fundación que aún no se hayan ejecutado o que estén sujetas a condición de uso pueden generar obligaciones de reintegro ante el organismo que las concedió. Antes de cerrar la fundación, es necesario revisar el estado de cada subvención activa, verificar si existen cláusulas de reversión y, en su caso, notificar al concedente. Los bienes adquiridos con fondos subvencionados pueden estar afectados por condiciones específicas que limitan su libre disposición durante la liquidación.
¿Quién decide a qué entidad se transfiere el patrimonio restante?
La decisión sigue una jerarquía clara. En primer lugar, se respeta lo que establezcan los estatutos o el acto fundacional. Si no hay previsión, el Patronato puede decidir siempre que el fundador le haya otorgado esa facultad expresamente. Ante la imposibilidad de cumplirse el resto de supuestos previstos, correspondería al Protectorado la asignación. En cualquier caso, la entidad receptora debe perseguir fines de interés general y tener afectados sus propios bienes a esos fines, incluso para el supuesto de su propia disolución.
¿Cuánto tiempo dura el proceso de liquidación de una fundación?
No existe un plazo único fijado por ley para completar la liquidación, ya que su duración depende de la complejidad del patrimonio, el número de acreedores y la rapidez con que el Protectorado ratifique los acuerdos. Fundaciones con bienes inmuebles, contratos laborales activos o subvenciones en curso suelen tardar más. En la práctica, procesos sencillos pueden resolverse en varios meses, mientras que situaciones más complejas pueden extenderse por más tiempo. Lo importante es no interrumpir el proceso ni dejar etapas sin completar.
¿Qué documentos se necesitan para inscribir la extinción de una fundación?
La inscripción de la liquidación debe hacer constar el destino que se da a los bienes y derechos resultantes, debiendo citar expresamente las fundaciones o entidades no lucrativas privadas beneficiarias, y debe detallarse si estas fueron designadas en el acto fundacional, por el Patronato o por el Protectorado. Además, se requiere la escritura pública de liquidación y cancelación, las cuentas anuales del último ejercicio y la memoria final de disolución. Cada registro puede solicitar documentación adicional según su normativa específica.
¿Qué responsabilidades asume el Patronato durante la liquidación?
El Patronato es el órgano responsable de ejecutar la liquidación bajo el control del Protectorado. Esto incluye elaborar el inventario de bienes, pagar las deudas en el orden correcto, redactar el proyecto de distribución del patrimonio sobrante y presentar la documentación ante el registro. Si alguno de estos pasos se omite o se realiza de forma irregular, los miembros del Patronato pueden asumir responsabilidades personales frente a los acreedores afectados o frente a la administración pública.
¿Se puede disolver una fundación si tiene deudas pendientes?
La disolución puede iniciarse aunque la fundación tenga deudas, pero la liquidación no concluye hasta que todas esas deudas estén cubiertas o garantizadas. Si el patrimonio de la fundación no es suficiente para saldar sus obligaciones, puede ser necesario declarar el concurso de acreedores. En ese escenario, el proceso sale del ámbito del Patronato y pasa al control judicial, con consecuencias distintas para la gestión del patrimonio restante.
Conclusión
Cuando una fundación se disuelve, su patrimonio no desaparece ni queda a libre disposición de quienes la dirigieron. La ley establece un camino claro: primero se saldan todas las deudas y después el remanente se transfiere a otras entidades que persigan fines de interés general. Ese destino puede estar definido en los estatutos, decidido por el Patronato o asignado por el Protectorado, pero siempre dentro de los límites que marca la normativa.
Ahora que conoces el proceso, puedes aplicarlo de forma práctica: revisa los estatutos de cualquier fundación con la que trabajes para verificar si ya contempla el destino del patrimonio, identifica qué legislación autonómica aplica y asegúrate de que el cierre contable incluye la memoria final de disolución y los asientos que reflejan la transferencia del remanente. Esos pasos concretos marcan la diferencia entre una liquidación limpia y una con consecuencias legales.
El sector no lucrativo tiene una lógica propia que vale la pena entender a fondo, especialmente si te dedicas a la contabilidad o a la gestión de estas organizaciones. En este sitio web encontrarás más contenidos que te ayudarán a dominar esa lógica y a trabajar con mayor seguridad en cada etapa del ciclo de vida de una fundación.
Sigue aprendiendo:
Gastos administrativos de una ONG
Diferencia entre ONG y fundación
Contabilidad de asociaciones civiles
¿Cómo se contabiliza un convenio de cooperación internacional?
Gastos de programas en organizaciones sin fines de lucro
Subvenciones para ONG: El dinero existe, ¿Sabes cómo gestionarlo?
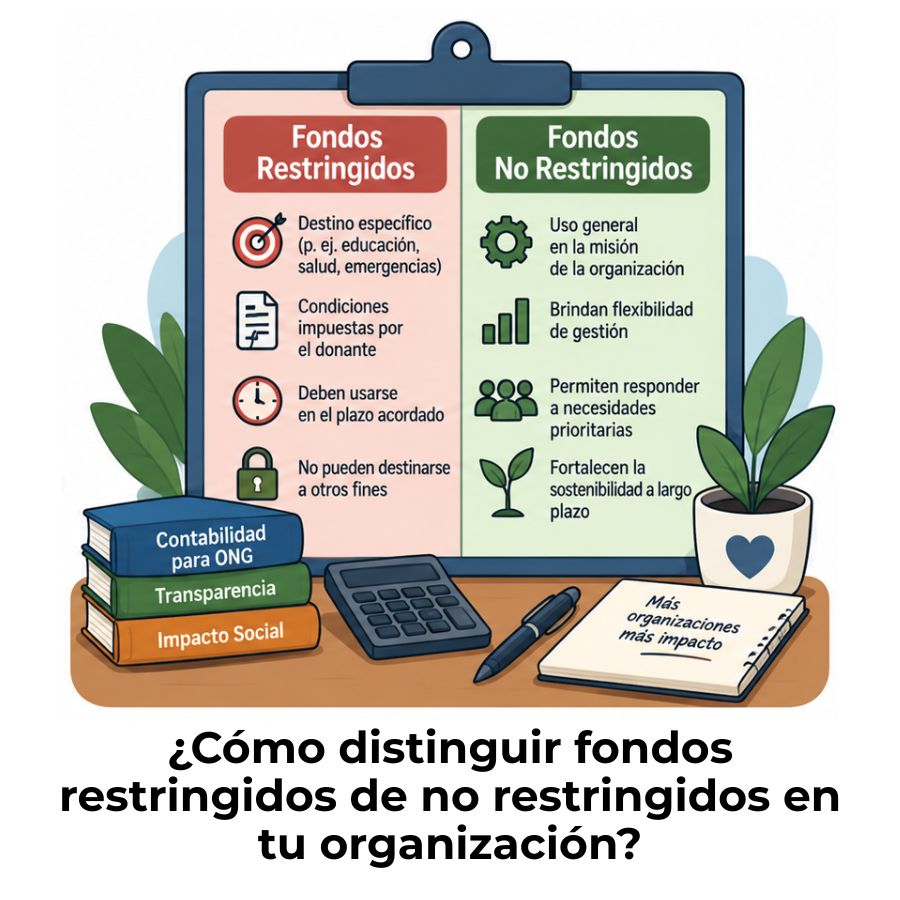
Diferencia entre fondos restringidos y no restringidos
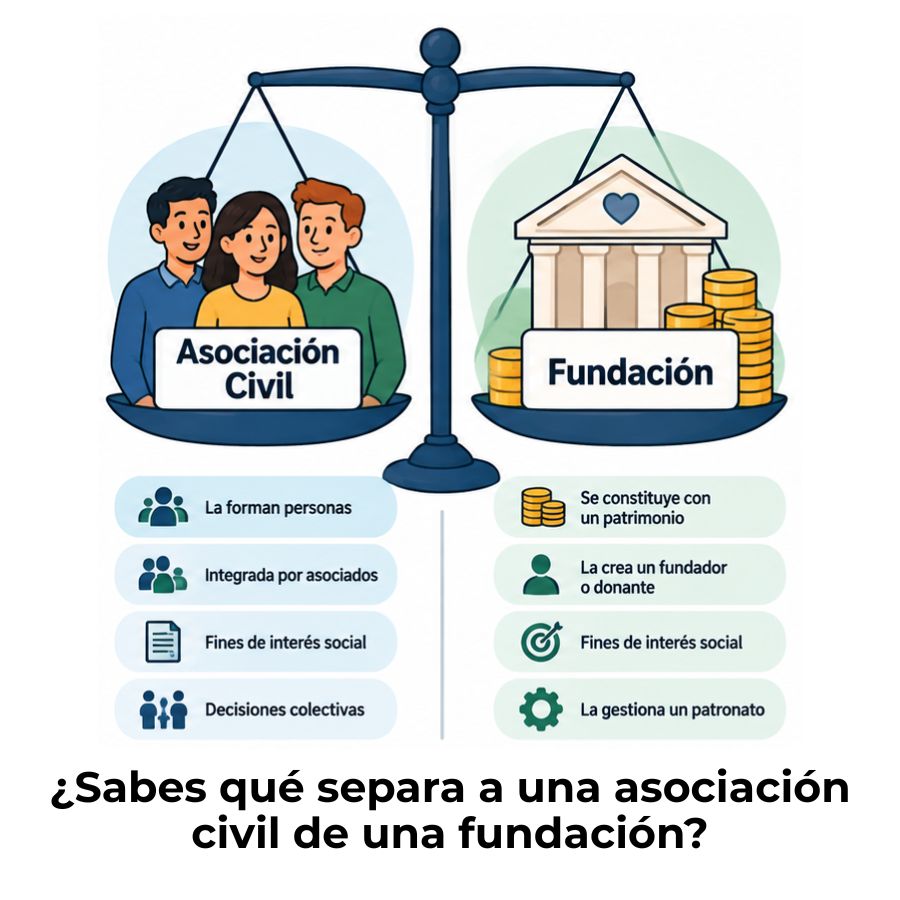
Diferencia entre asociación civil y fundación
