
Rendir cuentas a los donantes significa demostrarles, con información verificable, que los fondos que entregaron se usaron conforme a lo prometido. Para cualquier organización sin fines de lucro, este proceso no solo es una obligación ética: es la base sobre la que se construye una relación de largo plazo con quienes la financian.
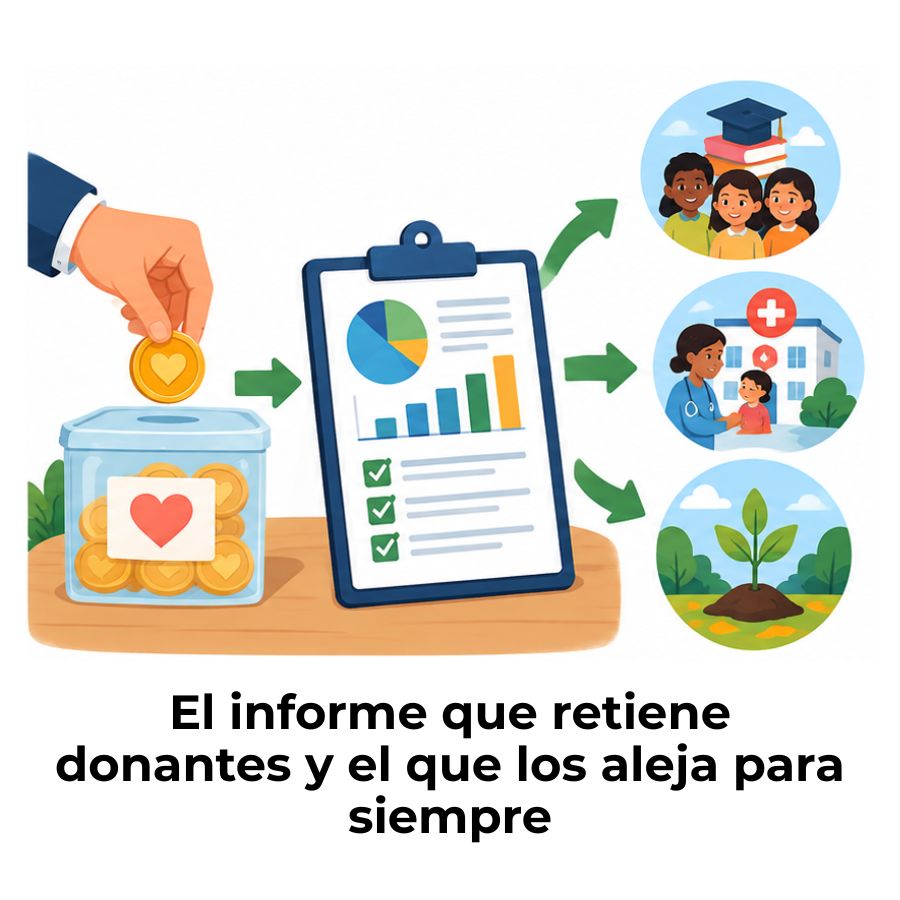
¿Qué es la rendición de cuentas a donantes?
La rendición de cuentas a donantes es el conjunto de prácticas, documentos e informes mediante los cuales una organización sin fines de lucro demuestra que los fondos recibidos se destinaron al propósito acordado. No se trata de un simple listado de gastos: es un compromiso activo de comunicar resultados, uso de recursos y cumplimiento de objetivos a quienes hicieron posible el trabajo.
En el campo de la contabilidad para organizaciones sin fines de lucro, la rendición de cuentas ocupa un lugar central porque estas entidades no generan utilidades para distribuir entre socios. Su «éxito» se mide por la capacidad de cumplir su misión social con integridad y eficiencia, lo cual solo puede demostrarse a través de información clara y verificable.
Diferencia entre transparencia y rendición de cuentas
La transparencia es la disposición de una organización a hacer pública su información. La rendición de cuentas va un paso más allá: implica una obligación activa de explicar, justificar y responder ante quienes tienen un interés legítimo en el uso de los fondos. Una ONG puede ser transparente publicando sus estados financieros, pero solo rinde cuentas cuando esos datos van acompañados de contexto, interpretación y evidencia de resultados.
¿A quiénes se rinde cuentas en una organización sin fines de lucro?
Las organizaciones sin fines de lucro tienen múltiples grupos de interés, y cada uno espera un tipo diferente de información. Conocer a tu audiencia antes de elaborar cualquier informe es el primer paso para que la rendición de cuentas sea verdaderamente efectiva y no un mero trámite administrativo.
- Donantes individuales: Quieren saber de forma sencilla cómo se usó su aportación y qué cambio concreto generó en la comunidad o causa que apoyaron.
- Donantes institucionales y fundaciones: Exigen informes detallados, estados financieros auditados y evidencia cuantificable del cumplimiento de metas.
- Organismos gubernamentales: Requieren documentación que acredite el cumplimiento de las normativas fiscales y el uso legal de los recursos, especialmente cuando hay fondos públicos involucrados.
- Beneficiarios: Tienen derecho a conocer cómo se administran los recursos destinados a su bienestar y qué decisiones se toman en su nombre.
- Junta directiva: Necesita información financiera periódica para ejercer su función de supervisión y garantizar el buen gobierno de la organización.
¿Por qué es importante rendir cuentas a los donantes?
Rendir cuentas no es solo una buena práctica: es la columna vertebral de la sostenibilidad financiera de cualquier organización sin fines de lucro. Los donantes que reciben informes claros y oportunos tienen muchas más razones para renovar su apoyo que aquellos a quienes no se les comunica nada después de su aportación. La rendición de cuentas es, en términos prácticos, la herramienta de fidelización más poderosa del sector.
Confianza, reputación y continuidad del financiamiento
Una organización que rinde cuentas de manera sistemática construye una reputación que le abre puertas en el largo plazo. Los donantes que confían en que su dinero llega a donde debe llegar no solo repiten: también recomiendan. La reputación de transparencia es uno de los activos más valiosos que puede tener una ONG, y se construye con cada informe bien elaborado, cada correo enviado a tiempo y cada resultado documentado.
Por el contrario, la ausencia de información o los informes vagos generan desconfianza. Un donante que no sabe en qué se usó su aportación no tiene ningún incentivo para volver a donar. El silencio, en este contexto, nunca es neutral: siempre se interpreta como señal de algo que no funciona bien dentro de la organización.
Obligaciones legales y regulatorias
Más allá de la ética, en muchos países la rendición de cuentas ante ciertos tipos de donantes es una exigencia legal. Las organizaciones que reciben fondos públicos, subvenciones gubernamentales o financiamiento de entidades internacionales están sujetas a auditorías externas y a la presentación de informes formales dentro de plazos definidos. Incumplir estos requisitos puede acarrear sanciones, la pérdida de beneficios fiscales o la inhabilitación para recibir financiamiento futuro.
La rendición de cuentas en una organización sin fines de lucro no se limita a los aspectos financieros: abarca también la gestión, la estrategia y el impacto generado, con el fin de demostrar responsabilidad ante todos los grupos de interés.
Elementos que debe incluir un informe de rendición de cuentas
Un informe de rendición de cuentas efectivo no se improvisa. Tiene componentes definidos que, cuando se presentan de forma organizada y comprensible, permiten que cualquier donante —sin importar su nivel de conocimiento financiero— entienda con claridad qué pasó con su aportación y cuál fue su impacto real.
Información financiera esencial
La parte financiera del informe debe presentarse de forma comprensible para personas que no tienen formación contable. Esto significa acompañar los números con explicaciones breves pero precisas. Los estados financieros básicos que no pueden faltar en ningún informe de rendición de cuentas son el estado de actividades, el balance general y, cuando corresponde, el estado de flujo de efectivo. Cada uno responde una pregunta distinta sobre la salud financiera de la organización.
Además de estos documentos, el desglose de gastos por proyecto o programa es fundamental. Un donante que financió un programa de educación específico necesita ver exactamente cuánto dinero se destinó a ese programa, no un consolidado general donde su aportación queda diluida. La especificidad en el reporte es lo que diferencia un informe útil de uno que solo cumple una formalidad.
Narrativa de impacto y resultados
Los números cuentan una parte de la historia, pero no toda. La narrativa de impacto traduce los datos financieros en resultados humanos y sociales concretos. ¿Cuántas personas recibieron atención? ¿Cuántos proyectos se completaron? ¿Qué cambió en la comunidad gracias a los fondos recibidos? Este componente narrativo es, con frecuencia, el que más influye en la decisión de un donante de renovar su apoyo, porque conecta su aportación con algo tangible y significativo.
Una buena narrativa no necesita ser extensa. Basta con que sea honesta, específica y escrita en un lenguaje que cualquier persona pueda entender. Evitar el lenguaje técnico o los eufemismos es clave para que el donante sienta que la organización le habla directamente, no que le presenta un documento institucional diseñado para impresionar.
¿Cómo se elabora un informe de rendición de cuentas a donantes?
Elaborar un informe de rendición de cuentas no es una tarea que se resuelve en unas pocas horas al final del año. Es un proceso que empieza desde el primer día en que se recibe un fondo y requiere registros continuos, ordenados y coherentes. A continuación se describe el proceso en tres pasos fundamentales.
Paso 1: Recopila y organiza la información financiera
El punto de partida es contar con registros contables precisos y actualizados. Cada gasto relacionado con un proyecto debe estar respaldado por comprobantes: facturas, recibos, contratos o estados de cuenta bancarios. Si los fondos recibidos tienen restricciones (es decir, deben usarse para un fin específico), los registros deben segregar esos recursos de los fondos generales de la organización para evitar confusiones y facilitar el reporte posterior.
Un buen control interno en organizaciones sin fines de lucro garantiza que esta información esté disponible en cualquier momento, no solo cuando se acerca la fecha de entrega del informe. La organización anticipada reduce errores, omisiones y el riesgo de presentar datos inconsistentes que generen desconfianza.
Paso 2: Documenta el impacto de los fondos
Paralelamente al registro financiero, es necesario documentar los resultados del trabajo realizado. Esto incluye recolectar datos sobre beneficiarios atendidos, actividades ejecutadas, metas alcanzadas y, cuando sea posible, testimonios o evidencia fotográfica de las acciones. La documentación de impacto debe recopilarse durante la ejecución del proyecto, no al final, cuando muchos datos ya son difíciles de recuperar con precisión.
Es útil definir desde el inicio del proyecto los indicadores que se usarán para medir el éxito, de modo que el equipo sepa qué información necesita registrar. Cuando esos indicadores se reportan al final del período, el donante puede ver con claridad si los objetivos se cumplieron y en qué medida, lo cual da credibilidad y solidez al informe.
Paso 3: Estructura y presenta el informe
Una vez que tienes la información financiera y los datos de impacto, el paso final es estructurar el informe de forma clara y ordenada. El formato debe adaptarse al tipo de donante: un donante individual puede recibir un resumen de una o dos páginas con imágenes y lenguaje accesible, mientras que una fundación institucional probablemente exija estados financieros completos y un informe técnico detallado.
📋 Estructura recomendada de un informe de rendición de cuentas
- Portada e introducción: Nombre del proyecto, período reportado y datos de la organización.
- Resumen ejecutivo: Los puntos más importantes en no más de media página.
- Narrativa de actividades: Qué se hizo, cómo se hizo y cuáles fueron los resultados.
- Informe financiero: Presupuesto vs. gasto real, desglose por categoría y saldos no utilizados si los hay.
- Indicadores de impacto: Datos cuantitativos y cualitativos sobre los beneficiarios y resultados.
- Documentación de soporte: Lista de comprobantes disponibles para revisión.
- Próximos pasos: Compromisos futuros y fechas de seguimiento.
Tipos de fondos y su relación con la rendición de cuentas
Uno de los conceptos más importantes que determina cómo se rinde cuentas es la naturaleza de los fondos recibidos. No todos los recursos de una organización sin fines de lucro se gestionan ni se reportan de la misma manera, y confundir estas categorías puede generar problemas contables y pérdida de confianza por parte de los donantes.
Fondos sin restricciones
Los fondos sin restricciones son aquellos que el donante entrega a la organización sin condicionar su uso a un proyecto o actividad específica. La organización puede utilizarlos según sus necesidades operativas, de administración o de cualquier programa que considere prioritario. Aunque no exigen un reporte de uso por proyecto, sí deben incluirse en los estados financieros generales y su destino debe ser coherente con la misión declarada de la organización.
Fondos con restricciones temporales o permanentes
Los fondos con restricciones, por el contrario, solo pueden usarse para el propósito que el donante especificó, ya sea un proyecto concreto, un período de tiempo determinado o una actividad particular. Estos fondos exigen un nivel de reporte mucho más detallado, porque el donante quiere verificar que su condición se respetó. Usar fondos restringidos para fines distintos a los acordados es una falta grave que puede tener consecuencias legales y reputacionales severas.
La contabilidad por fondos, que es el sistema más utilizado en organizaciones sin fines de lucro, permite llevar un registro separado para cada tipo de fondo. Esto facilita enormemente la elaboración de informes diferenciados y evita la mezcla involuntaria de recursos que tienen propósitos distintos dentro de la misma organización.
Buenas prácticas para rendir cuentas con efectividad
Rendir cuentas de manera efectiva no es cuestión de producir documentos extensos o llenos de tecnicismos. Es una combinación de hábitos organizativos, claridad comunicativa y consistencia a lo largo del tiempo. Las organizaciones que mejoran en este proceso no solo cumplen mejor sus obligaciones: también se vuelven más atractivas para donantes nuevos que investigan antes de comprometerse.
- Establece un calendario de reportes desde el inicio: Define antes de recibir los fondos con qué frecuencia reportarás y qué información incluirás en cada entrega. Cuando el donante conoce el calendario desde el principio, su nivel de confianza aumenta antes de que el primer informe llegue.
- Usa formatos consistentes: Mantener la misma estructura en todos tus informes facilita la comparación entre períodos y demuestra organización interna. Un formato errático genera la percepción de que la gestión es improvisada.
- Informa también sobre lo que no salió bien: Los errores reconocidos y las lecciones aprendidas generan más confianza que un informe que solo muestra logros. Los donantes experimentados saben que ningún proyecto es perfecto, y la honestidad en este punto es altamente valorada.
- Mantén disponibles los documentos de soporte: Facturas, contratos y estados bancarios deben estar archivados y listos para presentarse si un donante o auditor los solicita. La disponibilidad inmediata de esta información demuestra control y orden.
Implementar una auditoría de ONGs de forma periódica es una de las medidas que más refuerzan la credibilidad de los informes de rendición de cuentas, ya que incorpora una validación independiente que el donante no puede obtener de ninguna otra manera.
Errores comunes que debes evitar al rendir cuentas
Conocer los errores más frecuentes en la rendición de cuentas es tan valioso como conocer las buenas prácticas. Muchas organizaciones bien intencionadas pierden donantes no por malversación de fondos, sino por descuidos comunicativos o deficiencias en la presentación de su información. Identificar estos errores a tiempo te permite corregirlos antes de que afecten las relaciones con tus financiadores.
Otro error que vale mencionar por separado es tratar la rendición de cuentas como un proceso exclusivo para donantes grandes. Cualquier persona que confió su dinero en tu organización merece saber qué pasó con él. Las organizaciones que aplican los mismos estándares de reporte a todos sus donantes, independientemente del monto, construyen una cultura de responsabilidad que se percibe desde afuera y se convierte en un valor diferencial.
Preguntas frecuentes
¿Qué es la rendición de cuentas a donantes en una ONG?
La rendición de cuentas a donantes en una ONG es el proceso formal e informal mediante el cual la organización demuestra que los recursos recibidos fueron utilizados conforme al propósito acordado. Este proceso incluye informes financieros, narrativas de resultados y documentación de soporte, y tiene como objetivo sostener la confianza de quienes financian las actividades de la organización. Va más allá de cumplir una obligación legal: es una práctica de gobierno transparente que fortalece la relación entre la organización y su red de apoyo.
¿Qué documentos se necesitan para rendir cuentas a un donante?
Los documentos básicos para rendir cuentas a un donante incluyen el estado de actividades del período, el desglose de gastos por proyecto o programa, los comprobantes de cada erogación (facturas, recibos o contratos), una narrativa que describa las actividades realizadas y los resultados obtenidos y, en el caso de fondos públicos o donantes institucionales, el informe de una auditoría externa. El nivel de detalle varía según el tipo de donante y el monto de la aportación, pero la esencia de todos estos documentos es la misma: demostrar con evidencia verificable que los fondos cumplieron su propósito.
¿Con qué frecuencia debe una organización rendir cuentas a sus donantes?
La frecuencia ideal depende del acuerdo establecido con cada donante y del tipo de fondo recibido. Los donantes institucionales y las entidades que otorgan subvenciones suelen exigir reportes trimestrales o semestrales, mientras que los donantes individuales pueden recibir un informe anual o uno al concluir el proyecto que apoyaron. Lo más recomendable es acordar la periodicidad antes de recibir los fondos y cumplir ese compromiso con puntualidad, ya que la consistencia en los reportes es tan importante como su contenido.
¿Qué diferencia hay entre un informe financiero y un informe de impacto?
Un informe financiero detalla el origen y destino de los recursos económicos: cuánto se recibió, en qué se gastó y cuál es el saldo disponible. Un informe de impacto, en cambio, documenta los resultados sociales o comunitarios que se generaron gracias a esos recursos: cuántas personas fueron beneficiadas, qué cambios concretos se produjeron y en qué medida se cumplieron los objetivos del proyecto. Ambos son complementarios: el primero responde «¿en qué se gastó?», y el segundo responde «¿para qué sirvió?». Un informe de rendición de cuentas completo combina los dos.
¿Puede una ONG perder donantes por no rendir cuentas adecuadamente?
Sí, y es uno de los motivos más frecuentes por los que los donantes dejan de apoyar a una organización. Cuando un donante no recibe información clara sobre el destino de su aportación, la ausencia de comunicación se interpreta como desorden, falta de profesionalismo o, en los casos más graves, como señal de que algo no está bien en la gestión de los fondos. La pérdida de un donante por falta de rendición de cuentas no solo implica perder ese financiamiento: también puede derivar en comentarios negativos que afectan la reputación de la organización ante otros posibles colaboradores.
¿Qué herramientas o formatos se usan para presentar la rendición de cuentas?
Las herramientas y formatos disponibles van desde documentos PDF bien estructurados hasta plataformas digitales especializadas en gestión de donantes. Las organizaciones más pequeñas suelen utilizar informes en Word o Excel acompañados de correos electrónicos detallados. Las más grandes recurren a software contable específico para el sector sin fines de lucro, portales de transparencia en línea o informes anuales diseñados profesionalmente. La elección del formato debe guiarse por lo que resulta más accesible y comprensible para el tipo de donante al que va dirigido, no por lo que sea más cómodo para la organización.
¿La rendición de cuentas aplica solo a donantes grandes o a cualquier donante?
Aplica a cualquier donante, independientemente del monto de su aportación. Si bien el nivel de detalle del informe puede variar según la magnitud del fondo recibido, el principio de que toda persona que confió recursos en la organización merece saber cómo se usaron es universal. Las organizaciones que aplican estándares de reporte proporcionales pero consistentes para todos sus donantes construyen una cultura de responsabilidad que se convierte en un atributo reconocible y valioso para atraer nuevos financiadores.
Conclusión
La rendición de cuentas a donantes no es un trámite que se cumple al final de un período: es el hilo que conecta la misión de una organización con las personas que la hacen posible. Cuando se practica con rigor y honestidad, se convierte en la prueba más sólida de que una organización merece la confianza que depositan en ella quienes la sostienen económicamente.
A lo largo de este contenido viste qué elementos componen un buen informe, cómo organizarlo paso a paso, qué errores evitar y cómo adaptar el proceso según el tipo de fondo y de donante. Puedes comenzar aplicando cambios pequeños: registrar gastos en tiempo real, definir un calendario de reportes y adaptar el lenguaje de tus informes al perfil de quien los va a leer. Cada ajuste suma.
Si este tema te resultó útil, en este sitio web encontrarás más contenido sobre contabilidad, gestión financiera y buenas prácticas para organizaciones sin fines de lucro que te ayudarán a seguir desarrollando tus conocimientos en este campo.
Sigue aprendiendo:
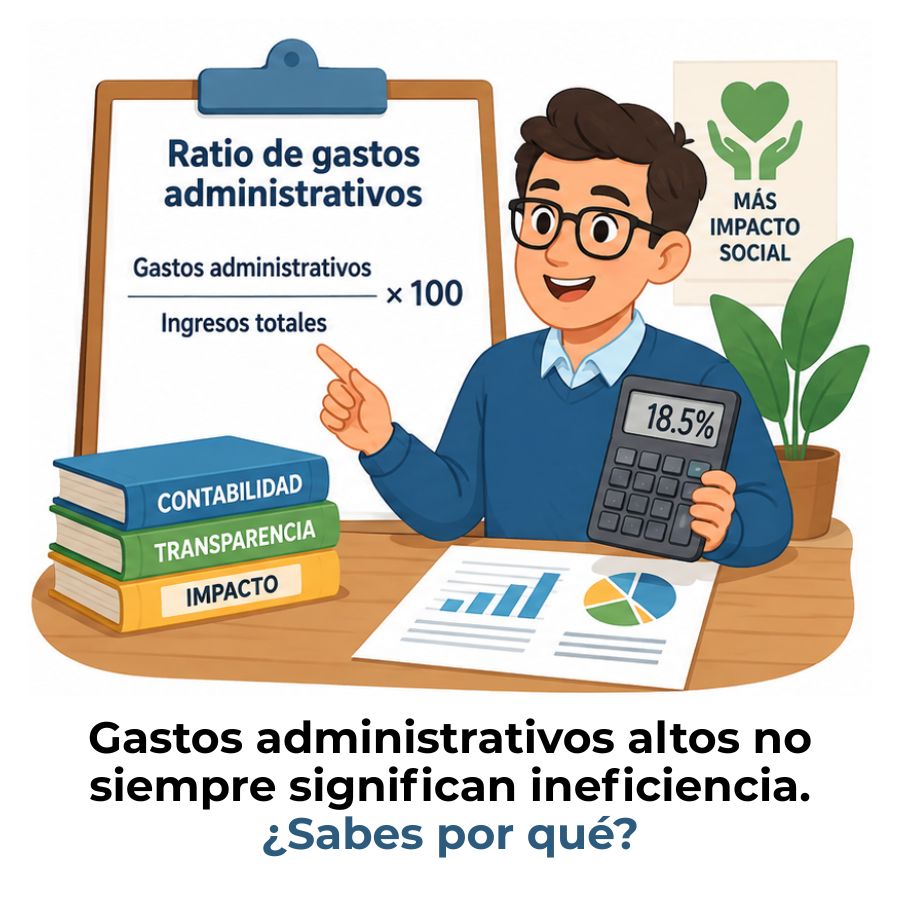
Gastos administrativos de una ONG
¿Qué es el tercer sector y cómo funciona?
Contabilidad de fundaciones: Registra bien y cumple la ley
Reconocimiento contable y fiscal de las donaciones condicionadas
Donaciones en especie: Protege la transparencia de tu organización
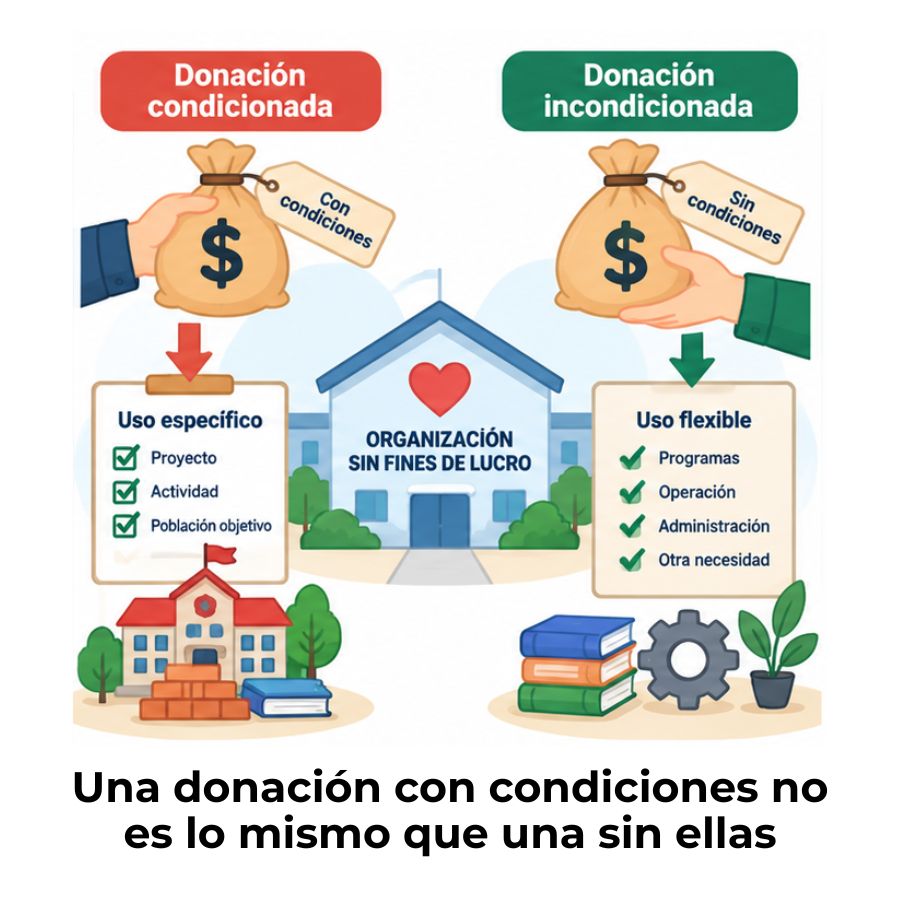
Donación condicionada e incondicionada en una ONG
Registro contable de donaciones en especie
¿Cómo registrar una asociación sin fines de lucro?
