
Un bien donado se valora contablemente por su valor razonable, que equivale al precio que tendría ese bien en el mercado en condiciones normales de venta. Si el bien es dinerario, el valor es el importe recibido. Si es en especie, debes estimar cuánto costaría adquirirlo hoy, usando precios de mercado activo, comparables o, en casos complejos, una estimación técnica documentada.
¿Qué significa valorar contablemente un bien donado?
Valorar contablemente un bien donado significa asignarle una cifra monetaria concreta en el momento en que la organización lo recibe, de modo que quede registrado correctamente en los libros. Ese valor no es arbitrario ni depende del criterio del contador: la normativa contable establece que debe usarse el valor razonable del bien recibido, independientemente de lo que el donante haya pagado originalmente por él.
Este proceso es obligatorio porque las donaciones en especie forman parte del patrimonio de la organización y afectan la imagen fiel de sus estados financieros. Registrar un bien donado con un valor incorrecto puede distorsionar los resultados del periodo, generar observaciones en una auditoría y comprometer la transparencia ante donantes y autoridades fiscales.
El valor razonable como punto de partida
El valor razonable es el precio que se obtendría al vender un bien en una transacción ordenada entre participantes independientes e informados, en la fecha de medición. No es el precio original de compra ni el valor sentimental: es lo que ese bien vale hoy en el mercado, en condiciones normales de intercambio. Este concepto está recogido en la NIIF 13 y en el Plan General de Contabilidad para Entidades sin Fines Lucrativos.
Aplicar el valor razonable desde el primer momento garantiza que los estados financieros reflejen la situación económica real de la organización. Si el bien recibido tiene un valor de mercado alto, ese valor queda reconocido tanto como activo como ingreso contable, lo que da una imagen completa y honesta de los recursos disponibles.
Diferencia entre donación monetaria y donación en especie
Cuando alguien dona dinero en efectivo o realiza una transferencia bancaria, la valoración es directa: el valor contable coincide exactamente con el importe recibido. No hay ninguna estimación que hacer. El proceso se vuelve más complejo con las donaciones en especie, que son aquellas en las que se recibe un bien físico, un derecho o un servicio en lugar de dinero.
¿Cómo se determina el valor razonable de un bien donado?
La normativa internacional, especialmente la NIIF 13, organiza los métodos de determinación del valor razonable en tres niveles jerárquicos. Siempre debes aplicar el nivel más alto posible, es decir, el que use información más objetiva y verificable. Solo cuando ese nivel no está disponible se desciende al siguiente.
Nivel 1: precios en mercados activos
Si el bien donado tiene un precio público y consultable en un mercado activo, ese precio es la referencia directa para el valor razonable. Un mercado activo es aquel en el que se realizan transacciones frecuentes y los precios son accesibles para cualquier participante. Por ejemplo, si una organización recibe una laptop cuyo modelo exacto se vende en tiendas online con precio actualizado, ese precio es el valor razonable del momento.
La ventaja de este nivel es que no requiere ningún cálculo adicional ni estimación subjetiva. La documentación de soporte es sencilla: basta con guardar una captura o impresión del precio publicado en la fecha en que se recibió el bien. Cuanto más reciente sea la referencia respecto a la fecha de recibo, más sólida será la valoración.
Nivel 2: precios de bienes comparables
Cuando no existe un mercado activo con precios para el bien exacto, el siguiente paso es buscar bienes similares cuyos precios puedan observarse. La clave está en que los comparables sean lo suficientemente parecidos como para servir de referencia válida. Si recibes una furgoneta de carga de cierto modelo y año, puedes buscar vehículos del mismo tipo en plataformas de venta de segunda mano para obtener un rango de precios representativo.
En este nivel sí puede requerirse un pequeño ajuste por diferencias de condición, antigüedad o características específicas. Por eso, es conveniente documentar qué comparables se consultaron, en qué fecha y qué criterios se usaron para llegar al valor final. Esa documentación es tu respaldo ante cualquier revisión posterior.
Nivel 3: estimaciones y modelos internos
El nivel 3 se aplica cuando no hay precios de mercado ni comparables disponibles. Aquí la organización debe recurrir a modelos de estimación propios, como el descuento de flujos de efectivo futuros, o solicitar una tasación pericial realizada por un profesional externo e independiente. Este nivel exige la mayor documentación de los tres, porque el valor final depende de supuestos que deben ser razonables, consistentes y verificables.
Un caso típico de nivel 3 sería la recepción de una obra de arte, un bien histórico o un activo con características únicas que no tiene equivalentes en el mercado. En estos casos, contar con el informe de un perito cualificado no solo cumple con la norma, sino que protege a la organización frente a cuestionamientos sobre la razonabilidad del valor asignado.
Tipos de bienes donados y su criterio de valoración
Cada tipo de bien donado plantea matices específicos al momento de determinar su valor contable. Conocer esos matices de antemano ahorra tiempo y evita registros que luego deban corregirse. El criterio general siempre es el valor razonable, pero la forma de calcularlo varía según la naturaleza del bien.
Cuando el bien donado es un inventario de alta rotación y difícil valoración individual, como sucede con bancos de alimentos que reciben toneladas de productos, la norma admite mecanismos de simplificación siempre que los criterios sean consistentes y queden explicados en las notas a los estados financieros. Lo importante es que el enfoque adoptado sea justificable y reproducible.
¿En qué momento se reconoce contablemente la donación?
El reconocimiento contable ocurre cuando la organización obtiene el control efectivo del bien y puede medirse su valor con fiabilidad. En la práctica, ese momento es la fecha en que el bien queda físicamente a disposición de la organización y se firma cualquier documento de entrega o acta de donación. No importa si el bien se utilizará de inmediato o quedará en bodega: desde el momento del control, debe registrarse.
Esto tiene una implicación práctica directa: el valor razonable se determina en esa fecha específica, no en el momento de uso ni en el de cierre del ejercicio contable. Si recibes un equipo el 15 de marzo, el valor razonable que debes aplicar es el de esa fecha, aunque lo registres en el libro diario unos días después por razones administrativas.
Si alguna de estas condiciones no se cumple en el momento del recibo, la donación no debe reconocerse todavía como ingreso ni como activo. Por ejemplo, si recibes un bien con la condición de devolverlo si la organización incumple ciertos objetivos, ese bien está condicionado y su tratamiento contable es diferente hasta que la condición se resuelve.
Registro contable de un bien donado: cuentas y asiento
Una vez determinado el valor razonable y verificadas las condiciones de reconocimiento, el paso siguiente es hacer el asiento contable. El principio general es claro: se carga el activo correspondiente al bien recibido y se abona un ingreso por el mismo valor. Así, el patrimonio de la organización aumenta de forma equilibrada y transparente.
Las cuentas específicas que se usan dependen del plan contable aplicable en cada país. En España, por ejemplo, el Plan General de Contabilidad para Entidades sin Fines Lucrativos define cuentas particulares para este tipo de operaciones, mientras que en México se aplica la NIF E-2 para donativos recibidos. El principio del asiento es el mismo en ambos casos, aunque los códigos de cuenta varíen.
Asiento cuando el bien es un activo fijo
Cuando la organización recibe un bien de uso duradero, como maquinaria, equipos informáticos o un vehículo, ese bien se registra como inmovilizado material o activo no corriente. El asiento reconoce simultáneamente el activo y el ingreso por donación, lo que refleja el incremento real de los recursos de la organización en ese periodo.
A partir del momento del registro, el bien donado entra en el ciclo normal de gestión del activo. Si es depreciable, comenzará a amortizarse según la vida útil estimada y el método que la organización aplique de forma consistente. Esto significa que el impacto del bien donado se distribuye a lo largo de los ejercicios en que presta servicio; no se concentra todo en el año de recibo.
Asiento cuando el bien es un inventario o consumible
Si el bien donado está destinado a consumirse o distribuirse en el corto plazo, como alimentos, medicamentos o materiales de oficina, se registra como existencias o inventario. El asiento sigue el mismo principio —cargo al activo, abono al ingreso—, pero la cuenta de activo corresponde a inventarios o existencias en lugar de inmovilizado.
Cuando ese inventario se distribuya o consuma, se reconocerá el gasto correspondiente y la cuenta de existencias quedará saldada. De esa forma, el estado de resultados refleja tanto el ingreso de la donación como el gasto derivado de su uso, lo que ofrece una imagen completa del ciclo de vida del recurso recibido. Si quieres profundizar en los detalles de este proceso, puedes revisar el contenido sobre el registro contable de donaciones en especie.
Errores frecuentes al valorar un bien donado
Conocer los errores más comunes en este proceso es útil porque la mayoría no se cometen por desconocimiento total del tema, sino por aplicar criterios razonables pero incorrectos. El error más habitual es usar el precio original de compra del donante como valor contable del bien. Ese precio no refleja el estado actual del activo ni su valor real en el mercado en la fecha del recibo.
Otro error que se observa con frecuencia en organizaciones pequeñas es no registrar donaciones de bajo valor unitario por considerarlas insignificantes. Aunque la materialidad es un principio contable válido, la acumulación de muchas donaciones pequeñas puede terminar siendo significativa, y la ausencia de registro impide conocer el volumen real de recursos que ingresan a la organización. Para conocer más sobre el tratamiento general de estos bienes, el artículo sobre donaciones en especie amplía cada caso con ejemplos prácticos.
¿Qué dice la normativa sobre la valoración de bienes donados?
La valoración de bienes donados está regulada por distintos marcos normativos según el país y el tamaño de la organización. Sin embargo, todos comparten el mismo criterio central: el valor razonable es la base de medición obligatoria para las donaciones en especie no monetarias. Esto está recogido de forma explícita en la norma 18.ª del Plan General Contable español, en la NIIF 13 a nivel internacional y en la NIF E-2 en México, entre otros.
Las donaciones no monetarias o en especie se valoran por el valor razonable del bien recibido en la fecha en que se produce la transferencia de control.
Para las organizaciones que aplican las NIIF para las Pymes, la norma exige que el bien donado cumpla el criterio de medición fiable antes de reconocerse como activo. Esto significa que, si no es posible obtener un valor razonable confiable, por ejemplo, para bienes muy especializados o en mal estado, la entidad debe evaluar si el reconocimiento procede o si corresponde revelarlo únicamente en las notas a los estados financieros. En el marco de la contabilidad para organizaciones sin fines de lucro, estas decisiones tienen un impacto directo en la imagen que proyectan las cuentas anuales ante donantes e instituciones.
Para entidades acogidas a la Ley 49/2002 en España, el registro de bienes donados también tiene relevancia fiscal directa, ya que estos deben incluirse en la memoria económica anual. En el caso de México, la NIF E-2 establece que los donativos recibidos deben reconocerse como ingresos y clasifica el patrimonio según si el recurso es restringido, restringido temporalmente o no restringido. Si quieres entender cómo esto encaja en el sistema contable completo de una organización sin fines de lucro, el artículo sobre contabilidad de una ONG ofrece una perspectiva más amplia del conjunto.
Preguntas frecuentes
¿Qué pasa si no existe un precio de mercado claro para el bien donado?
Cuando no existe un mercado activo con precios públicos para el bien recibido, la norma permite descender al segundo y tercer nivel de la jerarquía de valor razonable. En el nivel 2, se usan precios de bienes comparables ajustados por diferencias de condición. En el nivel 3, se recurre a modelos de estimación internos o a una tasación realizada por un perito externo independiente. Lo que no se puede hacer es simplemente omitir el registro. Si la valoración resulta impracticable tras agotar todas las opciones disponibles, la norma admite que el hecho quede revelado con detalle en las notas a los estados financieros, incluyendo una descripción del bien y la razón por la que no se pudo valorar con fiabilidad.
¿Quién determina el valor razonable de una donación en especie?
La responsabilidad de determinar el valor razonable recae en la organización receptora, no en el donante. La entidad puede hacerlo internamente consultando precios de mercado o catálogos cuando el bien tiene referencias claras. Para bienes más complejos, como inmuebles, vehículos de valor significativo o activos especializados, lo recomendable es encargarlo a un perito o tasador externo habilitado, cuyo informe queda como respaldo documental del proceso. En ningún caso el valor que el donante declare en su propia documentación fiscal es la cifra que debe usarse en los libros de la organización receptora, aunque puede servir como referencia inicial.
¿Hay que registrar el bien donado aunque no se vaya a usar de inmediato?
Sí. El reconocimiento contable no depende del uso, sino del control. Desde el momento en que la organización tiene el poder de disponer del bien, este debe aparecer en los libros como activo, independientemente de si se usará mañana o en seis meses. Dejar un bien fuera del balance porque aún está en bodega o pendiente de asignación es un error que distorsiona el patrimonio de la entidad y puede generar observaciones en una revisión contable o auditoría externa.
¿Cómo se valora una donación de servicios o trabajo voluntario?
La donación de servicios, como asesoría legal, diseño gráfico o trabajo voluntario especializado, solo puede reconocerse contablemente si el valor razonable del servicio puede medirse con fiabilidad y si ese servicio habría implicado un gasto real para la organización si no hubiera sido donado. El valor se determina usando la tarifa de mercado vigente para ese tipo de servicio en la fecha en que se presta. El trabajo voluntario no especializado, por su parte, generalmente no se reconoce como ingreso porque su valoración no resulta suficientemente fiable ni consistente.
¿Cuál es la diferencia entre valor razonable y valor en libros en una donación?
El valor razonable es el precio que el bien tiene en el mercado en la fecha de recibo, determinado según los niveles de la jerarquía normativa. El valor en libros, en cambio, es el importe al que el bien aparece registrado en los estados financieros de la entidad en un momento posterior, una vez aplicadas las amortizaciones acumuladas o los ajustes por deterioro. Al momento del registro inicial, el valor razonable y el valor en libros coinciden exactamente. Con el paso del tiempo y la amortización del activo, el valor en libros disminuye, mientras que el valor razonable puede variar al alza o a la baja según las condiciones del mercado.
¿Qué información debe incluirse en las notas a los estados financieros sobre donaciones?
Las notas a los estados financieros deben incluir, como mínimo, una descripción de los bienes donados recibidos durante el periodo, el valor razonable asignado a cada uno o al conjunto, el método de valoración utilizado y el nivel de la jerarquía aplicado. Si alguna donación no pudo registrarse por imposibilidad de valoración fiable, debe explicarse el motivo y describirse el bien en términos físicos o cuantitativos alternativos. Esta información aporta transparencia ante donantes, auditores y autoridades fiscales, y es especialmente relevante para las entidades que están acogidas a regímenes fiscales especiales para organizaciones sin fines de lucro.
¿Puede una organización omitir el registro de un bien donado si es difícil de valorar?
No de forma general. La dificultad de valoración no autoriza automáticamente la omisión del registro. La norma solo admite no reconocer un bien cuando resulta imposible determinar su valor razonable con suficiente fiabilidad tras haber agotado todos los métodos disponibles. Un caso excepcional reconocido en algunas normativas, como la NIF E-2, es el de piezas de colección que se destinan exclusivamente a exhibición pública o investigación, que pueden quedar sin reconocer monetariamente si se cumplen ciertas condiciones específicas. En todos los demás casos, la organización debe valorar el bien por el método que resulte más adecuado y documentar el proceso.
Conclusión
Valorar contablemente un bien donado no es una decisión discrecional: la norma establece con claridad que el criterio aplicable es el valor razonable en la fecha de recibo. Entender este principio desde el principio te evita correcciones posteriores y garantiza que tus estados financieros reflejen la realidad económica de tu organización.
Los tres niveles de valoración te dan un camino estructurado para llegar a esa cifra: primero los precios de mercado activo, luego los comparables observables y, si es necesario, los modelos de estimación o la tasación pericial. Aplicar ese orden de forma consistente, documentar cada paso y registrar la donación en la fecha correcta son las tres acciones concretas que marcan la diferencia entre un registro sólido y uno que genera observaciones en una auditoría.
Si este tema te resultó útil, en este sitio web encontrarás más contenidos que cubren otros aspectos de la contabilidad para organizaciones sin fines de lucro con el mismo nivel de detalle y claridad. Hay mucho más por explorar.
Sigue aprendiendo:
Contabilidad de asociaciones civiles
¿Cómo se contabiliza un convenio de cooperación internacional?
Registro contable de donaciones en especie
Subvenciones para ONG: El dinero existe, ¿Sabes cómo gestionarlo?
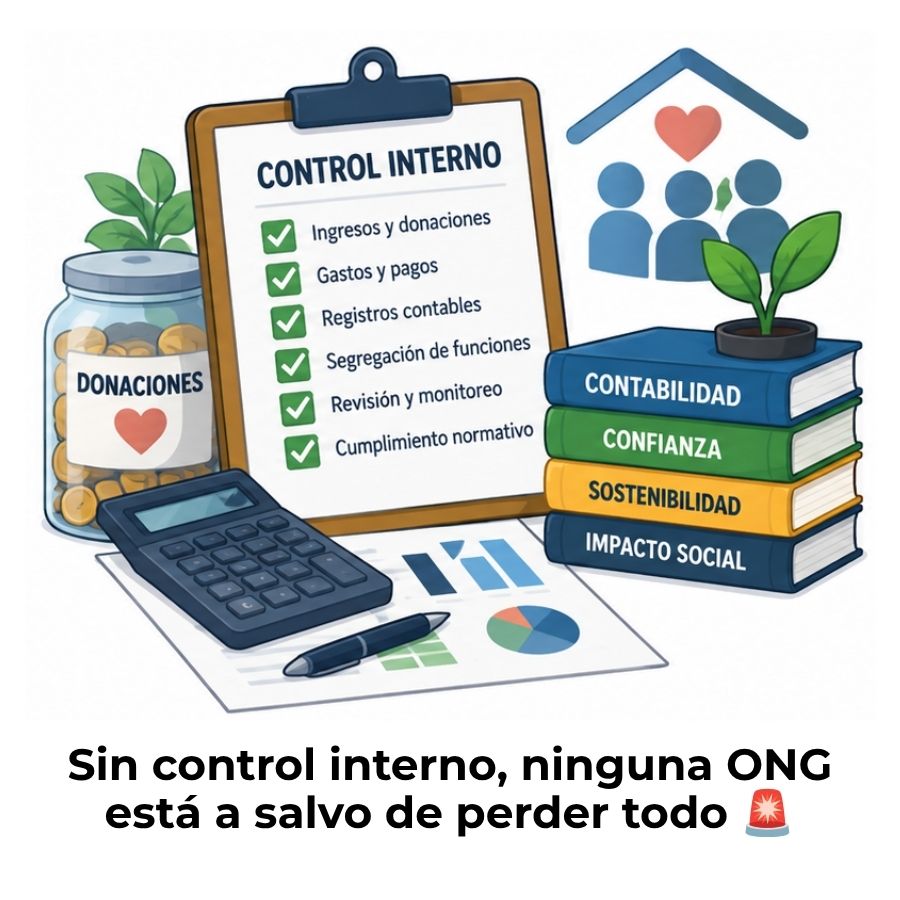
Control interno en organizaciones sin fines de lucro
Exención del impuesto a la renta para una ONG
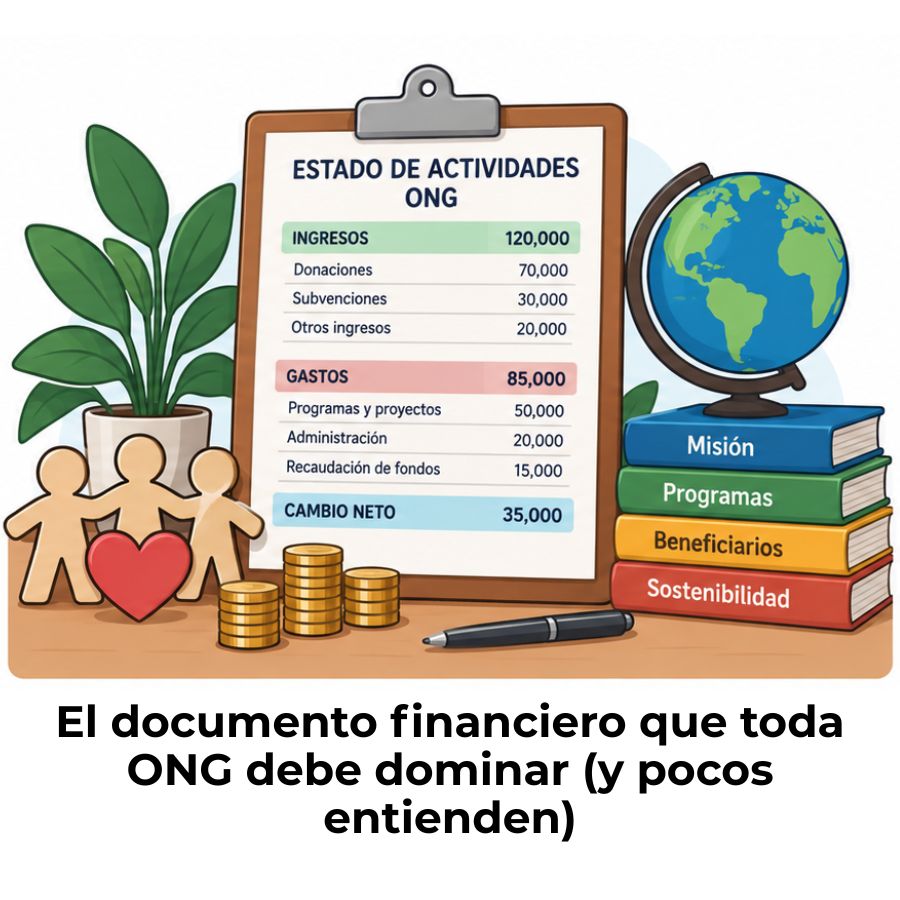
Estado de actividades de una ONG
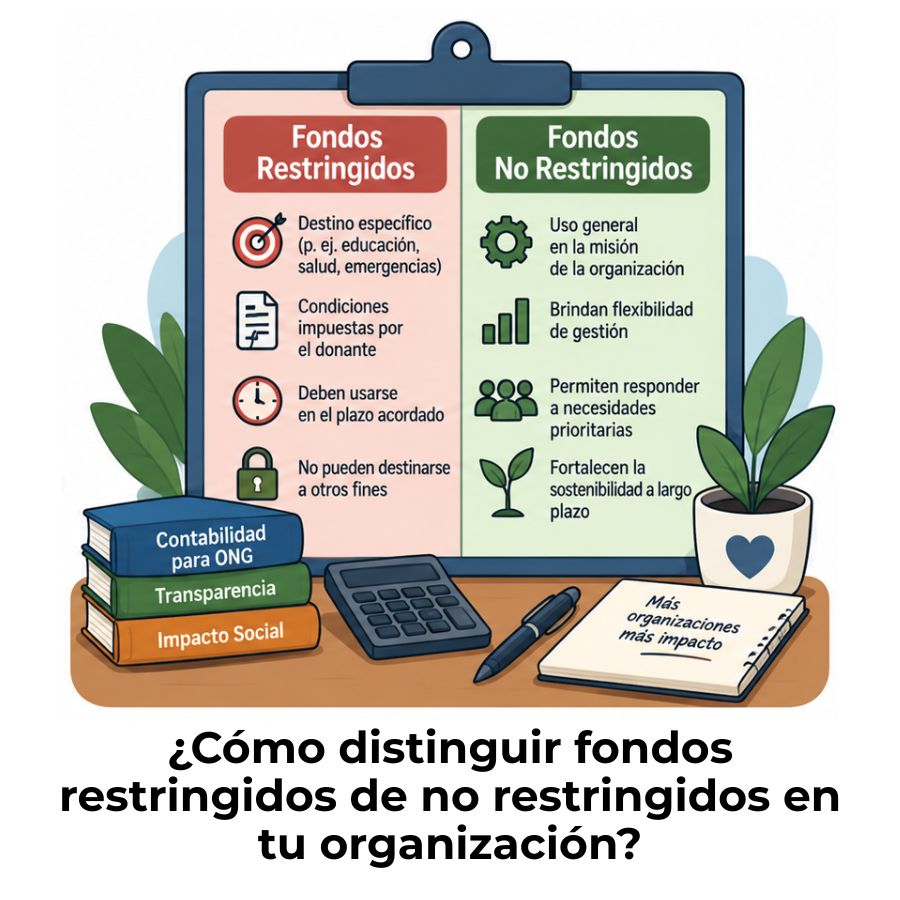
Diferencia entre fondos restringidos y no restringidos
