
Una asociación civil y una fundación no son lo mismo, aunque ambas pertenezcan al mundo de las organizaciones sin fines de lucro. La diferencia está en cómo nacen, quién las gobierna y cómo llevan su contabilidad. Si estás evaluando cuál figura encaja mejor con tu proyecto, o simplemente quieres entender cómo funcionan, a continuación encontrarás las respuestas que buscas.
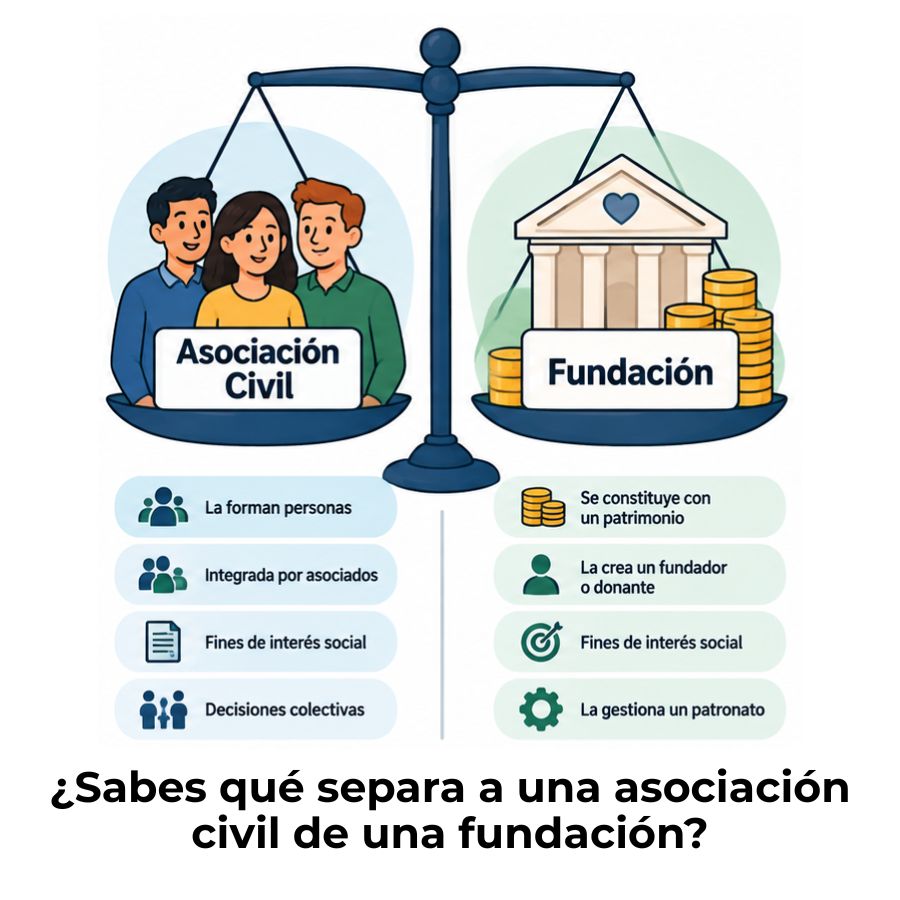
¿Qué es una asociación civil y qué es una fundación?
Antes de comparar las dos figuras, conviene tener clara la esencia de cada una. Aunque ambas operan sin fines de lucro y buscan un beneficio social, su punto de partida es completamente distinto: una se construye sobre personas y la otra sobre un patrimonio. Esa diferencia de origen determina todo lo demás: cómo se gobiernan, cómo registran sus operaciones y qué obligaciones asumen ante el fisco.
Definición de asociación civil
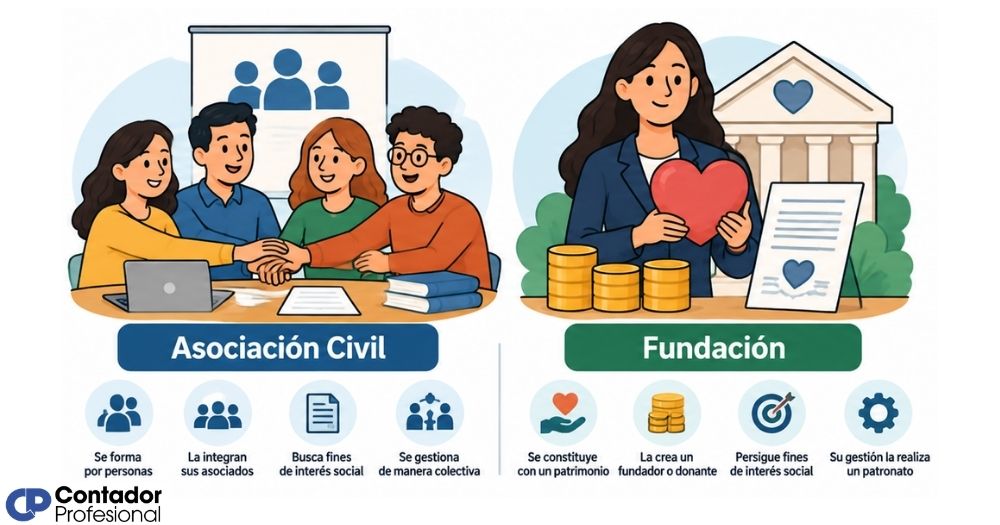
Una asociación civil es una persona moral formada por dos o más personas que se unen de forma voluntaria para realizar actividades lícitas sin un fin preponderantemente lucrativo. Sus miembros, llamados asociados o socios, participan activamente en las decisiones de la organización y pueden incorporar a más personas con el tiempo. En México, esta figura está regulada por el Código Civil Federal.
El rasgo que la define no es la ausencia total de ingresos, sino que esos ingresos no se reparten entre los socios: se reinvierten en el objeto social de la organización. Eso la distingue de una sociedad mercantil, donde el lucro distribuible sí es el objetivo central.
Definición de fundación
Una fundación es una persona moral de carácter privado que nace cuando una o más personas destinan de forma permanente un patrimonio a un fin de interés general. La clave de la fundación no es quiénes la integran, sino qué bienes se afectan y con qué propósito. No tiene socios; en cambio, tiene un órgano de administración llamado patronato, que vela por el cumplimiento del fin fundacional.
A diferencia de la asociación civil, la fundación exige desde su constitución acreditar que el patrimonio inicial es suficiente para alcanzar sus objetivos. Ese requisito es uno de los filtros que hacen que su proceso de constitución sea más exigente.
¿Cuáles son las diferencias entre asociación civil y fundación?
La forma más clara de ver las diferencias es colocarlas lado a lado. Cada dimensión —desde el origen hasta las obligaciones contables— muestra que son figuras diseñadas para proyectos con lógicas distintas. La tabla siguiente resume los puntos de comparación más relevantes para quien está evaluando cuál figura adoptar.
| Criterio | Asociación civil | Fundación |
|---|---|---|
| Base constitutiva | Personas / socios | Patrimonio afectado |
| Número mínimo de fundadores | 2 personas | 1 o más fundadores |
| ¿Tiene socios? | Sí, pueden incorporarse nuevos | No tiene socios |
| Órgano de gobierno | Asamblea de socios + Comisión Directiva | Patronato |
| Patrimonio inicial obligatorio | No se exige | Sí, debe acreditarse |
| Toma de decisiones | Democrática (votación en asamblea) | El patronato decide |
| Fuente principal de ingresos | Cuotas de socios y actividades | Rendimientos del patrimonio y donativos |
| Complejidad del trámite de constitución | Media | Alta (requiere plan trienal y más documentos) |
| Puede solicitar ser donataria autorizada | Sí, cumpliendo requisitos del SAT | Sí, cumpliendo requisitos del SAT |
| Destino del patrimonio al disolverse | A otra entidad similar o según estatutos | A otra entidad con objeto similar |
Origen y patrimonio: la distinción más importante
La diferencia más profunda entre estas dos figuras está en el punto de partida. Una asociación civil nace de la voluntad colectiva de personas; una fundación nace de la voluntad de afectar bienes a un propósito. Esto no es un detalle menor: define quién tiene el control, cómo se financia la organización y qué tan estable puede ser su estructura a lo largo del tiempo.
En una asociación civil, la organización puede surgir con recursos mínimos porque lo que importa es el acuerdo entre sus fundadores. Con el paso del tiempo, los socios pueden incorporarse, salir o cambiar, lo que da flexibilidad, pero también significa que el grupo de control original puede diluirse o transformarse.
En una fundación, el patrimonio inicial es el elemento central. Sin bienes o recursos suficientes, no hay fundación posible. Eso la hace más estable en cuanto a su misión —el patrimonio no «se va»—, pero también más difícil de constituir para quien no cuenta con capital propio o empresarial que aportar desde el inicio.
Estructura de gobierno en cada figura jurídica
El gobierno interno de una organización sin fines de lucro no es un tecnicismo menor: define quién toma las decisiones, quién responde por ellas y cómo se rinde cuentas. La diferencia entre asociación civil y fundación se nota con especial claridad en sus órganos de gobierno. Conocerlos ayuda a anticipar cómo funcionará la organización en la práctica.
¿Cómo se gobierna una asociación civil?
La asociación civil organiza su gobierno en torno a dos órganos principales. El primero es la Asamblea de Asociados, que reúne a todos los socios y tiene la autoridad máxima para tomar decisiones estratégicas, aprobar estados financieros y elegir a quienes la administran. El segundo es la Comisión Directiva, integrada por un presidente, secretario, tesorero y vocales, que ejecuta las decisiones de la asamblea en el día a día.
En algunas asociaciones con muchos socios, la legislación también exige un órgano de fiscalización que supervisa la gestión de la comisión directiva. Este modelo de tres capas busca que el control no recaiga en una sola persona y que la toma de decisiones sea participativa.
¿Cómo se gobierna una fundación?
La fundación no tiene socios y, por eso, tampoco tiene asamblea. Su órgano de gobierno central es el patronato, que concentra tanto la administración como la representación legal de la entidad. Los patronos son designados en el acto constitutivo y son responsables de que los recursos se destinen exclusivamente al fin fundacional.
Esto tiene una implicación práctica importante: el control de la fundación permanece en manos de quienes la fundaron o de quienes ellos designen. No existe un mecanismo de votación abierta que pueda cambiar la dirección de la organización desde fuera, lo que da estabilidad a la misión, pero también concentra la responsabilidad.
Comparación de órganos de gobierno
| Órgano | Asociación civil | Fundación |
|---|---|---|
| Máxima autoridad | Asamblea de asociados | Patronato |
| Administración ejecutiva | Comisión Directiva | El propio Patronato |
| Fiscalización interna | Órgano de fiscalización (si aplica) | Autoridad de aplicación estatal |
| ¿Pueden incorporarse nuevos miembros? | Sí | No (no hay membresía) |
Contabilidad y obligaciones fiscales de cada figura
Tanto la asociación civil como la fundación tributan bajo el Título III de la Ley del Impuesto sobre la Renta (LISR), que agrupa a las personas morales con fines no lucrativos. Aunque comparten ese mismo marco, sus obligaciones contables y fiscales tienen matices propios que el contador responsable debe conocer antes de definir los procesos de registro.
Contabilidad de la asociación civil
La contabilidad de asociaciones civiles parte de un principio básico: los ingresos que recibe —ya sean cuotas de socios, donativos o ingresos por actividades— no pueden distribuirse entre los asociados. Todo debe reinvertirse en el objeto social. Por eso, la contabilidad debe reflejar con claridad que los recursos se destinan exclusivamente a los fines que justifican la existencia de la organización.
Cuando una asociación civil obtiene ingresos por actividades ajenas a su objeto social, esos ingresos pueden quedar gravados con ISR como si fueran de una persona moral del régimen general. Por eso, la separación contable entre ingresos propios del objeto social e ingresos adicionales es un punto crítico que no puede descuidarse.
Si la asociación obtiene la autorización del SAT como donataria autorizada, se suman obligaciones adicionales: emitir CFDI de donativos, presentar la transparencia patrimonial en el portal del SAT y limitar los gastos de administración al porcentaje que establece la normativa vigente.
Contabilidad de la fundación
En la contabilidad de fundaciones, el elemento central es el patrimonio fundacional: su registro, su conservación y el seguimiento de los rendimientos que genera. A diferencia de la asociación civil, la fundación tiene una obligación más estricta de demostrar que el patrimonio se mantiene intacto y que solo se utilizan sus frutos para cumplir el objeto social.
Las fundaciones también deben presentar un plan de ingresos y egresos —conocido en algunos países como plan trienal— al momento de su constitución, y están sujetas a controles más rigurosos por parte de la autoridad de aplicación. La transparencia en el uso del patrimonio no es opcional: es una condición para mantener la figura vigente.
¿Cuándo conviene constituir una asociación civil y cuándo una fundación?
No existe una figura mejor que la otra en términos absolutos. La elección depende de tres preguntas concretas: ¿quién impulsa el proyecto?, ¿con qué recursos se cuenta al inicio?, ¿cómo se quiere gobernar la organización? Responder estas tres preguntas de forma honesta lleva a la figura jurídica correcta casi siempre.
Elige una asociación civil cuando el proyecto lo sostiene un grupo de personas que quieren participar activamente en la toma de decisiones, cuando no se cuenta con un patrimonio inicial significativo o cuando se espera que la organización crezca incorporando más socios con el tiempo. Es también la figura natural para comunidades, clubes, redes temáticas y colectivos de base.
Elige una fundación cuando una persona, familia o empresa quiere destinar capital propio a una causa social y prefiere que el control de esa misión permanezca en manos de quienes la impulsaron, sin que nuevos miembros puedan modificar la dirección del proyecto. Es la figura adecuada cuando el patrimonio ya existe y la misión debe sostenerse en el largo plazo sin depender de cuotas o nuevos socios.
Elige asociación civil si…
- Tu proyecto lo impulsa un grupo de personas.
- No cuentas con un patrimonio inicial importante.
- Quieres una estructura de gobierno participativa.
- Esperas incorporar más socios con el tiempo.
- Tu objetivo es cultural, deportivo, educativo o comunitario.
Elige fundación si…
- Cuentas con capital propio que destinar a una causa.
- Quieres que el control de la misión permanezca estable.
- No necesitas un colectivo de socios que vote decisiones.
- La organización la impulsa una persona, familia o empresa.
- El proyecto debe sostenerse en el largo plazo con rendimientos.
Un punto que vale la pena mencionar: ambas figuras pueden solicitar la autorización como donataria autorizada ante el SAT, lo que les permite emitir recibos deducibles de impuestos a sus donantes. Ese proceso es independiente de la figura jurídica y depende del objeto social de cada organización, no de si es asociación o fundación. Para profundizar en el universo más amplio de estas organizaciones, también puede ser de utilidad entender la diferencia entre ONG y fundación, que completa el panorama de las figuras disponibles.
Si te interesa conocer el marco contable que aplica a todas estas organizaciones en su conjunto, la contabilidad para organizaciones sin fines de lucro ofrece una visión completa de los principios y normas que las rigen.
Preguntas frecuentes
¿Una fundación puede tener socios?
No. Una fundación no tiene socios porque su estructura no se organiza en torno a personas que se asocian voluntariamente, sino en torno a un patrimonio que se afecta a un fin. Su órgano de gobierno, el patronato, está formado por patronos designados en el acto constitutivo o por quienes ellos nombren, pero no existe membresía abierta ni mecanismo de incorporación de nuevos integrantes como el que existe en una asociación civil.
¿Qué pasa con el patrimonio cuando se disuelve una asociación civil?
Cuando una asociación civil se disuelve, su patrimonio no puede repartirse entre los socios. Debe destinarse a otra entidad con un objeto social similar o a la finalidad que los propios estatutos hayan previsto. En el caso de las donatarias autorizadas, el SAT exige que el patrimonio se transmita a otra donataria autorizada y que se emita el comprobante fiscal correspondiente. Este principio de irrevocabilidad garantiza que los recursos siempre se mantengan dentro del sector social.
¿Cuál es la diferencia entre una ONG y una fundación?
Una ONG (Organización No Gubernamental) es un término descriptivo, no una figura jurídica específica. Describe a cualquier organización de la sociedad civil que opera sin fines de lucro y de forma independiente del gobierno. Una fundación, en cambio, sí es una figura jurídica concreta con características legales definidas. Una fundación puede ser una ONG, pero no toda ONG es una fundación: también puede ser una asociación civil, una sociedad civil o incluso un fideicomiso.
¿Ambas figuras pueden obtener la calidad de donataria autorizada?
Sí. Tanto la asociación civil como la fundación pueden solicitar al SAT la autorización para recibir donativos deducibles de impuestos, siempre que su objeto social esté alineado con las actividades que la Ley del ISR reconoce como elegibles. El proceso no es automático: requiere presentar una solicitud formal, cumplir requisitos documentales y mantener las condiciones que motivaron la autorización para no perderla.
¿Una asociación civil puede convertirse en fundación?
No existe un mecanismo directo de conversión entre figuras. En la práctica, una asociación civil no puede «transformarse» en fundación mediante un trámite simple, porque son estructuras con lógicas distintas: una tiene socios y la otra tiene patrimonio como base. Lo que puede ocurrir es que los socios de una asociación decidan disolver la entidad y constituir una nueva fundación de forma independiente, transfiriendo el patrimonio bajo las reglas que la legislación establece para cada caso.
¿Qué órgano fiscaliza a las fundaciones?
Las fundaciones están sujetas a un control externo ejercido por la autoridad estatal de aplicación, que varía según el país o la entidad federativa. En México, la supervisión puede recaer en la Secretaría de Hacienda a través del SAT en materia fiscal, y en el organismo registral correspondiente según la entidad donde se constituyó. Ese control externo es más estricto que el que enfrentan las asociaciones civiles, lo que explica por qué la constitución de una fundación exige más documentación y plazos más largos.
¿Cuál es el tratamiento contable del patrimonio en una fundación?
El patrimonio de una fundación debe registrarse como un elemento central de sus estados financieros, diferenciando claramente entre el capital fundacional original y los rendimientos que genera. Los rendimientos son los recursos que se pueden destinar al cumplimiento del objeto social, mientras que el patrimonio en sí debe conservarse. Esta distinción es fundamental para cumplir con las Normas de Información Financiera aplicables y para demostrar ante la autoridad que la fundación opera de forma transparente y conforme a su misión.
Conclusión
La diferencia entre asociación civil y fundación va mucho más allá del nombre: son figuras jurídicas con lógicas propias que determinan cómo se gobierna la organización, cómo se financia y cómo se lleva su contabilidad. La asociación civil nace de personas que se unen; la fundación, de un patrimonio que se destina a un fin. Entender ese punto de partida es la clave para elegir correctamente.
A lo largo de este artículo encontraste los criterios que distinguen a cada figura en términos de gobierno, origen de recursos y obligaciones fiscales. Ahora puedes aplicar esa información de forma concreta: si tu proyecto lo sostiene un grupo activo de personas, una asociación civil probablemente encaja mejor; si tienes capital que destinar a una misión de largo plazo, la fundación puede ser la respuesta.
Si quieres seguir profundizando en el mundo de las organizaciones sin fines de lucro, este sitio web tiene mucho más contenido sobre contabilidad, fiscalidad y estructura legal de estas entidades. Hay mucho por aprender y cada tema que domines te dará una ventaja real al momento de gestionar o asesorar a este tipo de organizaciones.
Sigue aprendiendo:
Registro contable de las cuotas de membresía
¿Qué pasa con el patrimonio al disolver una fundación?
Valoración contable de un bien donado
Auditoría de ONGs: Transparencia que genera más donaciones
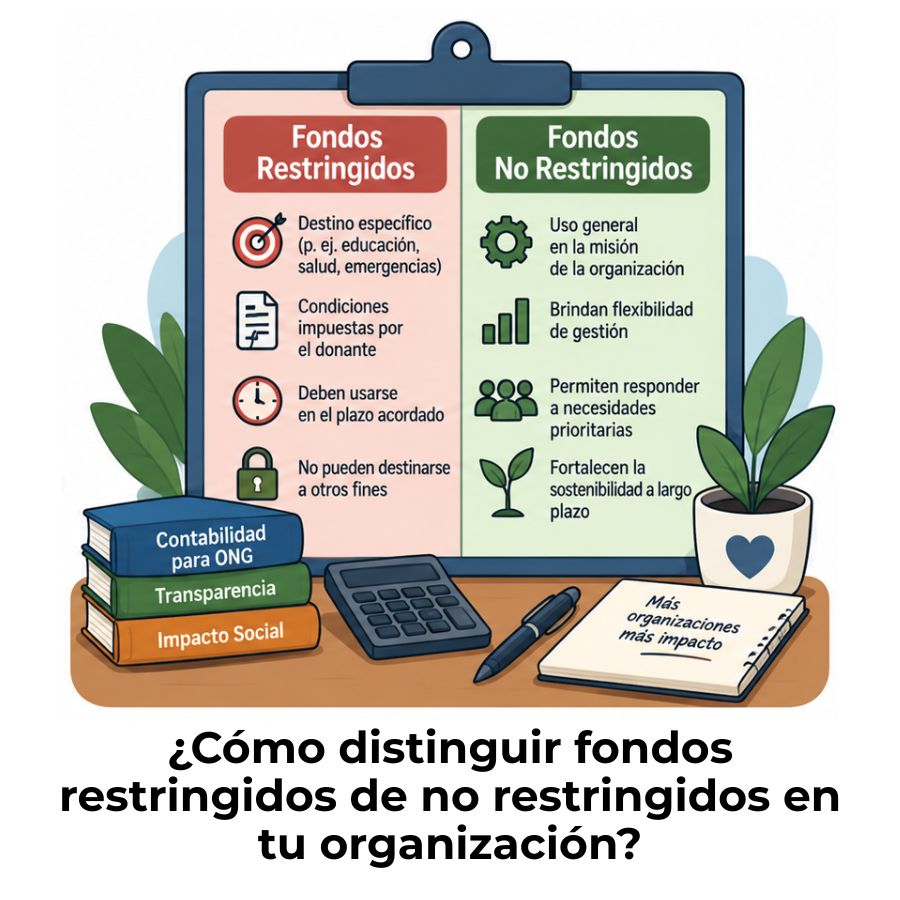
Diferencia entre fondos restringidos y no restringidos
Contabilidad por fondos en una ONG: ¿Cómo funciona?
Exención del impuesto a la renta para una ONG
Registro contable de donaciones en especie
