
Los gastos de recaudación de fondos se contabilizan como una categoría funcional independiente dentro de los estados financieros de una organización sin fines de lucro. Bajo los principios de contabilidad generalmente aceptados (GAAP), deben separarse de los gastos de programa y de los gastos de gestión general, y reportarse en el estado de gastos funcionales que toda ONG está obligada a presentar.
¿Qué son los gastos de recaudación de fondos en una ONG?
Cuando una organización sin fines de lucro pone en marcha acciones para conseguir donaciones, subvenciones o apoyos económicos, los recursos que invierte en esas acciones tienen un nombre contable preciso: gastos de recaudación de fondos. Según los principios de contabilidad generalmente aceptados (GAAP), estos gastos representan todos los costos en que incurre la organización al solicitar contribuciones monetarias y no monetarias de individuos, fundaciones, empresas u organismos gubernamentales.
Lo que distingue a esta categoría de otras es su propósito: cualquier gasto que exista porque la organización necesita conseguir financiamiento externo entra aquí. No importa si se trata de un evento presencial, una campaña digital o la contratación de un profesional especializado en captación; si su función principal es atraer recursos, el gasto es de recaudación.
Diferencia entre gastos de programa y gastos de recaudación
El punto que más confunde a quienes se acercan por primera vez a la contabilidad de organizaciones sin fines de lucro es la frontera entre estas dos categorías. Los gastos de programa son los que se producen al ejecutar la misión de la organización: educar, atender, capacitar o proteger a los beneficiarios. Los gastos de recaudación, en cambio, son los que se producen al buscar los recursos necesarios para poder ejecutar esa misión. Son dos cosas distintas, aunque ocurran en la misma organización.
Una forma sencilla de identificarlos: si el gasto existe porque la organización quiere conseguir dinero de alguien externo, es de recaudación. Sí existe porque la organización está atendiendo a sus beneficiarios o cumpliendo su propósito social; es de programa. Esta distinción, aunque parece conceptual, tiene consecuencias directas en los estados financieros.
¿Qué actividades generan gastos de recaudación?
Hay una variedad de actividades que quedan dentro de esta categoría. Conocerlas ayuda a identificar correctamente los gastos en el momento del registro.
- Campañas de correo directo: Los costos de diseño, impresión y envío de cartas o materiales físicos para solicitar donaciones se registran como gastos de recaudación.
- Eventos de captación: Cenas benéficas, maratones, galas y subastas generan gastos de logística, catering, venue y comunicación que pertenecen a esta categoría.
- Publicidad y marketing de captación: Los anuncios digitales, contenido en redes sociales y cualquier material cuyo propósito sea atraer donantes se clasifican aquí.
- Honorarios de consultores de recaudación: Cuando se contrata a un profesional externo para diseñar estrategias de fundraising, ese costo es de recaudación.
- Elaboración y distribución de manuales de solicitud: Los materiales informativos preparados específicamente para solicitar contribuciones entran en esta categoría.
- Mantenimiento de listas de donantes: Los costos de gestión de bases de datos y herramientas de CRM orientadas a la relación con donantes también aplican aquí.
Clasificación funcional de gastos en organizaciones sin fines de lucro
La contabilidad de una organización sin fines de lucro organiza sus gastos en dos grandes grupos: los gastos de servicios del programa y los gastos de actividades de soporte. Dentro de este segundo grupo se encuentran la gestión general y la recaudación de fondos. Entender este esquema es la base para contabilizar correctamente cualquier gasto dentro de una ONG, porque el registro incorrecto distorsiona la información que reciben donantes, auditores y organismos reguladores.
Esquema de clasificación funcional de gastos
Gastos de programa
Costos que ejecutan directamente la misión: talleres, atención a beneficiarios, materiales educativos, salarios de personal de campo.
Gastos de gestión general
Costos operativos que sostienen la organización: contabilidad, dirección ejecutiva, recursos humanos, sistemas de información.
Gastos de recaudación
Costos para conseguir contribuciones externas: eventos benéficos, campañas de captación, honorarios de fundraisers, materiales de solicitud.
Gastos de programa o servicios del programa
Son los gastos que producen un beneficio directo para los destinatarios de la misión de la organización. Si una ONG capacita a jóvenes en oficios, el salario del instructor, los materiales del taller y el alquiler del espacio donde se dicta la capacitación son gastos de programa. Esta categoría siempre debe ser la más grande en proporción, porque refleja cuántos recursos se destinan efectivamente a cumplir el propósito social de la entidad.
Gastos de gestión y generales
Incluyen todos los costos que permiten que la organización funcione como entidad, pero que no están ligados directamente a un programa específico ni a la recaudación. La contabilidad general, los honorarios legales, la auditoría externa, la gestión de nóminas y la dirección ejecutiva son ejemplos claros. Bajo los GAAP, las actividades de recursos humanos se clasifican aquí porque apoyan a la organización en su conjunto, no a un programa o función concreta.
Gastos de recaudación de fondos
Abarcan todos los costos en que incurre la organización para solicitar contribuciones, sean monetarias o no monetarias. Incluso los costos de solicitar servicios voluntarios en especie se clasifican como recaudación, aunque esos servicios no cumplan los criterios para ser reconocidos como ingreso en los estados financieros. Este matiz es importante porque suele pasarse por alto: la naturaleza del gasto (recaudar) es lo que determina su categoría, no si el resultado fue o no exitoso.
¿Cómo se registran contablemente los gastos de recaudación?
El registro de estos gastos sigue el mismo principio contable que el de cualquier otro: se reconocen cuando se incurre en ellos, no cuando se pagan (base de devengo). La diferencia está en cómo se etiquetan dentro del sistema contable. Cada transacción debe codificarse con su clasificación funcional desde el primer momento del registro, porque ese código determina cómo aparecerá en los estados financieros y en el reporte anual.
Registro en el estado de gastos funcionales
El estado de gastos funcionales es el documento financiero donde todos estos registros confluyen. Tiene un formato de matriz: las filas representan la naturaleza del gasto (salarios, alquiler, suministros, honorarios profesionales) y las columnas representan las funciones (programa, gestión general, recaudación). Cada gasto aparece distribuido en la columna que corresponde a su función, lo que permite ver de un vistazo cuánto destina la organización a cada área.
| Naturaleza del gasto | Programa | Gestión general | Recaudación | Total |
|---|---|---|---|---|
| Salarios y beneficios | $18.000 | $6.000 | $4.000 | $28.000 |
| Alquiler y servicios | $3.500 | $1.200 | $800 | $5.500 |
| Materiales y suministros | $2.000 | $400 | $1.200 | $3.600 |
| Honorarios profesionales | $1.000 | $2.500 | $3.000 | $6.500 |
| Publicidad y comunicación | $500 | $200 | $2.800 | $3.500 |
| Total | $25.000 | $10.300 | $11.800 | $47.100 |
Este ejemplo muestra cómo los salarios, por ejemplo, no van todos a una sola columna. Si una persona dedica el 60 % de su tiempo al programa, el 20 % a gestión y el 20 % a recaudación, su salario se distribuye en esa misma proporción entre las tres columnas. La asignación debe reflejar el uso real del recurso, no una estimación arbitraria.
Clasificación por naturaleza del gasto
Además de la clasificación funcional, los GAAP exigen presentar los gastos según su naturaleza, es decir, qué tipo de desembolso representa cada uno. Salarios, alquiler, electricidad, depreciación, honorarios y subvenciones otorgadas son ejemplos de categorías naturales. La norma FASB ASC 958 requiere que ambas clasificaciones —funcional y por naturaleza— aparezcan juntas en los estados financieros, ya sea en el cuerpo del informe, en las notas o en un estado financiero separado.
¿Cómo asignar gastos compartidos entre recaudación y otros programas?
Uno de los escenarios más frecuentes en organizaciones sin fines de lucro es el del gasto que no pertenece exclusivamente a una sola función. Un evento que combina presentaciones del programa con la solicitud de donaciones, o un empleado que dedica parte de su tiempo a recaudar fondos y parte a coordinar un proyecto, generan gastos mixtos que necesitan dividirse. Este proceso se llama asignación funcional de costos y tiene reglas claras que deben seguirse.
Métodos de asignación aceptados bajo los GAAP
Los GAAP no imponen un método único de asignación. Lo que sí exigen es que el método elegido sea razonable, esté justificado y se aplique de forma consistente período a período. Los más utilizados en la práctica son:
- Tiempo dedicado: Para salarios del personal, se registra el porcentaje del tiempo que cada persona dedica a cada función. Suele documentarse mediante hojas de control de horas o declaraciones de esfuerzo.
- Uso del espacio: Para gastos de alquiler o servicios públicos, se asigna la proporción según los metros cuadrados que utiliza cada función o departamento.
- Transacciones o unidades de actividad: Para gastos de sistemas o tecnología, se puede asignar según el número de transacciones procesadas por cada área.
- Beneficio directo identificable: Cuando es posible trazar una relación directa entre el gasto y la función que lo genera, esa relación directa prevalece sobre cualquier otro criterio de prorrateo.
Documentación y consistencia en la asignación
Elegir un método es solo el primer paso. Lo que valida esa elección ante una auditoría es la documentación. La organización debe ser capaz de explicar por qué eligió ese método, qué datos utiliza para aplicarlo y cómo garantiza que se usa de la misma forma cada año. Cambiar el método de asignación sin justificación puede generar observaciones durante una auditoría y dificultar la comparación de los estados financieros entre períodos.
Para saber más sobre cómo distribuir estos costos en situaciones más complejas, puedes consultar el artículo sobre asignar gastos compartidos entre los programas de una ONG, donde se desarrollan los criterios y ejemplos prácticos de prorrateo.
El estado de gastos funcionales: qué es y cómo se elabora
Este estado financiero es exclusivo de las organizaciones sin fines de lucro. No existe en la contabilidad de empresas con ánimo de lucro, y su propósito es mostrar con transparencia cómo distribuye la organización sus recursos entre las diferentes funciones que desempeña. Bajo FASB ASC 958, todas las organizaciones sin fines de lucro están obligadas a presentarlo como parte de su conjunto completo de estados financieros.
Estructura del estado de gastos funcionales
Su estructura es la de una matriz de doble entrada. Las filas listan las categorías naturales de gasto: salarios y prestaciones, honorarios, alquiler, suministros, depreciación, intereses, subvenciones otorgadas y otras categorías relevantes para la organización. Las columnas representan las funciones: cada programa de servicio se muestra en su propia columna, y después aparecen las columnas de gestión general y recaudación de fondos. La suma de cada fila debe coincidir con el gasto total en esa categoría natural durante el período.
¿Qué información debe revelar este estado financiero?
Más allá de los números, este estado debe revelar la metodología que la organización utilizó para asignar los gastos entre las diferentes funciones. Eso incluye una descripción de los criterios de prorrateo aplicados y las bases sobre las que se calcularon. La nota de revelación sobre la metodología de asignación es tan importante como los propios datos del estado, porque permite a auditores y donantes evaluar si las cifras son razonables y comparables con períodos anteriores.
Errores comunes al contabilizar gastos de recaudación
Conocer los errores más frecuentes es tan valioso como conocer las reglas correctas, porque ayuda a detectarlos antes de que afecten los reportes. Varios de estos errores tienen origen en la falta de claridad conceptual sobre qué corresponde a cada categoría funcional.
Otro error que aparece con frecuencia es el de no presentar el estado de gastos funcionales como documento separado cuando la organización tiene varios programas con niveles de gasto significativamente distintos. Integrar toda esa información en las notas sin un estado formal puede dificultar la lectura de los estados financieros y generar dudas en auditores y organismos otorgantes de subvenciones. La claridad en la presentación es parte del cumplimiento de la norma.
Si quieres ampliar tu comprensión del sistema contable aplicable a este tipo de entidades en su conjunto, el artículo sobre contabilidad para organizaciones sin fines de lucro ofrece una visión completa del marco que rige estas entidades.
Preguntas frecuentes
¿Los salarios del equipo de recaudación son gastos de recaudación?
Sí, pero con un matiz importante. Si un empleado dedica el cien por cien de su tiempo a actividades de captación de donantes, su salario completo se clasifica como gasto de recaudación. Si, en cambio, dedica parte de su tiempo a otras funciones, el salario debe distribuirse entre las categorías que correspondan según el tiempo real empleado en cada una. La clave está en el tiempo y el propósito de cada actividad, no en el título del puesto que ocupa la persona.
¿Qué pasa si un gasto sirve tanto para un programa como para recaudación?
Ese tipo de gasto se llama gasto compartido o conjunto, y debe distribuirse entre las funciones que lo utilizan mediante un método de asignación razonable. Los GAAP permiten usar distintos criterios —tiempo, espacio, número de transacciones— siempre que la metodología sea coherente y esté documentada. Lo que no está permitido es asignarlo completamente a una sola función cuando el gasto claramente beneficia a más de una, porque eso distorsiona los estados financieros y afecta la comparabilidad entre períodos.
¿Cómo afectan los gastos de recaudación a la imagen de la ONG ante los donantes?
Los donantes y organismos evaluadores utilizan la proporción de gastos de recaudación frente al total de gastos para medir la eficiencia de una organización. Una ONG que destina una porción muy alta de sus recursos a captar fondos puede generar desconfianza, aunque sus programas sean excelentes. Por eso, registrar estos gastos con precisión —sin inflados ni omisiones— es lo que garantiza que la imagen financiera reflejada en los estados sea honesta y defendible ante cualquier escrutinio externo.
¿Dónde se reportan los gastos de recaudación en el Formulario 990?
En el Formulario 990 del IRS, los gastos de recaudación de fondos se reportan en la columna específica destinada a esa función dentro del estado de gastos funcionales, que forma parte del formulario. Concretamente, aparecen diferenciados de los gastos de programa y de los de gestión general. Este reporte es público, lo que significa que cualquier persona puede consultarlo, y plataformas de evaluación de organizaciones benéficas lo utilizan para calcular métricas de eficiencia y transparencia.
¿Existe un límite máximo permitido de gastos de recaudación?
No existe un límite legal fijo establecido por los GAAP o por el IRS que prohíba superar un porcentaje específico de gastos de recaudación. Sin embargo, organismos independientes de evaluación de entidades sin fines de lucro sí establecen umbrales orientativos que usan como referencia para calificar la eficiencia de una organización. El verdadero límite es práctico: una proporción excesiva de gastos de recaudación puede afectar negativamente la captación futura, porque los donantes informados revisan esas métricas antes de decidir dónde contribuyen.
¿Se pueden capitalizar los gastos de recaudación de fondos?
En términos generales, no. Los gastos de recaudación de fondos se reconocen como gastos del período en que se incurren, no como activos susceptibles de capitalización. Esto se debe a que no generan un beneficio económico futuro identificable y mensurable que cumpla los criterios para ser reconocido como activo bajo los GAAP. Intentar capitalizarlos para diferir su impacto en los estados financieros sería una desviación de los principios contables aplicables a este tipo de organizaciones y podría generar observaciones en la auditoría.
¿Qué norma contable regula los gastos de recaudación en organizaciones sin fines de lucro?
La norma principal que regula la presentación y clasificación de estos gastos en Estados Unidos es la FASB ASC 958 (Accounting Standards Codification, Topic 958: Not-for-Profit Entities), complementada por la Actualización de Normas de Contabilidad (ASU) 2016-14, que consolidó los requisitos de presentación del estado de gastos funcionales y estableció que todos los gastos deben reportarse por función y por naturaleza de forma conjunta. Para organizaciones en países de habla hispana, aplican los marcos contables locales, que en muchos casos recogen principios equivalentes a los del FASB.
Conclusión
Los gastos de recaudación de fondos tienen una categoría contable propia dentro de los estados financieros de una organización sin fines de lucro. Separarlos correctamente de los gastos de programa y de gestión no es solo una exigencia técnica de los GAAP: es lo que permite que los estados financieros cuenten la historia real de cómo se usan los recursos de la organización.
A lo largo de este recorrido has visto qué actividades generan estos gastos, cómo se distribuyen cuando son compartidos, cómo se estructura el estado de gastos funcionales y cuáles son los errores que más conviene evitar. Aplicar estos principios con consistencia y dejar documentada la metodología de asignación te pone en una posición sólida frente a auditorías y donantes.
Si el tema te generó más preguntas o quieres profundizar en otros aspectos de la contabilidad para el sector social, este sitio web tiene más contenido sobre organizaciones sin fines de lucro que puede ayudarte a construir una comprensión más completa del sistema.
Sigue aprendiendo:
Gastos de programas en organizaciones sin fines de lucro
Exención del impuesto a la renta para una ONG
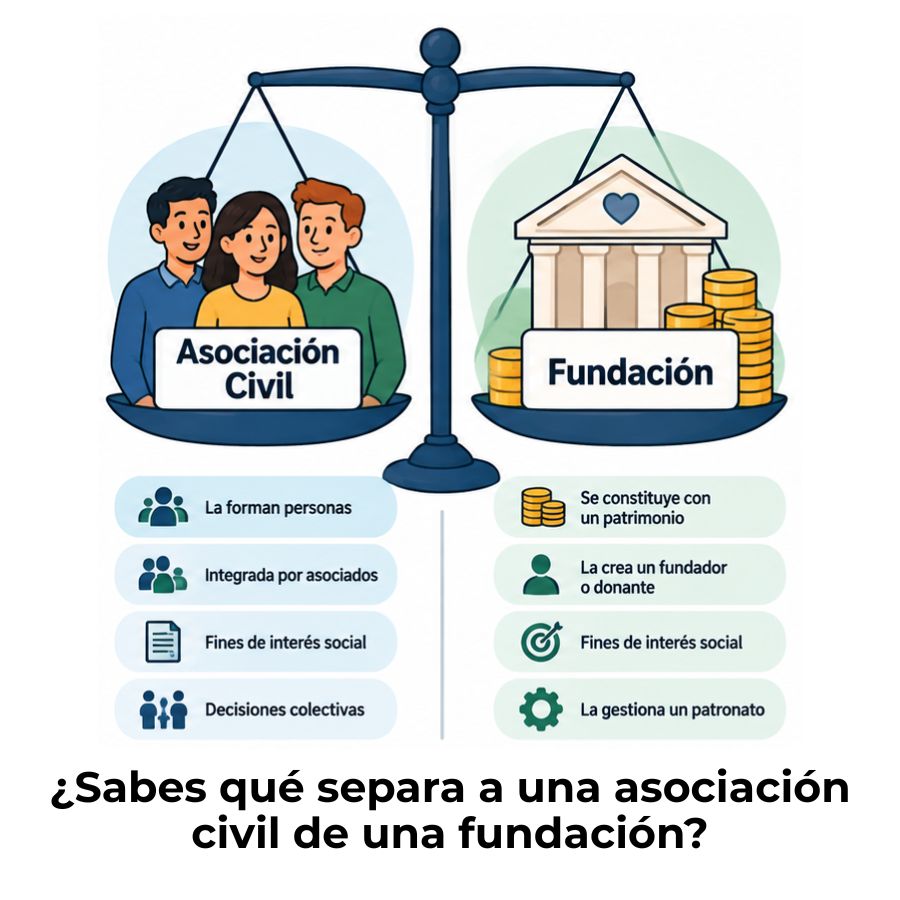
Diferencia entre asociación civil y fundación
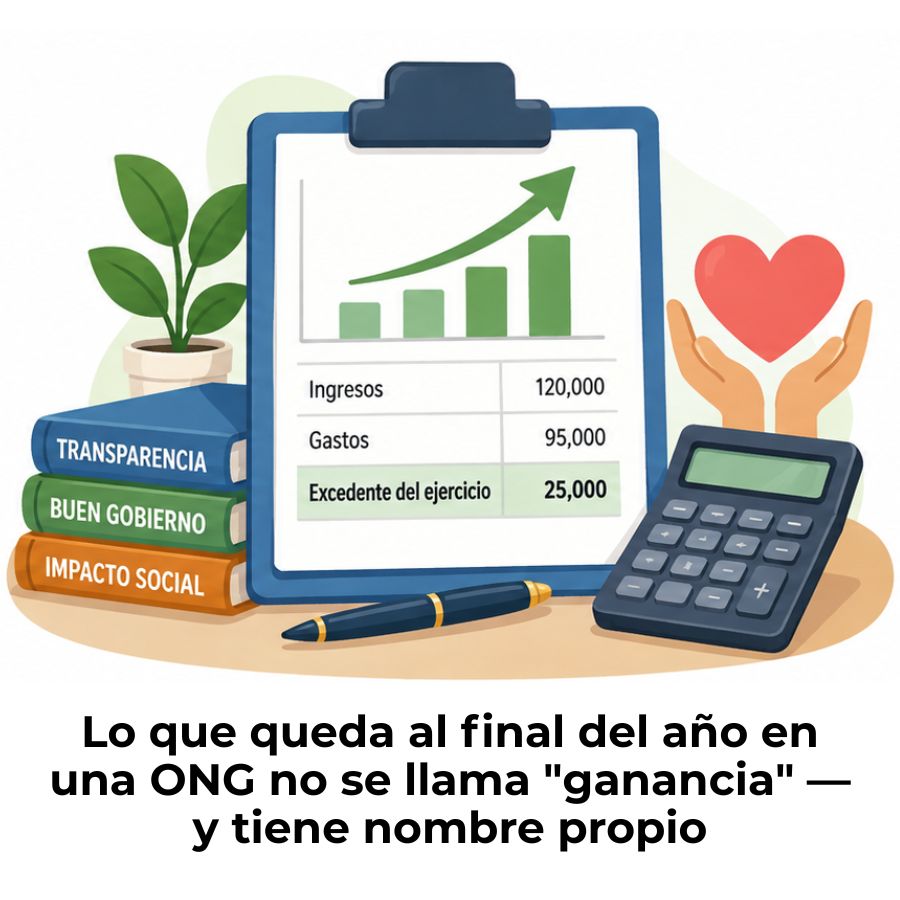
Excedente del ejercicio en organizaciones sin fines de lucro
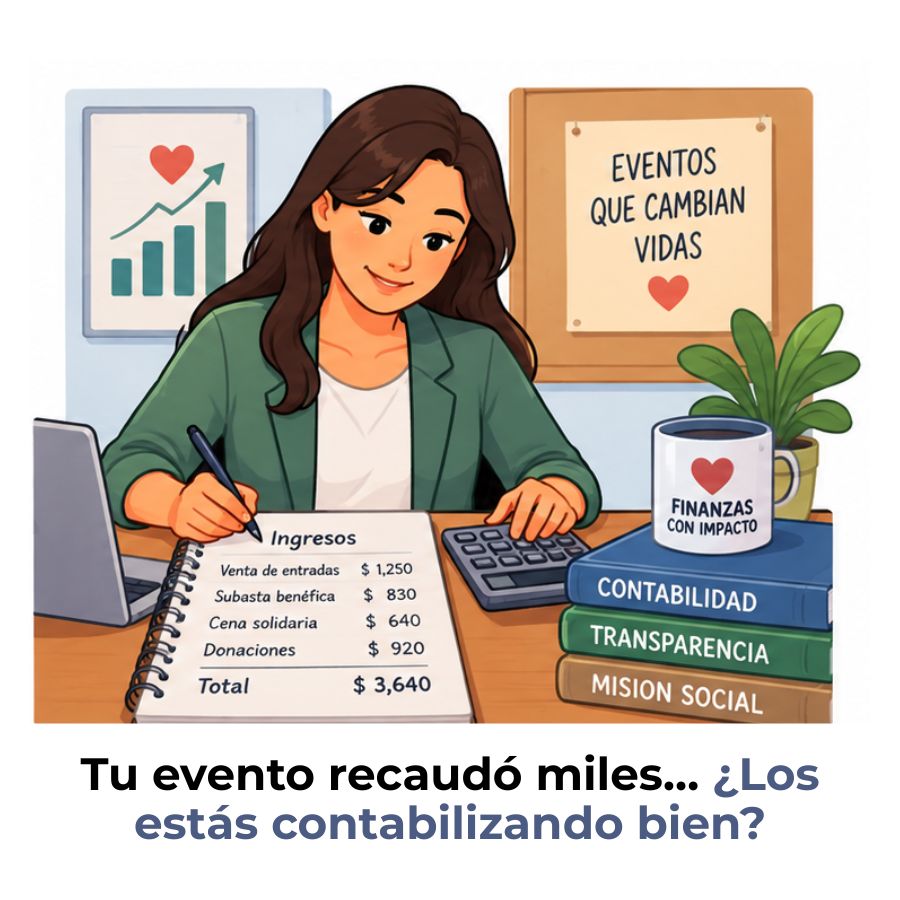
Ingresos por eventos de recaudación de fondos
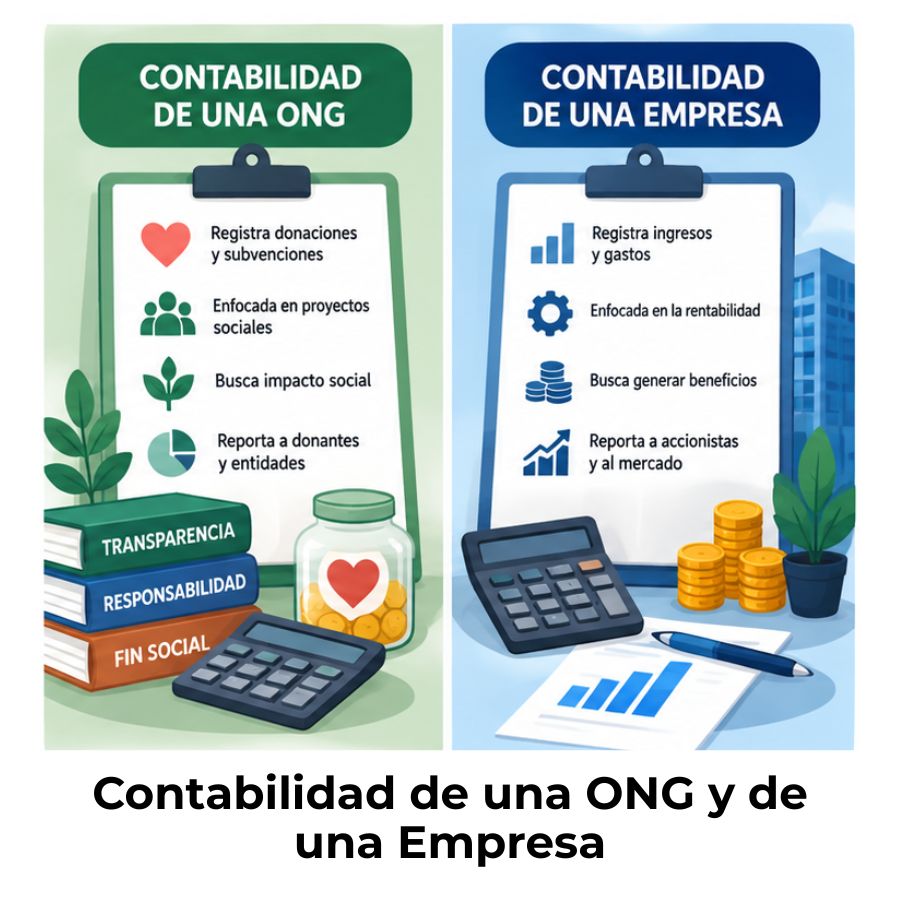
Diferencia entre contabilidad de una ONG y de una empresa
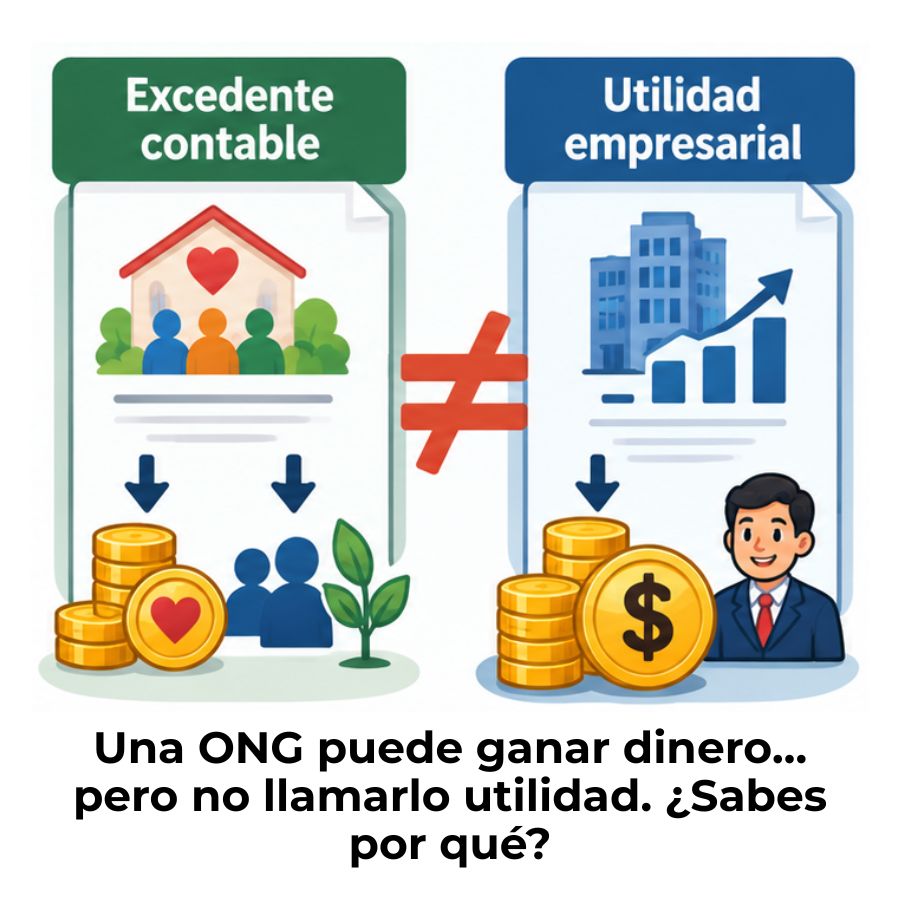
Diferencia entre excedente contable y utilidad empresarial
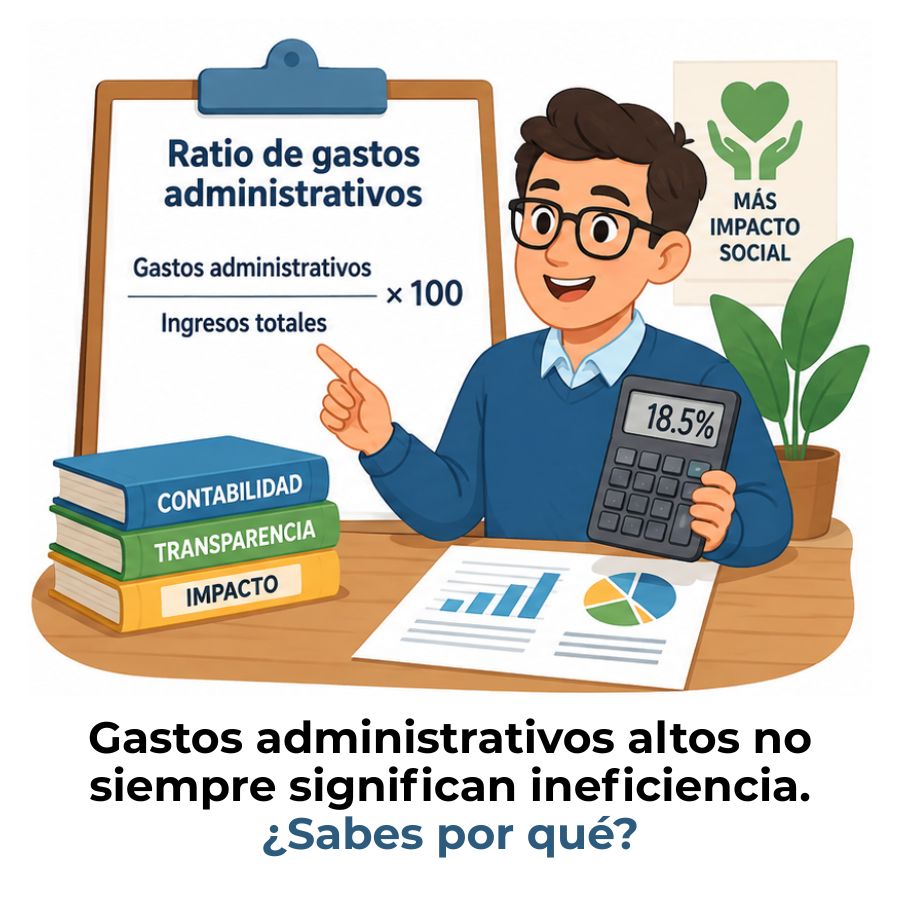
Gastos administrativos de una ONG
