
Si tu organización trabaja con fondos de cooperación internacional, necesitas preparar informes financieros específicos que demuestren cómo se usaron esos recursos. Estos documentos varían según el donante, pero todos comparten un objetivo: verificar que el dinero llegó a donde se prometió.
¿Qué son los informes financieros para la cooperación internacional?
Los informes financieros para la cooperación internacional son documentos contables que una organización sin fines de lucro presenta ante sus donantes o financiadores para demostrar cómo se han utilizado los recursos recibidos. No son simplemente un resumen de cuentas: son el principal instrumento de rendición de cuentas entre la organización ejecutora y quien financia el proyecto. Su contenido, formato y frecuencia dependen de las exigencias del donante, del tipo de proyecto y del marco normativo aplicable.
En el sector de la cooperación internacional, la confianza entre donante y organización se construye, en gran medida, sobre la calidad de estos informes. Un informe incompleto, con errores o presentado fuera de plazo puede no solo comprometer el desembolso de fondos pendientes, sino también afectar la posibilidad de acceder a nuevas financiaciones en el futuro. La transparencia financiera no es un valor opcional: es un requisito operativo.
Diferencia entre informes financieros de empresas y de ONG
Las empresas elaboran sus estados financieros con el objetivo de mostrar rentabilidad a sus accionistas. Las organizaciones sin fines de lucro, en cambio, no tienen propietarios que esperen dividendos: su misión es el fin en sí mismo. Por eso, los informes financieros de una ONG no miden si la organización ganó dinero, sino si utilizó los recursos de manera alineada con su misión y con los compromisos adquiridos ante el donante.
Esta diferencia de propósito se traduce en documentos distintos. Donde una empresa presenta un estado de resultados, una ONG presenta un Estado de Actividades que distingue entre fondos con restricciones y fondos sin ellas. Donde una empresa habla de patrimonio neto, una ONG habla de activos netos. La lógica contable cambia porque el objetivo del dinero cambia.
¿Por qué la transparencia financiera define la credibilidad de una organización?
En el ecosistema de la cooperación internacional, la credibilidad no se mide solo por los resultados del proyecto. Los donantes evalúan si la organización maneja sus recursos con rigor, si sus registros son trazables y si sus informes son coherentes con la ejecución real. Una organización con informes financieros sólidos tiene más probabilidades de acceder a nuevos fondos, incluso cuando los resultados del proyecto no fueron perfectos.
La transparencia también opera hacia adentro. Cuando los equipos internos saben que cada gasto debe ser justificado y documentado, toman mejores decisiones sobre cómo asignar los recursos. Un buen sistema de reporte financiero no es solo una obligación hacia el donante: es una herramienta de gestión para la propia organización.
Tipos de informes financieros en la cooperación internacional
La cooperación internacional no trabaja con un único documento financiero. Dependiendo del donante, el tipo de proyecto y el país donde opera la organización, se pueden exigir diferentes estados financieros. Aun así, existe un conjunto de informes reconocidos internacionalmente que forman la base de cualquier rendición de cuentas en este sector, y que conviene conocer en detalle.
Estado de situación financiera
El Estado de Situación Financiera es el equivalente al balance general en el mundo empresarial, adaptado a las particularidades de una organización sin fines de lucro. Muestra, en una fecha determinada, todos los activos que posee la organización, las deudas u obligaciones que tiene (pasivos) y lo que queda al restar unos de otros: los activos netos. Es el documento que responde a la pregunta más básica que cualquier donante puede hacerse: ¿tiene esta organización una base financiera sólida?
En el contexto de la cooperación internacional, los activos netos se clasifican en dos categorías: los que tienen restricciones impuestas por donantes (es decir, que solo pueden usarse para un fin específico) y los que no las tienen. Esta distinción es fundamental, porque refleja qué parte del patrimonio está comprometida y qué parte está disponible para cubrir necesidades operativas de la organización. Un Estado de Situación Financiera bien estructurado permite al donante verificar que los fondos que aportó no se han desviado hacia otros propósitos.
Estado de actividades
El Estado de Actividades recoge todos los ingresos y gastos de la organización durante un período determinado, generalmente el ejercicio fiscal o la duración del proyecto. A diferencia del estado de resultados empresarial, aquí no se habla de ganancias ni pérdidas: se habla de cómo los recursos se transformaron en acciones concretas al servicio de la misión. Este estado es el que mejor responde a la pregunta de si la organización está ejecutando lo que prometió al donante.
Un detalle que distingue a este informe es su capacidad de desagregar los ingresos según su origen y sus condiciones: fondos con restricciones de tiempo, fondos con restricciones de uso, donaciones libres, subvenciones condicionadas. Esta desagregación permite a cualquier lector entender no solo cuánto dinero entró, sino en qué condiciones llegó y cómo fue aplicado. La transparencia en el origen de los fondos es tan importante como la claridad en su uso.
Estado de flujos de efectivo
El Estado de Flujos de Efectivo muestra todos los movimientos reales de dinero que tuvo la organización durante un período: cuánto entró, cuánto salió y a través de qué tipo de actividades. Se divide habitualmente en tres categorías: actividades operativas (gestión diaria), actividades de inversión (compra o venta de activos) y actividades de financiamiento (préstamos o devoluciones de deuda). Su valor principal es que muestra si la organización tiene liquidez para operar y honrar sus compromisos.
Para los proyectos de cooperación internacional, este informe es especialmente relevante cuando los desembolsos del donante llegan en tramos y la organización debe adelantar gastos con sus propios fondos. Un flujo de efectivo negativo en determinados meses no indica necesariamente una mala gestión, pero sí requiere explicación. Cuando un donante ve que la organización anticipó recursos propios para mantener el proyecto en marcha, eso habla bien de su compromiso y capacidad de gestión.
Estado de gastos funcionales
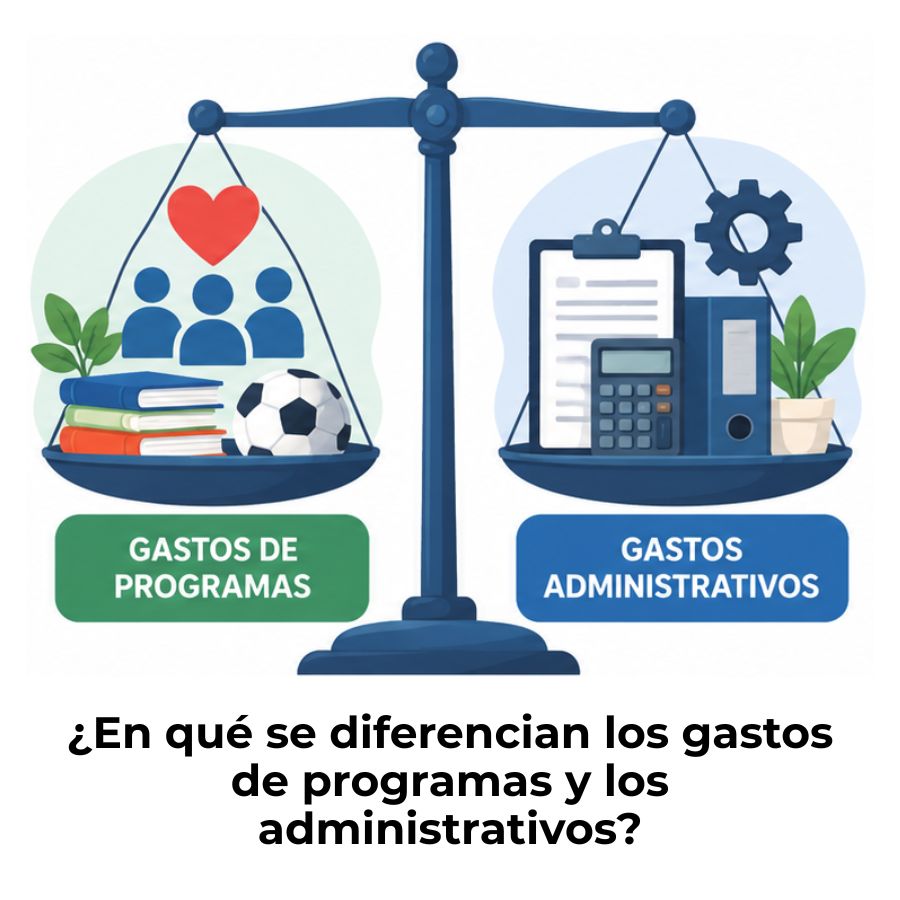
El Estado de Gastos Funcionales es el informe más particular del sector sin fines de lucro. Clasifica todos los gastos de la organización en dos grandes dimensiones: por función (programas, administración, captación de fondos) y por naturaleza (salarios, alquiler, suministros, viajes). Esta doble clasificación permite a los donantes entender cuánto de cada euro o dólar llegó directamente a los beneficiarios y cuánto se destinó a sostener la estructura interna. Es el documento que responde, con números reales, a la pregunta sobre la eficiencia operativa de la organización.
Muchos donantes internacionales establecen en sus convenios un límite para los gastos administrativos o indirectos: por ejemplo, que no pueden superar un porcentaje determinado del presupuesto total. El Estado de Gastos Funcionales es precisamente el que demuestra que ese límite se ha respetado. No presentarlo o presentarlo de forma incompleta puede bloquear la aprobación del informe final y, con ello, el cierre oficial del proyecto.
Informe narrativo o de rendición de cuentas
El informe narrativo no es un estado financiero en sentido estricto, pero es una pieza inseparable del paquete de rendición de cuentas en cooperación internacional. Complementa los números con contexto: explica qué actividades se realizaron, cuáles fueron los resultados, qué dificultades surgieron y cómo se gestionaron. Es el documento que da voz a los datos financieros y permite al donante comprender la realidad del proyecto más allá de las cifras.
Muchos donantes exigen que el informe narrativo y el informe financiero sean coherentes entre sí: si el narrativo menciona la realización de un taller con cien participantes, el informe financiero debe reflejar los gastos asociados. Cualquier inconsistencia entre ambos documentos genera preguntas y puede retrasar la aprobación del informe. La coherencia entre lo que se dice y lo que se registra es la base de una rendición de cuentas creíble.
¿Qué información debe incluir cada informe financiero?
Más allá del tipo de estado financiero, cada informe que se presenta ante un donante internacional debe cumplir con ciertos estándares de contenido. Estos estándares no son arbitrarios: responden a la necesidad de que la información sea comparable, verificable y comprensible para personas de distintos países y con diferentes marcos contables de referencia. Un informe que no cubre estos elementos mínimos pierde su función principal: demostrar que los fondos fueron gestionados con integridad.
Componentes obligatorios según los donantes internacionales
Aunque cada donante tiene sus propios formularios y requisitos específicos, existe un conjunto de elementos que prácticamente todos exigen en los informes financieros. Conocerlos con anticipación evita tener que rehacer la documentación a último momento, lo que suele ser una de las principales fuentes de retrasos en el cierre de proyectos.
- Identificación del proyecto: Nombre, código, período cubierto, donante y organización ejecutora claramente identificados en cada página del informe.
- Presupuesto aprobado vs. gasto real: Comparativa línea por línea entre lo que se planificó gastar y lo que realmente se ejecutó, con la variación expresada en valor absoluto y porcentaje.
- Justificación de desviaciones: Explicación de por qué algunas partidas se alejaron del presupuesto, tanto las que se gastaron de más como las que no se ejecutaron al cien por cien.
- Fondos recibidos y pendientes: Detalle de los desembolsos ya recibidos del donante, los fondos propios aportados por la organización y los montos que aún están pendientes de recibir.
- Moneda y tipo de cambio: Cuando el proyecto opera en más de una moneda, el informe debe especificar el tipo de cambio utilizado y la fecha de referencia para la conversión.
- Declaración del responsable financiero: Firma y declaración formal de la persona responsable de las finanzas, que certifica que la información presentada es veraz y está respaldada por documentación de soporte.
Restricciones de fondos y su presentación por separado
Uno de los conceptos que más confunde a quienes se acercan por primera vez a la contabilidad de ONG es la distinción entre fondos restringidos y fondos sin restricciones. Un fondo restringido es aquel que el donante entregó con una condición específica: solo puede usarse para determinadas actividades, en un período determinado o en una zona geográfica concreta. Mezclar fondos restringidos con fondos libres en los registros contables es uno de los errores más graves que puede cometer una organización, porque hace imposible demostrar que se respetaron las condiciones del donante.
La solución práctica es mantener centros de costo separados para cada fuente de financiación desde el primer día del proyecto. Así, al momento de elaborar el informe, todos los gastos ya están correctamente clasificados y el proceso de consolidación resulta mucho más ágil. Las organizaciones que llegan al cierre del proyecto con sus registros mezclados suelen necesitar semanas adicionales para reconstruir la información, lo que genera retrasos, costos y desgaste del equipo.
Normas y estándares internacionales que rigen estos informes
Una de las principales complejidades de los informes financieros en cooperación internacional es que no existe un único conjunto de normas aplicable a todas las organizaciones en todos los países. Dependiendo de dónde está legalmente constituida la ONG, del tipo de donante y del país donde se ejecuta el proyecto, pueden aplicar marcos normativos distintos. Conocer cuál corresponde en cada caso no es un detalle menor: de ello depende la estructura misma del informe y la forma en que se registran ciertos tipos de transacciones.
NIIF para el sector sin fines de lucro y el proyecto IFR4NPO
Las Normas Internacionales de Información Financiera (NIIF), desarrolladas por el Consejo de Normas Internacionales de Contabilidad (IASB), fueron concebidas principalmente para empresas con fines de lucro. Su aplicación directa a las organizaciones sin fines de lucro presenta limitaciones, porque muchos de sus conceptos (como el beneficio, los instrumentos de patrimonio o las ganancias por acción) no tienen equivalente en el sector. Esta brecha normativa llevó al surgimiento de iniciativas específicas para estandarizar los informes financieros del sector no lucrativo a nivel global.
La más relevante es el proyecto IFR4NPO, liderado por el Instituto Colegiado de Finanzas Públicas y Contabilidad (CIPFA) y la organización Humentum. Su objetivo es desarrollar una guía internacional de contabilidad específicamente pensada para organizaciones sin fines de lucro, que mejore la transparencia, la comparabilidad y la credibilidad de sus informes en todo el mundo. Para las ONG que trabajan con múltiples donantes internacionales, esta guía tiene el potencial de simplificar significativamente sus procesos de reporte.
Diferencias entre GAAP, NIIF e IPSAS aplicados a ONG
En la práctica, las organizaciones sin fines de lucro se encuentran con tres marcos normativos principales que pueden afectar la forma en que elaboran sus informes financieros. Saber cuál aplica en cada situación es el primer paso para estructurar correctamente la contabilidad de un proyecto de cooperación.
Para las organizaciones que trabajan en contabilidad para organizaciones sin fines de lucro en América Latina, lo más frecuente es que los donantes internacionales exijan informes elaborados bajo las normas locales del país de constitución de la ONG, complementados con los formatos propios del donante. Esto significa que en la práctica coexisten al menos dos sistemas de reporte en paralelo. Anticipar esta dualidad desde el diseño del proyecto evita duplicar trabajo al momento de cerrar cuentas.
¿Cómo se elabora un informe financiero para un proyecto de cooperación?
Elaborar un informe financiero para un proyecto de cooperación no es únicamente una tarea del contador. Involucra al equipo del proyecto, a los responsables de compras y logística, a los coordinadores de campo y a la dirección de la organización. Cuando cada parte del equipo entiende su rol en el proceso de reporte, el informe final es más completo, más preciso y se elabora en menos tiempo.
Pasos para estructurar el informe desde el cierre contable
El proceso de elaboración de un informe financiero comienza mucho antes de la fecha límite de entrega. El primer paso es el cierre contable del período: todos los asientos deben estar registrados, los saldos bancarios conciliados y los gastos clasificados correctamente por línea presupuestaria. Un cierre contable ordenado es la condición mínima para que el informe financiero refleje la realidad del proyecto sin necesidad de correcciones de último momento.
Una vez cerrados los libros, el equipo financiero recopila todos los documentos de soporte: facturas, recibos, contratos, comprobantes de transferencia y cualquier otro documento que respalde cada gasto registrado. Esta documentación no solo acompaña al informe, sino que debe poder ser auditada en cualquier momento durante los años posteriores al cierre del proyecto. Los donantes internacionales suelen reservarse el derecho de realizar auditorías hasta cinco o siete años después del cierre, por lo que el archivo documental debe conservarse en condiciones óptimas.
Errores frecuentes al presentar informes a organismos internacionales
Conocer los errores más comunes que cometen otras organizaciones es una forma eficaz de evitarlos. La mayoría no responden de mala fe, sino a desconocimiento de los requisitos específicos del donante o a una gestión contable que no se diseñó pensando en la rendición de cuentas internacional desde el inicio del proyecto.
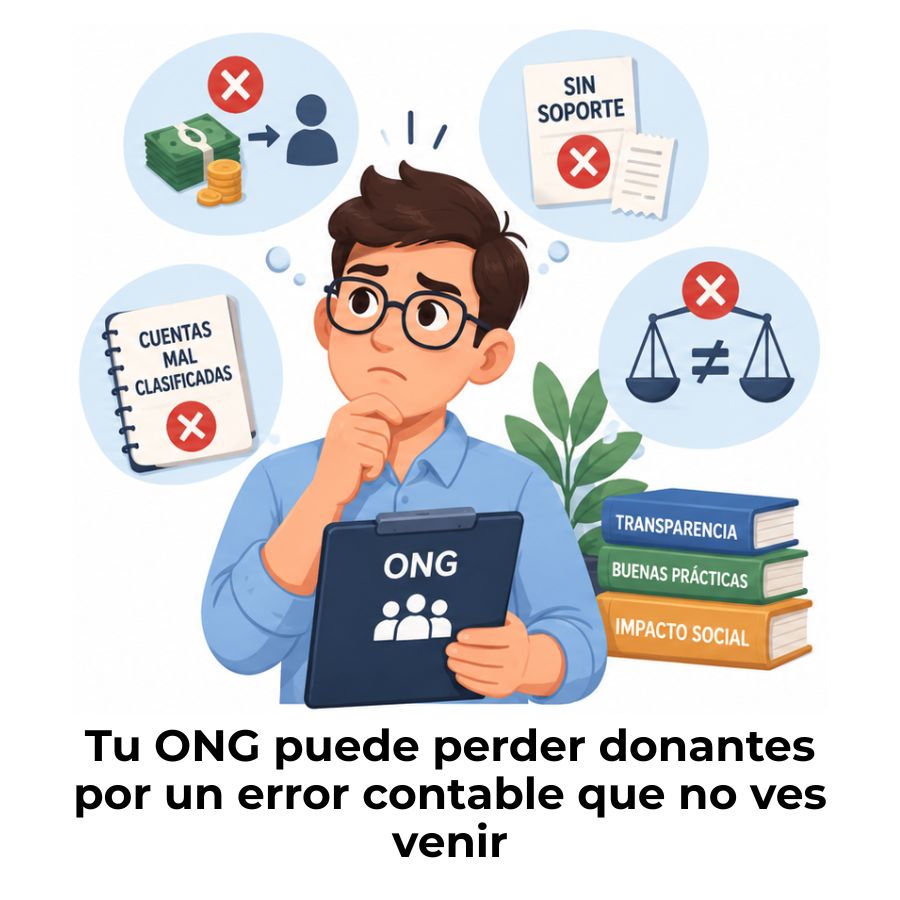
- Gastos sin documentación de soporte: Registrar un gasto sin tener la factura o recibo correspondiente es el error más frecuente y, en muchos casos, el más costoso. Los donantes rechazan automáticamente los gastos que no pueden verificarse con documentos originales.
- Confusión entre fondos restringidos y libres: Cargar gastos de un proyecto financiado con fondos restringidos a otro proyecto, aunque sea temporalmente, genera un problema de trazabilidad que puede resultar en la devolución de fondos.
- Informes presentados fuera de plazo: Los donantes internacionales establecen fechas de entrega en los convenios. Presentar tarde, incluso un día, puede suponer la pérdida del derecho a recibir el siguiente desembolso o, en casos extremos, la rescisión del convenio.
- Inconsistencias entre el informe narrativo y el financiero: Si el informe narrativo menciona actividades realizadas pero el financiero no refleja los gastos correspondientes, se genera una señal de alerta que, generalmente, deriva en una solicitud de aclaraciones y retrasos adicionales.
- Uso de tipos de cambio incorrectos: En proyectos que operan con múltiples monedas, aplicar el tipo de cambio equivocado o usar fechas de referencia distintas a las que exige el donante puede generar diferencias significativas que son difíciles de justificar.
¿Qué exigen los principales donantes internacionales en sus informes?
Cada donante internacional tiene su propia cultura de reporte, sus formularios específicos y su lógica de verificación. Aunque comparten objetivos comunes (transparencia, trazabilidad y rendición de cuentas), sus requisitos concretos pueden variar de forma significativa. Adaptarse a las exigencias de cada donante no es opcional: es la condición para mantener la relación de financiación y acceder a nuevos proyectos.
Requisitos del Banco Mundial, PNUD y la Unión Europea
El Banco Mundial, cuando canaliza fondos a través de organizaciones ejecutoras, exige que los informes financieros sean auditados por firmas independientes reconocidas y que se presenten bajo estándares contables específicos. Sus procesos de supervisión son rigurosos y contemplan revisiones intermedias durante la ejecución, no solo al finalizar el proyecto. Para las organizaciones que aspiran a trabajar con este donante, contar con una estructura contable profesional desde el inicio es imprescindible.
La Unión Europea, a través de sus distintos instrumentos de financiación, tiene uno de los sistemas de reporte más complejos del sector. Exige informes financieros en sus propios formatos, con reglas de elegibilidad muy detalladas que determinan qué gastos pueden imputarse al proyecto y cuáles no. El porcentaje máximo de costos indirectos, los criterios de elegibilidad de los gastos de personal y la documentación de los procesos de contratación son áreas que generan la mayor cantidad de observaciones en las auditorías europeas. Para obtener las subvenciones para ONG de la UE, el conocimiento previo de estas reglas marca la diferencia entre una propuesta competitiva y una que queda descartada en la etapa de evaluación administrativa.
El Programa de las Naciones Unidas para el Desarrollo (PNUD), por su parte, trabaja con un sistema armonizado de presentación de informes llamado HACT (Harmonized Approach to Cash Transfers). Este enfoque evalúa la capacidad de gestión financiera de la organización antes de firmar cualquier convenio y establece el nivel de supervisión y verificación en función del riesgo identificado. Una organización con sistemas contables sólidos y buenas prácticas de reporte puede acceder a modalidades de transferencia de fondos más ágiles y con menos trámites.
Plazos, formatos y documentación de respaldo
Los plazos de entrega de informes financieros varían según el tipo de donante y el convenio firmado. En términos generales, los informes intermedios o de seguimiento se presentan cada tres o seis meses, mientras que el informe final se entrega entre uno y tres meses después del cierre del proyecto. Leer con detenimiento el convenio de financiación al inicio del proyecto y trasladar esas fechas a un calendario compartido con el equipo es una de las acciones más simples y más efectivas para no incurrir en retrasos.
En cuanto a la documentación de respaldo, los donantes suelen clasificarla en obligatoria (que debe adjuntarse siempre) y complementaria (que se conserva para auditoría). Entre los documentos más solicitados se encuentran las facturas originales, los extractos bancarios, los contratos con proveedores, las nóminas del personal asignado al proyecto y los registros de asistencia a actividades. Digitalizar y nombrar correctamente estos documentos desde el primer día del proyecto ahorra horas de trabajo al momento de elaborar los informes.
Preguntas frecuentes
¿Qué diferencia hay entre un informe financiero y un informe de auditoría en una ONG?
El informe financiero es el documento que elabora la propia organización para presentar su situación económica y el uso de los recursos durante un período determinado. El informe de auditoría, en cambio, lo produce un auditor externo e independiente que revisa esos estados financieros y emite una opinión sobre si reflejan de manera fidedigna la realidad de la organización. El informe financiero dice qué pasó con el dinero; el informe de auditoría certifica si esa versión es creíble y está respaldada por documentación verificable. En cooperación internacional, muchos donantes exigen ambos documentos como parte del cierre del proyecto.
¿Con qué frecuencia deben presentarse los informes financieros a los donantes?
La frecuencia de presentación de informes financieros depende de lo que establezca el convenio de financiación firmado entre la organización y el donante. En términos generales, los proyectos de cooperación contemplan informes intermedios con una periodicidad trimestral o semestral, y un informe final que se entrega entre uno y tres meses después del cierre del proyecto. Algunos donantes también solicitan un informe de arranque al inicio del proyecto para verificar que la organización cuenta con los sistemas de gestión adecuados. Revisar el calendario de reporte al momento de firmar el convenio y anticiparse a cada fecha es la mejor estrategia para evitar incumplimientos.
¿Qué pasa si una ONG no presenta sus informes financieros a tiempo?
Las consecuencias de no presentar los informes financieros en los plazos acordados pueden ir desde la suspensión del siguiente desembolso de fondos hasta la rescisión del convenio de financiación, dependiendo de la gravedad del incumplimiento y de lo que establezca el contrato. En los casos más graves, el donante puede exigir la devolución total o parcial de los fondos ya desembolsados. Más allá de las consecuencias inmediatas, el incumplimiento reiterado daña la reputación de la organización en el ecosistema de la cooperación internacional, donde los donantes comparten información sobre sus socios ejecutores.
¿Qué es el Estado de Gastos Funcionales y para qué sirve?
El Estado de Gastos Funcionales es un informe propio del sector sin fines de lucro que clasifica todos los gastos de la organización en dos dimensiones simultáneas: por función (qué propósito cumple el gasto: programa, administración o captación de fondos) y por naturaleza (qué tipo de recurso representa: salarios, alquiler, viajes, suministros). Esta doble clasificación permite a los donantes y a la propia organización entender con precisión cuánto de cada euro o dólar llega efectivamente a los beneficiarios y cuánto se destina a sostener la estructura operativa. Es el documento que más claramente refleja la eficiencia de una organización sin fines de lucro.
¿Pueden las ONG pequeñas aplicar las mismas normas que las grandes organizaciones?
En términos formales, las normas contables no distinguen entre organizaciones grandes y pequeñas, aunque en la práctica algunos marcos normativos contemplan simplificaciones para entidades de menor tamaño. Lo que sí varía es el nivel de complejidad que los donantes exigen en los informes: un donante que entrega cien mil euros tendrá requisitos más rigurosos que otro que aporta cinco mil. Lo importante para una ONG pequeña es desarrollar desde el inicio hábitos contables ordenados, con registros claros y documentación organizada, porque esa base sólida facilita escalar hacia proyectos de mayor dimensión y más exigentes en términos de reporte.
¿Cómo se registran los fondos restringidos en los informes financieros?
Los fondos restringidos son aquellos que el donante entregó con condiciones específicas de uso: solo pueden gastarse en determinadas actividades, en un período concreto o en una zona geográfica definida. En los informes financieros, estos fondos deben presentarse de forma separada de los fondos sin restricciones, generalmente en el Estado de Situación Financiera (dentro de los activos netos con restricciones) y en el Estado de Actividades (como una columna diferenciada o una sección separada). El objetivo es que cualquier persona que lea el informe pueda verificar, de un vistazo, que los fondos restringidos no se mezclaron ni se usaron para propósitos distintos a los acordados.
¿Qué es el proyecto IFR4NPO y cómo afecta a las ONG latinoamericanas?
IFR4NPO es una iniciativa internacional liderada por el Instituto Colegiado de Finanzas Públicas y Contabilidad (CIPFA) y la organización Humentum, cuyo objetivo es crear un estándar global de información financiera diseñado específicamente para organizaciones sin fines de lucro. Actualmente, la ausencia de normas comunes genera inconsistencias en los informes de ONG de distintos países, lo que dificulta la comparación y la verificación por parte de los donantes internacionales. Para las organizaciones latinoamericanas, la adopción de este estándar representaría una oportunidad de mejorar su credibilidad ante donantes globales y acceder a fuentes de financiación que hoy exigen una madurez contable que muchas aún no han alcanzado.
Conclusión
Los informes financieros para la cooperación internacional no son una formalidad burocrática: son la forma concreta en que tu organización demuestra que cumplió con lo que prometió. Desde el Estado de Situación Financiera hasta el informe narrativo, cada documento tiene una función específica y complementaria dentro del sistema de rendición de cuentas que los donantes internacionales exigen para mantener y ampliar su apoyo.
Lo que has encontrado aquí te permite entender qué informes debes preparar, qué contiene cada uno, qué exigen los principales donantes y qué errores conviene evitar. Aplicar este conocimiento desde el inicio de cada proyecto, y no solo al cierre, es lo que marca la diferencia entre una rendición de cuentas ágil y una que genera retrasos, observaciones y pérdida de oportunidades.
Si quieres seguir profundizando en la gestión contable y financiera de organizaciones como la tuya, este sitio web tiene más contenido pensado para acompañarte en cada etapa. Hay mucho por aprender, y cada paso que das te acerca a una organización más sólida y con mayor capacidad de impacto.
Sigue aprendiendo:
Errores contables comunes en una ONG
Valoración contable de un bien donado
Gastos de programas en organizaciones sin fines de lucro
Gastos administrativos de una ONG
Cuotas de socios: El ingreso clave que sostiene tu organización
Rendición de cuentas a donantes
Gastos de programas vs. gastos administrativos en una ONG
Contabilidad de fundaciones: Registra bien y cumple la ley
