
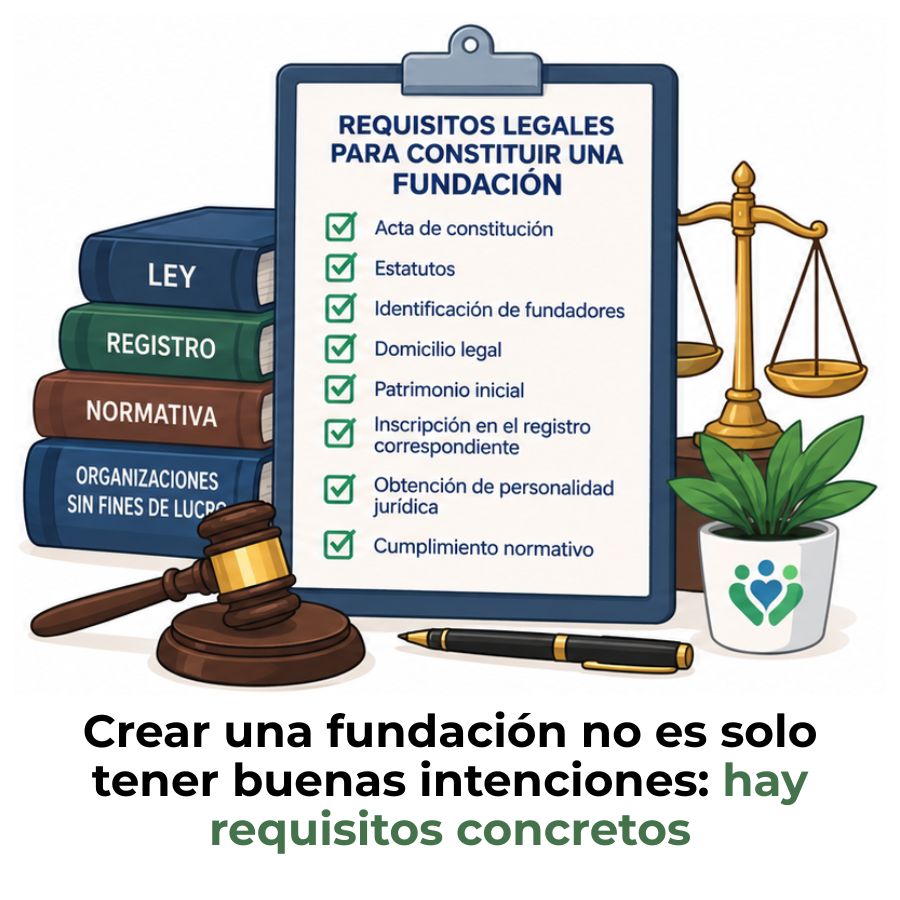
Para constituir una fundación legalmente, necesitas cumplir varios requisitos: definir fines de interés general, aportar una dotación económica suficiente, redactar los estatutos, otorgar escritura pública ante notario, designar un patronato e inscribir la entidad en el Registro de Fundaciones correspondiente.
¿Qué es una fundación y qué la diferencia de otras entidades?
Una fundación es una organización sin ánimo de lucro cuyo patrimonio queda afecto de forma permanente a la realización de fines de interés general. A diferencia de otras figuras jurídicas, lo que define a una fundación no es el número de personas que la integran, sino el patrimonio que se destina de manera estable a un objetivo concreto en beneficio de la sociedad.
Eso significa que, desde el momento en que se constituye, los recursos de la fundación no pertenecen a los fundadores en términos prácticos: están comprometidos con esa causa de forma duradera. Incluso si la fundación se disuelve, su patrimonio no revierte a los fundadores, sino que se destina a entidades con fines similares.
¿Qué significa que una fundación no tenga ánimo de lucro?
Que una fundación no tenga ánimo de lucro no significa que no pueda generar ingresos. Significa que esos ingresos no pueden repartirse entre los fundadores ni entre personas concretas, sino que deben reinvertirse íntegramente en el cumplimiento de los fines para los que se creó la entidad. Puede tener trabajadores, cobrar por servicios y recibir donaciones, siempre que todo quede al servicio de su misión social.
¿En qué se diferencia una fundación de una asociación?
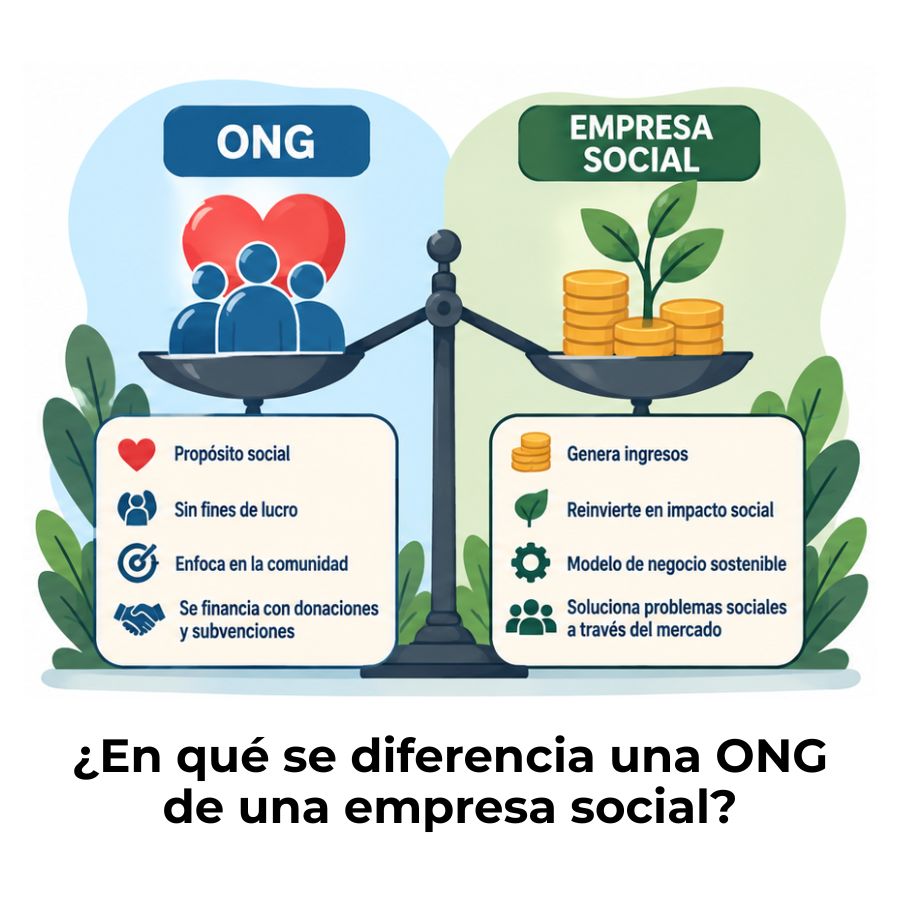
La diferencia más clara está en el elemento central de cada figura. Una asociación gira en torno a las personas que la forman, que se unen para perseguir un fin común. Una fundación, en cambio, gira en torno al patrimonio: un conjunto de bienes y derechos que se destinan de forma permanente a un fin de interés general, con independencia de quién gestione la entidad en cada momento. Puedes ampliar esta comparativa en el artículo sobre la diferencia entre una ONG y una empresa social.
¿Quién puede constituir una fundación legalmente?
Pueden constituir una fundación tanto las personas físicas como las personas jurídicas, ya sean públicas o privadas. La normativa española, principalmente la Ley 50/2002 de Fundaciones, establece con claridad quiénes tienen capacidad para iniciar este proceso y bajo qué condiciones. No existe una restricción por perfil profesional o sector: lo determinante es la capacidad legal para disponer de los bienes que conformarán la dotación inicial.
Personas físicas como fundadoras
Cualquier persona física puede ser fundadora siempre que tenga plena capacidad de obrar, es decir, capacidad para disponer gratuitamente de los bienes y derechos que aportará como dotación, ya sea en vida (acto inter vivos) o a través de testamento (acto mortis causa). En el caso de menores o personas con capacidad limitada, será su representante legal quien actúe en su nombre.
Personas jurídicas privadas y públicas como fundadoras
Las entidades privadas, como sociedades mercantiles o asociaciones, también pueden constituir fundaciones, siempre que cuenten con el acuerdo expreso del órgano competente para disponer gratuitamente de sus bienes. Por su parte, las administraciones públicas y otros entes públicos tienen igualmente esta capacidad, salvo que su normativa específica lo prohíba expresamente. En la práctica, muchas grandes fundaciones tienen su origen en empresas o instituciones.
Requisitos legales esenciales para crear una fundación
Más allá de la voluntad de constituirla, la ley establece condiciones concretas que deben cumplirse para que la fundación sea reconocida como tal. Estos requisitos afectan tanto al propósito de la entidad como a los recursos económicos que la sostienen y a su identificación formal. Cumplirlos no es opcional: si alguno falta, el proceso de inscripción no podrá completarse.
Fines de interés general
La ley exige que los fines de la fundación sean de interés general y que sus beneficiarios sean colectividades amplias de personas, nunca individuos concretos o grupos cerrados. Entre los fines reconocidos se encuentran la educación, la investigación, la cultura, la sanidad, la acción social, la cooperación al desarrollo y la promoción del voluntariado. Si el fin no encaja en estas categorías, la fundación no podrá inscribirse.
Dotación económica mínima
Toda fundación necesita una dotación inicial que respalde económicamente el cumplimiento de sus fines. La dotación mínima general establecida es de 30.000 euros, aunque en casos excepcionales el Protectorado puede autorizar una cifra inferior si se acredita que es suficiente para la actividad prevista. Cuando la dotación es exclusivamente dineraria, se permite aportar el 25 % al momento de la constitución y el resto dentro de los cinco años siguientes.
Denominación y domicilio de la fundación
El nombre de la fundación debe incluir obligatoriamente la palabra «Fundación» y no puede coincidir ni asemejarse con el de otra entidad ya registrada. Tampoco puede utilizar términos contrarios a la ley, denominaciones reservadas para organismos públicos ni expresiones que induzcan a confusión sobre la naturaleza de la entidad. El domicilio, por su parte, determina si corresponde inscribirse en el Registro estatal o en el autonómico.
La escritura pública de constitución: qué debe incluir
La escritura pública es el documento que da nacimiento formal a la fundación. Se otorga ante notario y recoge toda la información necesaria para que la entidad pueda inscribirse en el Registro correspondiente. Sin escritura pública no hay fundación, independientemente de que se hayan redactado estatutos o se cuente con una dotación disponible. Es el punto de partida obligatorio del proceso.
Contenido obligatorio de la escritura
La Ley 50/2002 establece qué debe contener mínimamente la escritura de constitución. Conocerlo con anticipación evita retrasos en el proceso notarial y en la posterior inscripción registral.
| Elemento | Descripción |
|---|---|
| Datos del fundador o fundadores | Nombre, apellidos, edad y estado civil (personas físicas) o denominación social (personas jurídicas). |
| Voluntad de constituir la fundación | Declaración expresa de la intención de crear la entidad con fines de interés general. |
| Dotación económica | Descripción de los bienes o derechos aportados, su valoración y la forma en que se realizará la aportación. |
| Estatutos de la fundación | Documento que regula la organización y funcionamiento interno de la entidad. |
| Identificación del patronato inicial | Nombre de los miembros del patronato y su aceptación del cargo, si se produce en el acto fundacional. |
Los estatutos de la fundación: contenido mínimo
Los estatutos son la norma interna que rige la vida de la fundación. Se incorporan a la escritura y deben cumplir un contenido mínimo para que el Registro los acepte. Un estatuto incompleto es uno de los motivos más frecuentes de rechazo en el proceso de inscripción.
- Denominación de la fundación: El nombre oficial, que debe incluir la palabra «Fundación» y ser único en el Registro.
- Fines fundacionales: Descripción clara y concreta de los objetivos de interés general que persigue la entidad.
- Domicilio y ámbito territorial: Dirección oficial de la sede y zona geográfica donde desarrollará principalmente su actividad.
- Reglas básicas del patronato: Número mínimo y máximo de miembros, procedimiento de nombramiento, duración del cargo y causas de cese.
- Régimen de funcionamiento: Normas sobre reuniones, acuerdos, convocatorias y toma de decisiones del órgano de gobierno.
- Destino del patrimonio en caso de disolución: Indicación de a qué entidades o fines se destinará el patrimonio si la fundación se extingue.
El patronato: el órgano de gobierno de la fundación
Toda fundación debe contar con un patronato, que es su órgano de gobierno y representación. El patronato es quien toma las decisiones estratégicas, gestiona el patrimonio y responde ante el Protectorado por el cumplimiento de los fines fundacionales. No se trata de un organismo opcional: sin él, la fundación no puede funcionar ni inscribirse. Su composición y funcionamiento deben quedar definidos en los estatutos.
Composición y funciones del patronato
El patronato debe estar formado por un mínimo de tres miembros, denominados patronos. Puede haber personas físicas o jurídicas entre sus miembros, y su cargo puede ser gratuito o remunerado según lo prevean los estatutos, con ciertas limitaciones legales. Las funciones del patronato incluyen gestionar el patrimonio, representar a la fundación ante terceros, aprobar las cuentas anuales y supervisar el cumplimiento de los fines fundacionales.
Obligaciones del patronato una vez constituida la fundación
La responsabilidad del patronato no termina con la inscripción de la fundación. Una vez que la entidad es plenamente operativa, el patronato debe elaborar un plan de actuación anual, presentar las cuentas ante el Protectorado y comunicar cualquier modificación relevante, como cambios en la composición del propio patronato. Mantener esta información actualizada es una obligación legal continua.
¿Cómo se inscribe una fundación en el Registro?
La inscripción en el Registro de Fundaciones es el paso que otorga a la entidad plena personalidad jurídica. Hasta ese momento, la fundación existe en proceso de formación: el patronato puede actuar para conservar el patrimonio y realizar los trámites necesarios, pero la entidad aún no tiene capacidad jurídica plena. La inscripción es, por tanto, el punto de llegada de todo el proceso de constitución.
Registro estatal o autonómico: ¿cuál corresponde?
El Registro competente depende del ámbito territorial en el que la fundación vaya a desarrollar principalmente su actividad. Si actúa en más de una comunidad autónoma, corresponde inscribirse en el Registro de Fundaciones del Estado, dependiente del Ministerio de Justicia. Si su actividad se concentra en una sola comunidad, el registro competente es el autonómico correspondiente. Esta decisión debe quedar definida en los estatutos antes de iniciar los trámites.
Documentación necesaria para la inscripción
Para completar la inscripción es necesario presentar la documentación que acredita el cumplimiento de todos los requisitos legales. Tenerla preparada con antelación agiliza el proceso y evita retrasos innecesarios.
- Copia autorizada de la escritura pública: Documento notarial que recoge la constitución formal de la fundación y sus estatutos.
- Copia simple de la escritura: Se presenta junto a la copia autorizada para uso administrativo del Registro.
- Certificado de liquidación del impuesto: Aunque las fundaciones están exentas del Impuesto sobre Transmisiones Patrimoniales, la escritura debe presentarse a liquidación ante la Comunidad Autónoma correspondiente.
- Informe favorable del Protectorado: El Registro solicita al Protectorado este informe, que valida que la fundación cumple los requisitos legales para ser inscrita.
- Número de Identificación Fiscal (NIF) provisional: Debe solicitarse ante la Agencia Tributaria en paralelo al proceso de inscripción.
Una vez que el Registro verifica que toda la documentación es correcta y recibe el informe favorable del Protectorado, la fundación queda inscrita y su constitución se publica en el Boletín Oficial del Estado o en el boletín autonómico correspondiente. A partir de ese momento, la entidad tiene plena personalidad jurídica y puede operar con normalidad.
Régimen fiscal y obligaciones contables de una fundación
Constituir una fundación conlleva asumir un conjunto de obligaciones fiscales y contables que deben gestionarse con rigor desde el primer ejercicio. Las fundaciones tributan en el Impuesto sobre Sociedades, aunque pueden acogerse a un régimen fiscal especial más favorable si cumplen los requisitos de la Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo.
Además del Impuesto sobre Sociedades, las fundaciones que desarrollen actividades económicas deben gestionar correctamente el IVA, repercutiendo y declarando las cuotas que correspondan. Si cuentan con personal contratado, también deberán realizar retenciones de IRPF y cumplir con las obligaciones de la Seguridad Social. Llevar una contabilidad de fundaciones ordenada y adaptada a la normativa específica de estas entidades es indispensable para sostenerse legalmente con el paso del tiempo.
Las fundaciones también están obligadas a presentar anualmente sus cuentas ante el Protectorado, que actúa como órgano supervisor del cumplimiento de los fines y de la correcta gestión del patrimonio. El incumplimiento de estas obligaciones puede derivar en sanciones e incluso en la pérdida del régimen fiscal especial. Si quieres ampliar tu comprensión sobre las finanzas de este tipo de organizaciones, la sección de contabilidad para organizaciones sin fines de lucro ofrece contenido detallado sobre estas materias.
Errores frecuentes al constituir una fundación
Conocer los errores más habituales en este proceso te permite anticiparte a ellos y evitar retrasos, rechazos o problemas legales posteriores. Muchos de estos fallos se producen por desconocer los requisitos exactos o por no revisar la documentación con suficiente detalle.
Otro error habitual es redactar los fines fundacionales de forma tan amplia que resulten vagos, o tan específica que excluyan a colectividades suficientemente amplias. La definición de los fines debe ser precisa, pero abierta a la diversidad de personas que pueden beneficiarse de la actividad de la fundación. Antes de firmar ante el notario, revisar los estatutos con alguien familiarizado con la normativa puede marcar una gran diferencia.
Preguntas frecuentes
¿Cuánto dinero mínimo se necesita para crear una fundación?
La dotación mínima general para constituir una fundación es de 30.000 euros. Cuando la aportación es exclusivamente dineraria, la ley permite desembolsar al menos el 25 % en el momento de la constitución y acreditar el compromiso de aportar el resto dentro de los cinco años siguientes. En casos excepcionales, si el Protectorado considera que una dotación inferior es suficiente para cumplir los fines previstos, puede autorizarla expresamente.
¿Cuánto tiempo tarda en inscribirse una fundación?
El plazo de inscripción varía según el registro competente y la carga administrativa en cada momento. En términos generales, desde que se presenta toda la documentación hasta que el Registro emite la resolución de inscripción, pueden transcurrir varios meses. Parte del tiempo depende del informe que el Registro solicita al Protectorado, cuya emisión tiene sus propios plazos. Una documentación completa y correcta desde el inicio reduce considerablemente la espera.
¿Puede una fundación tener trabajadores contratados?
Sí, una fundación puede contratar trabajadores por cuenta ajena y también contar con colaboradores autónomos. El hecho de no tener ánimo de lucro no impide que la entidad genere empleo. Lo que exige la ley es que esos costes laborales sean coherentes con la actividad de la fundación y que los recursos de la entidad se destinen al cumplimiento de sus fines, no al enriquecimiento de los fundadores o del propio patronato más allá de lo legalmente permitido.
¿Puede una fundación desarrollar actividades económicas?
Las fundaciones pueden desarrollar actividades económicas siempre que estén relacionadas con sus fines fundacionales o sean complementarias a ellos. También pueden recibir ingresos por la prestación de servicios, siempre que los beneficios obtenidos se reinviertan íntegramente en el cumplimiento de su misión social. Además, pueden recibir donaciones, subvenciones y herencias, que deben gestionarse con transparencia y justificarse debidamente ante el Protectorado.
¿Qué ocurre con el patrimonio de una fundación si se disuelve?
Si una fundación se disuelve, su patrimonio no puede revertir a los fundadores ni a personas singularizadas. Los estatutos deben prever expresamente a qué entidades o fines se destinará ese patrimonio en caso de extinción, y siempre debe tratarse de entidades con fines de interés general similares. Esta previsión debe quedar redactada en los estatutos desde el momento de la constitución y es uno de los puntos que el Protectorado revisa con atención.
¿Qué es el protectorado de fundaciones y para qué sirve?
El Protectorado es el órgano administrativo que supervisa el funcionamiento de las fundaciones y vela por el cumplimiento de sus fines de interés general. Dependiendo del ámbito de actuación de la fundación, este rol recae en el Estado o en la comunidad autónoma correspondiente. Entre sus funciones está emitir el informe previo a la inscripción, recibir las cuentas anuales, autorizar determinadas operaciones del patronato y actuar cuando detecta irregularidades en la gestión.
¿Es obligatorio presentar cuentas anuales en una fundación?
Sí, todas las fundaciones están obligadas a elaborar y presentar cuentas anuales ante el Protectorado correspondiente. Estas cuentas incluyen el balance, la cuenta de resultados y la memoria de actividades, y deben reflejar con fidelidad la situación económica de la entidad y el destino de sus recursos. El incumplimiento de esta obligación puede acarrear sanciones e incluso repercutir negativamente en el régimen fiscal especial del que disfrute la fundación.
Conclusión
Constituir una fundación es un proceso que va mucho más allá de tener un propósito noble. La ley establece condiciones precisas que deben cumplirse en orden: definir fines de interés general, reunir la dotación mínima, redactar estatutos completos, otorgar escritura pública, designar un patronato e inscribirse en el Registro competente. Cada uno de esos pasos tiene su relevancia y su lugar en el proceso.
Ahora que conoces los requisitos, puedes anticiparte a los errores más comunes, preparar la documentación con antelación y entender qué papel cumple cada elemento, desde los estatutos hasta el Protectorado. Ese conocimiento previo no solo ahorra tiempo, sino que también te da seguridad para tomar decisiones bien informadas en cada etapa del proceso.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad, gestión y aspectos legales de las organizaciones sin fines de lucro, explicados con la misma claridad y sin rodeos. Seguir formándote en estas materias marca la diferencia cuando llega el momento de actuar.
Sigue aprendiendo:
Diferencia entre una ONG y una empresa social
Contabilidad por fondos en una ONG: ¿Cómo funciona?
Gastos de programas vs. gastos administrativos en una ONG
Registro contable de las cuotas de membresía
Contabilidad de una ONG
Contabilidad de asociaciones civiles
Errores contables comunes en una ONG
Cuotas de socios: El ingreso clave que sostiene tu organización
