
La auditoría externa es obligatoria para una fundación cuando cumple al menos dos de tres criterios económicos fijados por la Ley 50/2002 durante dos ejercicios consecutivos. También puede serlo si el Protectorado lo ordena, si los estatutos lo recogen o si se reciben subvenciones públicas por encima de ciertos umbrales.
¿Qué es la auditoría externa en una fundación?
La auditoría externa en una fundación es un proceso de revisión independiente de las cuentas y la gestión económica realizado por un profesional ajeno a la entidad. Su objetivo central es verificar que los recursos se destinan realmente a los fines para los que fue constituida la fundación y que la información financiera presentada es fiable y veraz.
A diferencia de un control interno, la auditoría externa la realiza un auditor inscrito en el Registro Oficial de Auditores de Cuentas (ROAC), lo que le otorga plena independencia respecto a los patronos y gestores de la fundación. El resultado de su trabajo se plasma en un informe de auditoría que se entrega al Protectorado junto con las cuentas anuales.
¿Cuándo es obligatoria la auditoría externa para fundaciones?
La respuesta no es única porque depende del tamaño de la entidad y de ciertas circunstancias específicas. En términos generales, la obligación nace cuando se superan umbrales económicos definidos por ley durante dos ejercicios consecutivos, o cuando concurren situaciones especiales relacionadas con financiación pública o mandato del Protectorado.
Los tres umbrales económicos de la Ley 50/2002
El artículo 25 de la Ley 50/2002 de Fundaciones establece que toda fundación de competencia estatal está obligada a someter sus cuentas a auditoría externa cuando, a la fecha de cierre del ejercicio, concurren al menos dos de los tres criterios siguientes:
Si tu fundación supera dos de esos tres límites, la auditoría externa pasa a ser una obligación legal. Puedes superar uno solo y quedar exenta, pero en cuanto coincidan dos —aunque el tercero esté por debajo del umbral— la ley activa la exigencia. Esto aplica a las fundaciones sujetas al protectorado estatal; la normativa autonómica puede fijar criterios distintos, a veces más exigentes.
La regla de los dos ejercicios consecutivos
Superar los umbrales en un solo año no activa automáticamente la obligación. Los criterios deben cumplirse durante dos ejercicios económicos consecutivos, tomando como referencia la fecha de cierre de cada uno de ellos. Solo cuando ambos ejercicios superan los mismos dos criterios, la fundación queda obligada a someterse a auditoría.
Existe una excepción relevante: si la fundación se encuentra en su primer ejercicio desde la constitución o la fusión, la ley exige la auditoría si ya en ese primer año se cumplen al menos dos de los tres criterios. En este caso, no es necesario esperar al segundo ejercicio para que nazca la obligación.
Otros supuestos que generan obligación de auditar
Más allá de los umbrales del artículo 25, existen situaciones adicionales en las que la auditoría externa resulta obligatoria aunque la fundación no supere los límites económicos anteriores. Conocerlas es tan importante como conocer los umbrales principales, porque pueden sorprender a entidades de tamaño reducido.
- Subvenciones o ayudas públicas: Cuando la fundación recibe subvenciones, ayudas o fondos de la Unión Europea que superen los 600.000 € en un solo ejercicio, la Ley de Auditoría de Cuentas activa la obligación de revisión externa.
- Contratos con la Administración: Si la fundación presta servicios o suministra bienes al sector público por encima de ciertos importes y ese volumen representa más del 50 % de su cifra de negocios, la auditoría también es exigible.
- Mandato del Protectorado: El Protectorado puede ordenar una auditoría de forma motivada cuando detecte riesgos, irregularidades o falta de transparencia en la gestión, independientemente del tamaño de la entidad.
- Obligación estatutaria: Muchas fundaciones incluyen en sus propios estatutos la obligación de auditar anualmente las cuentas, aunque no superen ningún umbral legal. En ese caso, los estatutos prevalecen y la auditoría es obligatoria.
- Exigencia de terceros: Donantes privados, financiadores o entidades colaboradoras pueden requerir la auditoría como condición para el otorgamiento de fondos, especialmente en proyectos europeos o de cooperación internacional.
Diferencia entre auditoría obligatoria y voluntaria
Entender la diferencia entre ambas modalidades ayuda a tomar decisiones estratégicas para la fundación. La distinción no está en cómo se realiza la auditoría, sino en el origen de la obligación que la genera. Desde el punto de vista técnico y normativo, ambas se rigen exactamente por las mismas reglas: el auditor actúa con idéntico rigor y produce el mismo tipo de informe.
Muchas fundaciones que no alcanzan los umbrales legales optan por la auditoría voluntaria como señal de compromiso con la gestión responsable y la transparencia ante sus patronos, financiadores y la sociedad en general. Esta práctica también refuerza los sistemas de control interno y mejora la imagen institucional de la entidad.
¿Qué revisa el auditor en una fundación?
El trabajo del auditor externo va mucho más allá de comprobar que el balance cuadra. En el caso de una fundación, la revisión tiene un componente adicional que no existe en las empresas mercantiles: verificar que los recursos gestionados se destinan efectivamente a los fines fundacionales y no a otros propósitos distintos de los que justifican la existencia de la entidad.
Cuentas anuales y documentación financiera
El auditor examina el conjunto de documentos que conforman las cuentas anuales de la fundación. Esto incluye el balance de situación, la cuenta de resultados, la memoria y, cuando procede, el estado de cambios en el patrimonio neto. También revisa el inventario de bienes y derechos que forman parte de la dotación fundacional, que es el patrimonio originario con el que fue constituida la fundación y que tiene un régimen de protección especial.
La revisión se extiende a los registros contables, los justificantes de ingresos y gastos, los contratos con terceros y la coherencia entre lo que reflejan los documentos y lo que realmente ocurrió durante el ejercicio. Cualquier discrepancia relevante queda recogida en el informe de auditoría con el nivel de detalle que cada caso requiera.
Verificación del destino de los fondos fundacionales
Este punto es el más específico de la auditoría en entidades sin fines de lucro. El auditor comprueba que los gastos ejecutados están vinculados a la actividad propia de la fundación y que los proyectos financiados responden a sus fines estatutarios. Una fundación no solo tiene que estar saneada económicamente: debe demostrar que su dinero va a donde debe ir.
Para profundizar en cómo se organiza y clasifica el dinero en este tipo de entidades, resulta útil entender la contabilidad por fondos en una ONG, un sistema que permite rastrear el origen y el destino de cada recurso con total transparencia y que facilita enormemente el trabajo del auditor externo.
Normativa que regula la auditoría en fundaciones
La auditoría externa en fundaciones no se rige por una sola norma, sino por un conjunto de disposiciones que conviene conocer para entender el alcance completo de la obligación. La Ley 50/2002 de Fundaciones es la norma de referencia en el ámbito estatal, pero se complementa con otras leyes y reglamentos de desarrollo.
- Ley 50/2002, de 26 de diciembre, de Fundaciones: Regula en su artículo 25 los umbrales económicos que obligan a la auditoría externa y establece los plazos mínimos para que el auditor emita su informe.
- Ley 22/2015, de 20 de julio, de Auditoría de Cuentas: Es la norma general que rige el ejercicio de la auditoría en España. Su disposición adicional primera amplía los supuestos de auditoría obligatoria a entidades que reciban subvenciones o contraten con el sector público.
- Real Decreto 1491/2011, de 24 de octubre: Aprueba las normas de adaptación del Plan General de Contabilidad a las entidades sin fines lucrativos. Define el marco contable que el auditor utiliza como referencia durante su revisión.
- Resolución del ICAC de 26 de marzo de 2013: Aprueba el Plan de Contabilidad para pequeñas y medianas entidades sin fines lucrativos, aplicable a fundaciones de menor dimensión que no están obligadas a auditarse, pero deben llevar contabilidad ordenada.
- Normativa autonómica: Las fundaciones que no dependen del protectorado estatal quedan sujetas a la legislación de su comunidad autónoma, que puede establecer umbrales o requisitos adicionales distintos a los estatales.
«La auditoría se contratará y realizará de acuerdo con lo previsto en la Ley 19/1988 de Auditoría de Cuentas, disponiendo los auditores de un plazo mínimo de un mes para realizar el informe.» — Artículo 25 de la Ley 50/2002 de Fundaciones.
Conocer esta normativa es especialmente relevante para quienes trabajan en la contabilidad para organizaciones sin fines de lucro, ya que cada norma determina qué modelo contable aplicar, qué documentos deben elaborarse y en qué forma deben presentarse al Protectorado.
Plazos y procedimiento para cumplir con la auditoría
Saber que la auditoría es obligatoria es el primer paso. El segundo es conocer cómo se organiza el proceso en la práctica para no incumplir los plazos, que en el ámbito de las fundaciones están claramente regulados. La presentación de las cuentas auditadas tiene un plazo general de seis meses desde el cierre del ejercicio, lo que exige planificar con antelación la contratación del auditor.
¿Quién contrata y nombra al auditor?
El auditor externo es contratado por el patronato de la fundación, que es el órgano de gobierno responsable de la gestión y representación de la entidad. Sin embargo, el régimen de nombramiento y, en su caso, revocación del auditor se establece reglamentariamente, lo que en la práctica implica que el Protectorado puede supervisar o influir en este proceso cuando lo considera necesario para garantizar la independencia de la revisión.
Plazo mínimo para emitir el informe de auditoría
Una vez que el patronato entrega las cuentas anuales formuladas al auditor, la ley le garantiza un plazo mínimo de un mes para realizar su trabajo y emitir el informe correspondiente. Este plazo no puede acortarse aunque la fundación lo solicite, ya que protege la calidad e independencia del proceso de revisión.
Una vez que el auditor emite su informe, el patronato lo remite al Protectorado junto con las cuentas anuales. Es recomendable planificar la contratación del auditor con suficiente antelación al cierre del ejercicio para que la entrega de documentación y el plazo de revisión no comprometan el cumplimiento del plazo de seis meses.
Consecuencias de no cumplir con la auditoría obligatoria
No someter las cuentas a auditoría externa cuando existe obligación legal de hacerlo no es un asunto menor. Las consecuencias pueden afectar tanto a la operatividad de la fundación como a la responsabilidad personal de los miembros del patronato, que son quienes responden del correcto cumplimiento de las obligaciones legales de la entidad.
- Sanciones administrativas: El incumplimiento puede derivar en sanciones impuestas por el Protectorado, cuya cuantía varía según la gravedad y la reiteración de la infracción.
- Intervención del Protectorado: Si el Protectorado detecta irregularidades graves o un incumplimiento reiterado, puede intervenir directamente en la gestión de la fundación para proteger los fines fundacionales y los intereses de los beneficiarios.
- Pérdida de acceso a financiación: Las fundaciones que no acreditan sus cuentas auditadas pierden la posibilidad de optar a subvenciones públicas, proyectos europeos o colaboraciones con administraciones que exigen este documento como requisito previo.
- Daño a la reputación institucional: La falta de un informe de auditoría genera desconfianza en donantes, patronos y entidades colaboradoras, que la interpretan como una señal de falta de transparencia o de control interno débil.
- Responsabilidad de los patronos: Los miembros del patronato pueden ser declarados responsables solidarios si el incumplimiento genera daños a la fundación o a sus beneficiarios.
Para que la auditoría externa sea un proceso fluido y sin sorpresas, es fundamental que la contabilidad de la fundación esté correctamente organizada durante todo el ejercicio. Entender cómo se contabilizan los gastos de recaudación de fondos es un ejemplo claro de ello: saber qué partidas son imputables a la actividad propia y cuáles no puede marcar la diferencia a la hora de presentar unas cuentas claras al auditor. Puedes ampliar este conocimiento en el artículo sobre cómo contabilizar los gastos de recaudación de fondos.
Preguntas frecuentes
¿Qué fundaciones están obligadas a auditarse según la Ley 50/2002?
Según el artículo 25 de la Ley 50/2002, están obligadas las fundaciones de competencia estatal que, durante dos ejercicios consecutivos, cumplan al menos dos de estos tres criterios: activo total superior a 2.400.000 €, ingresos anuales superiores a 2.400.000 € o número medio de trabajadores superior a 50. También quedan obligadas las que reciban subvenciones públicas o fondos europeos por encima de ciertos umbrales, o aquellas cuya normativa autonómica así lo exija.
¿Qué ocurre si una fundación no cumple con la auditoría obligatoria?
Las consecuencias pueden ser varias: sanciones administrativas impuestas por el Protectorado, intervención directa en la gestión de la entidad, pérdida de acceso a subvenciones y financiación pública, deterioro de la reputación institucional ante donantes y colaboradores, y posible responsabilidad personal de los miembros del patronato si el incumplimiento genera daños acreditables a la fundación o a sus beneficiarios.
¿Puede el Protectorado exigir una auditoría aunque no se superen los umbrales?
Sí. El Protectorado tiene la facultad de ordenar una auditoría de forma motivada cuando detecta riesgos, irregularidades o cuando considera que existe falta de transparencia en la gestión de la fundación, con independencia de que esta supere o no los umbrales económicos establecidos por la ley. Esta facultad es una herramienta de supervisión que el Protectorado puede activar en cualquier momento si lo estima necesario para proteger los fines fundacionales.
¿La auditoría voluntaria sigue las mismas normas que la obligatoria?
Sí, desde el punto de vista técnico y normativo, ambas modalidades se rigen por las mismas reglas. El auditor actúa con el mismo rigor, aplica las mismas normas de auditoría y produce un informe equivalente. La única diferencia es el origen de la obligación: en un caso lo impone la ley o el Protectorado, y en el otro lo decide voluntariamente el propio patronato de la fundación para reforzar la transparencia y la credibilidad institucional.
¿Qué documentos forman parte de las cuentas anuales que audita el auditor?
Las cuentas anuales de una fundación incluyen el balance de situación, la cuenta de resultados, la memoria y, cuando procede, el estado de cambios en el patrimonio neto. El auditor también examina el inventario de bienes y derechos que integran la dotación fundacional, los registros contables, los justificantes de ingresos y gastos, y los contratos con terceros que resulten relevantes para valorar la correcta aplicación de los recursos a los fines de la entidad.
¿Cuánto tiempo tiene el auditor para emitir su informe?
La Ley 50/2002, en su artículo 25, garantiza al auditor un plazo mínimo de un mes desde que recibe las cuentas anuales formuladas por el patronato. Este plazo no puede reducirse por decisión de la fundación, ya que su finalidad es proteger la independencia y la calidad del proceso de revisión. El informe resultante debe entregarse al Protectorado acompañando las cuentas anuales dentro del plazo general de seis meses desde el cierre del ejercicio.
¿Las comunidades autónomas tienen umbrales diferentes para la auditoría?
Sí. Las fundaciones que dependen del protectorado de una comunidad autónoma se rigen por la normativa autonómica correspondiente, que puede fijar criterios distintos a los de la Ley 50/2002. Un caso destacado es Cataluña, donde las entidades pueden quedar obligadas a auditarse cuando reciben subvenciones por encima de 60.000 € anuales de cualquier administración pública, o cuando al menos el 40 % de sus ingresos proviene de subvenciones o convenios con el sector público.
Conclusión
La auditoría externa obligatoria para fundaciones no es un trámite burocrático más: es un mecanismo de control que garantiza que los recursos de una entidad sin fines de lucro llegan realmente a donde deben llegar. Saber cuándo aplica esta obligación —y prepararse para ella con tiempo— marca la diferencia entre una gestión sólida y una que acumula riesgos legales y reputacionales innecesarios.
Los criterios son claros: dos de tres umbrales económicos durante dos ejercicios consecutivos, o alguno de los supuestos especiales como subvenciones públicas relevantes, mandato del Protectorado u obligación estatutaria. Si tu fundación está cerca de cualquiera de esos límites, lo más prudente es organizar la contabilidad con antelación, contratar al auditor con margen suficiente y asegurarte de que todos los documentos están en orden antes de que venza el plazo de presentación.
Este sitio web cuenta con más contenidos sobre contabilidad y gestión financiera en entidades sin fines de lucro que pueden ayudarte a construir una base sólida de conocimiento sobre el tema. Si quieres seguir aprendiendo, tienes mucho donde explorar.
Sigue aprendiendo:
¿Cómo se contabiliza un convenio de cooperación internacional?
Diferencia entre fondos restringidos y no restringidos
Gastos administrativos de una ONG
Patrimonio de una fundación: Gestiona los recursos con claridad
¿Cómo se valora una donación de servicios profesionales?
Contabilidad de asociaciones civiles
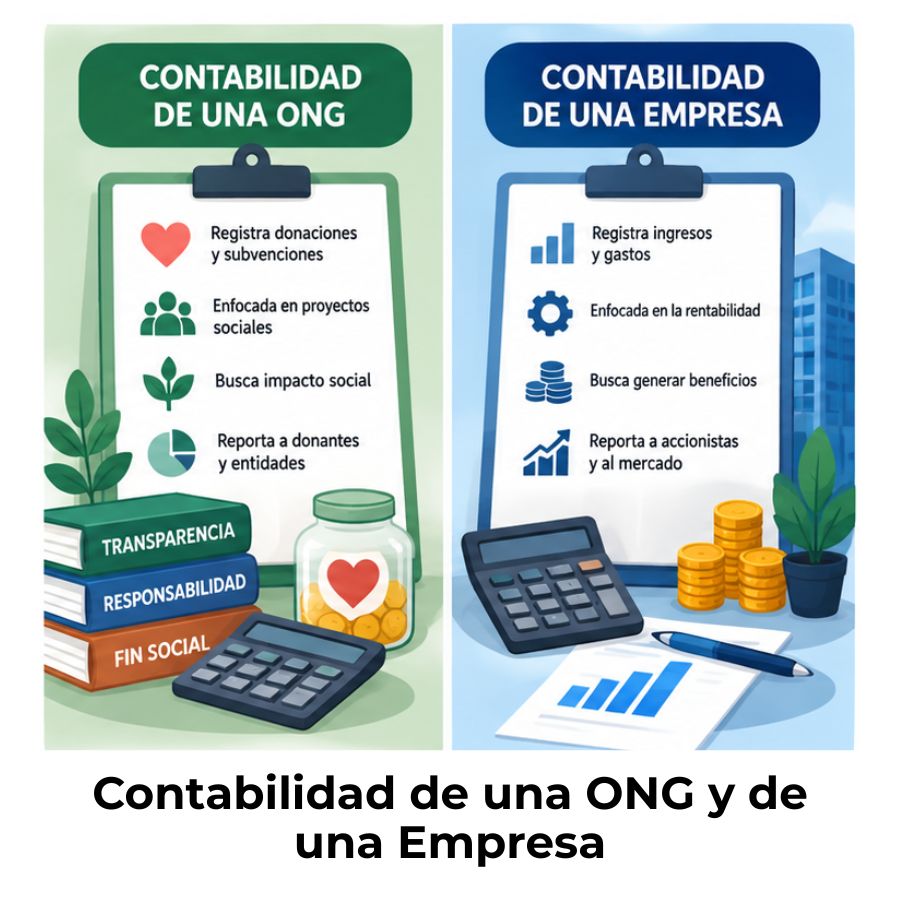
Diferencia entre contabilidad de una ONG y de una empresa
Donaciones en especie: Protege la transparencia de tu organización
