
La contabilidad de una ONG y la de una empresa comparten herramientas básicas —registros, cuentas, estados financieros— pero responden a lógicas completamente distintas. Mientras una empresa mide su éxito en utilidades, una ONG lo mide en impacto social. Esa diferencia de fondo define normas, tratamientos fiscales y estructuras contables particulares que, si te acercas por primera vez a este mundo, vale la pena conocer con claridad.
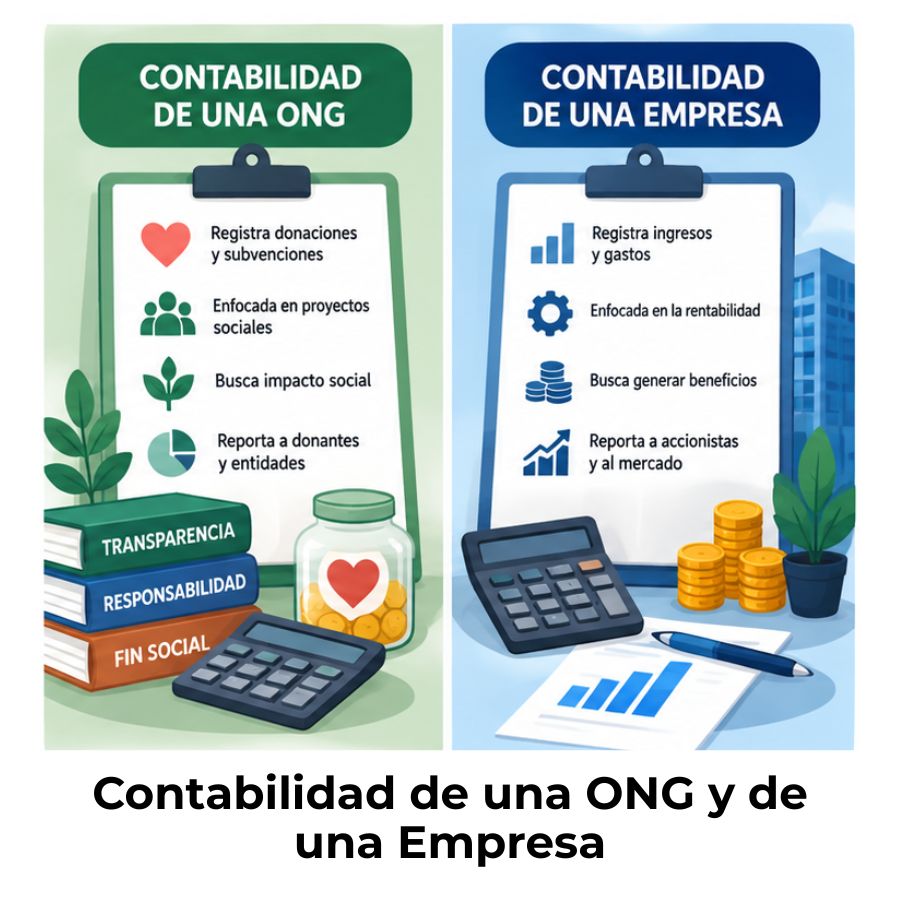
¿Qué diferencia a una ONG de una empresa en lo contable?
Antes de entrar en los detalles técnicos, conviene tener claro qué es lo que separa a estas dos organizaciones en su raíz. Una empresa con fines de lucro existe, entre otras cosas, para generar ganancias distribuibles entre sus propietarios o accionistas. Una ONG, en cambio, nace para cumplir una misión social, ambiental, cultural o humanitaria, y cualquier excedente que genere debe reinvertirse en esa misión.
Esa diferencia de propósito no es solo filosófica: tiene consecuencias directas en cómo se registran las transacciones, qué estados financieros se elaboran, qué normativa se aplica y cómo se rinde cuentas a terceros. En contabilidad, el propósito de la organización define las reglas del juego.
El propósito financiero como punto de partida
Toda diferencia contable entre ambas organizaciones parte del mismo origen: para qué existe cada una. La empresa organiza sus recursos con miras a producir un retorno económico. La ONG los organiza para sostener una causa. Esa brecha define quiénes deben rendir cuentas, ante quiénes y con qué herramientas financieras.
¿Qué busca registrar cada tipo de organización?
Una empresa registra transacciones para conocer su rentabilidad y tomar decisiones que maximicen las ganancias. Una ONG, por su parte, registra transacciones para demostrar que usa sus recursos de forma eficiente y en línea con su misión. El registro contable en ambos casos busca transparencia, pero con audiencias y propósitos distintos.
Objetivo financiero: lucro vs. misión social
El objetivo financiero es, sin duda, la diferencia más evidente entre estas dos organizaciones. Una empresa con fines de lucro mide su éxito en términos de utilidad neta, rentabilidad sobre la inversión y crecimiento del patrimonio. Cada decisión financiera —desde el precio de un producto hasta la estructura de costos— apunta a maximizar ese resultado.
Una ONG, en cambio, no persigue utilidades. Puede generar excedentes al final del período, pero esos recursos deben destinarse íntegramente a sus actividades misionales. Distribuir ganancias entre los miembros de una ONG no solo va contra su naturaleza jurídica, sino que puede implicar la pérdida de su estatus como entidad sin fines de lucro.
📌 Punto clave
Una ONG puede y debe generar ingresos para operar. Lo que no puede hacer es distribuir esos ingresos como si fueran ganancias privadas. Todo excedente permanece dentro de la organización para seguir cumpliendo su misión.
Fuentes de ingreso: ventas vs. donaciones y subvenciones
Otra diferencia notable está en de dónde proviene el dinero de cada organización. Una empresa obtiene la mayor parte de sus ingresos a través de la venta de bienes o servicios en el mercado. Cuanto más vende y más eficiente es, mayores son sus ingresos. La relación es directa y predecible en función del desempeño comercial.
Las fuentes de ingreso de una ONG son más diversas y, en muchos casos, más variables. Dependen de la generosidad de terceros, de la aprobación de proyectos o de la capacidad de movilizar voluntades. Registrar correctamente cada fuente de financiamiento es vital, porque los donantes y organismos financiadores exigen saber exactamente en qué se usa su dinero.
Estados financieros: ¿Cuáles usa cada organización?
Uno de los puntos donde la diferencia contable se vuelve más evidente es en los documentos financieros que cada organización debe presentar. Los estados financieros no son solo un requisito formal: son la principal herramienta de rendición de cuentas ante propietarios, inversores, donantes o autoridades reguladoras. Cada tipo de organización tiene los suyos, con nombres y propósitos distintos.
Estados financieros en una empresa con fines de lucro
Las empresas preparan un conjunto de estados financieros orientados a mostrar su posición económica y el resultado de sus operaciones. El más conocido es el estado de resultados, que muestra si la empresa ganó o perdió dinero durante un período. Se complementa con el balance general, el estado de flujos de efectivo y el estado de cambios en el patrimonio neto.
Estados financieros en una ONG
Las ONG presentan documentos equivalentes, pero con un enfoque diferente. En lugar del estado de resultados, elaboran el estado de actividades, que muestra cómo se usaron los recursos en función de la misión. El balance se convierte en el estado de situación financiera, y en lugar de «patrimonio neto» aparece el concepto de «activos netos». Muchas también presentan un estado de gastos funcionales que detalla qué se gastó en cada programa o actividad.
| Estado financiero | Empresa con fines de lucro | ONG sin fines de lucro |
|---|---|---|
| Resumen de operaciones | Estado de resultados | Estado de actividades |
| Posición financiera | Balance general | Estado de situación financiera |
| Movimiento de efectivo | Estado de flujos de efectivo | Estado de flujos de efectivo |
| Capital / fondos propios | Patrimonio neto | Activos netos |
| Detalle de gastos | Por naturaleza o función | Estado de gastos funcionales |
Plan contable y normativa aplicable
El marco normativo es otro punto donde estas organizaciones toman caminos distintos. Las empresas aplican el Plan General de Contabilidad estándar, diseñado para entidades con actividad comercial y estructura de lucro. En España, por ejemplo, este plan organiza las cuentas en grupos que contemplan ventas, clientes, deudas y resultado del ejercicio con esa lógica comercial.
Las ONG, en cambio, siguen un plan de cuentas adaptado a entidades sin fines de lucro, que incorpora conceptos específicos como subvenciones recibidas, donaciones, cuotas de socios y gastos por programas. En muchos países existe una normativa diferenciada que regula exclusivamente a estas entidades, con exigencias propias en materia de transparencia y justificación del uso de los fondos.
📘 Para ampliar
Si quieres profundizar en las normas y registros que aplican a este tipo de entidades, puedes revisar el contenido sobre contabilidad para organizaciones sin fines de lucro, donde se desarrollan los principios contables que rigen a estas entidades.
Tratamiento fiscal: ¿Pagan los mismos impuestos?
El tratamiento fiscal es una de las diferencias más significativas entre estas dos organizaciones, y también una de las que más confusión genera. Las empresas tributan sobre sus utilidades de forma habitual: pagan impuesto sobre la renta, IVA sobre sus ventas y otros tributos según la actividad que realizan. Las tasas impositivas varían según el país y el régimen fiscal, pero en términos generales no hay excepciones automáticas.
Las ONG, al no perseguir ganancias, suelen acceder a exenciones, exoneraciones o reducciones fiscales que el Estado otorga en reconocimiento de su labor social. Sin embargo, estas ventajas no son ilimitadas ni automáticas: la organización debe cumplir requisitos legales específicos, inscribirse en los registros correspondientes y demostrar que sus actividades responden a los fines no lucrativos declarados.
Contabilidad por fondos: la clave que distingue a las ONG
Hay un concepto que aparece de forma casi exclusiva en la contabilidad de las ONG y que no tiene un equivalente directo en la contabilidad empresarial: la contabilidad por fondos. Este sistema permite a la organización rastrear cada peso que recibe según el destino que el donante o financiador le asignó. No es lo mismo un dinero recibido sin restricciones que uno destinado exclusivamente a un proyecto específico.
Los fondos se clasifican habitualmente en tres categorías: sin restricciones, que la organización puede usar libremente; con restricciones temporales, que deben usarse antes de una fecha o condición; y con restricciones permanentes, como un patrimonio que genera rendimientos, pero cuyo capital no puede gastarse. Esta clasificación no existe en la contabilidad de una empresa tradicional.
La contabilidad por fondos obliga a la ONG a mantener registros separados para cada fuente de financiamiento con condiciones propias. Esto añade complejidad al trabajo contable, pero al mismo tiempo ofrece algo que una empresa no necesita demostrar del mismo modo: que cada recurso llegó a donde tenía que llegar.
Similitudes entre ambos sistemas contables
A pesar de todas las diferencias descritas, hay puntos donde la contabilidad de una ONG y la de una empresa coinciden de forma notable. Conocerlos ayuda a entender que no se trata de sistemas opuestos, sino de variaciones sobre una misma base técnica. Ambas organizaciones aplican principios contables fundamentales como el devengo, la prudencia y la uniformidad.
En ambos casos se registran ingresos y gastos, se elaboran estados financieros, se realizan conciliaciones bancarias y se llevan controles de activos y pasivos. Las dos deben cumplir con obligaciones tributarias —aunque distintas— y están sujetas a auditorías o revisiones externas si superan determinados umbrales o reciben fondos públicos.
Puntos en común entre ambos sistemas
📋 Principios contables
Ambas aplican devengo, prudencia y uniformidad como bases del registro.
💳 Registro de transacciones
Ingresos, gastos, activos y pasivos se registran en ambas con partida doble.
📊 Estados financieros
Ambas elaboran documentos periódicos para informar sobre su situación.
🏛️ Obligaciones legales
Ambas deben cumplir normativa contable, tributaria y, en algunos casos, de auditoría.
🔍 Control interno
Ambas necesitan políticas de control para prevenir errores o irregularidades.
💼 Gestión de presupuesto
Planificar ingresos y gastos por adelantado es esencial en las dos organizaciones.
Si te dedicas a la contabilidad o estudias para ello, comprender estas similitudes es tan valioso como conocer las diferencias. Un contador que entiende ambos sistemas tiene una ventaja real en un mercado que incluye tanto empresas privadas como organizaciones sociales. El tercer sector —donde se agrupan las ONG y entidades sin fines de lucro— demanda profesionales con conocimiento especializado, y ese perfil tiene cada vez más peso.
En este sentido, resulta útil conocer también casos específicos dentro de este universo, como la contabilidad de una organización religiosa, que combina las características generales de las ONG con particularidades propias de su naturaleza jurídica y fiscal.
Preguntas frecuentes
¿Una ONG está obligada a llevar contabilidad?
Sí, toda ONG está obligada a llevar contabilidad, independientemente de su tamaño o del país donde opere. La contabilidad es el mecanismo que permite demostrar que los recursos recibidos —donaciones, subvenciones, cuotas— se usan de forma correcta y en línea con la misión declarada. Sin registros contables ordenados, una ONG no puede justificar sus gastos ante los financiadores ni ante las autoridades que la supervisan. En muchos países, incumplir con esta obligación puede derivar en sanciones o en la pérdida del estatus jurídico como entidad sin fines de lucro.
¿Puede una ONG tener ganancias?
Una ONG puede cerrar un período con más ingresos que gastos, lo que genera un excedente o superávit. Eso no es ilegal ni contradice su naturaleza. Lo que sí está prohibido es distribuir ese excedente entre los miembros, fundadores o directivos de la organización, como se haría con las ganancias de una empresa. Todo superávit debe reinvertirse en las actividades misionales de la ONG. Esta restricción es, precisamente, uno de los pilares que la distingue de una entidad con fines de lucro y la que le permite acceder a beneficios fiscales.
¿Qué es la contabilidad por fondos en una ONG?
La contabilidad por fondos es un sistema de registro que permite a una ONG rastrear cada recurso financiero según las condiciones que impuso quien lo aportó. Cuando un donante entrega dinero para un proyecto específico, ese dinero no puede mezclarse con los recursos generales de la organización: debe registrarse en un fondo separado y usarse únicamente para el fin acordado. Este sistema de separación contable garantiza la transparencia frente a los financiadores y facilita la rendición de cuentas por cada programa o proyecto que la ONG ejecuta.
¿Cuáles son los estados financieros de una ONG?
Los principales estados financieros que elabora una ONG son el estado de situación financiera, que muestra los activos, pasivos y activos netos de la organización; el estado de actividades, que refleja cómo se utilizaron los recursos durante el período; el estado de flujos de efectivo, que detalla las entradas y salidas de dinero; y, en muchos casos, el estado de gastos funcionales, que desglosa cuánto se destinó a cada programa o área. Estos documentos reemplazan a los equivalentes empresariales y se adaptan a las necesidades informativas del sector no lucrativo.
¿Qué impuestos paga una ONG?
El régimen fiscal de una ONG depende del país donde opera y de la legislación local que regule a las entidades sin fines de lucro. En términos generales, muchas ONG están exentas del impuesto sobre la renta o sociedades, siempre que cumplan los requisitos para mantener su estatus y que sus actividades respondan a sus fines declarados. Sin embargo, pueden estar sujetas a otros tributos, como el IVA en determinadas operaciones, o a retenciones sobre los salarios de sus trabajadores. Obtener y mantener estas exenciones no es automático: requiere inscripción en registros oficiales y cumplimiento continuo de obligaciones formales.
¿En qué se parecen la contabilidad de una ONG y la de una empresa?
Ambas aplican los mismos principios contables fundamentales: partida doble, devengo, prudencia y uniformidad. Las dos registran ingresos y gastos, elaboran estados financieros periódicos, gestionan activos y pasivos, y están sujetas a obligaciones legales y tributarias. También comparten la necesidad de contar con controles internos sólidos para prevenir errores y garantizar la confiabilidad de la información financiera. La diferencia no está en las herramientas que usan, sino en el propósito que persiguen y en cómo se adaptan esas herramientas a su naturaleza jurídica.
¿Qué normativa regula la contabilidad de las ONG?
La normativa que regula la contabilidad de las ONG varía según el país. En términos generales, la mayoría de las jurisdicciones cuentan con un plan de cuentas o marco contable adaptado a entidades sin fines de lucro, diferente al que usan las empresas comerciales. Además, suelen existir leyes específicas que regulan su constitución, funcionamiento y régimen fiscal. En el ámbito internacional, organismos como el IASB han desarrollado estándares que sirven de referencia para muchas organizaciones que reciben financiamiento de distintos países. Lo recomendable es consultar siempre la legislación vigente del país donde la organización está registrada.
Conclusión
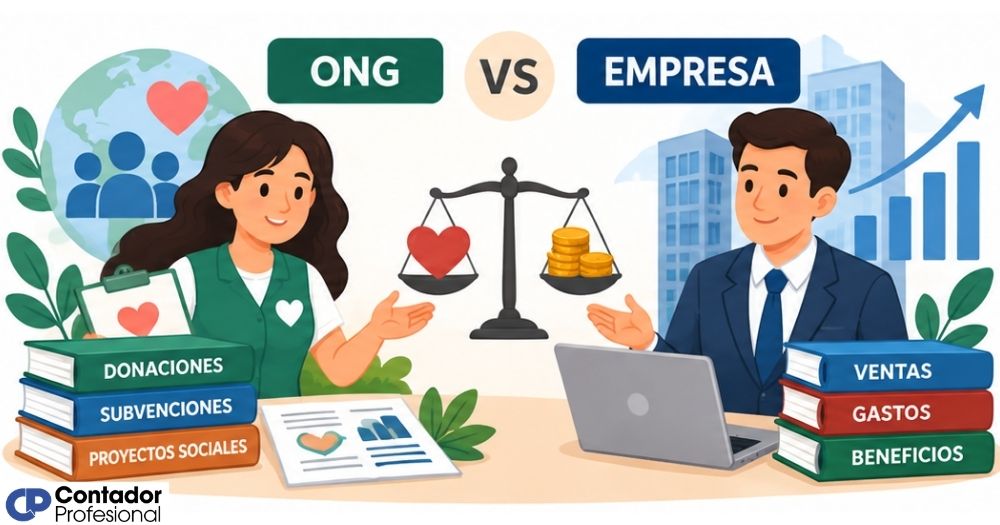
La diferencia entre la contabilidad de una ONG y la de una empresa no se reduce a una cuestión de vocabulario técnico: responde a una lógica distinta desde la raíz. Mientras que una empresa organiza sus finanzas para generar y distribuir ganancias, una ONG las organiza para sostener una misión y rendir cuentas ante quienes confían en ella. Ese propósito diferente transforma los registros, los estados financieros, la normativa aplicable y el tratamiento fiscal.
Ahora que conoces las diferencias en fuentes de ingreso, tipos de estados financieros, clasificación de fondos y obligaciones fiscales, puedes aplicar ese conocimiento de forma práctica: si estudias contabilidad, ya sabes qué cambia cuando trabajas con entidades del tercer sector; si estás vinculado a una ONG, comprendes mejor por qué su sistema contable funciona como lo hace y qué documentos son clave para la transparencia.
Este es solo el punto de partida. El mundo de las organizaciones sin fines de lucro tiene muchos matices más por explorar, desde la contabilidad de proyectos hasta la auditoría social. En este sitio web encontrarás más contenido que te ayudará a profundizar con la misma claridad que acabas de experimentar aquí.
Sigue aprendiendo:
Auditoría de ONGs: Transparencia que genera más donaciones
Errores contables comunes en una ONG
¿Cómo se contabilizan las horas de voluntariado?
¿Cómo se valora una donación de servicios profesionales?
Contabilidad de una ONG
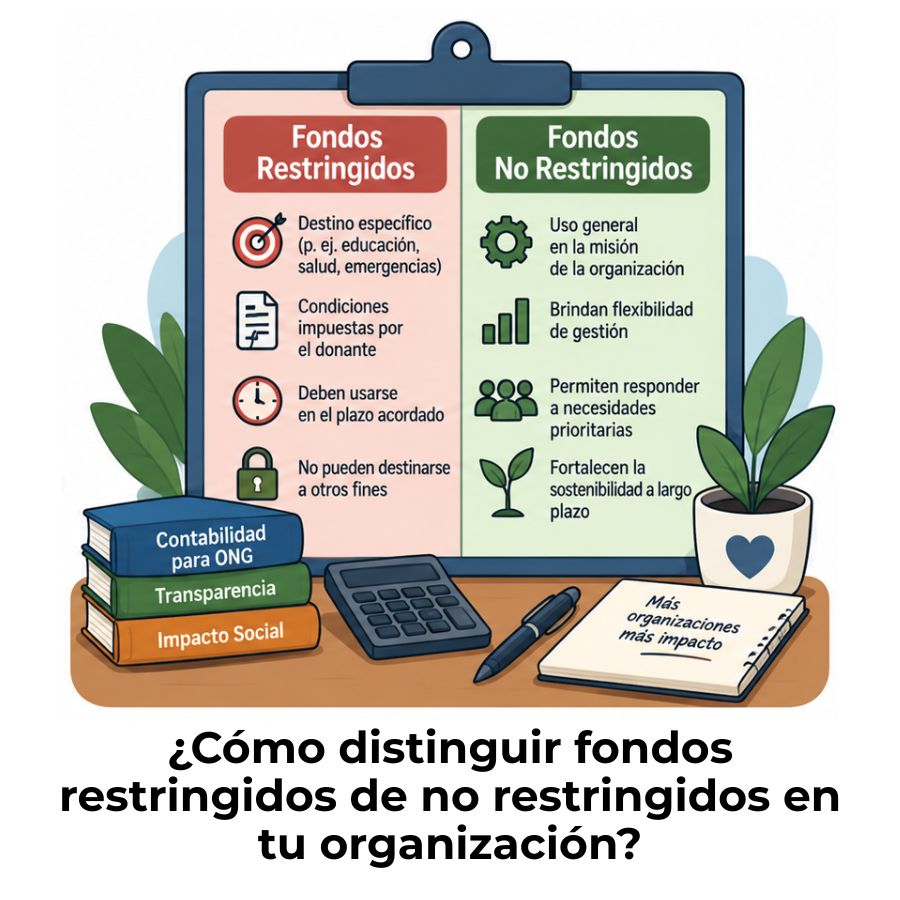
Diferencia entre fondos restringidos y no restringidos
Contabilidad de fundaciones: Registra bien y cumple la ley
Control interno en organizaciones sin fines de lucro
