
Una ONG no es una figura jurídica; es un término genérico que puede incluir asociaciones, fundaciones u otras estructuras. Una fundación, en cambio, sí tiene una forma legal definida, requiere un patrimonio inicial y está regulada por normativas específicas. Si quieres entender cómo se diferencian en la práctica —en su constitución, gobierno y contabilidad— estás en el lugar correcto.
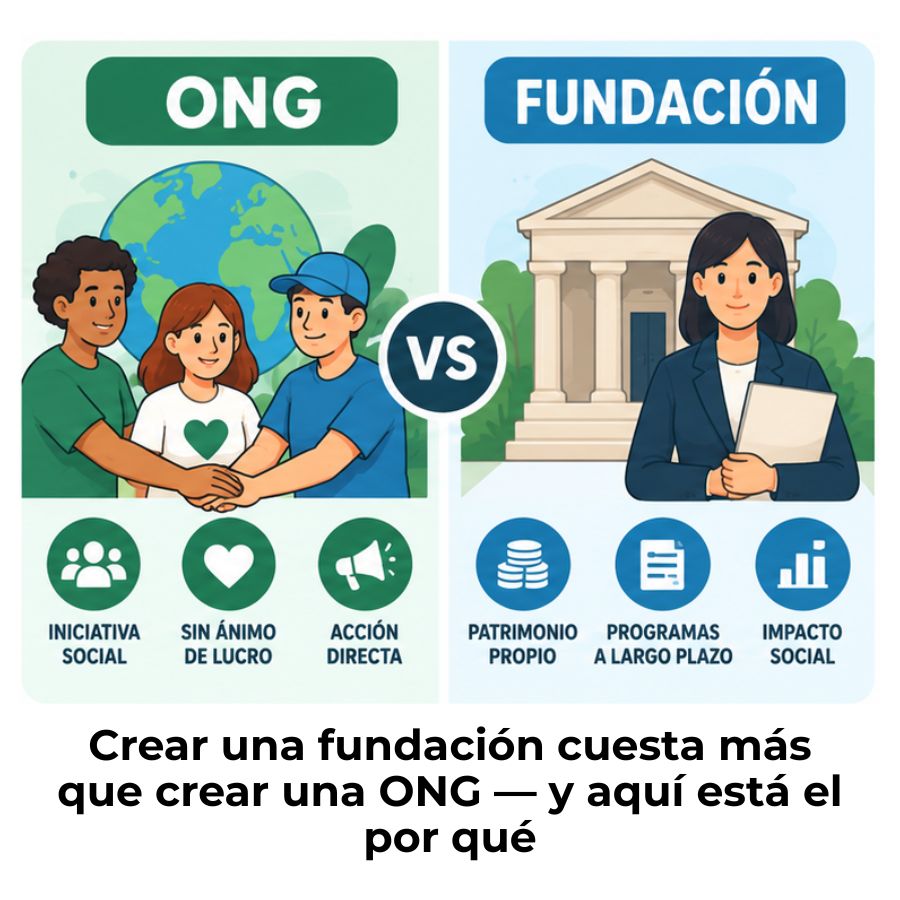
¿Qué es una ONG y qué es una fundación?
Antes de comparar ambas figuras, conviene entender qué significa cada una por separado. La confusión más habitual surge porque ONG es un término de uso social, no una categoría jurídica, mientras que la fundación sí tiene una definición legal precisa. Partir de ahí evita errores conceptuales que luego se arrastran en la gestión contable y administrativa de estas organizaciones.
¿Qué significa ONG realmente?
Las siglas ONG corresponden a «Organización no gubernamental». No es una forma jurídica en sí misma, sino un término paraguas que describe a cualquier organización privada, independiente del Estado y sin ánimo de lucro, que trabaja por el bien común. Bajo esa etiqueta pueden convivir asociaciones, fundaciones, cooperativas de iniciativa social y otras estructuras legales distintas.
Lo que define a una ONG no es su forma legal, sino su comportamiento: actúa de manera independiente de los gobiernos, no reparte beneficios entre sus miembros y orienta su trabajo hacia fines sociales, humanitarios, ambientales o culturales. Por eso, decir «voy a crear una ONG» no responde la pregunta real, que es: ¿bajo qué figura jurídica voy a constituirla?
¿Qué es una fundación como figura jurídica?
A diferencia de la ONG, la fundación sí es una forma jurídica específica y reconocida por la ley. Se constituye a partir de un patrimonio —aportado por una o varias personas— que se destina de manera permanente a un fin de interés general. Ese patrimonio no pertenece a los fundadores ni a sus directivos; queda afecto al cumplimiento del objeto fundacional.
En España, la fundación adquiere personalidad jurídica desde el momento de su inscripción en el Registro de Fundaciones, y solo a partir de ese momento puede usar legalmente esa denominación. La normativa de referencia a nivel estatal es la Ley 50/2002, de 26 de diciembre, de Fundaciones, aunque varias comunidades autónomas cuentan con leyes propias que aplican según el territorio donde opere la entidad.
¿En qué se diferencian una ONG y una fundación?
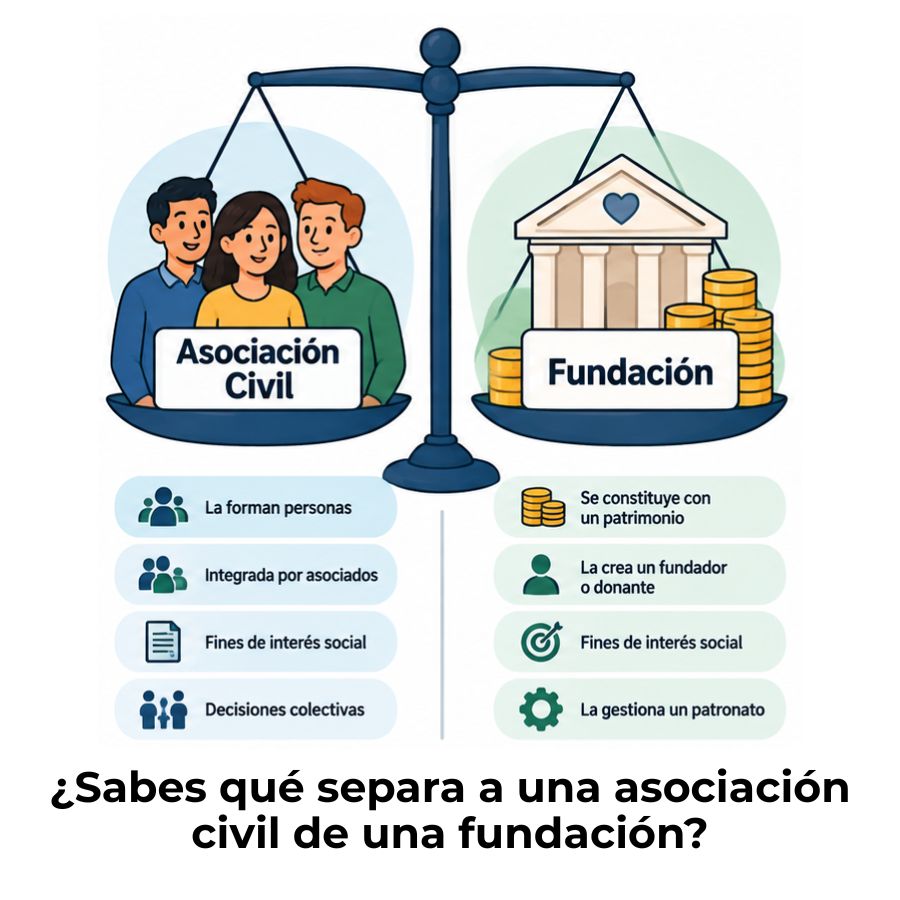
La diferencia de fondo está en que ONG es una categoría funcional y la fundación es una categoría legal. Una fundación puede ser, al mismo tiempo, una ONG en sentido amplio. Pero no toda organización que se llame ONG es una fundación. La tabla siguiente recoge las diferencias más relevantes para entender cómo opera cada una en la práctica.
| Criterio | ONG (en sentido amplio) | Fundación |
|---|---|---|
| Naturaleza | Término genérico, no una figura jurídica | Figura jurídica legalmente reconocida |
| Formas legales posibles | Asociación, fundación, cooperativa, etc. | Solo la fundación |
| Fines | Sociales, humanitarios, ambientales, culturales | Exclusivamente de interés general |
| Independencia del Estado | Sí, por definición | Sí, aunque está sometida a protectorado público |
| Patrimonio inicial obligatorio | No necesariamente | Sí (mínimo 30.000 € en España) |
| Órgano de gobierno | Varía según la forma jurídica adoptada | Patronato, regulado por ley |
| Ánimo de lucro | No | No |
Conviene subrayar un matiz que genera mucha confusión: una fundación como «la Caixa» o Fundación ONCE son técnicamente ONG en sentido amplio, porque son privadas, independientes del gobierno y sin ánimo de lucro. Pero su forma jurídica concreta es la de fundación, no la de asociación. La etiqueta ONG describe el comportamiento; la forma jurídica describe la estructura legal.
Diferencias en la constitución y requisitos legales
Uno de los puntos donde las diferencias se vuelven más tangibles es en el proceso de constitución. Crear una asociación —la forma jurídica más habitual de las ONG— es considerablemente más sencillo y menos costoso que constituir una fundación. Conocer estos requisitos antes de elegir la figura es clave para evitar sorpresas administrativas y económicas.
¿Cómo se constituye una ONG?
Cuando una ONG adopta la forma de asociación —que es lo más frecuente—, basta con que un mínimo de tres personas físicas o jurídicas acuerden crearla. El proceso implica redactar un acta de constitución, elaborar los estatutos que regulan el funcionamiento interno y registrar la entidad ante el organismo competente. No se exige ninguna aportación patrimonial mínima para iniciar.
La asociación adquiere personalidad jurídica desde el momento en que se firma el acta fundacional, incluso antes de la inscripción registral. Una vez inscrita, puede solicitar la declaración de utilidad pública, lo que le permite acceder a beneficios fiscales similares a los de las fundaciones, como las deducciones por donaciones reguladas en la Ley de Mecenazgo.
¿Cómo se constituye una fundación?
El proceso de constitución de una fundación es más exigente. Antes de inscribirse, la fundación debe acreditar una dotación patrimonial inicial mínima de 30.000 euros en España, aunque en casos excepcionales la normativa permite comenzar con un importe inferior si se justifica un plan de captación progresiva. Esa dotación puede ser dineraria o consistir en bienes, patentes o derechos debidamente tasados.
A continuación, los pasos esenciales para constituir una fundación incluyen solicitar la denominación ante el Registro de Fundaciones, redactar los estatutos y la escritura de constitución ante notario, obtener el informe de no oposición del protectorado correspondiente y completar la inscripción registral. Solo una vez inscrita puede la entidad usar legalmente el término «fundación» en su nombre y comenzar a operar con plenos efectos jurídicos.
Gobierno, estructura interna y toma de decisiones
La forma en que se toman las decisiones dentro de cada entidad refleja su naturaleza de forma muy clara. En una asociación, el poder reside en las personas socias, que votan en asamblea con un voto por persona. La junta directiva actúa como representante ante terceros y ejecuta los acuerdos que emanan de esa asamblea. Es un modelo participativo y democrático por diseño.
En una fundación, el esquema es diferente. El órgano máximo de gobierno es el patronato, cuya composición y funciones están reguladas directamente por ley. Sus miembros —llamados patronos— no reciben remuneración por el ejercicio de ese cargo (salvo excepciones expresamente previstas en los estatutos) y responden de sus decisiones frente al protectorado, que ejerce una función de supervisión pública sobre la fundación.
Diferencias clave en el gobierno de cada entidad
- Asociación: Asamblea General como órgano soberano + Junta Directiva ejecutora. Decisiones tomadas democráticamente.
- Fundación: Patronato como único órgano de gobierno. Sin asamblea de socios. Supervisado por el protectorado público.
- Voto: En la asociación, cada socio tiene un voto. En la fundación, los patronos toman decisiones colegiadas según los estatutos.
- Control externo: La fundación rinde cuentas al protectorado mediante una memoria anual. La asociación solo lo hace si ha obtenido la declaración de utilidad pública.
Financiación y patrimonio: ¿Quién aporta el dinero?
La financiación es otro punto donde la diferencia entre ONG y fundación se hace evidente. Las asociaciones suelen sostenerse mediante cuotas de sus socios, donaciones, subvenciones públicas y patrocinios. No existe una base patrimonial mínima exigida por ley, lo que las hace más accesibles para proyectos sociales que comienzan con pocos recursos.
Las fundaciones, en cambio, parten de un patrimonio fundacional que es su columna vertebral. Ese patrimonio no pertenece a los fundadores ni puede ser recuperado por ellos, ni siquiera si la fundación se disuelve. En ese caso, los bienes se transfieren a otra entidad que persiga fines similares. A partir de ese patrimonio inicial, la fundación puede generar rendimientos, captar donaciones y acceder a subvenciones.
Tanto las asociaciones declaradas de utilidad pública como las fundaciones pueden acogerse al régimen fiscal especial de la Ley 49/2002, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo, lo que les permite ofrecer deducciones fiscales a sus donantes. Esto es especialmente relevante para quienes gestionan la contabilidad de estas entidades, ya que afecta directamente al tratamiento de los ingresos y gastos.
Obligaciones contables de cada figura
Tanto las asociaciones como las fundaciones tienen obligaciones contables, aunque su intensidad y detalle varían. En ambos casos se exige llevar una contabilidad ordenada que refleje fielmente la situación económica de la entidad y garantice la transparencia ante socios, donantes, administración pública y, en el caso de las fundaciones, ante el protectorado.
Principales obligaciones contables según la figura jurídica
| Obligación | Asociación | Fundación |
|---|---|---|
| Plan contable aplicable | PGC de Entidades sin fines lucrativos (RD 1491/2011) | PGC de Entidades sin fines lucrativos (RD 1491/2011) |
| Cuentas anuales | Sí (si supera umbrales o tiene utilidad pública) | Sí, siempre obligatorio |
| Memoria anual | Recomendada; obligatoria si es de utilidad pública | Obligatoria; se presenta al protectorado |
| Auditoría externa | Solo si supera ciertos umbrales de ingresos o activos | Obligatoria si supera los umbrales legales establecidos |
| Supervisión del protectorado | No aplica | Sí, control continuo por el protectorado público |
Si quieres profundizar en cómo se lleva la contabilidad en este tipo de entidades, puedes revisar la información sobre contabilidad de fundaciones y sobre la contabilidad de una ONG, donde se desarrollan con detalle los registros, las cuentas anuales y las particularidades fiscales de cada figura.
¿Puede una fundación ser considerada una ONG?
Sí, y esta es una de las aclaraciones más importantes de todo el tema. Una fundación puede ser una ONG, pero una ONG no tiene por qué ser una fundación. La clave está en entender que ONG describe cómo actúa una organización —de forma independiente al Estado, sin ánimo de lucro y con fines sociales—, mientras que fundación describe cómo está construida legalmente.
Cuando una fundación trabaja en cooperación al desarrollo, acción humanitaria o defensa del medioambiente, cumple todos los criterios para ser calificada como ONG. Lo que cambia es que su estructura interna, su patrimonio y sus obligaciones legales responden a la normativa fundacional, no a la asociativa. Ambas figuras pueden convivir dentro del universo del Tercer Sector sin que una excluya a la otra.
Para quienes gestionan estas entidades desde el área contable o administrativa, comprender esta distinción es fundamental. Las reglas del juego cambian según la forma jurídica elegida, y eso tiene un impacto directo en los registros contables, la fiscalidad y la relación con los organismos de control. Si gestionas este tipo de entidades, la contabilidad para organizaciones sin fines de lucro requiere conocer bien esas diferencias antes de aplicar cualquier criterio contable.
Preguntas frecuentes
¿Cuál es la diferencia principal entre una ONG y una fundación?
La diferencia principal está en su naturaleza: ONG es un término descriptivo que puede aplicarse a cualquier organización privada, sin ánimo de lucro e independiente del gobierno, independientemente de su forma legal. La fundación, en cambio, es una figura jurídica concreta que requiere un patrimonio inicial, está gobernada por un patronato y está sometida a supervisión por parte del protectorado público. Una fundación puede ser ONG, pero no toda ONG es una fundación.
¿Una fundación puede llamarse ONG?
Sí. Si una fundación actúa de forma independiente del Estado, no tiene ánimo de lucro y trabaja por fines de interés general, cumple con los criterios que definen a una ONG en sentido amplio. Muchas fundaciones de referencia en el ámbito social y humanitario se identifican públicamente como ONG, aunque su estructura interna, sus obligaciones contables y su régimen legal respondan específicamente a la normativa de fundaciones. El término ONG no excluye a la fundación; la engloba.
¿Qué se necesita para crear una fundación en España?
Para constituir una fundación en España se necesita, entre otros requisitos, acreditar una dotación patrimonial inicial mínima de 30.000 euros, que puede ser dineraria o en bienes y derechos tasados. Además, hay que redactar los estatutos y la escritura de constitución ante notario, solicitar la denominación ante el Registro de Fundaciones competente, obtener el informe de no oposición del protectorado y completar la inscripción registral. Solo tras la inscripción la entidad puede usar legalmente el nombre «fundación» y comenzar a operar. Si quieres conocer cómo se gestiona desde ese momento su contabilidad, puedes consultar más sobre la contabilidad de fundaciones.
¿Una ONG necesita patrimonio inicial para constituirse?
Depende de la forma jurídica que adopte. Si la ONG se constituye como asociación —la opción más habitual—, no se exige ningún patrimonio inicial mínimo. Basta con el acuerdo de al menos tres personas y la firma del acta fundacional junto con los estatutos. Si, en cambio, la ONG elige constituirse como fundación, entonces sí aplica el requisito patrimonial de 30.000 euros establecido por la normativa española.
¿Qué órgano gobierna una fundación?
El órgano máximo de gobierno de una fundación es el patronato, integrado por los patronos, que son las personas responsables de la dirección estratégica y del cumplimiento de los fines fundacionales. Sus funciones están reguladas por la Ley 50/2002 de Fundaciones a nivel estatal, o por la correspondiente ley autonómica según el territorio de actuación. Los patronos ejercen su cargo con carácter gratuito, salvo que los estatutos prevean expresamente alguna excepción, y responden de su gestión ante el protectorado.
¿Cuál es la diferencia entre ONG, asociación y fundación?
ONG es un término amplio que agrupa a todas las organizaciones privadas, sin ánimo de lucro e independientes del Estado. La asociación y la fundación son las dos formas jurídicas más habituales que adoptan las ONG, pero no son equivalentes entre sí. La asociación se crea con un mínimo de tres personas, no exige dotación patrimonial y se gobierna democráticamente por sus socios. La fundación se basa en un patrimonio afecto a un fin de interés general, la gobierna un patronato y está sometida a supervisión pública. Si quieres ampliar este tema desde la perspectiva contable, puedes explorar la sección de contabilidad de asociaciones civiles.
¿Las fundaciones y las ONG pagan impuestos?
Tanto las fundaciones como las asociaciones declaradas de utilidad pública pueden acogerse al régimen fiscal especial previsto en la Ley 49/2002, que les permite tributar a un tipo reducido en el Impuesto sobre Sociedades y estar exentas de determinadas rentas. Eso no significa que estén completamente exentas de impuestos: las rentas derivadas de actividades económicas ajenas a sus fines sociales tributan de forma ordinaria. Gestionar correctamente estos aspectos es parte esencial de la contabilidad de estas entidades, y conviene asesorarse para no incurrir en errores que puedan derivar en sanciones.
Conclusión
La diferencia entre ONG y fundación no es un detalle menor: tiene implicaciones reales en cómo se constituye una entidad, cómo se gobierna, cómo se financia y cómo se lleva su contabilidad. ONG es un término paraguas que describe el comportamiento de una organización, mientras que la fundación es una forma jurídica concreta con requisitos, órganos y obligaciones propios. Confundirlas puede llevar a decisiones equivocadas desde el inicio.
Ahora que conoces las diferencias clave —en constitución, gobierno, patrimonio y obligaciones contables—, puedes aplicar ese conocimiento para entender mejor cómo funcionan estas entidades por dentro. Si alguna vez tienes que interpretar sus estados financieros, ayudar a constituir una u orientar a alguien en la elección de la figura más adecuada, partir de esta distinción básica te ahorrará mucho tiempo y evitará errores conceptuales que se arrastran durante años.
El Tercer Sector tiene una contabilidad y una lógica jurídica propias que vale la pena conocer en profundidad. En este sitio web encontrarás más contenido dedicado a las particularidades de estas organizaciones, desde sus registros contables hasta sus obligaciones fiscales, para que puedas seguir construyendo una base sólida sobre este tema.
Sigue aprendiendo:
Excedente del ejercicio en organizaciones sin fines de lucro
¿Qué es el tercer sector y cómo funciona?
Contabilidad de fundaciones: Registra bien y cumple la ley
Valoración contable de un bien donado
Gastos administrativos de una ONG
¿Cómo hacer el presupuesto anual de una ONG?
Contabilidad de asociaciones civiles
Diferencia entre asociación civil y fundación
